1月5日玉米、小麦市场价格及短期行情预测
- 2026-08-28 05:32:48
黑龙江
- 青冈龙凤,14水1.060元、30水0.8565元,↑5厘
- 京粮龙江,14水1.0575元、30水0.8545元,↑5厘
- 绥化昊天,14水1.0625元、30水0.8585元,↑5厘
河北
- 骊骅原料,二等14水1.150元,↓5厘
河南
- 飞天淀粉,玉米带票1.110元,↑1分
- 河南金玉锋,1.142元带票1.145元,↑5厘
- 汉永酒精,1.130元,↑5厘
- 华兴酒精,1.120元,↑5厘
- 厚源生物,1.110元,↑5厘
山东
- 盛泰药业,1.134元,↓3厘
- 昌乐英轩,1.124元,↓3厘
- 诸城源发,16水内1.154元、16水上1.146元,↓4厘
- 诸城兴贸,16水内1.160元、16水上1.152元,↓3厘
- 寿光金玉米,1.133元,↓3厘
- 天力药业,18水内1.136元、32水内1.133元,↓6厘
- 临清金玉米,1.119元,↓3厘
- 健宝生物,1.144元,↓1分
- 滨州西王,1.160元,↓8厘
- 华义容海,1.173元,↓5厘
- 滨州金汇,18水内1.120元(带票1.124元)、18水上1.100元,↓4厘
- 祥瑞药业,1.124元,↓4厘
- 乐陵中谷,16水内1.115元、16水上1.105元,↓5厘
- 福洋生物,1.120元,↓5厘
- 和洋生物,1.135元,↓5厘
- 滕州恒仁工贸,1.120元(带票1.125元),↓5厘
南北港口报价
锦州港地区水分25%潮粮收购价1950-1980元/吨,水分15%容重720以上的新玉米报价2260-2275元/吨,水分15%玉米平舱价2325-2345元/吨,与昨日持平。
鲅鱼圈港地区水分15%容重720以上的新玉米报价2260-2275元/吨,水分15%玉米平舱价2325-2345元/吨,与昨日持平。
广东蛇口港地区水分15%玉米散粮成交价2430-2450元/吨,一级玉米报价2460-2480元/吨,与昨日持平。
北方港口到货玉米数量小幅增加,装运需求仍较旺盛,锦州港口库存小幅下降,贸易商面临前期合同执行,收购价格维持坚挺。南方港口进口玉米、高粱、大麦等替代谷物持续到港,多维持滚动补库,市场整体购销清淡,成交难以放量,成本支撑贸易商报价稳定。
排队车辆
一、基本面支撑:供需紧平衡下的区域分化与期现背离
(一)供应端:增产格局明确,售粮节奏分化
1. 产量与价格:2025/26年度全国玉米增产124万吨至29616万吨,品质整体向好。12月22~28日山东加工企业报价2250-2330元/吨(周持平),东北港口2240元/吨(周跌30元),全国现货均价2273.80元/吨(周环比-0.07%)。
2. 区域售粮差异:东北基层惜售、物流受限(大范围降雪),供应增量不足,价格上涨明显(牡丹江2090元/吨、四平2210元/吨,环比+60/+50元);华北售粮平稳,价格小幅波动(济南2220元/吨,环比+10元);南方销区温和上涨(随州2430元/吨、成都2530元/吨,环比+10~30元)。
3. 库存结构:南北港口库存230.50万吨(同比-59.86%),加工企业库存337.8万吨,饲料企业库存29.5-29.88天,均处低位,形成价格底部支撑。
(二)需求端:刚需存续,承接能力受限
1. 饲用需求:生猪存栏高位但养殖亏损加剧,饲料产量2873万吨(环比-1.2%),企业随用随采,补库意愿弱。
2. 工业需求:深加工开工率走高但利润低迷(多数亏损),淀粉库存同比+25.37%,对高价粮源承接谨慎。
3. 总量预期:2025/26年度饲用消费19350万吨、工业消费8450万吨,刚性需求稳固但难形成强劲拉动力。
二、核心驱动因素:多空博弈加剧,政策变量主导
(一)利空因素:政策压制+需求疲软
1. 进口拍卖放量:12月进口玉米拍卖100%成交,溢价70-85元/吨,26日投放量翻倍至20.9万吨,折干粮价低于国产现货,压制东北港口价格。
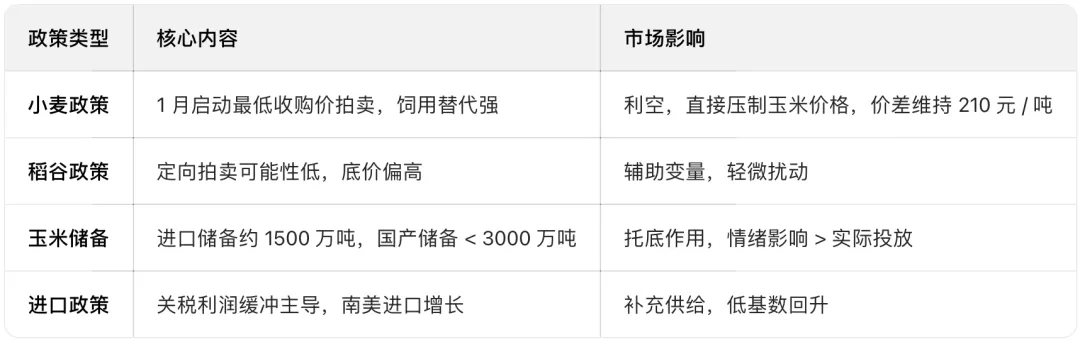
2. 小麦替代预期:市场预计2026年1月7日启动最低收购价小麦拍卖(每期约20万吨),流向饲用渠道,替代玉米需求,限制上涨空间。
3. 企业承接谨慎:深加工及养殖亏损,企业库存回升,对高价粮源采购克制,价格窄幅震荡为主。
4. 春节后压力:东北地趴粮集中上市预期,饲料用量止增转降,价格存在走低风险。
(二)利多因素:低库存+政策托底+结构紧缺
1. 低库存敏感度:库存低位使市场对供给扰动敏感,华北粮质问题引发结构性紧缺,物流受阻阶段性减缓粮源上量。
2. 政策托底:中储粮在山西、湖北等地2400元/吨起步收购新粮,成交率提升、价格小幅上调,稳定市场心态。
3. 期现背离:期货2160-2300元/吨震荡(12.18收盘2190元/吨,周环比+1.0%),现货强于期货,大连港基差+90元/吨,提供套利空间。
4. 进口结构变化:2026年玉米进口配额720万吨,低基数下有望同比增长,但政策导向主导规模,难以改变供需格局。
(三)政策变量全景:小麦主导,稻谷辅助,储备托底
三、后市走势预判:短期震荡偏强,长期承压趋缓
(一)短期(1-2个月):震荡偏强,区间运行
1. 价格区间:现货2200-2350元/吨,期货2160-2300元/吨,区域分化延续。
2. 核心逻辑:基层惜售+节前补库需求+低库存支撑,但进口拍卖+小麦替代预期制约涨幅。
3. 节奏预判:12月下半月涨势放缓,部分地区止涨转跌;1月关注政策粮投放与售粮进度,警惕集中售粮冲击。
(二)长期(2026年全年):震荡偏弱,重心下移
1. 价格中枢:核心区间2000-2350元/吨,全年“逢高抛空”波段机会为主。
2. 驱动逻辑:
全球及国内增产,中长期供给宽松;
生猪存栏下降+蛋鸡去产能,饲用需求减弱;
深加工利润修复乏力,补库持续性差;
政策变量(小麦拍卖、储备投放)常态化压制。
3. 政策格局:呈现“小麦主导、稻谷辅助、储备托底、进口补充”特征,政策与基本面交织决定走势。
四、风险提示与操作建议
(一)四大核心风险
1. 政策落地风险:小麦拍卖量超预期(>20万吨/期)或进口拍卖加量,引发价格下探。
2. 售粮节奏风险:春节前地趴粮销售时间缩短,1月集中售粮可能导致价格大幅波动。
3. 需求波动风险:生猪价格超预期回升或深加工开工率下滑,打破短期供需平衡。
4. 国际市场风险:南美天气、美玉米出口不及预期,通过外盘传导影响国内情绪。
山东
- 青岛五得利,1.272元,↓3厘
江苏
- 徐州华升,1.268元,↓2厘
河南
- 新乡思丰,1.262元,↓2厘
- 开封益海嘉里,1.267元,↓3厘
- 遂平金沙河,1.278元,↓2厘
河北
- 邯郸光牌,1.247元,↓2厘
- 雄安好面缘,1.253元,↓3厘
一、基本面支撑:供需紧平衡,政策托底稳固
(一)供应端:余粮偏紧,流通阶段性波动
1. 基层余粮低位:经前期消化,基层余粮已相对有限,山东基层存粮仅两成左右,全国余粮同比偏少约1成,形成天然底部支撑。
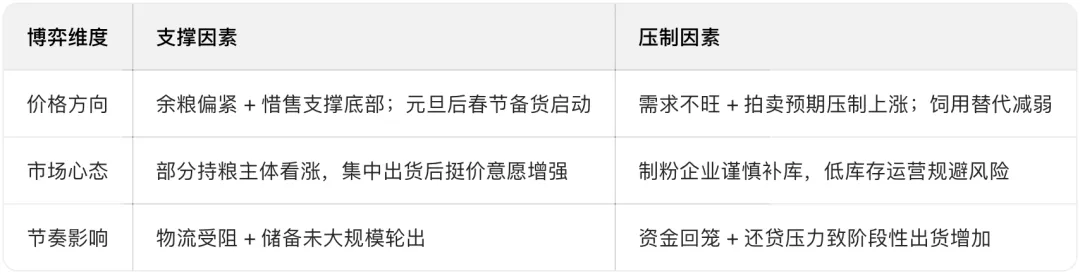
2. 渠道库存分化:贸易商9-10月腾仓后库存减少,临近年末受资金回笼与还贷需求影响,部分分批出货兑现利润;但低价认卖情绪不高,惜售与获利了结心态并存。
3. 物流与储备影响:冷空气与雨雪导致物流短期受阻,流通减少;中储粮、地方储备尚未大规模轮出,托市收购累计超1640万吨,为价格提供“安全垫”。
4. 进口补充有限:1-11月累计进口340万吨,同比减少69.1%;11月单月进口25万吨(环比+56.3%)难以扭转全年收缩态势,进口来源多元化(阿根廷首批6.5万吨启运)。
(二)需求端:旺季不旺,结构分化明显
1. 制粉需求平淡:终端面粉消费“旺季不旺”,走货缓慢致开机率低位运行(中小企业尤甚);大型企业开机平稳,采购以刚需为主,多维持7-30天库存。
2. 饲用替代减弱:小麦玉米价差收窄,华北新季玉米质量问题虽曾延长替代至11月,但当前饲料企业更倾向用玉米,小麦采购减少。
3. 备货节奏后移:终端普遍计划元旦后启动春节备货,12月补库谨慎,压制短期需求弹性。
(三)政策与国际联动:托底明确,外部影响有限
1. 托市政策托底:国标三等小麦最低收购价1.19元/斤,主产区已启动收购,形成价格“地板”。
2. 拍卖预期升温:市场普遍预期1月启动托市拍卖,压制过度看涨情绪,引导理性购销。
3. 国际宽松难传导:全球供应充足,国内外价差缩小,进口补充效应有限,国际波动对国内影响以情绪传导为主。
二、核心驱动因素:博弈加剧,预期主导短期走势
(一)短期核心博弈:供需两端的动态平衡
(二)中长期锚定:政策稳预期,供需再平衡
1. 政策调控常态化:“两年一定”的收购价机制与拍卖调节,稳定市场预期,压缩投机空间。
2. 供需结构优化:优质麦(如新麦26、师栾02-1等)因供应稀缺,价格相对坚挺(菏泽“新麦26”达1.44元/斤),品种分化将持续。
3. 饲用需求回归:玉米价格与质量企稳后,小麦饲用替代将回归常态,需求结构更依赖制粉刚需。
三、后市走势预判:区间震荡为主,优质麦偏强
(一)价格运行区间与节奏
1. 短期(至元旦):窄幅震荡,核心区间2480-2550元/吨(1.24-1.275元/斤),周环比波动多在10元/吨以内;局部因集中出货后挺价出现小幅反弹。
2. 中期(1月):春节备货启动带动需求回暖,价格有望稳中偏强;但拍卖预期与储备轮出可能压制涨幅,普通麦上限约1.30元/斤,优质麦溢价空间更大。
3. 品种分化:优质强筋小麦价格优势持续,普通麦“局部热闹、整体平稳”,区域间差异缩小。
(二)区域市场特征
河南:龙头企业报价坚挺(遂平金沙河1.285元/斤),支撑全省价格。
河北:部分地区小幅回调(0.003-0.008元/斤),整体稳定。
山东:主流收购价2480-2550元/吨,优质麦集中,溢价明显。
四、风险提示:四大不确定性需重点关注
(一)政策调控节奏风险
托市拍卖提前启动或投放量超预期,可能导致短期价格回调;反之,若新季小麦长势不佳引发政策加码,将强化支撑。
储备轮出力度与节奏变化,直接影响市场供应,需密切跟踪国家粮食和物资储备局动态。
(二)天气与生产风险
黄淮海主产区若出现持续低温冻害、春季干旱或病虫害,将影响新季小麦出苗与分蘖,加剧产量担忧,引发阶段性炒作。
极端天气可能再次阻碍物流,短期推高局部价格波动弹性。
(三)需求不及预期风险
春节备货力度若低于预期,加工企业补库提前结束,叠加流通粮源释放,可能导致价格阶段性回落。
玉米价格超预期波动可能重新改变小麦饲用替代性价比,间接影响需求结构。
---
结论:2025年末至2026年初小麦市场将以区间震荡为主,普通麦核心运行区间1.19-1.30元/斤,优质麦相对偏强;政策托底明确,供需紧平衡支撑底部,需求不旺与拍卖预期限制上涨空间,短期博弈加剧,中长期稳中有升概率大。