当前位置:首页>行业>蕞达 | 2025年IGBT模块行业研究分析

蕞达 | 2025年IGBT模块行业研究分析

  • 2026-10-11 04:27:39
蕞达 | 2025年IGBT模块行业研究分析

IGBT模块行业分析

2025年IGBT模块市场规模达到约105亿美元,同比增8%+,CAGR约8%。中国市场2025年规模约600亿元,CAGR约18.7%。增长主要由新能源汽车/光伏储能双轮驱动,其中新能源汽车中国市场规模约330亿元(占55%),车规级单台价值超2000元,800V高压平台带动SiC替代加速,主驱SiC渗透率约30%。光伏储能中国规模约150亿元(占25%),1500V IGBT渗透率至75%,高压大功率模块需求激增。

行业概述与产业链分析

1

IGBT模块行业概述

IGBT(绝缘栅双极型晶体管)模块是一种重要的功率半导体器件。

1.结构

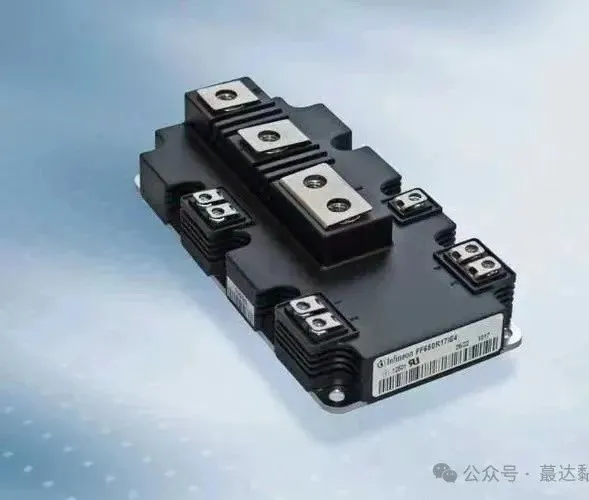
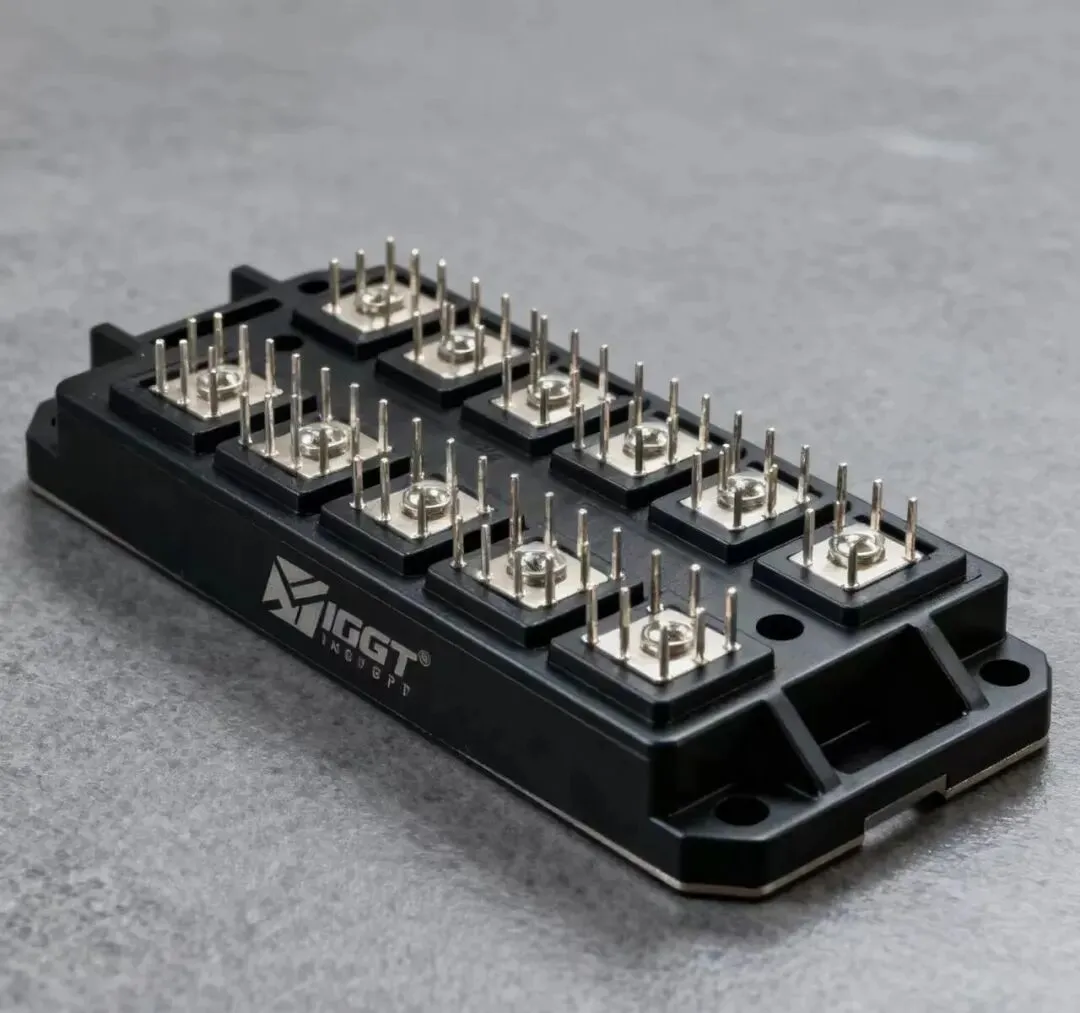
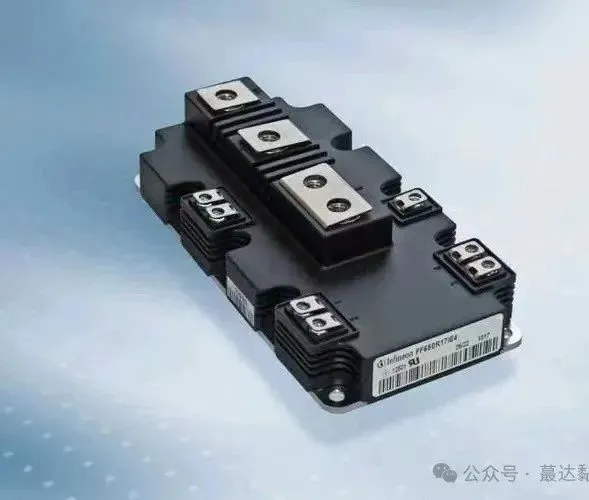
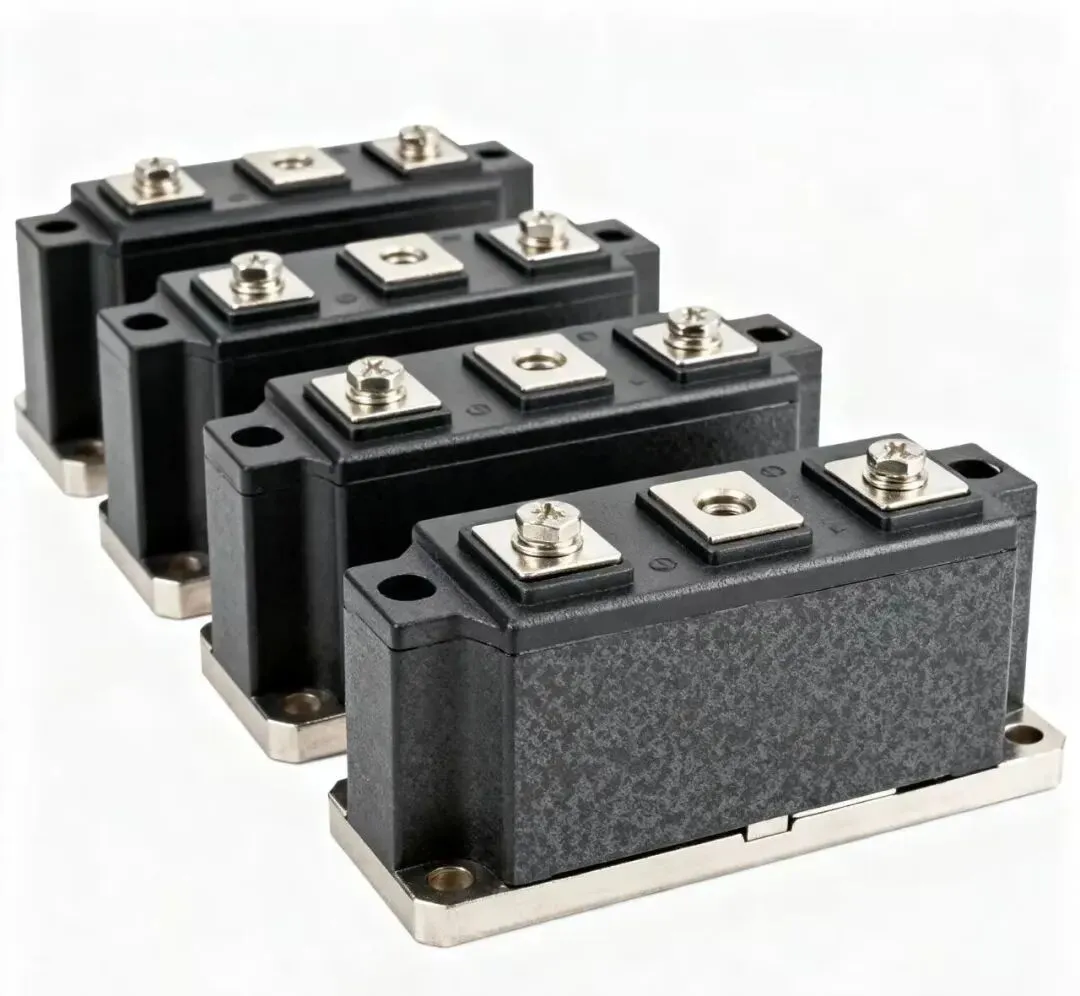
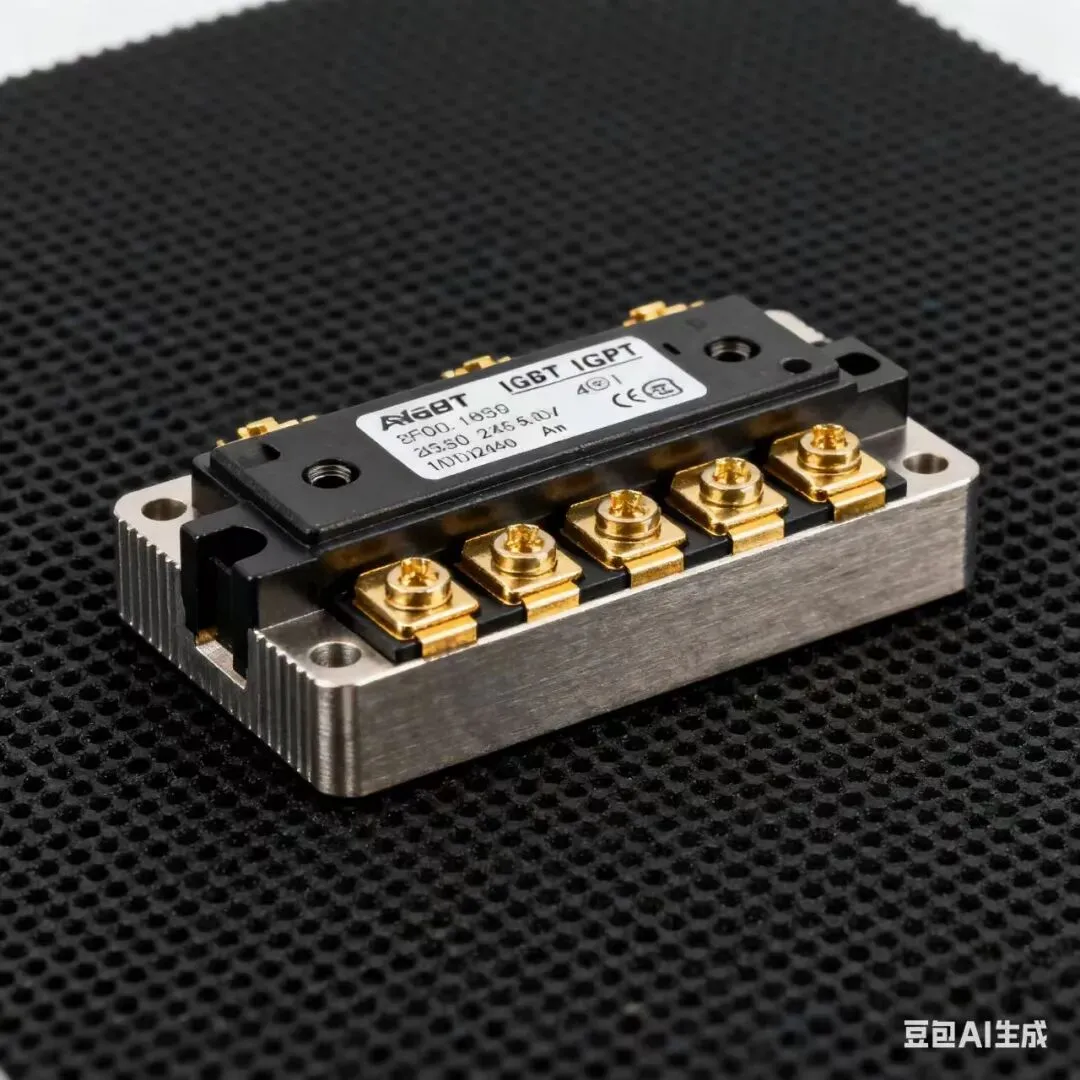
从结构上看,它是由IGBT芯片与续流二极管芯片通过特定的电路连接方式,共同封装在一个绝缘的模块外壳内。这种封装形式可以保护芯片不受外界环境干扰,同时便于安装和散热。

2.工作原理

在工作原理方面,IGBT模块结合了MOSFET(金属 - 氧化物 - 半导体场效应晶体管)的高输入阻抗和双极型晶体管的低导通压降的优点。简单来说,当在其栅极施加适当的电压信号时,会控制IGBT模块的导通和关断状态,从而实现对电流的控制。例如,在电机驱动系统中,通过控制IGBT模块的通断来调节电机的转速和转矩。

3.特征

IGBT模块的主要特点包括高电压、大电流处理能力。

(1)其电压等级可以从几百伏到数千伏,能够满足高压应用场景的需求;电流容量也较大,可以承载数十安培到数千安培的电流,适用于大功率设备。

(2)而且它具有开关速度快的特性,能够快速地在导通和关断状态之间转换,这样可以有效减少功率损耗,提高设备的效率。

(3)另外,它的可靠性较高,在正常工作条件下能够长时间稳定运行,这对于工业控制和电力电子设备至关重要。

4.应用场景

从应用领域来看,IGBT模块在工业领域应用广泛,如工业电机驱动,包括各种工厂中的大型电机控制,像起重机、输送带等设备的电机驱动都需要IGBT模块。

(1)在电力系统中,用于高压直流输电、无功补偿等设备。

(2)在新能源领域,是光伏逆变器和风力发电变流器的核心部件,能够将直流电转换为交流电,实现电能的并网输送。

(3)在轨道交通领域,用于列车的牵引变流器,控制列车电机的运行,推动列车前进。

2

IGBT模块产业链分析

1. 上游环节

(1)材料供应

(Ⅰ)硅片是IGBT模块制造的关键基础材料。高纯度、高质量的硅片对于芯片性能有着至关重要的影响。目前,全球硅片市场主要由少数几家大型企业主导,如日本信越化学、SUMCO等,这些企业在硅片的纯度控制、尺寸规格等方面技术先进,占据了高端硅片市场的较大份额。

(Ⅱ)除硅片外,还需要用到金属材料(如铝、铜等)用于电极制作,以及封装材料(如陶瓷、塑料等)。封装材料的性能直接关系到IGBT模块的散热、绝缘等关键性能。

(2)设备制造

制造IGBT芯片需要高精度的半导体制造设备,如光刻机、刻蚀机、离子注入机等。这些设备技术含量极高,全球市场主要被荷兰ASML、美国应用材料等公司垄断。例如,光刻机是芯片制造过程中的核心设备,其精度决定了芯片的制程和性能,ASML的极紫外光刻机(EUV)技术处于世界领先地位,是高端芯片制造不可或缺的设备。

2. 中游环节

(1)芯片设计与制造

(Ⅰ)在芯片设计阶段,需要专业的设计团队根据不同的应用需求(如电压等级、电流容量、开关速度等要求)进行电路设计。这涉及到复杂的半导体物理和电子电路知识,像英飞凌等国际巨头在芯片设计方面拥有大量的专利技术和丰富的经验,能够设计出高性能、高可靠性的IGBT芯片。

(Ⅱ)芯片制造过程包括外延生长、光刻、蚀刻、离子注入、扩散等多个复杂的工艺步骤。这个过程对生产环境的洁净度、温度、湿度等条件要求极高,并且需要严格的质量控制。目前,全球领先的芯片制造企业主要集中在亚洲地区,如台积电等,这些企业凭借先进的制造工艺和大规模的生产能力,在芯片制造领域占据优势地位。

(2)模块封装与测试

(Ⅰ)封装是将IGBT芯片和续流二极管芯片等按照一定的电路连接方式封装在模块外壳内的过程。封装技术的好坏直接影响到IGBT模块的散热性能、电气绝缘性能和机械稳定性。不同的应用场景对封装形式有不同的要求,例如,对于高功率密度的应用,需要采用先进的封装技术来提高散热效率。

(Ⅱ)测试环节对于保证IGBT模块的质量至关重要。需要对模块的电气性能(如耐压、电流容量、开关特性等)、热性能(如结温、热阻等)进行全面测试。只有通过严格测试的产品才能进入市场。

3. 下游环节

(1)工业应用

(Ⅰ)在工业电机驱动领域,IGBT模块广泛应用于各种电机控制系统,如机床、电梯、起重机等设备。通过控制电机的转速和转矩,实现设备的精确控制和高效运行。

(Ⅱ)在工业自动化生产线中,IGBT模块用于机器人的电机驱动、传送带的电机控制等,提高了生产效率和自动化程度。

(2)电力系统应用

(Ⅰ)在高压直流输电(HVDC)系统中,IGBT模块作为核心的换流器件,能够实现交流电和直流电之间的高效转换,对于远距离、大容量的输电具有重要意义。

(Ⅱ)在无功补偿装置中,IGBT模块可以快速地调节无功功率,提高电网的功率因数,稳定电网电压。

(3)新能源应用

(Ⅰ)在光伏产业中,IGBT模块是光伏逆变器的关键部件,将太阳能电池板产生的直流电转换为符合电网要求的交流电,实现光伏发电系统的并网。随着全球太阳能光伏发电装机容量的不断增加,对IGBT模块的需求也在持续增长。

(Ⅱ)在风力发电领域,IGBT模块用于风力发电变流器,将发电机产生的变频交流电转换为恒频交流电,并且能够实现对风力发电机的最大功率点跟踪(MPPT)控制,提高风能的利用效率。

(4)轨道交通应用

在地铁、高铁等轨道交通车辆中,IGBT模块用于牵引变流器,控制牵引电机的运行,实现列车的启动、加速、减速和制动。它能够根据列车的运行状态和速度要求,精确地调节电机的功率,为列车提供动力。

市场分析与竞争格局

2025年IGBT模块市场核心结论速览:全球规模约105亿美元、中国约600亿元;增长由新能源汽车/光伏储能双轮驱动;竞争向头部集中、国产加速突围;技术呈硅基迭代+SiC渗透双线并行。

1.市场规模与增长

(1)全球:2025年规模约105亿美元,同比增8%+,CAGR约8%。

(2)中国:2025年规模约600亿元,CAGR约18.7%,占全球半壁以上。

(3)驱动引擎:

(Ⅰ)新能源汽车:中国市场规模约330亿元(占55%),车规级单台价值超2000元;800V高压平台带动SiC替代加速,主驱SiC渗透率约30%。

(Ⅱ)光伏储能:中国规模约150亿元(占25%);1500V IGBT渗透率至75%,高压大功率模块需求激增。

(Ⅲ)工业控制:占比约20%;伺服、变频器带动600-1200V模块稳定需求,IPM渗透率提升。

2.竞争格局

(1)全球格局:前五大(英飞凌、三菱电机、富士电机、安森美、赛米控)合计份额约68%,头部集中加剧。

(2)中国市场:

(Ⅰ)外资:英飞凌等主导高端车规/工业高压市场,份额约60%。

(Ⅱ)国产:斯达半导、中车时代电气、比亚迪半导体等快速崛起;车规级与光伏储能领域突破,国产化率约40%,SiC模块良率超90%,成本优势显现。

(3)竞争策略:头部推进IDM垂直整合降本;二线聚焦细分场景(如快充、工控定制);国产借SiC技术实现弯道超车。

3.技术路线

(1)硅基IGBT:迭代至第七代微沟槽场截止,车规级向高电流、低损耗升级,模块集成驱动/保护电路,IPM普及加速。

(2)SiC替代:新能源汽车主驱SiC渗透率约30%,800V车型达80%;光伏储能高频高效场景替代提速;国产SiC衬底良率至85%,成本较进口低40%,与外资IGBT模块价格持平。

(3)制造升级:8/12英寸晶圆占比提升,衬底供应偏紧致交付周期超30周;封装向低感、高效散热(如双面冷却)演进。

4.价格与供应链

(1)价格分化:高端模块(车规/高压)因技术溢价与成本上涨,均价涨5%-7%;标准品因规模效应降3%。

(2)供应链挑战:晶圆产能紧张,衬底与封装材料供应波动;国产供应链(含SiC)快速成熟,缓解进口依赖。

5.IGBT发展趋势

2025年,IGBT(绝缘栅双极晶体管)模块行业正处于一个技术路线激烈博弈、应用场景深度重构的关键节点。虽然市场规模持续扩张,但行业的核心逻辑正在从单纯的“国产替代”向“技术跨越”和“系统集成”转变。

(1)技术路线:从“独奏”到“协奏”,SiC与Si-IGBT共存

2025年不再是传统硅基IGBT的单一舞台,也不可能是碳化硅(SiC)的全面替代,而是两者协同并进的一年。

(Ⅰ)SiC渗透率爆发:得益于国产6英寸SiC晶圆良率突破85%,成本大幅下降,SiC模块价格已接近传统IGBT的1.2倍。在新能源汽车主驱逆变器中,SiC的渗透率已突破50%,尤其是在800V高压平台车型中成为标配。

(Ⅱ)硅基IGBT的坚守:在中低压(1200V以下)和成本敏感型市场(如工业控制、中低端车型),硅基IGBT凭借成熟的产业链和高性价比,依然是市场主流。

(Ⅲ)混合模块兴起:在高压领域(如轨道交通、智能电网),出现了Si-IGBT与SiC二极管混合封装的模块,以平衡成本与效率。

(2) 封装与集成:先进封装普及,系统体积缩小

随着器件效率提升遇到瓶颈,行业将重点转向了封装技术和系统集成的创新。

(Ⅰ)先进封装成为标配:为了应对更高的功率密度,银烧结工艺和铜线键合技术在2025年得到大规模应用。这些技术不仅将模块的热循环寿命延长至20年以上(满足光伏电站25年质保),还显著提升了可靠性。

(Ⅱ)集成化趋势加速:

-IPM(智能功率模块):在变频空调、冰箱等白电领域,IPM已成为绝对主流,国内市占率已达25%。

-PIC(功率集成电路):更进一步,将驱动、保护、控制电路与功率芯片集成于单芯片的技术正在兴起,系统体积可缩小40%。

(3)产业链模式:IDM与垂直整合成“胜负手”

面对车规级产品的高门槛,单纯的“设计+代工”模式面临挑战,产业链的垂直整合成为趋势。

(Ⅰ)IDM模式受青睐:比亚迪半导体、中车时代电气等企业凭借IDM(设计-制造-封测一体化)模式,在2025年展现出极强的竞争力,能够自主控制良率和成本,尤其是在车规级产品上实现了高可靠性。

(Ⅱ)系统级供应:头部企业不再只卖模块,而是提供“模块+逆变器+储能系统”的一体化解决方案(如阳光电源),这种模式能为客户降低20%的采购成本,正在成为新的竞争壁垒。

(4)市场格局:国产替代深化,但高端仍存差距

虽然国产厂商市场份额大幅提升,但市场呈现出明显的“哑铃型”结构。

(Ⅰ)中低端市场饱和:在消费电子和部分工业领域,国产化率已超过40%,甚至出现价格战。

(Ⅱ)高端市场攻坚:在3300V以上高压IGBT和高端车规级认证(AEC-Q101)领域,国内产品性能与英飞凌等国际巨头仍有约20%的差距。这是2025年国内厂商技术攻关的主要方向。

(5)应用场景:从“单一”向“多极”扩散

IGBT的应用不再局限于单一领域,而是形成了“三足鼎立”的局面。
                 🎯

IGBT封装材料

1.超低模量与耐高温型硅凝胶Si6074A/B

长期耐高温215℃以上,双组分有机硅凝胶,

低温快速固化。

2.耐低温与耐高温型硅凝胶Si6066A/B

长期耐高温230℃以上与耐-60℃以下,

双组分有机硅凝胶,低温快速固化。

3.低CTE与耐高温型环氧树脂EP1716A/B

高机械强度、保护和强化环氧树脂灌封胶,

高绝缘性、低CTE和低吸水率,阻燃与耐

化学品稳定。

扫二维码||关注我们

最新文章

随机文章