当前位置:首页>行情>市场缩量震荡,期待节后行情

市场缩量震荡,期待节后行情

  • 2026-09-12 18:39:13
市场缩量震荡,期待节后行情

点击上方汇丰晋信基金订阅

本周市场回顾

本周为春节长假前最后一个交易周,A股整体呈现缩量震荡、结构分化的格局。

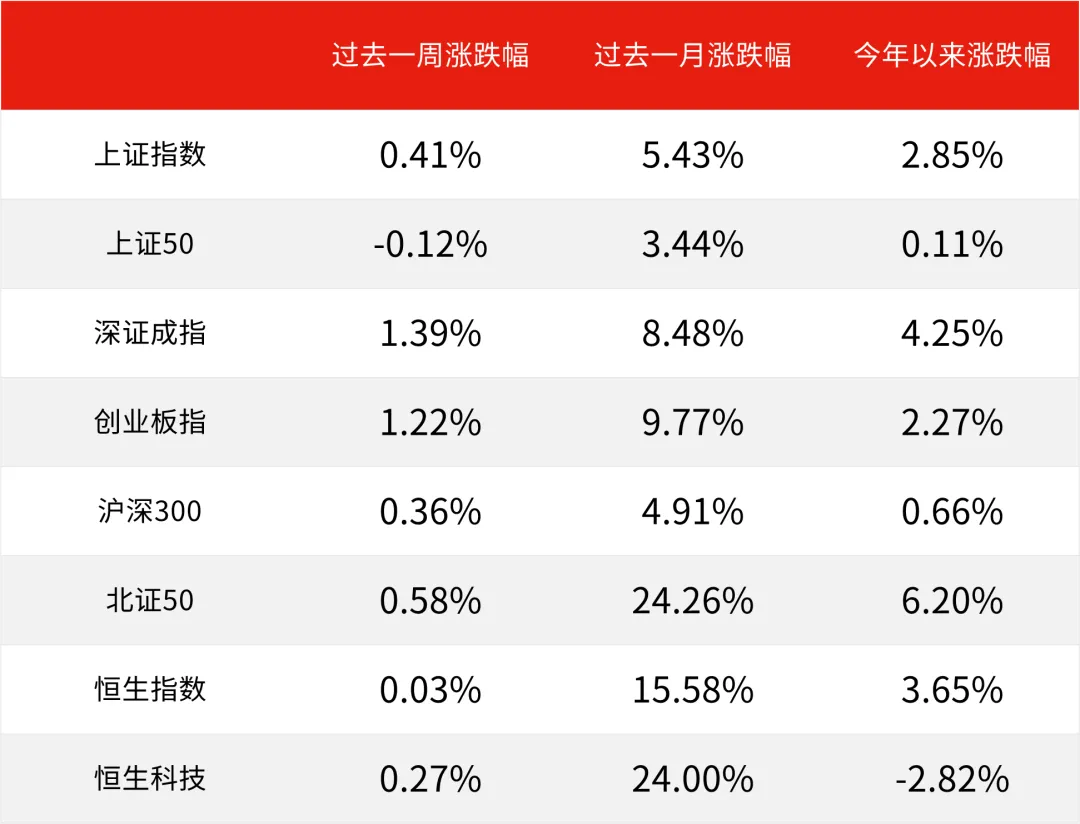
周一市场迎来上涨,创业板指大涨超3%,两市超4600只个股上涨,成交额放大至2.27万亿元。此后随着假期临近,交投情绪逐步降温,2月11日两市成交跌破2万亿关口,为开年以来首次。周五市场继续震荡走弱,全周呈现先扬后抑、权重搭台的特征。

指数方面,上证指数在2月9日强势收复4100点整数关口后,后续3个交易日围绕4100点-4140点进行技术性整固,但周五盘末的下跌跌破震荡区间。创业板指在周二、周三出现回调,主要受部分高估值科技权重股拖累。整体来看,价值风格强于成长风格,大盘股表现优于小盘股,反映节前资金的避险属性依然较强。

量能方面,本周两市日均成交额约2万亿元,较前一周有所萎缩。但值得注意的是,2月12日尾盘成交出现温和放大,显示部分博弈节后“开门红”的资金开始试探性回流。

技术面上来看,沪指受前期高位压制,周中整理,但周五走弱。日均线自周二起拐头向上,对股指形成短期支撑。10日均线则仍在缓慢下行。节前走势突破后再度下跌,市场情绪受到压制。

整体来看,尽管周五市场尾盘震荡回落,但受益于周一的跳空高开,周线级别总体仍收涨。本周A股在流动性充裕(央行净投放5000亿)与假期情绪扰动的双重作用下,走出缩量不跌价的良性整理。

汇丰晋信基金宏观及策略分析师 李学伟 

节前A股以震荡整理为主,市场成交有所收敛,资金偏向稳健布局。我们认为,历史规律与当前基本面复苏有望将支撑节后行情。

随着政策与消费旺季共振,市场风险偏好有望回升,春季行情可期。整体看节前蓄势充分,节后有望延续本轮春季躁动行情。

表一:本周各指数涨跌幅

数据来源:Wind,截至2026.2.13。过往表现不预示未来,市场有风险,投资需谨慎。

题材与行业方面

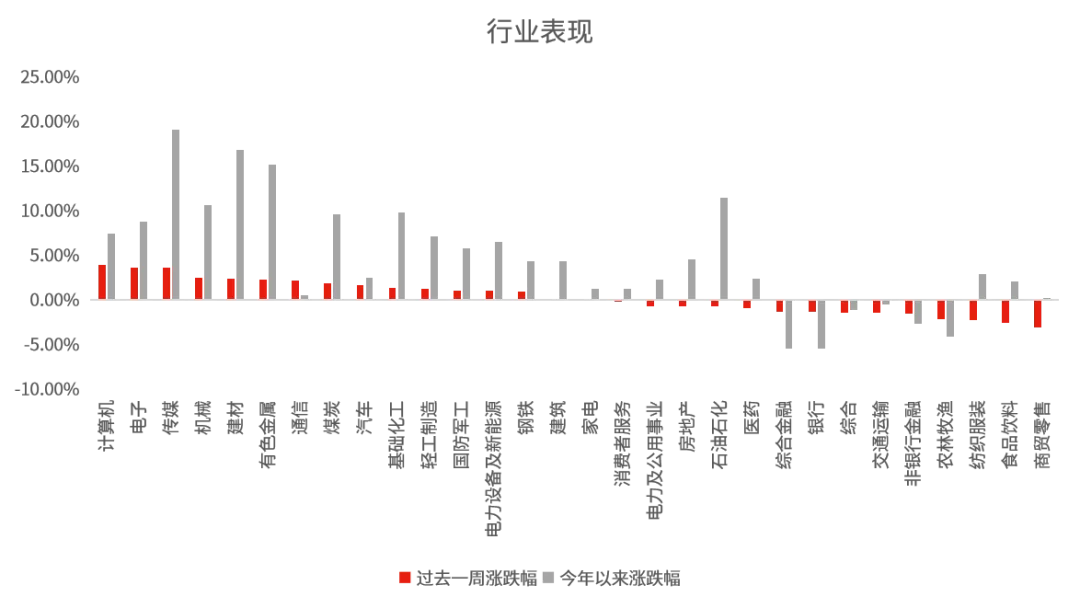
本周行业轮动呈现典型的“高低切换”:前期强势的有色、算力硬件高位震荡,而前期超跌的化工、电网设备获得资金回补。

AI应用:受2月9日视频创作模型上线引爆创作热潮影响,周初集体涨停;但12日获利盘集中兑现引发批量跌停,凸显题材炒作情绪脆弱。

半导体与算力硬件:同样受该应用带动算力需求预期,光模块、服务器周初走强;但同样受海外AI板块波动拖累,12日明显回调,分化加剧。

低空经济:周内持续活跃但受制于缩量,涨幅温和。政策面上,五部门2月9日联合印发低空基建实施意见,明确通感融合、物流等十大任务,构成一定利好。

航天:长征十号低空演示验证与梦舟飞船逃逸试验成功,载人登月阶段性突破,提振产业链中期预期,商业航天周二异动拉升,但从一周维度来看走势较弱,短期内资金仍以流出为主。

有色金属:周初冲高后回落,整体强于指数。海外输入性通胀与国内低库存支撑价格,但节前获利盘兑现意愿增强,短期进入震荡。

图一:本周计算机、电子、传媒领涨

数据来源:Wind,中信一级行业分类,截至2026.2.13。过往表现不预示未来,市场有风险,投资需谨慎。

本周重要数据及事件

CPI、PPI温和波动,消费市场总体平稳,工业需求持续改善

国家统计局公布数据显示,1月份,我国CPI环比上涨0.2%,同比上涨0.2%,核心CPI同比上涨0.8%;PPI环比上涨0.4%,连续4个月上涨,涨幅比上月扩大0.2个百分点,同比则下降1.4%,降幅比上月收窄0.5个百分点。

汇丰晋信基金宏观及策略分析师 李学伟 

1月我国CPI同比上涨0.2%,受春节错位等因素影响温和波动,消费市场总体平稳,并延续复苏态势。PPI同比降幅收窄至1.4%,环比连续四月上涨,工业需求持续改善。

我们认为,物价数据体现经济稳步复苏,消费韧性足、工业端回暖向好,后续随着需求持续释放,整体物价预计将延续回暖。

美国就业数据超预期,利好市场风险偏好改善

美国1月季调后非农就业人口增加13万人,远超市场预期的7万人,前值小幅下修至4.8万人。失业率录得4.3%,创2025年8月以来新低;时薪环比增长0.4%,超预期。

汇丰晋信基金宏观及策略分析师 李学伟 

从数据来看,美国1月就业数据超预期,新增就业稳步增长、失业率维持低位,劳动力市场保持稳健,反映美国经济韧性较强。

就业市场平稳为经济延续复苏提供支撑,海外宏观环境趋于稳定,有利于全球风险偏好改善。

同时该就业数据公布后,并未对2026年整体降息路径造成明显影响,预计市场预期将趋于稳定。

设为星标🌟 从此不走散

风险提示(上下滑动查看全部)

本文件作为本公司旗下基金的客户服务事项之一,不属于基金的法定公开披露信息或基金宣传推介材料。

本文件所提供之任何信息仅供阅读者参考,既不构成未来本公司管理之基金进行投资决策之必然依据,亦不构成对阅读者或投资者的任何实质性投资建议或承诺,观点具有时效性。本公司并不保证本文件所载文字及数据的准确性及完整性,也不对因此导致的任何第三方投资后果承担法律责任。

基金投资有风险,敬请投资者在投资基金前认真阅读《基金合同》、《招募说明书》、《产品资料概要》等基金法律文件,了解基金的风险收益特征,并根据自身的风险承受能力选择适合自己的基金产品。基金的过往业绩及其净值高低并不预示其未来表现,基金管理人管理的其它基金的业绩并不构成对本基金业绩表现的保证,基金净值增长率不代表投资者实际持有基金收益率。

本公司提醒投资人基金投资的“买者自负”原则,在做出投资决策后,基金运营状况与基金净值变化引致的投资风险,由投资人自行负担。敬请投资人在购买基金前认真考虑、谨慎决策。

本文件的著作权归汇丰晋信所有,任何机构或个人未经本公司书面许可,不得以任何形式或者许可他人以任何形式对本文件进行复制、发表、引用、刊登和修改。

最新文章

随机文章