当前位置:首页>行情>华安ETF周度行情报告|2026年3月第一期

华安ETF周度行情报告|2026年3月第一期

  • 2026-10-28 08:32:21
华安ETF周度行情报告|2026年3月第一期

智诚相伴

INSIGHTFUL PARTNER

华安ETF

周度行情报告

WEEKLY

REPORT

1

A股市场回顾 / DOMESTIC

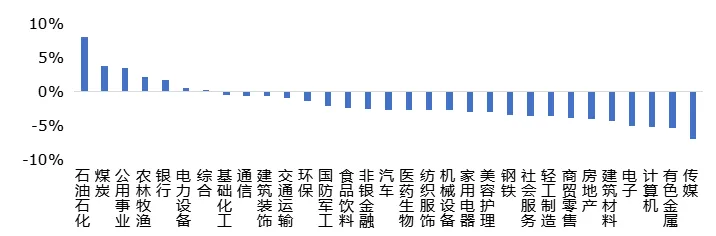
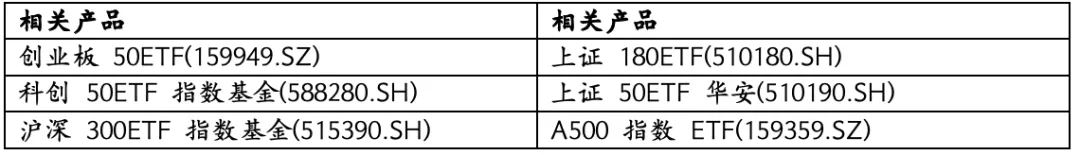
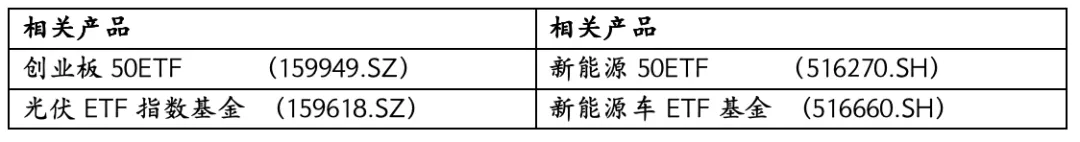
本周A股市场整体呈现下跌趋势,主要指数普遍下跌:沪深300跌1.07%,中证500跌3.44%,中证1000跌3.64%,创业板50跌2.00%,科创50跌4.95%。交易面,A股市场本周日均成交额在2.6万亿左右,市场投资热情高涨。本周市场热点依次为MicroLED概念、电网设备概念、CPO概念、量子科技概念、可控核聚变概念、存储芯片概念、新能源相关板块,板块呈现快速轮动特征,电网设备反复强势活跃,种业和油气表现低迷调整。建议关注政策利好的成长板块,如新型电力系统建设相关领域。

图一:申万一级各板块表现(%)

数据来源:Wind,华安基金,2026-03-02至2026-03-06

近期中国宏观经济数据显示,经济增速有所放缓但韧性显现,GDP增长5.0%达到140.19万亿元,分季度从5.4%降至4.5%,就业市场保持稳定,城镇新增就业1267万人失业率平均5.2%,2026年目标增长4.5%-5%新增就业1200万人以上失业率5.5%左右,表明短期增长承压但就业基础稳固。货币政策方面,实施适度宽松的货币政策,下调政策利率和存款准备金率持续降低社会综合融资成本,降准降息空间仍存,宽松取向有望延续以支持实体经济企稳。财政政策方面,实施更加积极有为的财政政策,赤字率维持4%左右为历史较高水平,赤字规模增加2300亿元,新增政府债务总规模11.89万亿元创历史新高,一般公共预算支出首次达30万亿元,财政扩张力度加大助力经济风险对冲。产业政策方面,加力扩围消费品以旧换新带动商品销售额超过2.6万亿元,文旅体等服务消费潜力加快释放社会消费品零售总额突破50万亿元,设备购置投资增长11.8%,深化改革开放促进民间投资和外资增长出口增长6.1%新设外资企业数量增长19.1%,消费和投资双驱动加速新动能培育。整体来看,短期经济企稳回升面临外部压力,但宏观政策协同性强;中长期高质量发展基础持续夯实,内需优化和风险化解推进。

2

行业点评/ INDUSTRY

人工智能/

 CONSUMPTION

人工智能行业近期热点集中在AI算力投资、政策深化和技术迭代。全球人工智能相关新闻包括:一家领先AI芯片制造商投资40亿美元于数据中心光学技术以支撑人工智能系统;大模型开发商员工签署公开信反对军事AI使用;政府工作报告连续三年写入“人工智能+”行动,首次提出打造智能经济。产业层面,AI产业链股经历震荡调整,但资金逆势流入,算力板块业绩预计持续增长(中信证券研报称算力景气有望持续)。技术层面,AI芯片公司计划推出新芯片加速推理计算,光学技术取得进展支持AI基础设施,量子计算和机器人技术被确立为增长引擎(财联社电称)。政策层面,工业和信息化部强调推动AI和制造业双向奔赴,深化拓展“人工智能+”,促进智能终端推广和算力基建工程(政府工作报告提出)。基于投资增加,AI算力生态将加强;基于政策连续支持,应用落地将加速;基于技术突破,处理效率将提升。

电子/

 FINANCE

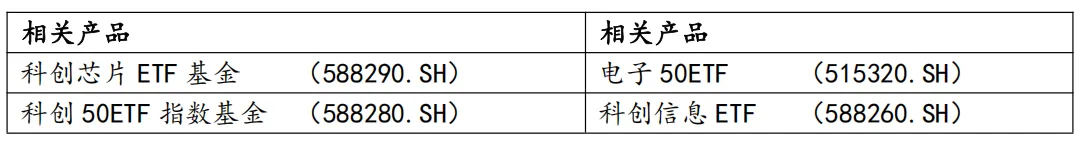
电子行业近期热点集中在AI基础设施建设和半导体涨价潮。全球电子相关新闻包括半导体产业链出现回调趋势;多家龙头企业集体提价,涨幅在10%至80%之间,中国银河证券指出上游原材料及关键贵金属价格上涨是主因;AI需求驱动半导体上市公司2025年营收增长,其中寒武纪等公司营收增幅显著。产业层面,AI算力需求保持强劲,存储芯片周期上行,设备市场规模预期增长,中国银河证券预测2026年国内外AI基础设施建设将继续扩张;晶圆厂扩产拉动上游设备材料需求,国产化率持续提升,这表明半导体设备需求将加速。技术层面,存储芯片架构正从2D向3D深层次变革,NAND堆叠层数向5xx层及以上演进,国金证券指出工艺复杂度提升将带动高深宽比刻蚀及先进薄膜沉积设备需求增长,这反映技术升级推动设备红利。政策层面,国内坚定推进国产化率提升,以支持半导体产业发展,显示政策驱动国产替代进程深化。

航天/

 MEDICINE

航天行业近期热点集中在可回收火箭密集验证和商业航天融资活跃方向。全球航天新闻包括SpaceX星舰V3计划3月试飞用于发射星链V3卫星,SpaceX考虑IPO目标估值超1.75万亿美元,平安证券表示2025年全球商业航天市场规模预计达到5000亿美元。产业层面,商业航天领域融资热潮涌动,2月份多家企业完成融资加速液体火箭和可重复使用技术建设;2025年完成商业航天发射50次(国家统计局称),火箭运力提升将加快卫星互联网组网进展,卫星端需求随之提升。技术层面,可回收火箭技术加速突破,朱雀三号计划第二季度回收试验,星舰V3等排队首飞,推动运力瓶颈解决。政策层面,太空制造创新发展联盟成立,推动产学研用金协同创新和标准体系建设;政策与市场双轮驱动商业航天进入多元发展模式,培育太空经济新业态。基于火箭运力突破,卫星组网和需求增长趋势将持续强化。

电力设备新能源/

ELECRTRONICS

电力设备新能源行业近期热点集中在储能、光伏组件综合利用和绿色电力领域。国务院办公厅发布《关于完善全国统一电力市场体系的实施意见》提出2030年基本建成统一市场体系,直接利好新型电力系统建设;国家能源局司长文章称2026年加快修订可再生能源法并编制“十五五”规划;工信部等六部门发布指导意见目标2027年光伏组件综合利用量累计达25万吨。产业层面,本周中证光伏产业指数上涨3.9%,中证新能源指数上涨2.6%,储能产业链表现活跃但部分领域如科创板新能源指数回落。技术层面,AIDC供电系统向全直流系统演变且输出电压等级提升,服务器电源功率密度提高催生超级电容需求,光伏组件拆解和稀贵金属回收技术取得突破。政策层面,电力市场体系完善加速,可再生能源法修订推进,光伏组件综合利用获信贷融资支持和技术研发促进,政策密集出台将推动行业高质量发展。

消费/

ELECRTRONICS

消费行业近期热点集中在消费品以旧换新、消费券和绿色消费等领域。去年消费品以旧换新带动相关商品销售2.61万亿元惠及3.66亿人次,反映政策有效刺激消费需求。春节消费延续分化表现,酒店、景区和高端酒呈现较优景气度,市场分析指出消费景气自身修复预计仍需时间。2025年最终消费支出拉动国内生产总值增长2.6个百分点,显示消费对经济贡献显著。全民发放500元通用消费券的建议可拉动消费近2万亿元,有望提振消费活力。政策层面,安排2500亿元超长期特别国债支持消费品以旧换新,设立1000亿元财政金融协同促内需专项资金,调整优化消费税征税范围、税率并推进部分品目征收环节后移,深化消费新业态新模式新场景建设。

金融地产/

ELECRTRONICS

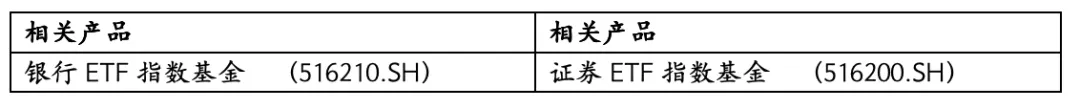
金融地产行业近期热点集中在保持资本市场健康发展、促进房地产市场回稳及挖掘住房需求潜力上。国务院研究室副主任陈昌盛强调努力促进房地产市场回稳,以修复居民和企业资产负债表。政府工作报告提出实施更加积极有为的宏观政策,包括下调政策利率和存款准备金率持续降低社会综合融资成本,社会消费品零售总额突破50万亿元(政府工作报告),设备购置投资增长11.8%(政府工作报告),表明消费和投资拉动作用增强。深化住房公积金制度改革预计可释放约5151亿元资金(机构测算),将激活潜在住房需求并提升消费增速0.7个百分点。因城施策控增量、去库存、优供给,探索盘活存量商品房用于保障性住房,深化公积金改革和优化保障性住房供给加快危旧房改造。政策层面,继续实施积极财政政策和适度宽松货币政策(中共中央政治局),深化投融资综合改革提高制度包容性和吸引力(证监会),加强重点领域风险防范多渠道加大资本补充力度,稳妥处置金融机构不良资产并健全中长期资金入市机制完善投资者保护。

医药生物/

ELECRTRONICS

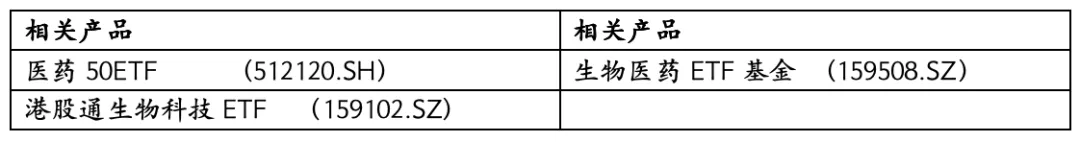
医药生物行业近期热点集中在脑机接口和创新药出海领域。生物医药首次被列为国家层面的新兴支柱产业;创新药对外BD交易2026年初总额已达2025年的22%,开源证券指出势头迅猛;机构密集调研脑机接口赛道,关注产品商业化进展。产业层面,创新药License-out交易总额从2017年25.62亿美元增长至2025年1402.74亿美元,开源证券指出2025年超70%创新药企业收入正增长,行业进入商业化收获期,表明国际化竞争力持续增强。技术层面,国家药监局2025年收到创新医疗器械特别审批申请457项,其中104项进入程序,脑机接口研发进展受关注,推动技术迭代加速。政策层面,生物医药列为新兴支柱产业,国务院强化全链条支持政策协同,解决创新药入院难问题,优化产业环境支撑创新升级。

3

海外市场 /OVERSEA

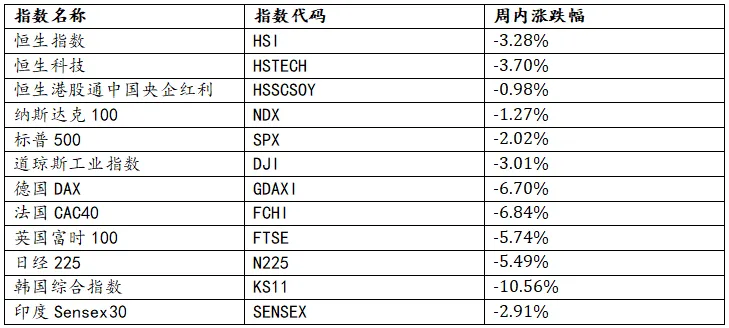
本周海外权益方面,全球市场普遍下跌。

表一:全球主要市场地区指数周内涨跌幅

数据来源:Wind,华安基金,截至2026-03-06

01

香港

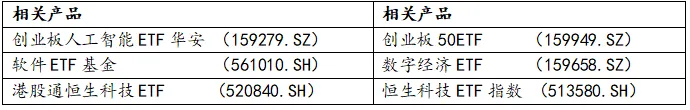
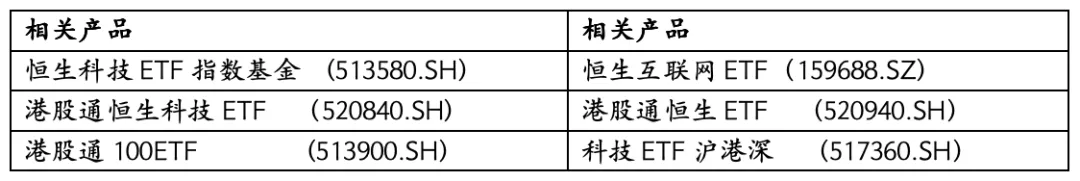
本周港股科技板块表现波动,整体呈现回暖趋势,科技指数走势显示先涨后跌但资金持续流入。半导体板块普涨,芯片企业受益于国际战略投资;生物医药板块显著走强,创新药概念股领涨并受政策利好推动;互联网板块多数下跌,面临压力但资金流入支撑。港股IPO市场延续火热,年内企业数量同比增长166.67%,融资额达892.26亿港元同比增长1013.59%,人工智能、半导体和生物医药领域主导上市热潮,AI赛道成为关键引擎,多家新兴企业上市受追捧。此外,港股上市公司近况显示IPO活动激增,创新药对外交易实现开门红,产业趋势持续升温。整体来看,影响港股科技的因素包括政策支持如生物医药被列为国家新兴支柱产业,国际事件如英伟达布局光通信领域,以及持续资金流入推动板块稳定。

本周港股央企红利板块整体呈现先强后震荡的走势,节后红利板块显著走强,随后经历窄幅震荡和回调,高股息资产表现活跃。银行板块逆势走强,表现突出;有色金属板块如钢铁、有色和稀土领涨市场,资源类板块包括油气和煤炭延续强势,但后期出现回调。板块表现原因包括南向资金持续净流入,据财联社报道累计净流入1818.40亿港元,资金聚焦金融和资源领域,以及公司盈利喜讯带动市场情绪回暖,推动高股息和资源类资产上涨。总结而言,红利板块受资金流入和资源强势支撑,但需关注回调风险。

02

美国

特朗普宣布对伊朗军事行动可能持续4至5周,美国已击沉伊朗10艘舰艇并计划彻底摧毁其海军。美联储官员耶伦表示中东冲突风险令美联储更倾向于按兵不动,卡什卡利称如果通胀降温今年晚些时候可能降息一到两次。美国财政部长表示新的15%全球进口关税预计本周生效,美国贸易代表确认对部分国家关税上调至15%,对华关税维持现有水平。中东冲突推动油轮运费飙升至创纪录水平,波罗的海交易所称基准油轮日收益达到42.4万美元。伊朗宣布霍尔木兹海峡已关闭并威胁打击所有通过的船只,土耳其国防部表示成功拦截伊朗导弹。后续需关注地缘政治紧张对石油供应、全球贸易和货币政策的连锁反应。

03

欧洲

欧洲主要股市在2月下旬呈现上涨趋势。3月初市场延续跌势并大幅下挫。随后欧洲股市集体反弹收涨。法国宣布部署航母到地中海以应对中东地区紧张局势并保障盟友安全。伊拉克关闭鲁迈拉油田并削减西库尔纳2号油田原油产量45万桶每日。后续需关注地缘政治风险及原油供应变化对经济的影响。

04

日本

日本央行紧盯伊朗冲突持续时间,4月加息窗口仍在议程上,官员评估中东局势对国内通胀路径和经济复苏的潜在干扰。中东冲突可能促使日本央行3月暂缓加息,日元走势被视为加息时机的关键因素,日本央行可能在3月会议上维持利率不变。央行行长植田和男表示,将与市场沟通稳定的长期利率,若经济和物价走势与预测一致,将继续加息。副行长冰见野良三称,现在断言基础通胀率稳定达到2%还为时过早。财务大臣片山皋月密切关注金融市场,监控石油价格和需求情况。日本财务省表示2月当局未干预外汇市场。国防部回应日本安保政策动向,批评日本“新型军国主义”,呼吁国际社会坚决抵制其妄动。后续需关注中东冲突演变对日本经济和政策的影响。

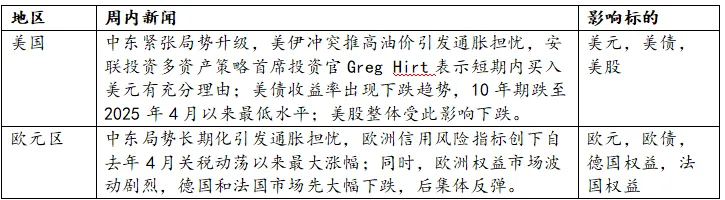
表二:周内海外主要新闻一览

数据来源:Wind,华安基金,截至2026-03-06

4

大宗商品 / COMMODITY

黄金

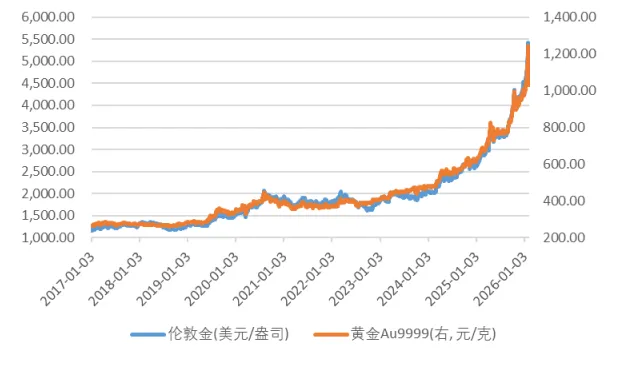
截止本周,伦敦现货黄金收于5084.69美元/盎司(周环比-3.67%),国内AU9999黄金收于1139.33元/克(周环比-0.49%)。

图二:黄金Au9999和伦敦金价格

数据来源:Wind,华安基金,截至2026-03-06

近期黄金价格受多重因素影响:美联储降息预期推迟至9月(Saxo Markets称通胀担忧引发美债收益率上行),引发市场对利率上升的担忧,导致金价上涨;中东地缘冲突升级,如美伊军事打击,推升避险需求,但油价上涨引发的通胀焦虑(高盛预测霍尔木兹海峡关闭六周可能推高亚洲通胀0.7个百分点)放大了价格波动与脆弱性;资金行为分化方面,价格敏感型资金如黄金ETF(世界黄金协会称2月全球净流入53亿美元,连续第九个月流入且资产管理规模达7010亿美元)主导短期波动,而长线配置力量如央行购金近期增强,形成多空博弈;短期或维持高波动(专家称未来48小时冲突烈度决定价格高度),但长期结构性支撑逻辑如抗通胀需求和全球储备多元化未改变。

石油

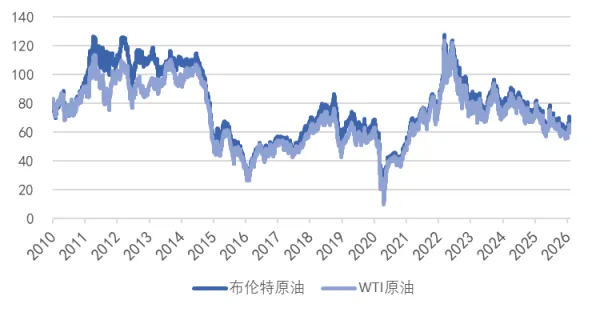
截至本周,布伦特原油期货周均价为84.31美元/桶,较上周五涨11.1美元/桶;WTI原油期货周均价为78.87美元/桶,较上周五涨11.58美元/桶。和周初相比主要油品涨跌幅分别为:布伦特原油(15.70%)、WTI原油(17.68%)。

图三:WTI原油现货价和布伦特原油现货价

数据来源:Wind,华安基金,截至2026-03-06

本周原油市场价格大幅上涨,WTI原油和布伦特原油价格均达到2024年7月以来新高。从供给端来看,全球面临每日1500万桶原油供应缺口(分析人士对CNBC表示),霍尔木兹海峡每天承载2000万桶原油运输受阻导致供应紧张(中东局势分析指出),欧佩克+基本都已达到最大产能(加拿大皇家银行分析师称),美国正考虑提供油轮保险支持以缓解中东运输压力(消息人士称)。从需求端来看,需求已受涨价反噬而减少(国金证券研报表示),欧佩克增产措施被评估为杯水车薪无法缓解需求压力(分析人士指出),短期油价波动存在较大不确定性影响需求预期(公告显示)。全球机构判断原油市场当前由地缘政治风险驱动,高波动率将持续(国金证券),油价突破每桶100美元是明显威胁(加拿大皇家银行),国际油价可能会飙升到三位数(分析人士预测)。全球地缘冲突方面,美国和以色列对伊朗发起军事打击扰乱全球能源供应预期,中东局势紧张升级导致霍尔木兹海峡进入事实关闭状态。展望后市,从供需看供给紧张加剧而需求受抑,基本面显示2026年可能继续累库(国金证券),油轮运费飙升至创纪录水平进一步加剧贸易压力。

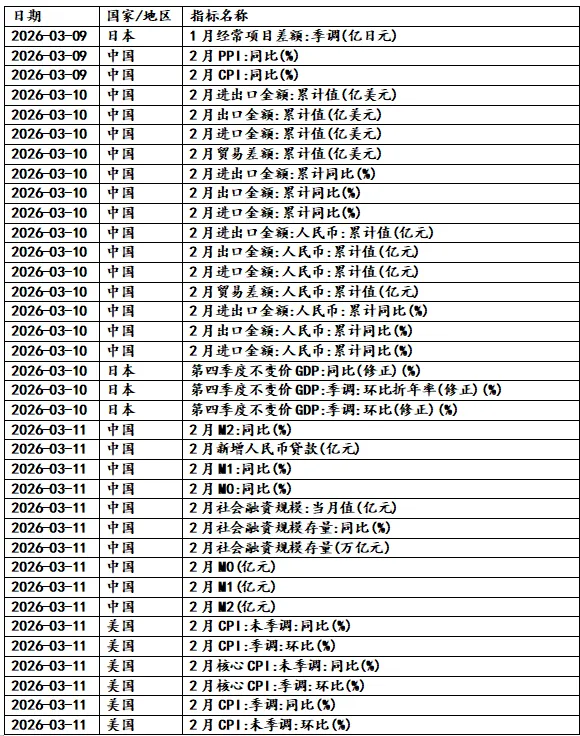
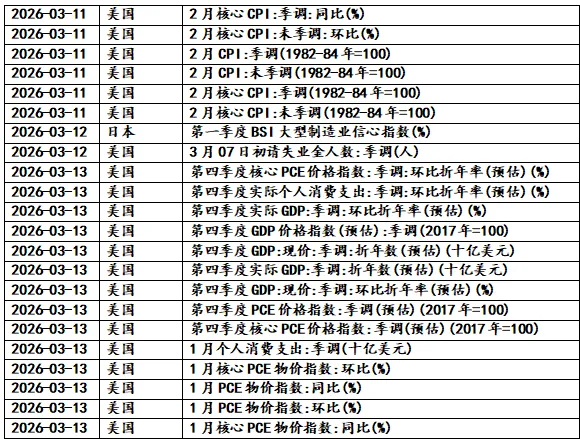
下周全球投资日历/

GLOBAL INVESTMENT

数据来源:Wind,华安基金,截至2026-03-06

END

风险提示:本报告所载信息或所表达的意见仅为提供参考之目的,并不构成对买入或卖出此报告中所提及的任何证券的建议。

本报告非为对相关证券或市场的完整表述或概括,有关数据仅供参考,本公司不对其中的任何错漏和疏忽承担法律责任。投资者购买本公司旗下的产品时,应认真阅读相关法律文件。基金有风险,投资需谨慎。黄金ETF,其风险收益特征与国内黄金现货价格的风险收益特征相似,不同于股票基金、混合基金、债券基金和货币市场基金。其联接基金主要通过投资目标ETF紧密跟踪标的指数的表现。对于境外基金产品,投资者应认真阅读基金招募说明书的风险揭示章节以更好的了解海外资产的投资风险。基金有风险,投资需谨慎。关于ETF产品申购、赎回费率,投资者在办理申购或赎回时,销售机构可按照不超过 0.5%的标准收取一定的费用/佣金,其中包含交易所、登记结算机构等收取的相关费用。

最新文章

随机文章