当前位置:首页>行情>云瓴周评 |节后开市行情显降温,商家虽谨慎但不恐慌

云瓴周评 |节后开市行情显降温,商家虽谨慎但不恐慌

  • 2026-10-25 04:19:09
云瓴周评 |节后开市行情显降温,商家虽谨慎但不恐慌

点击蓝字关注我们

 一、

本周印象

春节后正式开市第一周,行情热度、市场活跃度、价格敏感度明显不如春节前,市场商家谨慎、观望情绪有所增加,涨价数量减、跌价数量增,持续2个多月的涨多跌少局面又再次转变为跌多升少态势。如果说春节前的市场是低位反弹时期,春节后的行情则属于反弹后的震荡、调整阶段,是市场行情发展的正常路径,没有只涨不跌的涨价品种,也没有只跌不涨的跌价品种,涨涨落落、周而复始、震荡前行才是市场行情的常态。因此,当前的市场,虽然商家再投资谨慎了,但市场关注度、投资情绪、投资积极性并没有逆转,市场人气基础仍好,只是等待新题材来拉动和推动。2026年仍将震荡难稳。
熊市背景下,实际需求才是支撑和推动行情发展的关键题材。春节后货源走销缓、成交量小、商家购销积极性下降是导致本次行情降温的关键。需求不足,减少了市场成交量和换手率,降低了市场活跃度、打压了市场人气提升;需求放缓,相当于放大了供应端压力,进一步拉长了供大于求的矛盾转化速度,从而导致商家投资动能下降,涨价数量减、跌价数量增。但时下正值新一年春种时节,行情普低下价格再降,有利于进一步加速生产调减幅度和速度,此时价降,属于利好题材,为后续行情发展奠定基础和支撑。
一年一度春种时节已拉开序幕,一年之计在于春,春种涉及常用大宗品种较多,市场权重占比较大。2025年,种植户多“高价买苗、低价卖货”,亏损比例大增,因此,2026年种植端将呈现加速淘汰态势,只是当前药价低,但籽种秧苗价更低,次产区将大幅减种、老产区大多惯性种植、无奈被动种植、小规模精细化种植,2026年将成为中药材生产端加速减种的转折年。生产端压力将开始减轻,投资预期和逻辑将日渐清晰。
同时,3月还将是倒春寒多发时期,天气题材的不确定性也会带来行情的不稳定性。当前的市场,利好因素也在缓慢聚集,市场商家虽谨慎但整体并不恐慌。

 二、

本周关键词

1、行情热度降温。节后市场开市,热度明显不如前期,涨价数量减、跌价数量增,商家谨慎观望情绪升,市场经过前期多涨后,进入阶段性调整时期。
2、跌多涨少再现。本周再一次出现跌多涨少态势,说明当前市场整体支撑还并不牢固和强势,前期的价涨是反弹不是反转,当下仍处熊市底部煎熬期。
3、种植积极性下降明显。受2025年种植户亏损比例大增影响,2026年种植积极性呈现大幅下降态势,租地大户、跟风种植户明显减少,农民种植面临品种选择难的困境,2026年中药材生产端将呈现加速竞争淘汰态势。
4、需求不足。春节后的市场,实销明显不如前期,终端需求的下降,打压了商家购销积极性和人气投资指数,实销已成为当前影响行情波动的最关键题材。
5、商家虽谨慎但不恐慌。新时期、新周期、新资金、新思维背景下,商家参与主体素质提升、经营理念提升,越是危中才有机,越是大家共识的商机往往最后是“伤己”,时下的市场商家整体虽谨慎但并不恐慌。

 三、

本周行情涨跌榜

(一)下跌品种分析

表1 本周市场降价热点品种(单位:元/千克)

本周跌价品种统计数据为9个,跌价数量呈现增加之势,说明随着传统用药旺季已到后期,商家、终端补货积极性下降;同时经过前期多反弹行情拉动,低价品种大多上一台阶,市场进入实销时期,商家再投资动能下降,谨慎观望情绪增加。
从降幅来看,本周跌幅10%以上有2个,跌幅5%以上的合计有6个,跌幅呈现加大态势。
从品种跌价频率来看,本周不少品种为新增跌价品种,市场行情进入分化期;
从品种权重分布来看,多为中小类品种,对市场人气影响作用相对较小。
本周降价其它题材主要还是生产量增导致的价滑以及需求不足、商家积极销售、竞价销售导致的行情回调。
从商家关注度来看,本周降价品种关注等级并不高,外围商家参与力度多不大。

品种点评

麦冬:常用特大宗药食两用品种,产地集中,而需求量大,产地商牢牢掌控价格话语权,这几年,行情一直在高位震荡坚挺运行。产新短暂低开,产新后随着货源消化又强势上涨,参与商大多获利较丰,专营商资金实力明显提升,当前的麦冬,资金属性已较为明显。几年价好,产地生产扩大;2025年无明显天气利好题材;加之2026年春节后需求不足、商家谨慎,诸多利空题材叠加,使得今年产新以来,行情出现大跌态势,因价降过猛,短期内关注反弹机会。同时,麦冬是2026年产新的第一个大宗品种,其行情涨跌变化对市场商家预期也有直接影响作用。

玫瑰花:2025年受新增集采利好题材影响,山东玫瑰强势上涨、翻倍上涨,为市场人气、情绪提升起到了重大推动作用。但随着集采迟迟难落地,持货商家也开始积极兑现,致使近期行情回调,后市还是重点关注实际需求情况及不久后产新开盘情况。
板蓝根:2024年价超跌,种植户多亏损,属于提前回调到位的品种,2025年生产面积大减,商家积极抄底,致使产新行情高开,但毕竟库存有量,加之用季将过,需求将减,同时价上一台阶后,再入手商家减少,近期行情也显回调。2026年种植期将到,重点关注今年实际种植情况。
其它品种:山柰库存薄弱,又有减产题材,2025年产新后行情短暂低开后又强势反弹上来,但2026年春节后调料整体走动不快,板块品种跌价多,加之进口来货冲击,致使行情又显萎靡,后市关注货源实销,此价外围商家关注力度已小。白豆蔻、公丁香属于进口调料品种,受近期来货增加、需求不足、板块降温、持货商积极销售等影响,行情也出现回调态势,但需要关注的当前国际局势混乱,意外题材较多,对进口类品种影响也需要多关注。青葙子小品种,前期价升幅大,但进入实销后,需求不足,货源走缓难兑现,持货商多积极销售,行情回调也属于正常。密蒙花产新,高价刺激采集,而小品种一旦生产跟上,价格下跌幅度速度也较快,目前行情也重回低位。牛黄价跌明显,后市关注反弹机会。

(二)上涨品种分析

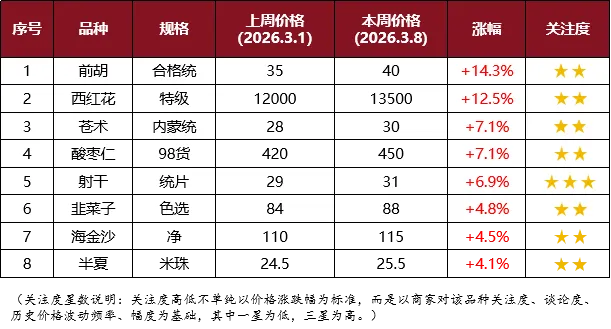
本周涨价品种统计数据为8个,与春节前相比,涨价数量呈现明显缩减态势,说明经过前期持续多涨后的市场进入阶段性震荡调整时期。

从涨幅来看,本周涨幅超10%有2个,涨幅超5%有5个,整体涨幅仍不小,说明当前的市场,商家情绪指数仍处高位,市场虽谨慎但并不恐慌,热点仍时有出现。
从权重品种分布来看,本周常用大宗品种占比仍不小,说明市场投资情绪并未逆转。
从涨价题材来看,本周涨价品种主要有战争题材、低价抄底题材、反弹题材、质量题材、人气题材等,题材仍呈现多元化态势。
从商家关注度来看,本周涨价关注等级多为2级,专营商积极,外围商观望,市场并未形成合力。
品种点评

本周价涨品种,老热点占比仍不小,新热点分散发展,随着老热点价涨一台阶,商家关注跟进力度减,对市场人气提升作用在减弱,后市期待新强势热点接力。

酸枣仁涨后能坚挺运行,说明支撑较为强势。

苍术人气关注力度不减,节后行情又继续显升。

射干商家过度关注,致使行情提前启动,价格坚挺续升。

半夏货源大多已集中,底部支撑坚挺,持货商信心平稳。

韭菜子量少,价高位续高。

海金沙低价反弹。

前胡行情两极分化,家种量大价超跌,合格货少价显升。

(更多涨价品种详细点评请关注“2026年春节后涨价品种点评-数量减、涨速缓,商家观望情绪增,难道市场热度已过?”一文2026年春节后涨价品种点评——数量减、涨速缓,商家观望情绪增,难道市场热度已过?)。
 四、

下周行情走势

1. 重点关注春种情况

阳春三月,是春种高峰、集中时期,种植是生产源头,种植面积的大小直接决定了供应端产量增减,直接影响了商家投资心理和预期,属于2026年重大题材之一。

2. 重点关注产销博弈情况

春节过后,新货干度提升,将进入集中上市时期,2025年供应端压力将显现。供应量增,需求端将是影响行情涨跌或者平稳的关键。2026年,实销题材将是影响行情波动的关键题材。

3. 行情两极分化继续

当前的市场,人气仍在,热点品种关注力度大,行情难稳;无人关注的品种受市场需求不足影响,行情继续疲软运行,行情两极分化继续加速。

4. 硬疲牌态势持续

时下的市场,需求端不足、供应端有量;市场商家积极销售,价格内卷竞争依旧严重,因此,短期内,旺季不旺态势仍将持续。

5. 中小类品种板块需要关注

中小类品种板块因专营性强,属于商家忽视板块,库存量不大,一旦有题材推动,行情波动起伏将大。 
END

本文基于中康云瓴中药产业数据系统实时监测分析,

如需获取更多原料行情及产业报告,

请关注公众号【中康云瓴】获取专属服务。
中康云瓴数据平台为医药从业者提供:

价格

趋势预测

中药材

数据库

智能

采购计划

行业大盘

市场动态

竞争分析

💻 电脑端深度分析:官网直达 https://yl.sinohealth.com/

📱 移动端便捷查询:点击下图或从公众号主页菜单栏【数据平台】进入小程序。
⬇ 公众号最新资讯:关注中康云瓴,获取更多市场分析/产业报告/蓝皮书。

喜欢本期内容的话,记得

分享

点赞

在看

最新文章

随机文章