当前位置:首页>行情>华安ETF周度行情报告|2026年3月第二期

华安ETF周度行情报告|2026年3月第二期

  • 2026-10-23 14:38:48
华安ETF周度行情报告|2026年3月第二期

智诚相伴

INSIGHTFUL PARTNER

华安ETF

周度行情报告

WEEKLY

REPORT

1

A股市场回顾 / DOMESTIC

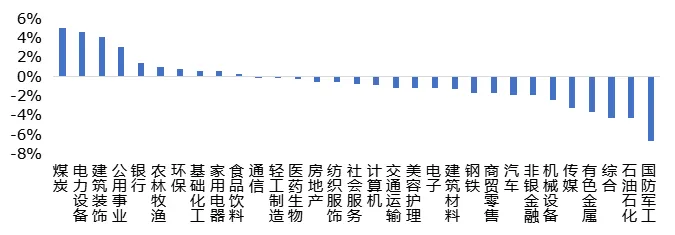
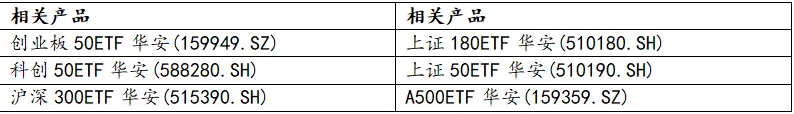
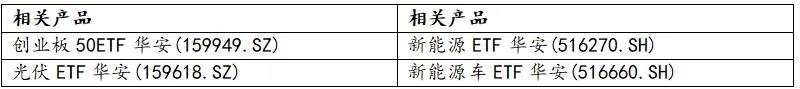
本周A股市场整体呈现分化趋势,主要指数表现不一:沪深300涨0.19%,中证500跌1.44%,中证1000跌0.42%,创业板50涨2.62%,科创50跌2.88%。交易面,A股市场本周日均成交额在2.4万亿左右,市场投资热情回落。本周市场热点依次为算力硬件、锂电池、创新药、商业航天、新能源、化工,板块呈现快速轮动特征,算力硬件和新能源反复活跃,油气和小金属表现低迷。商业航天受政策支持加快发展卫星互联网,建议关注该成长板块。

图一:申万一级各板块表现(%)

数据来源:Wind,华安基金,2026-03-09至2026-03-13

近期中国宏观经济呈现企稳回升态势。货币政策方面,人民银行继续实施适度宽松政策,灵活高效运用降准降息等多种工具,强化逆周期和跨周期调节,构建科学稳健的货币政策体系以创造适宜金融环境,央行表示将畅通传导渠道并优化结构性工具精准滴灌重点领域。财政政策方面,中央财政坚持更加积极的基调,安排1000亿元支持财政金融协同促内需,财政部预计可带动万亿级信贷规模,同时强化政策协同提升调控效率,发改委表示将安排更多资金释放消费潜力。产业政策方面,全链条推动集成电路、工业母机、高端仪器等关键核心技术攻关,发改委称将取得决定性突破;同步推进万兆光网和5G-A规模商用,统筹建设卫星系统及低空基础设施,培育海洋生物医药等新兴产业。就业政策纳入宏观协同框架强化实施。整体来看,短期政策协同发力支撑经济修复,中长期创新驱动将持续优化产业结构。

2

行业点评/ INDUSTRY

人工智能/

 CONSUMPTION

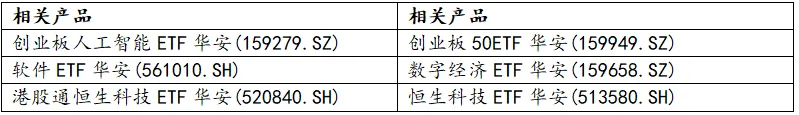
人工智能行业近期热点集中在光模块、大模型投资和AI芯片研发领域。英伟达计划未来5年投入260亿美元开发AI大模型,远超OpenAI的30亿美元投资,推动全栈式转型;国家发展改革委主任宣布“十五五”末人工智能产业规模目标达10万亿元以上;广东省重点布局GPU、FPGA、NPU等高端AI芯片及存算一体创新解决方案。产业层面,人工智能产业链整体景气度高,光模块板块业绩增长显著验证需求旺盛,中上游芯片和算法框架成为投资重点,行业处于快速发展阶段,技术创新和应用场景持续拓展。技术层面,AI芯片研发加速,包括类脑计算和光子计算等创新方向,企业向全栈式能力转型,大模型商业变现带动算力需求增长。政策层面,政府工作报告七次提及人工智能,深化“人工智能+”行动,推动智能终端推广和行业应用规模化,工信部大力促进工业智能化,政策支持力度加大,产业规模预期强劲扩张。

电子/

 FINANCE

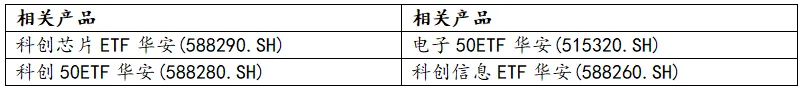
电子行业近期热点集中在半导体和芯片产业,特别是算力需求驱动的硬件领域。SIA美国半导体产业协会称2026年1月全球半导体销售额达825.4亿美元同比增长46.1%,SEMI中国总裁表示AI算力推动下全球半导体市场2026年有望达万亿美元规模,TrendForce集邦咨询报告2025Q4全球前十大晶圆代工厂产值季增2.6%至463亿美元。产业层面,全球半导体销售额连续27个月同比正增长且晶圆代工产能利用率高位运行,部分国际芯片厂商酝酿4月起调价最高涨幅85%,显示供给紧张和需求旺盛推动行业景气度持续提升。技术层面,市场监管总局批准发布国家标准涉及半导体器件、量子通信和仿生结构等新兴领域,促进技术标准化和应用扩展。政策层面,国家发改委将集成电路列为新兴支柱产业预计2030年产值扩大到10万亿元以上,政策支持将加速产业规模扩张。

航天/

 MEDICINE

航天行业近期热点集中在商业航天领域,成为新兴支柱产业。中国航天相关新闻包括航空航天首次被列为新兴支柱产业,政府工作报告强调培育壮大;商业航天迎来黄金发展期,预计今年多款新型火箭排队挑战回收;2026年市场规模预计达3.5万亿元同比增长超20%(赛迪智库报告)。产业层面,市场规模快速增长,千亿级国家级产业集群在无锡等地发展,火箭发射频率显著提高至最近100次仅用1年多(刘争委员数据),表明产业链成熟度提升推动景气度上行。技术层面,重复使用火箭技术推进工程化试点(如广东省规划千吨级),卫星互联网加速发展,3D打印等创新应用扩大,将有效降低发射成本。政策层面,首次定位航空航天为新兴支柱产业,国家航天局成立商业航天司并发布首个国家级指导文件,北京、上海、海南等多地密集出台支持政策,行业迎来持续政策红利期。

电力设备新能源/

ELECRTRONICS

电力设备新能源行业近期热点集中在储能、电池和绿电方向。全球电力设备新能源相关新闻包括AI算力爆发导致美国电力供应缺口扩大,电源需求大增,光储受益;海外户储多点爆发,新兴市场订单激增;政府工作报告首次将算电协同明确为新基建工程。产业层面,储能产业面临安全刚需、海外爆单和政策红利三重驱动,全球储能装机2026年预计增长60%以上,2027-2029年复合增长率30%-50%,行业景气度高企,中国企业有望受益于全球电源建设高景气。技术层面,绿电制氢氨醇等非电应用方向被看好,AI储能潜力可期。政策层面,新型储能连续三年写入政府工作报告并被明确为新兴支柱产业,全国9省落地独立储能容量电价政策;算电协同战略纳入国家新基建,绿电使用占比要求80%以上,绿证交易加速打通消纳堵点,政策红利持续释放。基于东吴证券的增长预测,储能行业有望持续扩张;基于政策要求,绿电消纳空间将进一步打开。

消费/

ELECRTRONICS

消费行业近期热点集中在服务消费、绿色低碳消费及食品结构调整方向。服务消费零售额年均增长10.4%(2022-2025),居民消费呈现趋势性变化,传统消费转向优质和绿色低碳消费,人均消费GDP从1万美元增至1.3万美元(“十四五”时期)。2月份居民消费价格同比上涨1.3%,环比上涨1.0%,食品价格同比上涨1.7%,显示整体价格温和上行趋势;消费市场规模以购买力平价换算居世界第一,表明内需基础稳固。在食品饮料领域,油摄入超出科学推荐量40%,豆奶消费不足,建议减油增豆加奶以优化结构。消费板块反弹,食品和居家用品方向表现活跃,但周度整体下跌,反映短期波动。政策层面,优化消费贷款贴息政策,取消消费领域限制,单笔贴息上限提高至3000元(对应贷款30万元),支持网络消费信贷等新兴场景;实施提振消费专项行动,安排更多政策和资金释放潜力;坚持扩大内需“三个结合”,包括惠民生促消费结合增加民生支出、投资于人与物结合提高民生投资比重。服务消费的持续高增长将推动消费升级加速。

金融地产/

ELECRTRONICS

金融地产行业近期热点集中在适度宽松的货币政策和金融法规改革。央行行长潘功胜表示继续实施适度宽松的货币政策,加大逆周期和跨周期调节力度,并称社会综合融资成本低位运行,新发放企业贷款和个人住房贷款利率处于历史低位,表明融资环境持续优化支持信贷需求。政府工作报告强调灵活高效运用降准降息等多种政策工具促进社会综合融资成本低位运行。全国人大常委会将制定金融法、金融稳定法,修改中国人民银行法等法规。上交所持续深化资本市场投融资综合改革,健全中长期资金入市机制。国家金融监管总局局长李云泽表示通过市场化方式撬动保险资金等社会资金补充金融机构资本。国家发展改革委袁达提出扩大国内需求坚持存量增量政策结合、惠民生促消费结合、投资于人与投资于物结合。政策层面,货币政策保持宽松并提高透明度,流动性充裕支撑经济向好,新金融法规加速出台。

医药生物/

ELECRTRONICS

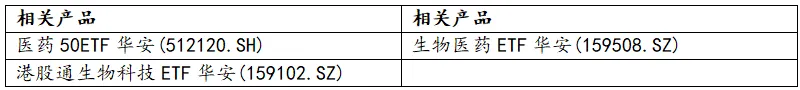
医药生物行业近期热点集中在创新药研发和BD交易。政府工作报告首次将生物医药列为国家新兴支柱产业,2026年1-2月创新药BD交易总额达532.76亿美元交易44项,医药板块经历调整后呈现V型反转资金逆势流入。产业层面,2026年至今BD总包金额超500亿美元超去年40%首付33亿美元相当于去年46%,表明创新药出海常态化全球价值提升。技术层面,创业投资基金规模1.5亿元投向创新生物医药、医疗器械、体外诊断等领域,支持技术研发持续深化。政策层面,生物医药首次定位为新兴支柱产业与集成电路、航空航天、低空经济并列,释放推动产业加速升级信号。

3

海外市场 /OVERSEA

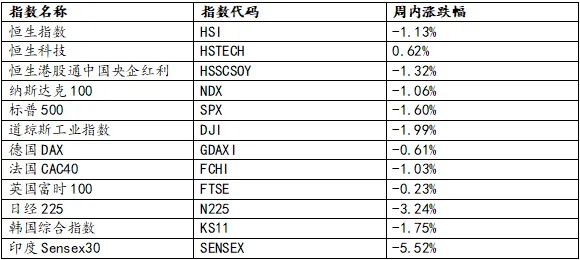
本周海外权益方面,全球市场普遍下跌。

表一:全球主要市场地区指数周内涨跌幅

数据来源:Wind,华安基金,截至2026-03-13

01

香港

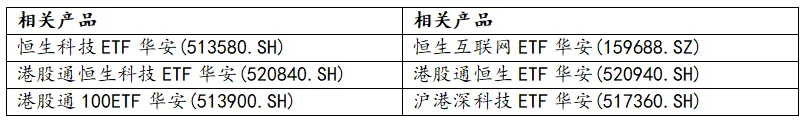
本周港股科技板块表现强劲但波动,恒生科技指数周初显著上涨但周度整体下跌。半导体板块涨幅居前,光通信概念股表现强势;生物医药板块因政策利好走强,被首次列为国家新兴支柱产业,但后期高开低走;互联网板块普遍上涨,AI概念股集体领涨。港股上市科技企业动态包括光纤通信大会聚焦AI驱动数据中心等前沿方向,以及政府深化“人工智能+”战略促进商业化应用。此外,港股上市公司资金流入持续活跃。整体来看,影响港股科技的主要因素是政策支持催化,如生物医药产业升级和人工智能加速推广。

本周港股央企红利板块整体呈现下跌趋势,资金持续流入相关领域;银行、能源(包括石油石化、煤炭)、有色金属等板块领涨,通信和电力板块也表现积极,共同推动红利指数上行。这一走势主要源于国际地缘局势不确定性,中东冲突推高油价中枢,引发通胀预期抬头,同时美元指数上行扰动流动性;国内政策强调持续反内卷,资源品的战略安全属性凸显。整体来看,港股央企红利板块在当前宏观变量交织期,凭借估值性价比高、资源品周期共振及避险需求,投资价值显著提升。

02

美国

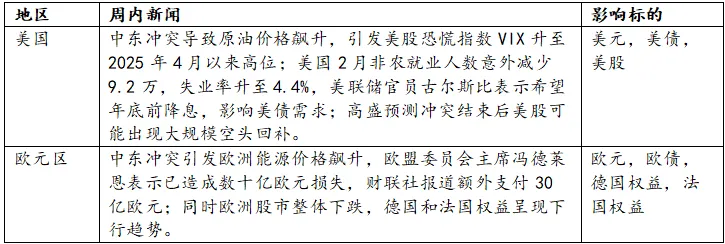
特朗普总统在3月10日表示将取消一些石油相关制裁以平抑国际油价,并计划动用战略石油储备缓解因伊朗战争引发的油价飙升,声称战事很快结束但非本周。美联储官员古尔斯比表示希望今年年底前开始降息,理事米兰警告油价冲击可能通过抑制需求对核心通胀构成压力。俄勒冈州联合另外23个州向美国国际贸易法院提起诉讼,要求阻止特朗普政府近期宣布实施的新关税措施。七国集团财长声明准备采取必要措施,包括释放储备支持全球能源供应。美国劳工部数据显示2月CPI同比上涨2.4%,核心CPI涨2.5%,市场预计美联储可能7月降息。后续需关注中东地缘政治紧张对石油供应和美国货币政策的连锁反应。

03

欧洲

欧洲央行加息预期升温,市场完全消化今年加息25个基点的可能性。欧洲央行官员表示近期加息可能性上升,需观察能源价格影响。欧元区通胀预期达2.25%,创2024年7月以来新高。欧洲股市整体呈现上涨趋势,德国和法国市场领涨。市场波动显著,部分交易日高开后收跌。后续需关注通胀压力与加息决策对经济的影响。

04

日本

日本央行维持宽松货币政策并逐步调整宽松程度,潜在通胀率正逐步向2%攀升。股市恐慌指数升至2020年新冠疫情危机以来的最高水准,高盛警告大幅回调风险加剧,高波动性可能持续到地缘政治局势明朗。国债收益率上升趋势明显,10年期收益率在3月9日达到2.205%,30年期收益率上升至3.5%。外资买进日债出现净流出9636亿日元。日本首相强调提高增长率至关重要,需关注利率走势。后续需关注地缘政治局势的演变。

表二:周内海外主要新闻一览

数据来源:Wind,华安基金,截至2026-03-13

4

大宗商品 / COMMODITY

黄金

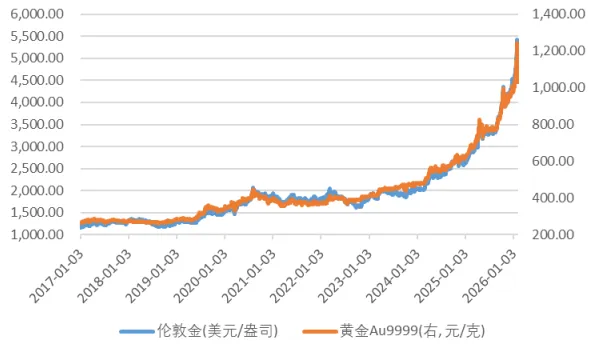
截止本周,伦敦现货黄金收于5077.94美元/盎司(周环比-1.74%),国内AU9999黄金收于1131.09元/克(周环比-0.87%)。

图二:黄金Au9999和伦敦金价格

数据来源:Wind,华安基金,截至2026-03-13

黄金价格近期受多重因素影响:美联储官员古尔斯比表示年底前可能降息,但市场预期降息推迟至9月或不降息,关注CPI数据,引发利率方向预期变化,导致金价本周累跌2.06%;中东冲突推升避险需求,恐慌情绪反复,卡塔尔能源部长警告海湾可能停止能源出口,油价本周累涨35.6%,引发滞胀担忧,市场结构脆弱性放大波动;价格敏感型资金如期货主导短期波动,而长线配置力量如央行购金增强,央行数据显示连续16个月增持黄金,2月末储备7422万盎司环比增3万盎司,形成多空博弈。短期或维持高波动,但长期结构性支撑如去美元化、抗通胀需求未改变,专家警告主权债务危机可能引发黄金大规模重估,经历调整后有望重拾基本面。

石油

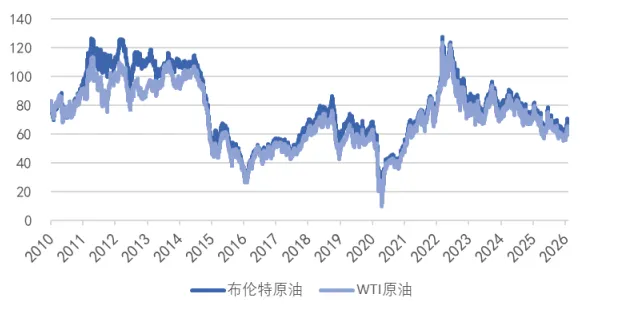
截至本周,布伦特原油期货周均价为101.75美元/桶,较上周五涨8.43美元/桶;WTI原油期货周均价为96.39美元/桶,较上周五涨5.12美元/桶。和周初相比主要油品涨跌幅分别为:布伦特原油(9.77%)、WTI原油(6.04%)。

图三:WTI原油现货价和布伦特原油现货价

数据来源:Wind,华安基金,截至2026-03-13

本周原油市场表现强劲,价格大幅上涨,WTI原油和布伦特原油均创近期新高。供给端来看,科威特削减部分油田石油产量,伊拉克和卡塔尔宣布减产,卡塔尔警告中东冲突可能迫使海湾地区在数周内停止能源出口,国际能源署提议释放史上最大规模4亿桶石油储备以缓解供应中断,2026年全球石油供应预期从每日增加240万桶下调至110万桶。需求端来看,国际能源署下调2026年全球石油需求增长预期至每日64万桶,此前为85万桶,韩国产业通商资源部发布一级预警打击哄抬油价等扰乱市场行为,新加坡船用燃料供应商只能履行部分交付协议,日本炼油企业申请释放国家战略储备原油应对潜在危机。全球机构如高盛和瑞银上调第二季度布伦特原油价格预测至76美元和72美元,高盛预测若霍尔木兹海峡封锁期延长至3周及以上,年底国际原油价格可能抬高至93美元。地缘冲突方面,中东紧张局势加剧,霍尔木兹海峡航运中断风险持续,卡塔尔警告冲突或导致能源出口停止。展望后市,供应减少(如减产和出口受阻)叠加地缘政治风险加剧主导市场,尽管需求增长预期下调,但短期供应冲击和机构预测看好支撑高位。

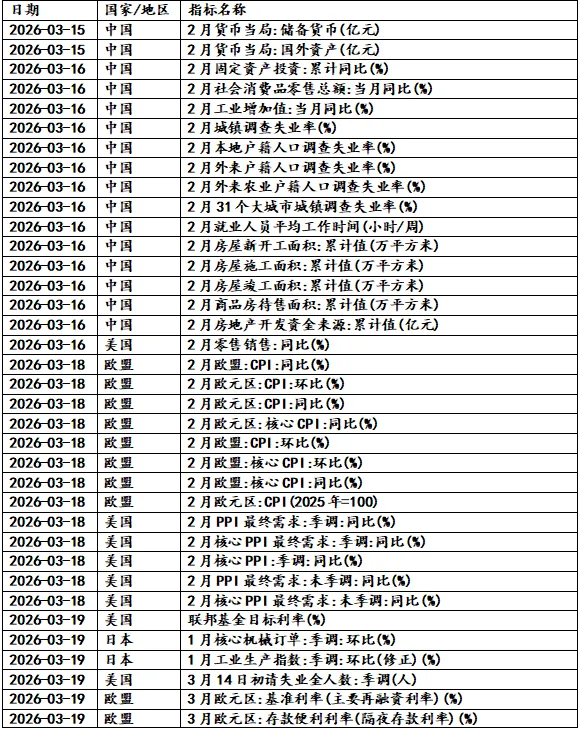
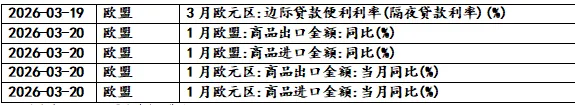
下周全球投资日历/

GLOBAL INVESTMENT

数据来源:Wind,华安基金,截至2026-03-13

END

风险提示:本报告所载信息或所表达的意见仅为提供参考之目的,并不构成对买入或卖出此报告中所提及的任何证券的建议。

本报告非为对相关证券或市场的完整表述或概括,有关数据仅供参考,本公司不对其中的任何错漏和疏忽承担法律责任。投资者购买本公司旗下的产品时,应认真阅读相关法律文件。基金有风险,投资需谨慎。黄金ETF,其风险收益特征与国内黄金现货价格的风险收益特征相似,不同于股票基金、混合基金、债券基金和货币市场基金。其联接基金主要通过投资目标ETF紧密跟踪标的指数的表现。对于境外基金产品,投资者应认真阅读基金招募说明书的风险揭示章节以更好的了解海外资产的投资风险。基金有风险,投资需谨慎。关于ETF产品申购、赎回费率,投资者在办理申购或赎回时,销售机构可按照不超过 0.5%的标准收取一定的费用/佣金,其中包含交易所、登记结算机构等收取的相关费用。

最新文章

随机文章