医药生物板块:五轮行情复盘(下)
- 2026-10-23 16:11:35
医药生物板块:五轮行情复盘(下)这波领涨的是:医疗服务(+225%),医疗器械(+169%),生物制品(+148%)。 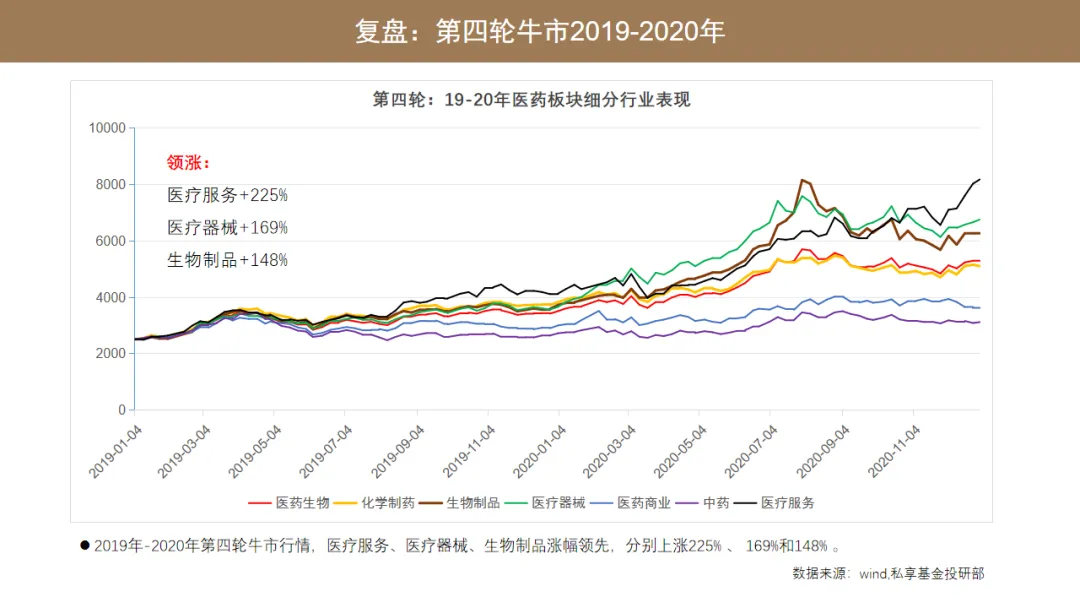
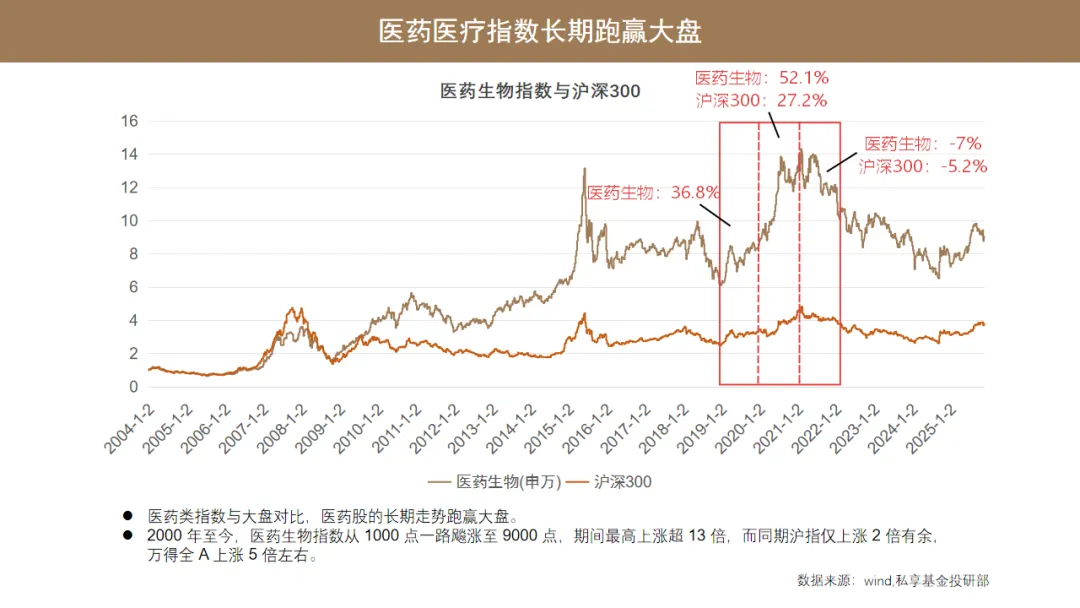
2019年先抑后扬,全年上涨36.8%。2020年成为市场最亮眼的明星,全年暴涨52.1%,大幅跑赢沪深300(27.2%)。2021年上半年冲高后剧烈调整,全年下跌7.0%,而沪深300下跌5.2%,结束了持续两年的超额收益。 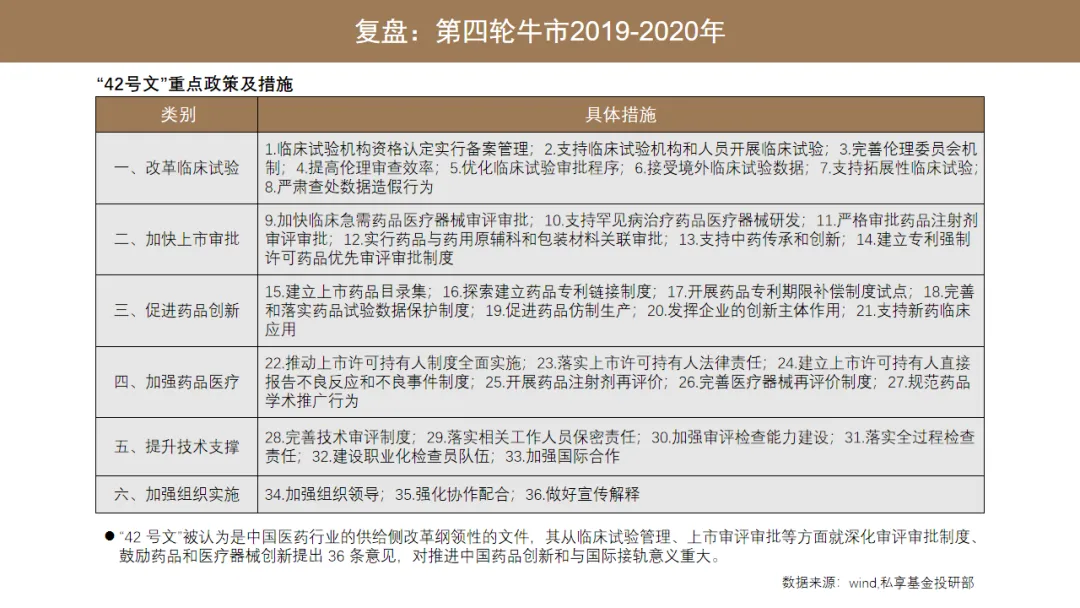
4.政策影响:2017 年 10 月 ,中共中央办公厅、国务院办公厅印发了《关于深化审评审批制度改革鼓励药品医疗器械创新的意见》即“42 号文” 。“42 号文”被认为是中国医药行业的供给侧改革纲领性的文件,从临床试验管理、上市审评审批等方面就深化审评审批制度、鼓励药品和医疗器械创新提出 36 条意见,对推进中国药品创新和与国际接轨意义重大。临床价值导向的审评审批、突破性治疗药物程序等,资源向头部创新企业集中。 5.带量采购常态化和扩围:从药品到冠脉支架、骨科耗材,控费压力传导至更广泛领域,彻底颠覆了仿制药和高值耗材的商业模式。 6.创新药医保谈判机制成熟:实现了“当年上市、当年谈判、当年进医保”,加速了创新药的放量,但也带来了“灵魂砍价”下的价格压力。 “赛道投资”的巅峰与瓦解:市场将CXO、医疗服务、创新药等视为“黄金赛道”,给予极高的长期增长假设和估值溢价,机构持仓高度集中。 疫情主题的快速轮动与炒作:从口罩、检测试剂、手套到疫苗、新冠药,主题随着疫情发展和产品进展而快速切换。 估值体系的颠覆与回归:核心资产估值从PEG走向DCF(远期现金流贴现),透支未来多年增长。2021年下半年,在政策压力、高估值和交易拥挤的共同作用下,估值体系开始剧烈修正。 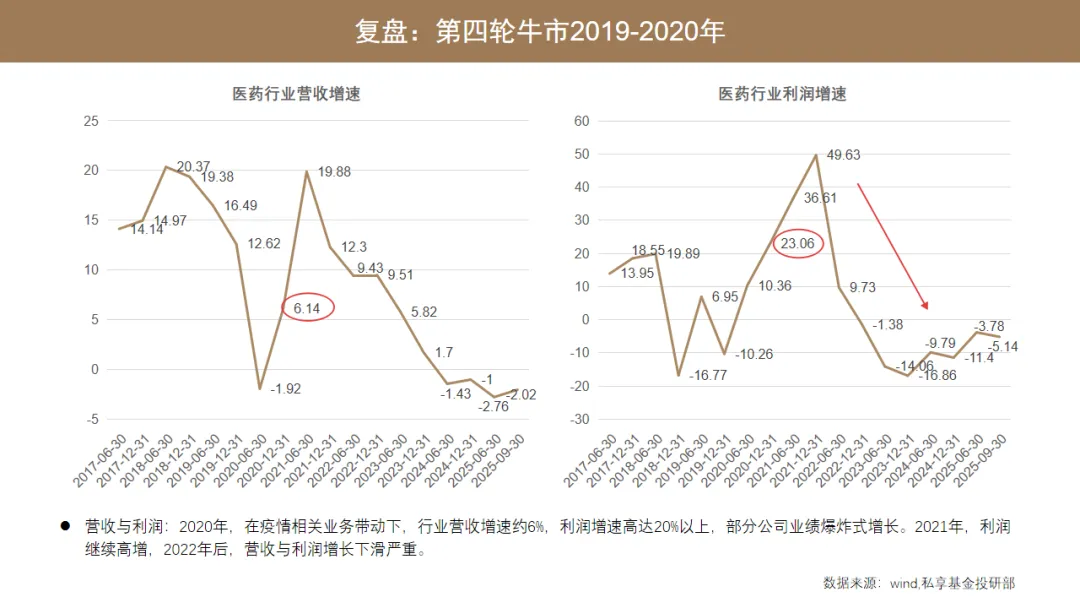
营收与利润:2020年,在疫情相关业务带动下,行业营收增速约6%,利润增速高达20%以上,部分公司业绩爆炸式增长。2022年,基数效应和疫情业务分化导致利润增速回落。 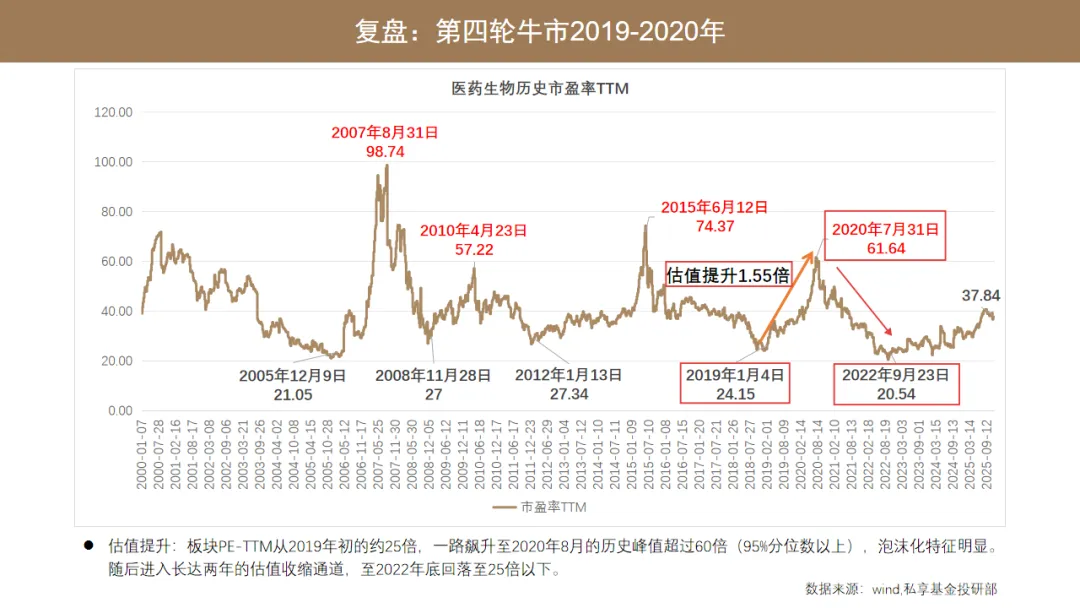
估值提升:板块PE-TTM从2019年初的约25倍,一路飙升至2020年8月的历史峰值超过60倍(95%分位数以上),整体估值提升1.55倍,泡沫化特征明显。随后进入长达两年的估值收缩通道,至2022年底回落至25倍以下。 英科医疗(+3800%):一次性手套全球需求暴增,纯粹的疫情受益股; 康希诺(+1250%):新冠疫苗研发企业,技术路线受追捧; 智飞生物(+680%):代理默沙东HPV疫苗+自主新冠疫苗; 药明康德(+420%):CXO绝对龙头,全球一体化平台; 爱尔眼科(+380%):医疗服务龙头,连锁扩张持续推进; 爱美客(+350%):医美玻尿酸龙头,消费升级概念; 片仔癀(+320%):中药消费品,估值体系重构。 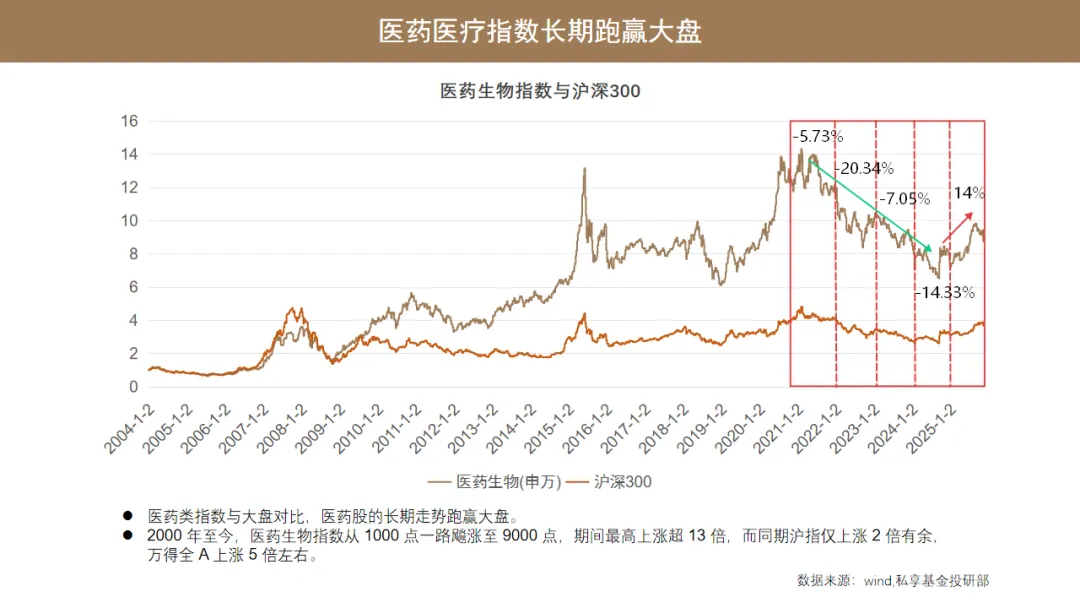
从2021年起,医药进入漫长的下跌过程,2021年下跌5.73%,2022年深度调整,全年下跌20.34%,2023年震荡下行,跌7.05%,2024年继续下跌,即使在9.24行情后,全市场迎来反转,医药生物指数全年仍下跌14.33%。2025年呈现分化上行态势,在创新板块带领下,上涨14%,虽跑输沪深300,但开启了新的一轮牛市行情。 结构性牛市,非全面普涨:行情将高度集中于具备“全球竞争力”和“前沿技术”的主线。 从“国内市场博弈”转向“全球价值发现”:投资逻辑的核心从医保控费下的成本优势,转向全球市场下的技术创新和临床价值优势。 业绩验证的重要性提升:在估值初步修复后,国际化收入的兑现、新产品的临床数据、技术平台的落地效果将成为股价继续上行的关键。 新技术主题将反复活跃:AI制药、减肥药及上游产业链、细胞基因治疗(CGT)、核药等将不断催生投资热点。 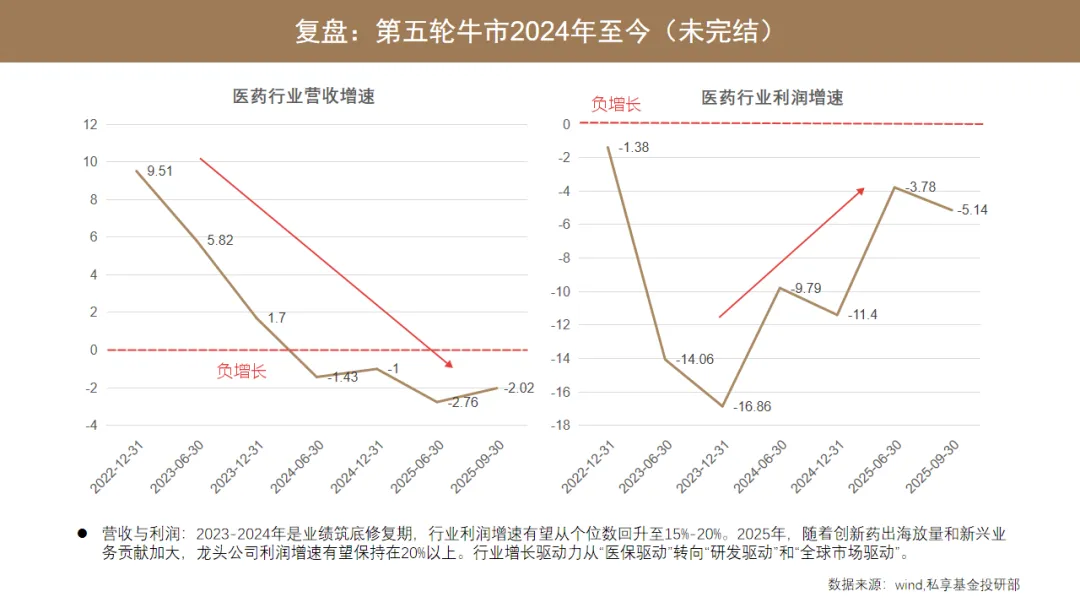
营收与利润:2021-2025年是业绩持续下行,行业营收从个位数下滑到负增长,利润增速持续负增长,2023年后负增长幅度收窄。 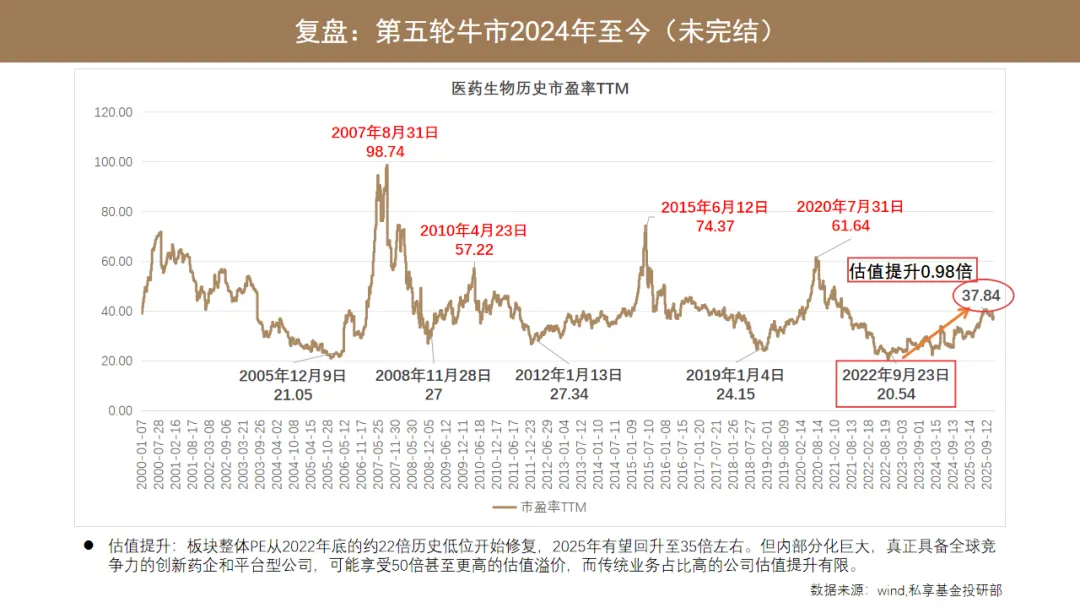
估值提升:板块整体PE从2022年底的约22倍历史低位开始修复,2025年底回升至37倍左右,整体估值提升了接近一倍。 常山药业(1063%):GLP - 1 减肥药研发预期叠加实控人股权转让; 和铂医药-B(585%):与阿斯利康、大塚制药、百时美施贵宝(BMS)达成合作; 科伦博泰生物-B(570%):与默沙东的合作以及创新药上市; 浩欧博(525%):股东变化; 康方生物(455%):创新药产品突破,对外合作; 三生制药(390%):与辉瑞重大BD交易提振估值。
回顾前面这几轮医药板块的牛市,我们可以看到,它有几个共性的特点。 第一,政策是医药最大的周期。包括医药、医疗还有医保上面的政策改革,对于医药板块的触动是很大。 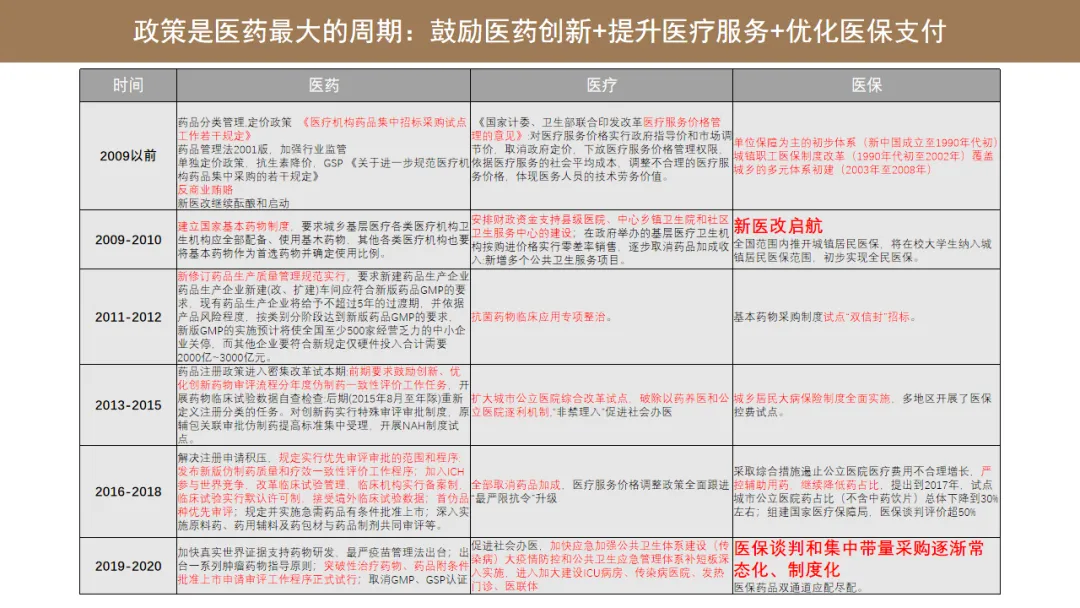
我们可以看到,2009 年的医改、2017 年的 42 号文,还有 2018 年医保局成立之后的集采和医保谈判,以及对创新药、创新医疗器械的鼓励,这些都重塑了整个医药板块的发展路径。 第二,创新是主旋律。主要是一些新技术、新业态、新模式的发展。 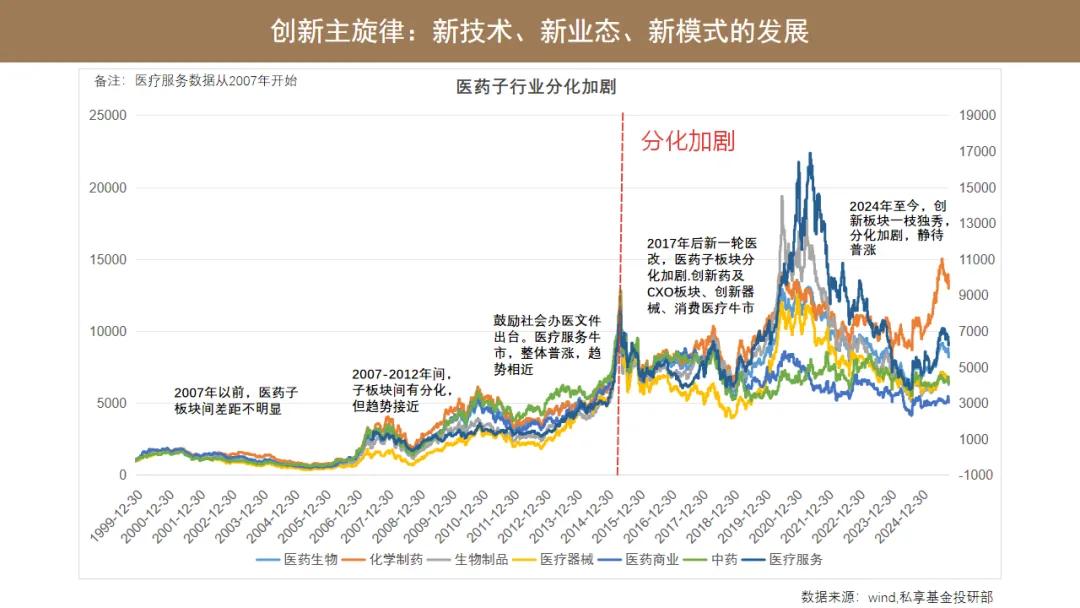
早期的医药板块的子行业分化是不大,它们的走势相对比较一致。到了 2013 年到 2015 年这波行情之后,分化就越来越大。到 2024 年目前为止的第五次行情,就只有创新药板块,以及创新药产业链 CXO,还有一些跟 AI 行情扩散的这一批 AI 医疗,涨幅相对比较大;像医疗器械、医药商业、生物制品这些,涨幅都很小。 第三,每一波行情的行业业绩拐点,跟行情的相关性还是比较高的。我们可以回顾一下,过去医药生物板块每一轮的营收跟利润的低点,基本上跟行情启动的时间是相关的。 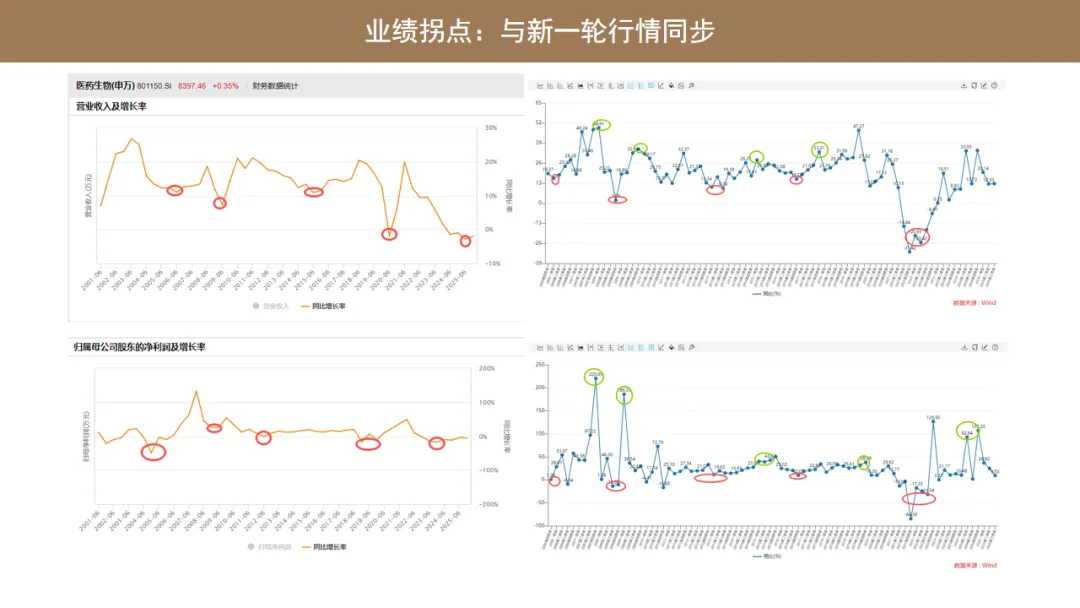
我们可以看到,这波行情目前是估值提升的比较多,基本面的状况,营收跟利润,目前还没有进入到上升通道,也就意味着这波行情真正的基本面带来的机会,后面还会再演绎。 第四,医药板块有明显的估值周期,而且底线是比较明确的。 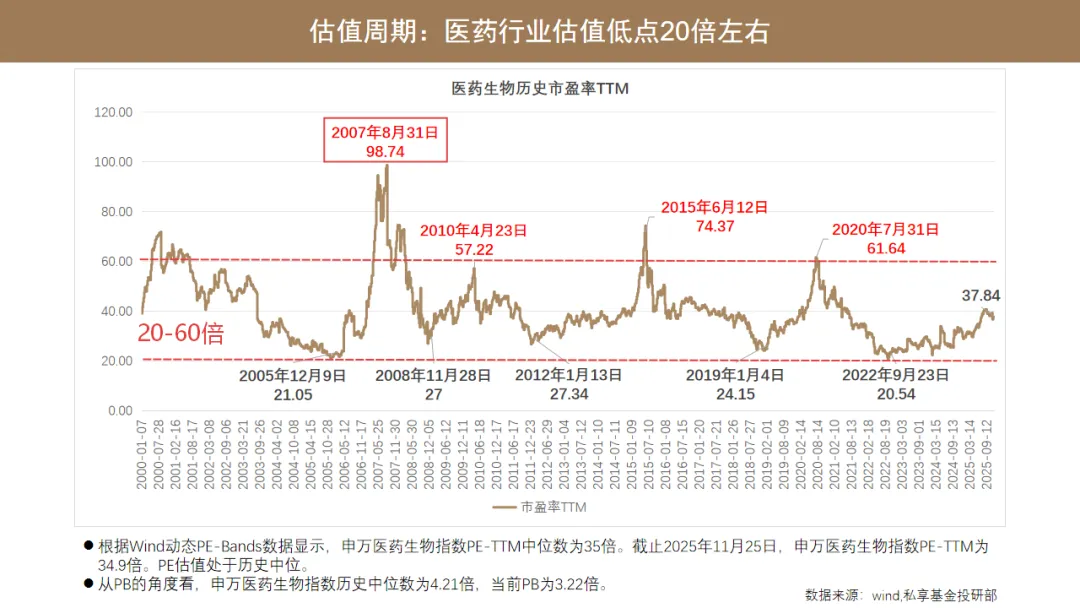
过去五轮牛市的起点,估值几乎都是在 20 倍左右,也就意味着,如果说医药生物板块下行到 20 倍左右,就是医药板块的估值低点。医药板块的估值上限比较高,早期的时候会达到接近 100 倍左右的市盈率,到后面几次牛市仍然也不会低,基本上能超过 60 倍左右的市盈率。也就是说,医药生物板块的估值区间大概是在 20 倍到 60 倍左右。 最后我们再来看一下第五次的牛市行情,从历史去看的话,估值提升还没有完全到最高位,目前大概是 37 倍左右。当前的业绩增长,目前还没有表现出来,相信后面随着宏观经济的修复,医药板块的业绩能够带来股价的进一步上涨。 医药生物板块:五轮行情复盘(上) 医药生物板块:五轮行情复盘(中)
四、第四轮牛市(2019-2020年)
(一)板块表现
(二)核心驱动力与政策影响
核心驱动力: 新冠疫情直接催生了检测、防护、疫苗、治疗药物等巨大需求,重塑了部分产业链格局。 中国医药创新成果进入收获期:国产PD-1等重磅产品上市并快速纳入医保,创新价值得到商业兑现。 资本市场改革:港交所18A章与科创板允许未盈利生物科技公司上市,打通了创新药械企业的融资闭环。全球史诗级流动性宽松,资金疯狂追逐确定性高的成长赛道。
(三)行情特征
(四)医药生物板块营收与利润表现、估值提升情况
(五)代表领域与公司
五、第五轮牛市(2024年至今-未完结)
(一)板块表现
(二)核心驱动力与政策影响
行业政策周期出现明确拐点:经过多轮集采和医保谈判,市场对政策压力的预期已充分消化,规则趋于稳定和理性。 中国创新药“出海”爆发:License-out交易金额和质量屡创新高,标志着中国创新从“中国新”迈向“全球新”,打开了十倍级的市场空间。 全球新科技浪潮:以GLP-1类药物为代表的代谢疾病领域突破,以及AI在药物研发全链条的应用,创造了全新的产业机遇。 政策影响: 支付端政策优化,医保对创新药的支付态度更加积极,续约规则改善,DRG/DIP支付对创新药械的豁免机制逐步完善。 鼓励创新的具体措施落地:国家对生物制造、合成生物等前沿领域给予产业和政策支持。 AI行业的扩散:AI行业在全球引领新一轮技术浪潮,AI促进了医药与医药器械的发展,医药研发,手术机器人、脑机接口等有了新的市场预期。
(三)行情特征
(四)医药生物板块营收与利润表现
(五)代表领域与公司
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。
