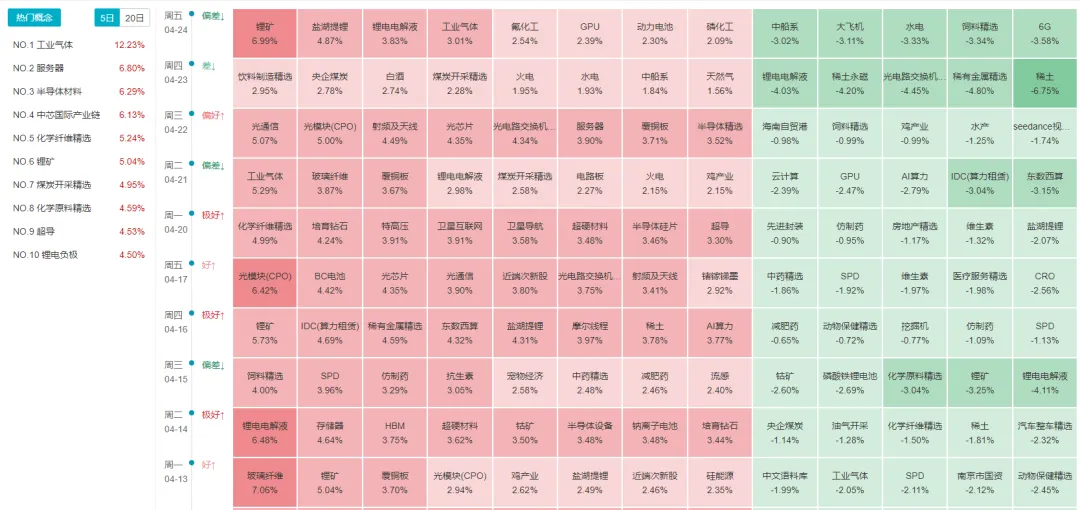
一、A股:震荡整固为主,科创成亮点
周度数据一览
| 指数 | 周一 | 周二 | 周三 | 周四 | 周五 | 周涨跌 |
|---|
| 上证 | +0.76% | +0.07% | +0.52% | -0.32% | -0.33% | +0.70% |
| 深证 | +0.55% | +0.10% | +1.30% | -0.88% | -0.69% | +0.37% |
| 创业 | -0.02% | +0.31% | +1.73% | -0.87% | -1.41% | -0.29% |
| HS300 | +0.61% | +0.22% | +0.66% | -0.28% | -0.35% | +0.86% |
| 科创50 | +1.91% | -1.64% | +1.71% | -1.28% | +1.47% | +2.13% |
| Wind全 | +0.74% | -0.04% | +0.96% | -0.89% | -0.47% | +0.28% |
逐日复盘
周一(4月21日):
全线高开,量价双升。上证单日涨0.76%,沪深300涨0.61%,科创50领涨全场达1.91%
背景上,上周国内一季度GDP数据出炉,实际GDP同比增速较去年四季度回升0.5个百分点至5%,名义GDP同比跳升至4.9%,GDP平减指数接近转正,内需贡献上升,为市场开门提气。与此同时,中东局势阶段性缓和预期边际回暖,全球风险情绪改善,亚太市场整体走强,A股受益跟随上扬
周二(4月22日):
市场高开低走,分化明显。上证指数收于4085.08点,涨0.07%,呈现"指数微涨、个股普跌"的结构性分化,权重股护盘稳住指数,但中小盘与科技成长股普遍调整,资金明显向防御性板块切换
科创50当日逆势重挫1.64%,成为拖累因素。全市场上涨不足2000家,下跌超3400家,赚钱效应显著缩水。核心主线AI方向部分品种业绩低于预期,导致成长主线冲劲减弱,科技股情绪短暂降温
周三(4月23日):
行情明显反弹,为本周最强单日
上证指数涨0.52%报4106.26点,深证成指涨1.3%,创业板指涨1.73%,北证50涨1.59%,全市场成交额25788亿元,放量1522亿元
算力硬件方向全线爆发,CPO、半导体、石墨电极板块领涨,东山精密、长光华芯、工业富联等算力权重接连触及涨停或创历史新高,算力租赁概念协创数据触及20CM涨停
美股当晚三大指数普涨形成正向传导,科技权重的亮眼表现提振全球情绪
周四(4月24日):
高开低走全线收跌
上证指数跌0.32%,报4093.25点,失守4100点关口;深证成指跌0.88%,创业板指跌0.87%;市场成交额显著放大至2.8万亿元,近4100只个股下跌,个股普跌格局明显
石油、煤炭、电力等防御性板块相对抗跌,科技成长板块延续回调
美伊谈判再现曲折、中东地缘形势扰动风险偏好,为当日A股的主要外部压制力
周五(4月25日):
小幅回调收跌,全周尾盘趋弱
上证下跌0.33%,创业板指跌1.41%,为全周单日最大跌幅
获利盘在周末前兑现,北向资金有所流出,整体成交有所收缩,市场在4100点附近进入整固态势
核心驱动与异动分析
一季度GDP数据超预期是本周A股定调的核心积极因素,市场在高位震荡但整体未破位。一季报密集披露期到来,创业板指数中AI产业链、电池、半导体赛道业绩尤为突出,2025至2027年的归母净利润同比增速预测分别为38.15%、35.25%、27.61%,业绩驱动逻辑持续支撑成长板块
值得关注的是,科创50本周大涨2.13%,为全市场最强指数,背后是算力租赁、AI算力硬件等板块轮番爆发。对比之下,创业板指小幅收跌0.29%,主要受中概科技板块海外联动走弱拖累。大盘蓝筹(沪深300 +0.86%)整体表现优于中小盘成长
二、港股:承压下行,科技股领跌
周度数据一览
| 指数 | 周一 | 周二 | 周三 | 周四 | 周五 | 涨跌幅 |
|---|
| 恒指 | +0.77% | +0.48% | -1.22% | -0.95% | +0.24% | -0.70% |
| 恒科 | +0.46% | -0.08% | -1.93% | -1.98% | +0.75% | -2.79% |
| 中概 | -0.32% | -2.89% | -0.29% | -3.17% | +1.99% | -4.69% |
| 金龙 | -0.32% | -2.60% | -0.05% | -2.47% | +1.59% | -3.85% |
逐日复盘
周一(4月21日):
港股三大指数涨跌不一,恒生指数涨0.48%报26487.48点,恒生科技指数跌0.08%;盘面上煤炭、银行股涨幅居前,科网股涨跌分化,百度、美团涨超1%,哔哩哔哩跌超3%。当日胜宏科技作为全球AI算力PCB龙头上市首日涨超50%,提振市场科技情绪。AI应用概念回调,但算力硬件顺势成为新热点
周二(4月22日):
恒生科技起盘偏弱,中概科技龙头跌幅扩大至-2.89%,美股同期科技板块回调传导拖累。债市方面,机构认为港股行情可能偏向成长,但短期资金承压
周三(4月23日):
港股全线明显下跌,恒生指数跌1.22%,恒生科技跌1.93%。港股早盘成交1426亿港元,恒生科技指数跌幅一度扩大至2.31%。美伊谈判出现反复,叠加中东地缘形势趋紧,全球风险偏好收缩,外资对港股高估值科技板块减持明显。超长周期低息车贷政策不确定性,也令汽车板块承压
周四(4月24日):
恒指续跌0.95%,恒生科技跌1.98%,中概科技龙头再跌3.17%,为全周最弱单日。美伊谈判僵局持续,外部市场风险情绪降温,叠加部分科技权重公司业绩预期下调,港股本周调整压力集中释放
周五(4月25日):
小幅反弹,恒指收涨0.24%,恒生科技涨0.75%。半导体、锂电池股走强,华虹半导体涨15.18%,中芯国际涨10.01%,受益于全球CPU市场进入新一轮涨价周期,消费电子领域CPU价格涨幅5%~10%,服务器CPU涨幅高达10%~20%,芯片涨价逻辑带来尾盘企稳
核心驱动与异动分析
本周港股在内外双重压力下收跌。外部看,美伊谈判陷入僵局,地缘风险溢价阶段性上升,外资情绪收紧;内部看,科技权重个股业绩兑现预期不一,高估值板块获利回吐明显。值得注意的是,2026年一季度港股所处的宏观环境呈现外部流动性偏紧与国内经济温和修复并存的特征,油价因中东局势升温而显著上行,推升通胀预期并带动美债收益率上行,使全球金融条件阶段性收紧,构成港股中期承压的核心背景
中概科技龙头与中国金龙指数本周均跌逾3.8%,是港股方向表现最弱的板块。相较而言,周五芯片股集体大涨,说明"算力硬件+芯片涨价"这条产业线仍是港股资金青睐的方向,但波动也较剧烈
三、美股及其他主要股指
美股
| 指数 | 周涨跌幅 |
|---|
| 道琼斯 | -0.44% |
| 纳斯达克 | +1.50% |
| 标普500 | +0.55% |
| 科技七巨头 | +1.06% |
美股本周分化,道指小幅收跌,纳指和科技七巨头逆势走强。整体走势呈"V型"——周一二回落,周三借科技财报亮眼拉升,周四再度震荡,周五纳指强劲反弹1.63%。周三美股普涨,英伟达涨超1%,谷歌、苹果、微软、亚马逊涨超2%,台积电涨超5%,AI产业链业绩驱动明显
美国3月零售销售数据环比上涨1.7%,强化了"高利率维持更长"的预期,整体而言美股在能源通胀压力与科技业绩两股力量拉扯下,维持震荡偏强格局
欧洲股市
| 指数 | 周涨跌幅 |
|---|
| 英国富时100 | -2.70% |
| 法国CAC40 | -3.17% |
| 德国DAX | -2.32% |
| 俄罗斯RTS | +1.03% |
欧洲三大股指本周全面承压,法国CAC40跌幅最深至-3.17%,英国富时100跌2.70%,德国DAX跌2.32%。核心压力来自两方面:一是中东战事推高能源价格,欧盟进口化石燃料成本大幅上升,能源支出成为欧洲家庭和企业的重要负担;二是欧洲央行在通胀担忧下态度趋向谨慎,流动性边际收紧。俄罗斯RTS本周逆势上涨1.03%,受益于油价高位带来的能源板块利好
亚太其他市场
| 指数 | 周涨跌幅 |
|---|
| 日经225 | +2.12% |
| 韩国综合指数 | +4.58% |
日经225和韩国综指为本周全球表现最突出的权益市场,分别上涨2.12%和4.58%。美伊两国可能开启新一轮谈判的乐观预期提振亚太股市,日韩股市集体高开,叠加美元走强日元被动贬值利好出口盈利预期,以及全球算力需求拉动半导体产业链景气,亚太科技制造业链条受益明显
四、公募基金
| 指数 | 周涨跌幅 |
|---|
| 万得全基指数 | +0.20% |
| 股票型基金 | +0.28% |
| 偏股混合型 | +0.41% |
| 债券型基金 | +0.04% |
| QDII基金 | -0.67% |
| QDII股票型 | -0.94% |
| 万得FOF指数 | +0.66% |
公募整体跟随A股走势,偏股类基金小幅收涨。指数增强型(+0.55%)和平衡混合型(+0.70%)是本周表现相对较好的品类。债券型基金全周收益平稳,货币基金基本持平,防御属性凸显
QDII基金本周承压明显,股票型QDII跌0.94%,混合型QDII跌0.57%,主要受港股及中概科技板块大幅回调拖累。对于持有海外配置比例较高的投资者而言,本周是净值明显缩水的一周
FOF基金(+0.66%)表现相对优异,体现了多资产配置组合在震荡环境中的缓冲效果
五、重点商品
贵金属:显著调整,"金油跷跷板"主导
| 品种 | 周涨跌幅 |
|---|
| 伦敦金现 | -2.66% |
| 伦敦银现 | -6.34% |
| COMEX黄金 | -3.16% |
| COMEX白银 | -7.52% |
| SHFE黄金 | -2.24% |
| SHFE白银 | -5.86% |
本周贵金属全线显著下跌,白银跌幅尤为剧烈,COMEX白银单周重挫7.52%,国内SHFE白银也跌近6%。黄金方面,伦敦金现全周下跌2.66%,COMEX黄金跌3.16%
为什么会跌?
这是本周最值得深入解析的大类资产逻辑。表面看是中东局势,本质是定价逻辑切换——简单类比:通常大家觉得"战争打起来,黄金就涨",但这次黄金反而跌,背后的原因是"油价涨 → 通胀担忧 → 美联储不敢降息 → 美债利率走高 → 持有黄金机会成本上升 → 金价承压"。这条链条本周清晰呈现
具体来看,受霍尔木兹海峡"梗阻"持续及美伊两周停火即将到期等因素影响,国际原油期货价格显著上涨,市场前乐观情绪已让位于对局势不确定性的担忧。油价越涨,通胀预期越高,美联储越没有动力降息
近日金价显著回撤,源于宏观逻辑共振引发的资金行为逆转
地缘局势升温导致能源价格飙升,加剧通胀担忧,促使美联储释放鹰派信号,令降息预期骤降
实际利率上行是本轮金价下跌的核心驱动,叠加美元走强、流动性冲击、交易面拥挤三大因素,共同构成黄金价格的四重压力
同时,黄金ETF连续第三周出现资金流出,持仓量在此期间减少了超过60吨,机构抛售进一步放大跌幅
原油:大幅上涨,中东供给逻辑主导
| 品种 | 周涨跌幅 |
|---|
| ICE布油 | +17.15% |
| NYMEX WTI原油 | +14.88% |
| INE原油 | +1.81% |
国际油价本周大幅飙升,ICE布油单周涨幅高达17.15%,WTI原油涨14.88%,为今年以来最大单周涨幅之一。国内INE原油涨幅相对有限(+1.81%),反映国内市场受保税库存、国储调配等因素影响,与国际油价存在阶段性价差
驱动因素十分明确:霍尔木兹海峡"梗阻"持续,国际原油期货价格显著上涨。霍尔木兹海峡连接波斯湾和阿曼湾,是沙特阿拉伯、伊拉克、卡塔尔、阿联酋等中东产油国的原油出口必经之路,全球约五分之一的石油运输经此通行。全球每日石油流量减少约13%、液化天然气流量减少20%,能源供应缺口持续扩大
机构普遍上调油价预期:高盛表示,如果霍尔木兹海峡再持续关闭一个月,布伦特原油价格在2026年全年平均水平可能超过每桶100美元
从日内结构来看,周一至周四原油基本维持连涨,周五WTI小幅回落1.01%,反映市场对停火谈判再启的短暂期待,但未改变整体强势格局
农产品与工业金属
CBOT小麦本周上涨2.84%,CBOT玉米涨1.31%,中东局势与供应链扰动在粮食市场也有一定传导。SHFE螺纹钢涨1.85%,国内基建托底需求延续。铜、铝表现平淡,LME铜全周几近持平(-0.43%),工业金属整体缺乏趋势性驱动
六、外汇市场
美元指数本周小幅上涨0.30%,整体维持强势格局
高油价推升美国通胀预期,美联储降息节奏进一步延后,美元获得基本面支撑
人民币(美元兑离岸人民币 +0.27%,即人民币小幅贬值)保持相对稳定,国内货币政策维持宽松偏向,人民币汇率在央行维稳机制下未出现大幅波动
欧元、日元、英镑对美元方向不一,但跌幅均较小。韩元、印度卢比相对弱势,分别对美元贬值0.73%和1.61%,反映新兴市场在油价冲击下的压力更为突出
卢布兑美元本周升值约0.98%(美元兑卢布跌0.98%),油价高位明显利好俄罗斯财政和汇率
七、中美国债
| 品种 | 周涨跌(BP) |
|---|
| 美国10年期 | +5BP |
| 美国2年期 | +7BP |
| 中国10年期 | -0.47BP |
| 中国2年期 | -5.81BP |
美债收益率全线上行,2年期国债利率上升7BP,10年期上升5BP。驱动逻辑与黄金下跌一致——油价暴涨强化通胀预期,市场下调美联储年内降息次数预期,短端利率上升幅度相对更大,收益率曲线趋于平坦化
中国国债收益率则走出相反方向,2年期和10年期均小幅下行,反映国内货币政策依然维持宽松基调,资金面整体宽松,债市延续偏多格局。中美利差在本周进一步扩大,这对人民币汇率构成轻微压力,但被稳汇率政策有效对冲
八、下周展望
A股展望
基本面: 一季报密集披露周进入尾声,创业板整体业绩增速预期强劲,估值分位数在历史中枢附近,泡沫化风险有限,基本面对A股持续提供支撑。国内货币宽松环境未变,资金面相对充裕
情绪面: 本周后半段A股出现小幅调整,市场情绪未能维持在高位。科技主线部分个股高位获利了结压力凸显,资金轮动加快。整体而言,市场做多意愿犹存但追高意愿有所收敛
技术面: 上证指数在4090-4110点区域反复震荡整固,4100点整数关口既是支撑也是阻力。若能守住该关口并在量能配合下有效突破,则有望重拾升势;若成交持续萎缩,需警惕短期回调至3980-4050区间。科创50上方阻力相对较小,有望继续领涨
消息面: 一是关注中东局势及霍尔木兹海峡通航最新动态,若局势缓和油价回落,有利A股整体风险偏好修复;二是国内5月1日前后是否有增量政策落地;三是创业板一季报披露收官情况,业绩超预期个股可能引发板块级行情
综合判断: 短期A股继续保持震荡整固格局,科创50和AI算力链是相对强势方向,大盘蓝筹(沪深300)在一季报支撑下有望相对平稳。建议持仓不追高,等待量能和消息面催化
港股展望
基本面: 港股在外部扰动与国内修复之间形成拉锯,但估值深度折价与南向资金的持续配置需求仍为市场提供坚实支撑。半导体涨价周期启动,对港股科技板块形成中期利好
情绪面: 本周恒生科技跌幅接近3%,中概科技龙头跌逾4.7%,显示外资短期流出压力较大。但南向资金逆势流入,南向资金累计净买入港股超34亿港元,是当前市场的重要稳定力量
技术面: 恒生指数在25800-26500点区间盘整,关键支撑位在25500点附近。恒生科技指数已从近期高点回调近5%,若外部扰动消退,技术上有修复空间
消息面: 美伊谈判进展仍是下周核心变量,若有停火延长或实质性进展消息,港股科技板块有望快速反弹。此外,五一前内地资金流动方向值得跟踪
综合判断: 港股短期仍有扰动,以震荡偏弱为主基调,但估值性价比相对较高,可逢回调逐步关注半导体、算力基础设施等方向布局机会
贵金属展望
基本面: 长期来看,全球央行购金趋势不变,储备多元化与去美元化进程持续,美元信用弱化趋势延续,滞胀风险终将利好黄金,长期牛市逻辑未被打破
情绪面: 本周大幅调整后,部分投机多头已出清,黄金ETF持仓连续流出三周,市场情绪趋于谨慎。但若美伊谈判出现实质进展、油价明显回落,避险预期修复叠加降息预期重新升温,黄金有望快速反弹
技术面: 信达期货研报指出,黄金走势核心在于能源价格上行对利率预期的再约束,只要油价维持高位,降息预期就难修复,黄金就将继续承压。短期支撑区间在4650-4700美元/盎司,若跌破4650,则有可能进一步下探4600附近。国内SHFE黄金支撑位在730-740元/克区域
消息面: 核心变量为:①美伊停火与海峡通航进展;②下周美联储官员表态及通胀数据;③全球央行购金动态。黄金中期支撑依然坚实,本轮调整定性为牛市中的深度回调而非趋势逆转,建议分批布局、长期持有,勿追高亦勿恐慌
综合判断: 短期黄金偏震荡寻底,不排除再有5%-8%波动空间。策略上建议采取"等待油价降温或美联储预期修复"作为入场信号,有意配置的投资者可分批在4650-4750美元/盎司区间逐步建仓
以上内容仅供周复盘总结参考分析,不构成投资建议
市场有风险,投资需谨慎
数据来源:Wind、新浪财经、东方财富、每日经济新闻、21经济网等