当前位置:首页>行情>每日策略丨创业板指尾盘大涨超5%!缩量行情暗藏隐忧?

每日策略丨创业板指尾盘大涨超5%!缩量行情暗藏隐忧?

  • 2026-10-23 09:19:25
每日策略丨创业板指尾盘大涨超5%!缩量行情暗藏隐忧?

01

盘面观察

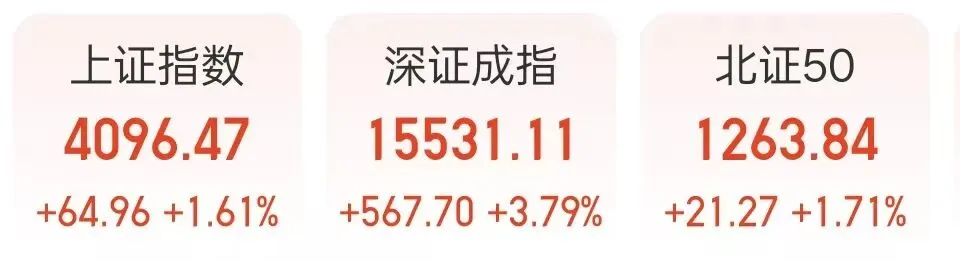
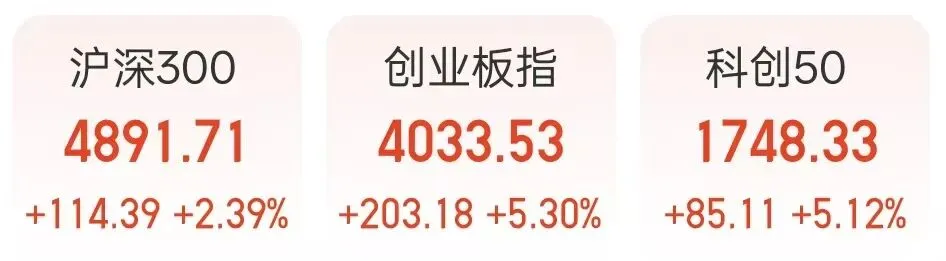
6月15日,市场全天高开高走,创业板指尾盘大涨超5%。个股涨多跌少,沪深京三市超3800股飘红,当日成交3.05万亿,较上个交易日缩量1900亿。截止收盘沪指涨1.61%,深成指涨3.79%,创业板指涨5.3%。

02

策略研判

PCB概念股集体爆发,天承科技等多股涨停;CPO概念股拉升,剑桥科技等涨停;MLCC概念走强,宏达电子等涨停;半导体产业链活跃,士兰微等涨停。

下跌方面,煤炭板块领跌,大有能源2连跌停;银行、养殖、油气等板块逆势下跌。三大指数早盘集体高开后震荡走高,午后延续强势上行格局。因外围地缘预期持续缓和,美联储加息预期边际降温。叠加央行半年末流动性托底,市场情绪明显修复,科技题材热点全面扩散、赚钱效应显著提升,短线结构性行情机会进一步扩展。不过,当前量能较前期峰值有所收窄,对行情持续上行仍有一定制约。

展望后市,地缘风险预期和美联储加息担忧均回落。不过,地缘局势仍未尘埃落定,美联储 6 月议息结果仍可能引发预期波动,叠加半年末机构调仓余波尚存,市场恐难保持单边上行。短线大概率维持震荡向上、结构分化的格局。

方向:随着避险逻辑消退,PCB/覆铜板、CPO/光通信、半导体设备、AI算力、战略稀有小金属等有业绩与政策双重支持的科技成长题材全线领涨。AI算力需求爆发带动上游硬件订单饱满、国产替代加速推进半导体材料与设备国产化等,都对板块形成强支撑。不过,当前市场核心矛盾是海外货币政策预期波动与内部资金面阶段性扰动,成长题材的持续性仍需观察。

03

市场热点

再涨价20%!电子布、覆铜板等价格持续上涨

推动PCB行业涨价潮

据财联社消息,从木林森全资子公司新余木林森电子有限公司获悉,近日,PCB生产所需的原材料覆铜板价格持续大幅上涨且货源紧缺,导致PCB核心主材覆铜板成本大幅飙升。公司慎重研究决定于2026年6月12日起,公司对全线PCB产品价格进行上调20%。

今年以来,电子布、覆铜板价格持续上涨,相关树脂也出现产能缺口,共同推动PCB行业的涨价潮。

日前,《央视财经》报道“截至6月初,市场上常用规格的电子布已经完成年内5轮提价,均价达7.4元/米,与去年三季度的低点相比,涨幅达到100%”。与此同时,从2025年底至2026年初,全球铜价累计上涨约24%,2026年上半年维持在1.3万美元/吨以上高位。

而在PCB行业的另一个关键材料,树脂领域,“沙特的朱拜勒工业区此前供应了全球大约70%的PPE树脂。早在今年3月底,由于航运受阻,相关工厂就已经停产”,供给受限也推动了涨价预期。

在PCB的上游材料端,电子布所需核心设备丰田织布机等,全球交付周期长达一年以上,导致高端电子布产能扩张极其有限,HVLP铜箔则由于技术壁垒高,产能集中在少数厂商,且扩产周期长,需求激增加之供给端刚性约束,预计供需缺口将持续存在(据机构测算,HVLP4铜箔2026年缺口约1500吨,到2027年或进一步扩大到2500吨),电子布、HVLP铜箔等PCB上游材料有望迎来量价齐升。

展望后市,大摩预计,2025年至2028年,全球AI光模块PCB市场规模将从6.2亿美元增长至37.7亿美元,三年增长超过5倍,年复合增速高达83%,远超同期光模块60%的增速。

具体到A股市场,国内PCB企业打破海外垄断,2025年国产高端IC载板量产良率突破92%,进入国内头部AI芯片、存储芯片供应链,车用高频PCB、军工特种挠性电路板实现批量国产替代,拓展全球市场份额。可关注涉及电子布、覆铜板等材料端公司,以及高端PCB制造的企业。

根据Choice数据库,PCB相关概念股包括:鼎泰高科、芯碁微装、深南电路、胜宏科技等。

供需紧平衡叠加寡头格局驱动价格新高

制冷剂景气周期延续

据央视财经报道,入夏以来制冷剂市场持续升温,截至6月12日,空调常用的R32均价达62500元/吨,新能源车常用的R134a均价达59727元/吨,同比分别上涨34.13%和30.77%。价格均创下近十年同期新高。

本轮制冷剂价格上涨由供需双重逻辑共同驱动,当前市场呈现供不应求格局。

供给端,第三代HFCs制冷剂受《蒙特利尔议定书》基加利修正案约束,国内实施严格生产配额管理,2026年全国总配额仅79.78万吨,同比微增0.75%,产能扩张基本锁死。

需求端则呈三重增长:一是传统家用空调进入夏季备货旺季;二是冷链物流持续扩容,2025年国内冷库容量2.67亿立方米,库容利用率超90%,制冷剂补库需求旺盛;三是新能源车打开增量空间,新能源车热管理系统更复杂,单车制冷剂用量显著高于燃油车,2025年国内新能源车产量突破1200万辆,持续贡献新增需求。

同时,目前行业前六大龙头企业手握超90%生产配额,寡头垄断格局稳固,企业主动控产保价意愿强烈。叠加上游氟化工原材料价格上涨形成成本支撑,制冷剂价格中枢持续抬升。

此外,技术迭代与应用延伸同步推进。目前第四代低GWP制冷剂研发加速,高价值量的电子氟化液切入AI数据中心液冷散热赛道,为行业打开全新的长期成长空间。

展望后市,2026-2028年制冷剂配额刚性约束延续,供给难有明显增量,而空调更新换代、冷链基建扩张、新能源车渗透率提升三大需求逻辑持续发力,行业将维持紧平衡状态,价格中枢有望保持高位震荡。

机构测算,三代制冷剂景气周期至少延续至2028年,头部企业盈利确定性强。

具体到A股市场,手握配额越多、产业链一体化程度越高的企业受益越显著。此外,布局四代制冷剂与电子氟化液新赛道的成长标的也可关注。

根据Choice数据库,制冷剂相关概念股包括:巨化股份、三美股份、永和股份、昊华科技。
本文内容综合自:Choice、Wind、财联社、光大研究所

夏萱   S0930623100013

免责申明:本文由光大证券向其机构或个人客户提供,其内容基于光大证券及证券媒体已发布报告、资讯或数据的部分或全部内容,不构成对任何人的投资建议,亦不作为买卖、认购证券或其它金融工具的邀请或保证。投资者据此操作,风险自负。光大证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,光大证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。

最新文章

随机文章