当前位置:首页>行情>硫磺本周行情走势!(7月4日)

硫磺本周行情走势!(7月4日)

  • 2026-10-24 14:16:28
硫磺本周行情走势!(7月4日)
2026 年 6 月 29 日 - 7 月 4 日(本周)全国硫磺行情完整分析

一、本周价格总览(全国主流现货,99% 颗粒固体硫磺)

1. 全国基准走势

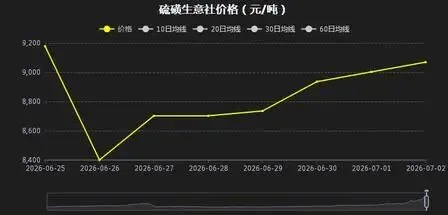
生意社山东工业硫磺基准:

  • 6.29:8735 元 / 吨
  • 7.01:9002 元 / 吨
  • 7.02:9069 元 / 吨
  • 7.03:9136 元 / 吨本周整体V 型反弹、连续四日小幅上行,周涨幅约 4.6%,站稳 9000 元 / 吨上方,处于历史绝对高位区间。
  • 2. 分区域现货报价(7 月 3 日最新)
    区域
    市场类型
    主流成交价格(元 / 吨)
    周内变化
    长江港口(镇江 / 南京)
    进口颗粒
    9100-9300
    周涨 200-300
    山东地炼(固体)
    国产固硫
    9050-9150
    累计上调 300+
    山东地炼(液硫)
    液体硫磺
    8600-8800
    周涨 250-350
    华南港口(湛江 / 防城)
    进口货
    9000-9200
    窄幅震荡
    西北炼厂(甘肃 / 新疆)
    国产货源
    8700-8900
    稳中小涨
    西南(普光 / 万州)
    国产固硫
    暂停对外报价、锁单预售
    惜售停报
    关键标杆:盛虹炼化周中竞拍成交9225 元 / 吨,成为全市场价格支撑锚点;普光、万州等国内大型硫磺装置直接暂停对外报价,捂盘惜售情绪浓厚。
  • 二、核心基本面分析(利多 / 利空双向博弈)

    (一)利多支撑(短期强势核心逻辑)

    (二)利空压制(中长期下行隐患)

    三、国际外盘行情参考

    中东卡塔尔、科威特 6 月 FOB 官价 805 美元 / 吨,阿布扎比 860 美元 / 吨;7 月船货报价小幅回落但仍处高位,中国 CIF 成本折合人民币接近 9000 元,成本端强力托底国内现货,外盘无大跌空间。

    全球全年硫磺供需缺口约 513 万吨,中长期供应偏紧格局未根本改变,价格难回到上半年 6000 元以下低位。

    四、后市分周期预判

    1. 短期(7 月第二周,1-7 天)

    维持9000-9400 元 / 吨高位窄幅震荡,小幅波动为主。驱动:低库存 + 国产惜售支撑底部,但下游亏损抑制大涨;无大量新货到港前,深跌可能性极低,港口、地炼价格易涨难跌。

    2. 中期(7 月中下旬 - 8 月初)

    大概率震荡回落,核心拐点看中东船货到港量:

    3. 中长期(三季度整体)

    价格中枢系统性上移,全年难回到 7000 元以下;全球供需缺口仍存,仅阶段性回调,无单边大跌行情。

    五、操作建议(农资 / 化工贸易、工厂采购)
    • 若 7 月下旬批量到货,港口库存持续回升,价格逐步下探 8500-8800 元区间;
    • 若航运恢复不及预期、到货延迟,高位震荡周期延长;
    • 8 月秋肥备肥启动后,磷肥刚需回暖会再度托底价格,下跌幅度有限。
    • 磷肥(核心需求):64% 二铵企业外购硫磺单吨亏损近 2800 元,一铵开工率 49%、二铵仅 37%,中小厂大面积控产、停工;
    • 工业硫酸、钛白粉、己内酰胺开工同步下滑,高价原料倒逼企业减产;
    • 仅磷酸铁锂新能源需求稳定,但体量不足以对冲化肥淡季需求坍塌,整体下游拿货意愿低迷,多按需少量采购,无大规模囤货。
    • 俄罗斯硫磺出口禁令延续至 2026 年底,直接砍掉国内 20% 平价进口来源;
    • 中东霍尔木兹海峡航运恢复存在时滞,滞留波斯湾的船货预计7 月中下旬才集中到港,本周几乎无新增大量到货;
    • 中东外盘 FOB 仍维持 800 美元 / 吨以上,进口到岸成本天然支撑国内 9000 元关口,下跌空间被封死。
    1. 工厂刚需:分批少量锁单,不一次性大量囤货,规避 7 月中下旬到货后的回调风险;
    2. 贸易商:短线轻仓快进快出,不赌单边大涨,9300 元以上谨慎追多;
    3. 磷肥企业:优先锁定炼厂长协国产硫磺,规避港口高价浮动货源;
    4. 风险重点跟踪指标:每周港口库存、中东到港船期、磷铵开工率三大数据。
    1. 7 月中下旬进口集中到货预期压制多头市场一致预期:美伊缓和后滞留中东 80-100 万吨硫磺船货将在 7 月 15 日后批量抵港,库存触底回升,供需紧平衡格局会明显缓解,多头不敢大幅追涨,上涨力度有限。

    2. 传统化肥淡季,暂无秋肥备货支撑7 月处于夏季追肥尾声、8 月秋肥启动前空档期,经销商观望,磷肥企业以消耗库存为主,新增采购量有限。

    1. 下游全产业链深度亏损,需求持续疲软
    1. 国产硫磺优先保磷肥,外采货源收缩国内 “三桶油”、普光等炼厂产能优先供给大型磷铵企业,对中小硫酸、钛白粉企业限量供货;多地炼厂零库存,订单预售至 8 月,市场流通货源进一步收紧。

    2. 贸易商集中补空带动成交回暖6 月下旬价格暴跌后,前期空单、低库存贸易商本周集中刚需补库,港口、地炼竞拍溢价成交频繁,短期买盘托底价格。

    1. 港口库存持续历史低位,现货严重紧缺6 月底全国港口总库存仅 74.5-79 万吨,同比大跌 66%,往年同期超 200 万吨;长江主港可流通贸易货极少,大量库存已被磷肥厂长单锁定,市面散货一货难求,持货商挺价意愿极强。

    2. 进口供给缺口短期无法修复

最新文章

随机文章
