7 月 8 日还在集体打破 “解禁必跌” 魔咒的大模型双雄,仅隔一天就走出了反转剧情。
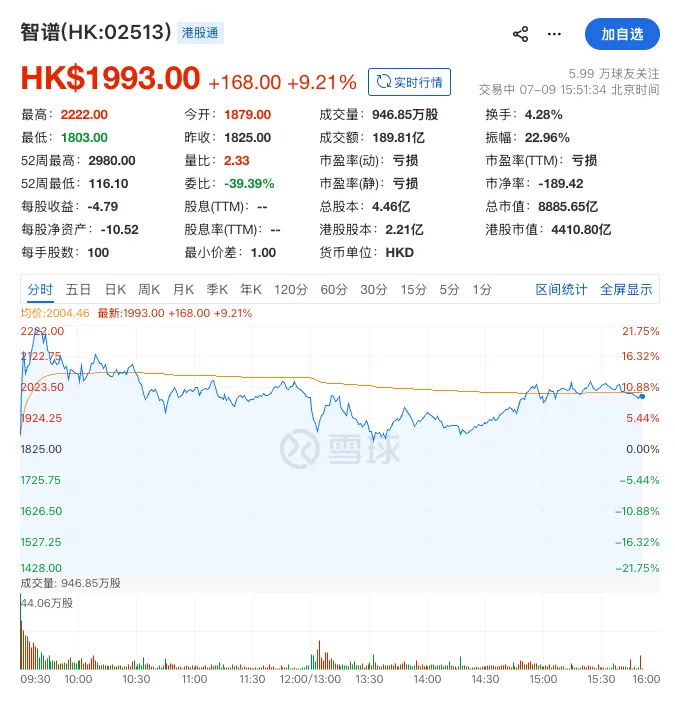
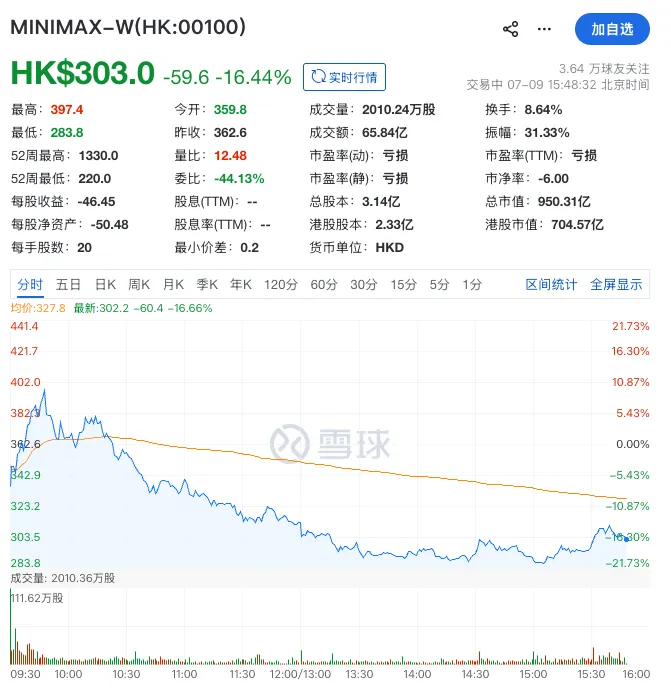
7 月 9 日解禁正式落地当日,智谱开盘后一度冲高至 2222 港元,最大涨幅超过 20%,但随后震荡回落,截至午间,涨幅收窄至 9% 左右。而前一天单日暴涨 12%、市值一天涨出 121 亿港元的 MiniMax,则出现大幅跳水,盘中跌幅一度逼近 20%,把前一日的涨幅几乎全数回吐。但同样身处解禁窗口,智谱只是涨幅收窄,MiniMax 却大跌 20%,两者的差距本质是压力量级、基本面和资金底气的全面不同。- 智谱本次解禁的只有基石投资者股份,占总股本的 5.76%,流通盘只是翻倍,绝对体量有限;
- 而 MiniMax 解禁比例高达 44.85%,对应 1.46 亿股流入市场,筹码供给量是原来的近 10 倍,抛压不在一个量级。
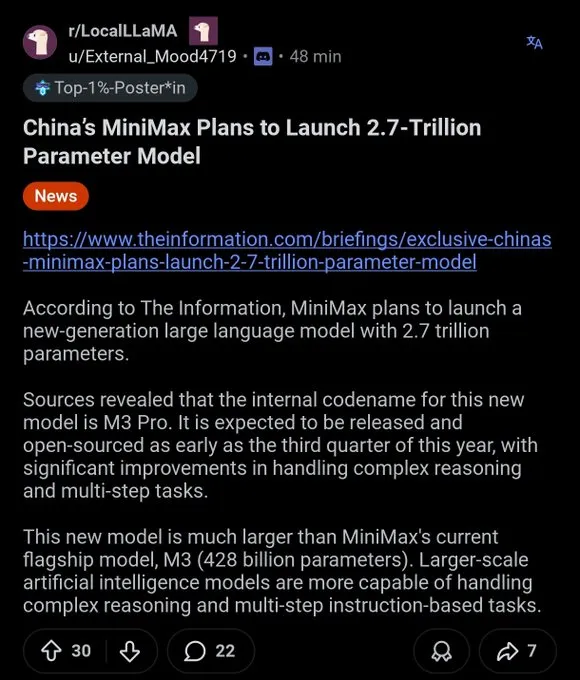
今年以来,智谱多次上调模型 API 价格,调用量反而持续增长,市场对它的收入预期不断上调。而 MiniMax 在旗舰模型 M3 上线仅一周后就宣布降价 50%,直接引发投行下调评级,市场担心它的定价能力和盈利空间,本来信心就偏弱。一遇到解禁压力,资金自然更愿意往确定性更强的标的跑。智谱同步推出了 300 多亿港元的定向配售,相当于提前找好了机构接盘,把抛压转化成了定向融资,有实实在在的资金托底。而 MiniMax 只有股东的口头表态,没有真金白银的承接方案,市场心里没底,抛售起来就更容易形成踩踏。甚至,有机构资金在做 “多智谱、空 MiniMax” 的配对交易 —— 买基本面更强、解禁压力小的,卖压力大、预期弱的,进一步放大了两者的走势分化。不过,这两天股价的上蹿下跳,本质上是短期筹码和情绪的博弈。抛开 K 线的起伏,真正支撑市场愿意给这两家公司高估值的底层逻辑,还是技术迭代能力、算力基础设施的壁垒,以及资本市场的政策空间。据科技媒体 The Information 报道,MiniMax 正在研发新一代大语言模型,内部代号 “M3 Pro”,参数规模达到 2.7 万亿,超过目前市场上已知的所有中国 AI 模型,比自家现有旗舰模型 M3 还要大得多,最快可能在当年第三季度发布,并且计划开源。但 M3 Pro 这类大参数模型能不能顺利做出来、能不能快速迭代,表面看是算法问题,背后拼的其实是算力基础设施。从目前公开信息看,MiniMax 的算力布局走的是两条腿走路的路线。- 一条是合规拿海外高端算力,进度比多数国内同行快,短期内能支撑超大模型的训练;
- 另一条是推进国产算力集群,预计 2026 年第三季度末会搭好第一个国产算力集群,先用来做推理,后面再逐步做训练。
这也符合现在的产业现状:国产芯片用来做训练难度还比较大,但做推理和垂直场景应用更容易落地。如果这套 “海外算力做前沿训练、国产算力做推理和生态适配” 的体系跑通,既能降低对单一供应链的依赖,长期也能更好地控制成本。除了技术和算力,资本市场的政策支持也是重要的长期利好。近期上交所发布了专门的指引,明确 AI 大模型公司可以用科创板第五套标准上市,不管是做通用大模型还是行业专用模型都可以,核心要求就是至少有一个大模型产品上线并且实现规模化应用。这等于给大模型公司回 A 股上市打开了明确的制度通道。目前智谱和 MiniMax 都在推进回 A 股的路径,未来如果实现 “A+H” 双上市,会有更多本土投资者参与,估值体系也可能进一步打开。但客观来说,政策窗口只是给了入场券,不代表就能拿到高估值。对 MiniMax 和智谱这类公司而言,最终要验证的是三件事能不能形成循环:模型能力能不能保持在第一梯队,算力资源能不能支撑快速迭代,商业化收入能不能覆盖研发和算力的高额投入。只有模型、算力、应用和收入转起来形成正循环,大模型公司的价值才不是停留在故事和政策里。这场解禁大考才刚刚开始。接下来几个月,股东会不会分批减持、新模型落地能不能达到预期、商业化数据能不能兑现,才是真正决定两家公司走向的关键。AI 赛道的长期空间依然存在,但高波动、高风险的属性,从来没有变过。