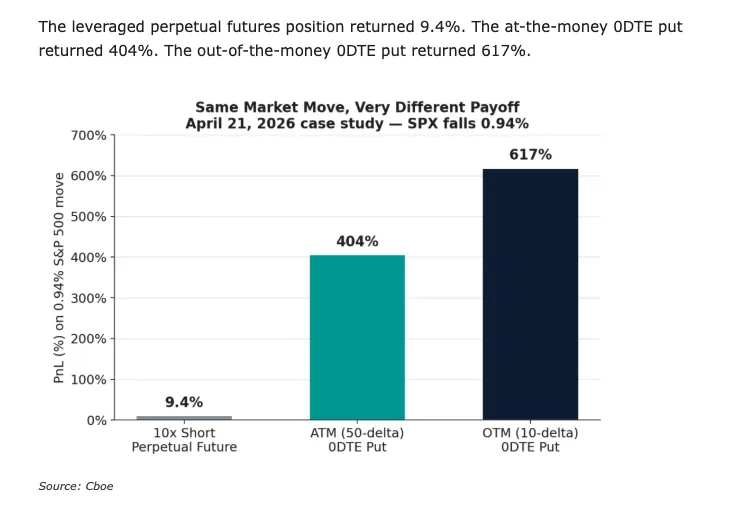
昨天CBOE发了一份报告,标题很学术——《Demarcating Perpetual Futures and 0DTE Options》,翻译过来就是"永续期货和0DTE期权的边界在哪"。我读完只有一个感受:这份报告,用全球最权威交易所的官方数据,证明了一件我们做了8年的事——方向对了。先说结论:同样是看空一天,10倍杠杆永续期货赚9.4%,虚值0DTE Put赚617%。一个案例,讲透本质
CBOE选了一个很巧妙的日子做案例——2026年4月21日,美伊谈判僵局,S&P 500当天跌了0.94%。但就是这个"普通的一天",CBOE用相同的名义敞口,对比了三种头寸:表格
10倍杠杆啊,在永续期货里已经是极端激进的做法了——要知道去年某饼子交易所40分钟内清算了190亿美元杠杆头寸,70%的爆仓集中在不到1小时。而0DTE期权?同样的方向判断,回报是它的42倍到65倍。永续期货的回报是线性的——标的跌1%,10倍杠杆就赚10%,简单粗暴,但上限锁死。期权不一样。它的回报曲线是弯曲的——越往实值方向走,每一单位标的变动的回报越大。这就是Gamma在替你干活。换句话说:线性产品靠杠杆放大收益,期权靠结构放大收益。前者有天花板,后者在极端行情下没有上限。92%的人选择了"限险"
SPX 0DTE期权92%的交易量采用限险形式(多头期权或价差组合),最大损失在开仓时确定。
这说明什么?说明在0DTE这个"全球最卷的衍生品战场"上,几乎所有专业参与者都在用"先定义风险"的方式交易。大家都在做一件事:用已知的代价,去换不确定的收益。这跟我们团队一直强调的"从不超卖/裸卖,每笔卖出都有持仓保护"完全一致。不是我说的对,是全球最聪明的资金在用脚投票。凸性不是一个概念,是一套体系
看到这里,你可能觉得:道理我懂了,期权有凸性,所以比线性工具好。但如果真这么简单,为什么大多数人做0DTE还是亏钱?Gamma在极端行情下帮你放大收益,也在平静行情下每天吃掉你的时间价值。买入0DTE Put赚617%的前提是——你在对的时间,选了对的行权价,判断对了方向,并且在对的时机止盈。什么时候该买0DTE,什么时候该卖?
行权价怎么选,才让凸性为你工作而不是消耗你?
怎么判断当天是"普通的一天"还是"617%的一天"?
怎么用组合策略把"归零风险"变成"可控成本"?
这些问题,CBOE的报告只回答了"为什么0DTE有优势"。但"怎么把这个优势变成账户里的钱"——这是一套完整的体系,从波动率择时、到行权价选择、到仓位管理、到日内止盈止损纪律。为什么我要花6节课讲这件事
这周六(7月25日),我的末日轮体系课第2讲就要开始了。第1讲我们搭建了整个0DTE的认知框架——什么是末日轮,为什么它存在,它的生态位在哪。很多人做0DTE亏钱,根本原因是用错了工具。VIX是30天的波动率指数,但0DTE只活24小时。你用30天的温度计去量1天的水温,怎么可能准?CBOE专门为此设计了一个指标叫VIX1D——1天期的波动率指数。但即便是VIX1D,也只是"正确的温度计",不代表你读数的方式就对了。0DTE的IV和VIX1D之间,存在一个系统性的溢价。怎么读这个溢价、怎么用它决定当天的策略方向——这是第2讲的核心。第2讲预告
VIX1D的本质:CBOE官方算法拆解,为什么用252个交易日而不是365天
0DTE IV的系统性溢价:谁在制造溢价,为什么它不会消失
溢价信号实战:怎么判断今天是该买还是该卖
第2讲配套论文精读(已精选5篇,含美联储最新工作论文)
做过0DTE但总是"看对方向却亏钱"的交易者
想理解波动率曲面结构的进阶玩家
我的俱乐部学员(这讲内容直接对接实战体系)
convexity is not a concept, it's a system.
你能看到617%的结果,但看不到背后的整个决策链条。周六见。
12年期权实战 | CFA | 全球华人期权精英俱乐部