当前位置:首页>行情>行情持续快节奏,关注主线还是扩散?

行情持续快节奏,关注主线还是扩散?

  • 2026-10-17 06:19:02
行情持续快节奏,关注主线还是扩散?

是新朋友吗?记得关注我们公众号哦

摘要

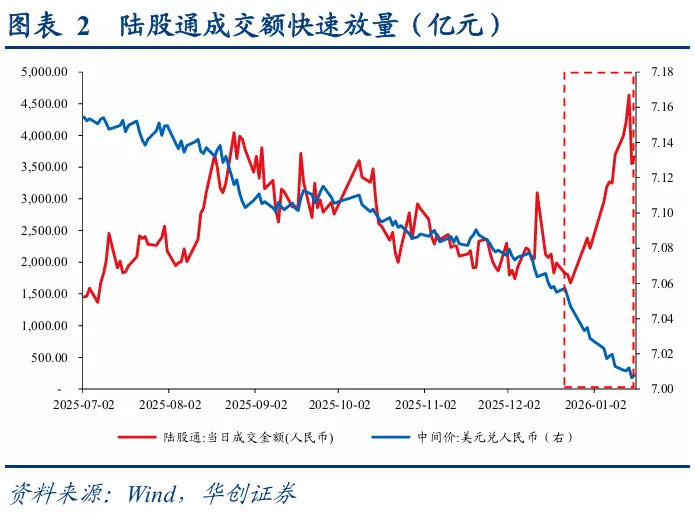
权益市场开门红,关键在于资金支撑。2026年开年已完整交易两周,权益市场行情强势,主要受益于资金流动性加持,一方面是两融余额扩张加速,另一方面人民币自2025年底升值,北向资金连续净流入,成交额快速放量,资金回流持续支撑权益市场形成“开门红”。

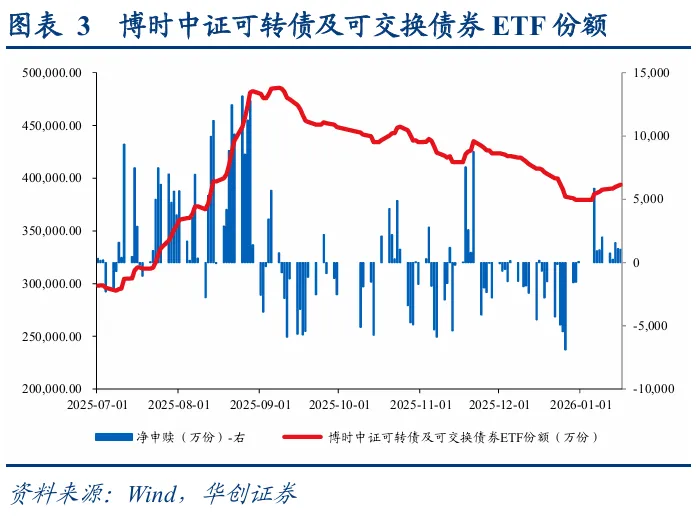
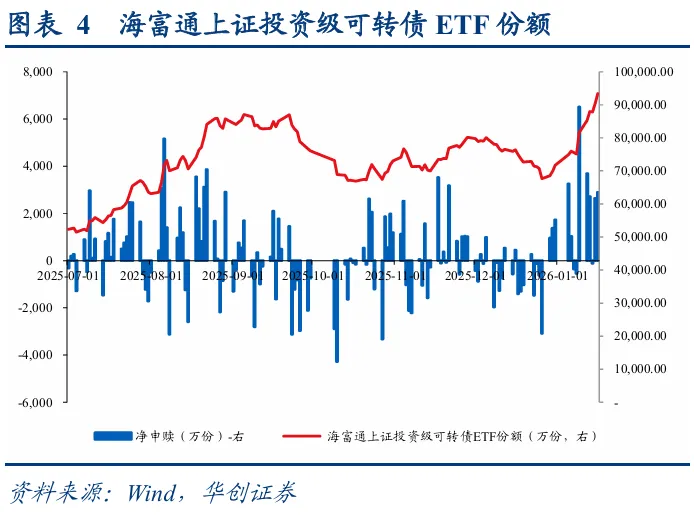
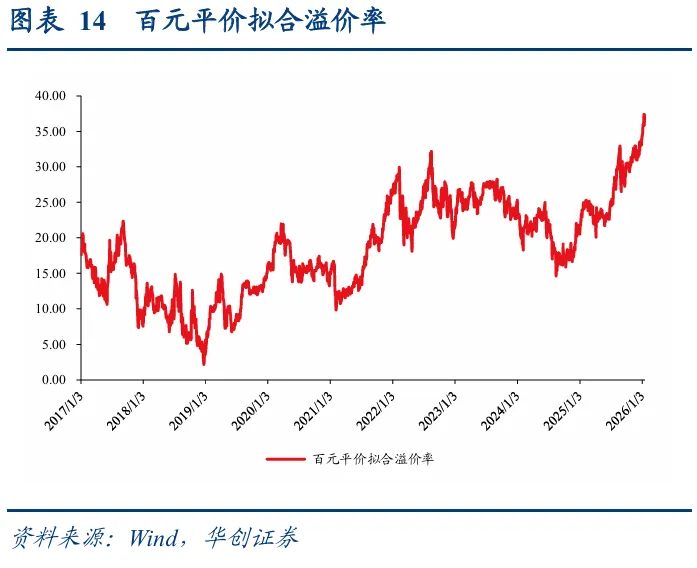
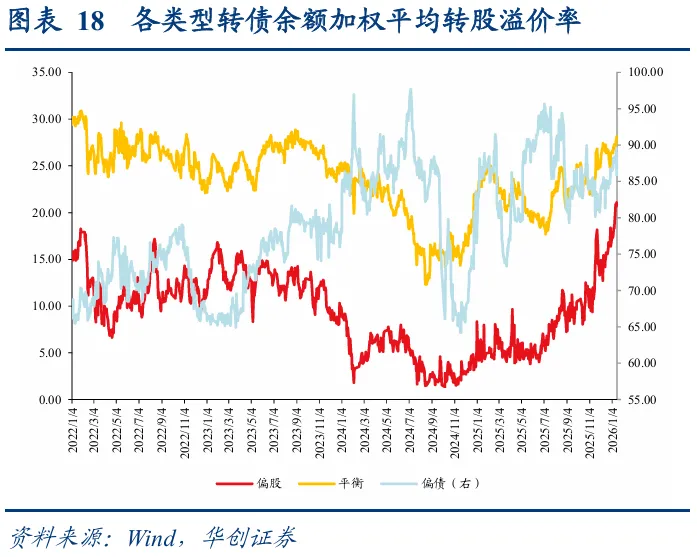
转债市场配置加力,估值再度新高。从各类转债投资者配置行为来看,12月底及年初普遍为增配时点,转债ETF同样份额扩张,需求侧加力叠加权益市场热度升温,转债百元拟合溢价率持续抬升至37.33%,较2025年底上升3.26pct,再度进入历史高点。

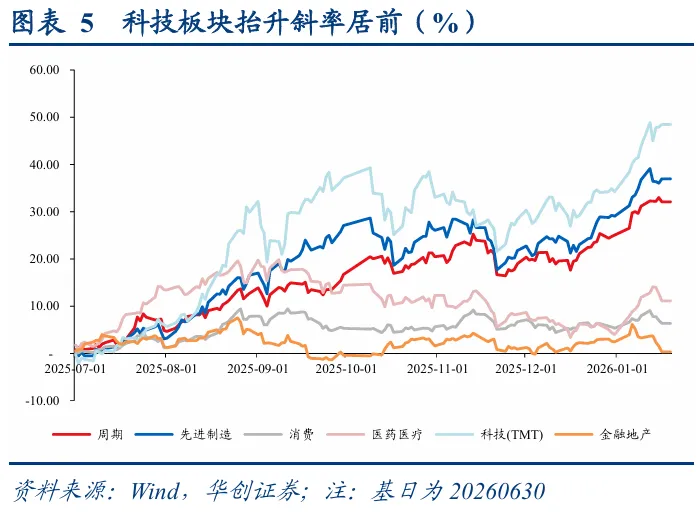
板块差异扩大,行情已有扩散。拆分结构来看,年初科技主线受益于商业航天等热点轮番催化,板块跃升斜率居前,为本轮行情贡献主要增量,如果以估值历史分位作为参考,主线行情或已进入“高热区”。相对应的隐忧则是,虽然当下权益市场成交积极性仍强,但随着主题行情逐步向AI应用及半导体等泛科技方向分化,存在资金抱团力度削弱导致动能衰减,以及资金分化导致行情扩散的可能性,这一点在转债市场同样存在一定线索——科技板块平价自1月14日之后出现小幅回调。

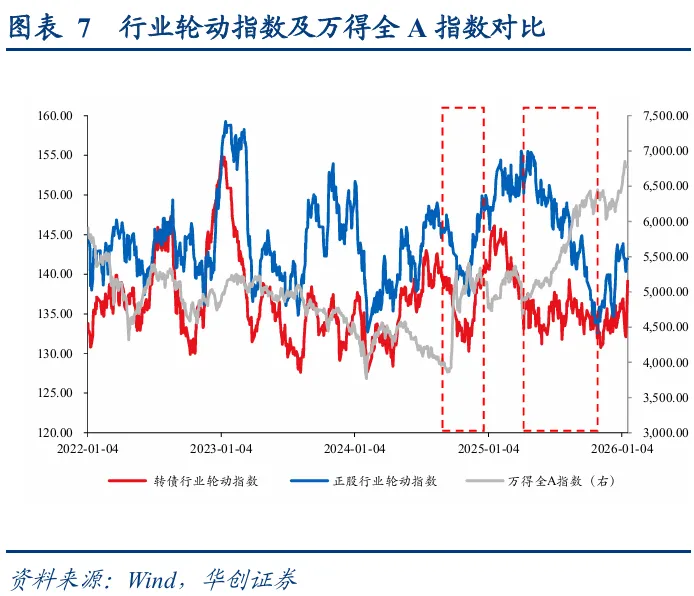
热点行情下主题明确,后续行情或有扩散。历史上权益市场的放量上涨行情多数对应着行业轮动指数的同步回落,资金在主题行情下通常存在显著抱团,而后在各类扰动下行情阶段性放缓或走弱,此时抱团资金逐步向外扩散以寻求新的落脚点,一方面是权益市场动能转弱,另一方面资金外溢推动行业轮动加速。

关注景气及补涨机会。往后看,虽然监管调节保证金比例阶段性缓和市场热度,但考虑到春节前仍处于春季躁动期间,上周四结构性降息同时表示年内降准降息仍有空间,市场整体流动性仍有保护,叠加业绩预告逐步披露,景气度修复或成为资金新的聚焦点,同时泛科技低位板块同样存在补涨机会。

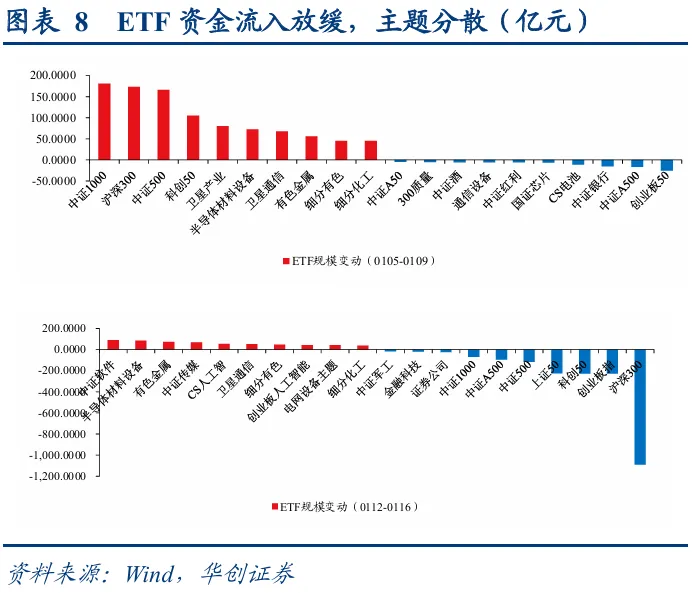
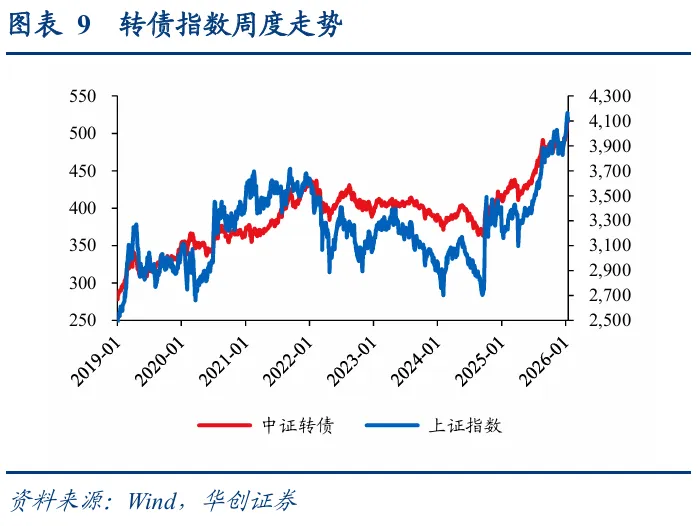
转债或可顺应权益配置。转债方面,ETF资金支持仍稳定,转债估值仍高指向市场对正股的预期较强,同时部分债基存在踏空担忧驱动积极配置,权益宽基指数ETF净流出明显,这一背离对转债近期估值“泡沫化”形成催化,但历史上转债及其正股很难长期背离,估值或将仍维持高位运行,可顺应权益市场逻辑寻求转债品种,包括半导体、AI应用等。

上周4只转债公告强赎,美诺转债董事会提议下修

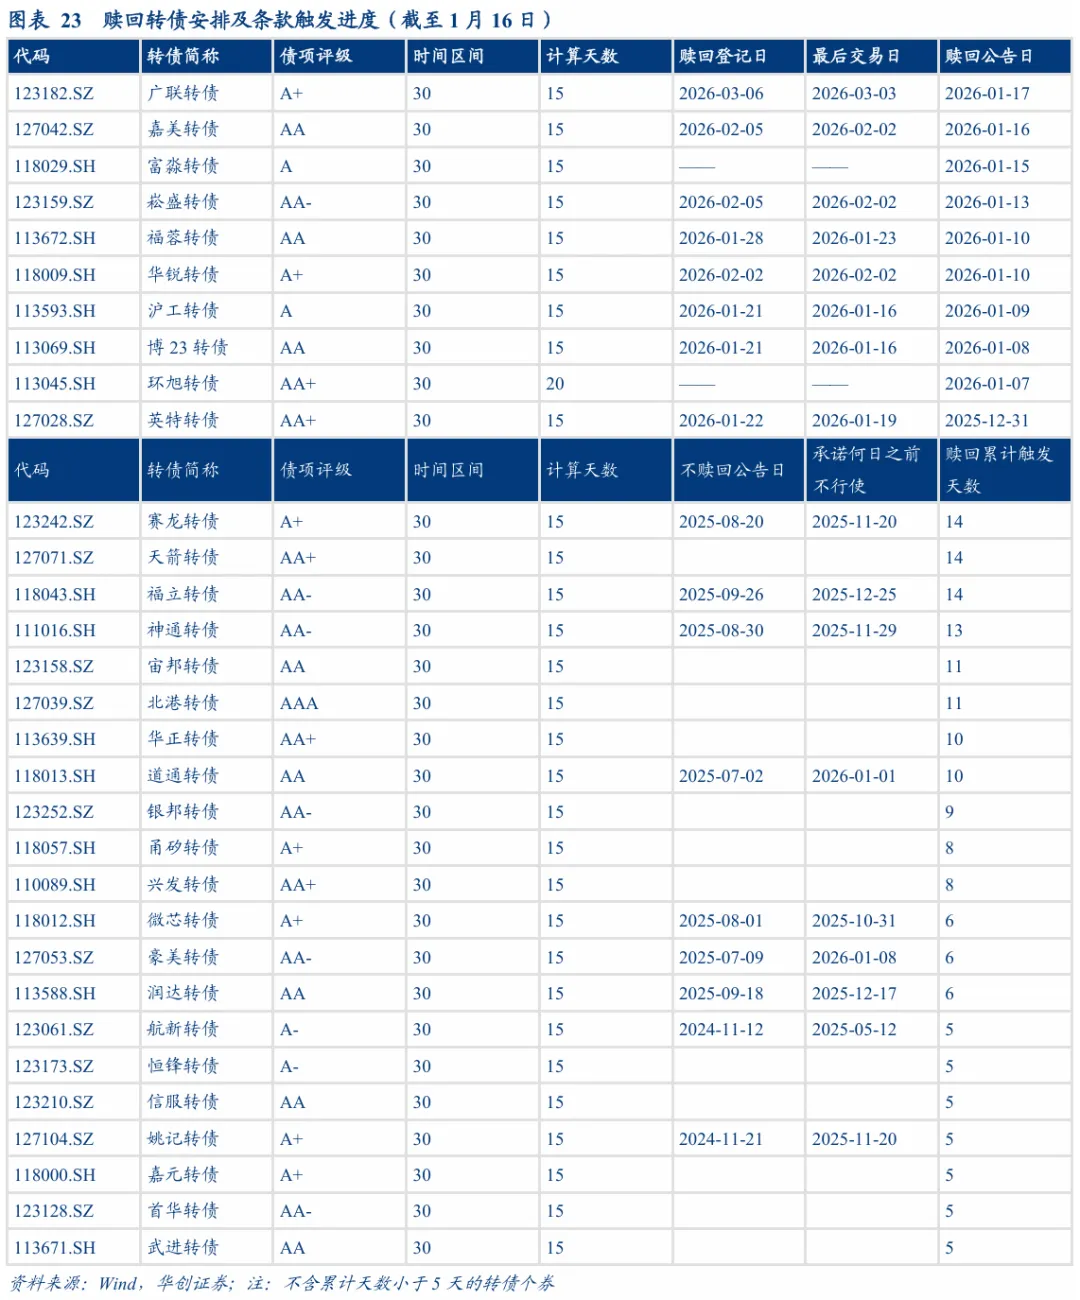
截至1月16日,广联、富淼、嘉美、崧盛转债公告提前赎回;精测转2、电化、欧通、精达、泰福转债公告不提前赎回;福立、赛龙、北港、神通、宙邦、华正、道通转债公告预计满足强赎条件。

截至1月16日,上周美诺转债发布董事会提议向下修正议案的公告,裕兴转债(未到底)、万孚转债(到底)公告下修结果;5支转债公告不下修,包括韦尔、裕兴、三诺、科思、鸿路转债,9只转债公告预计触发下修,包括宏川、科沃、火星、台21、欧晶、冀东、长汽、奥佳、天奈转债。

上周尚太、耐普转2转债发行,总新增推进规模约161亿

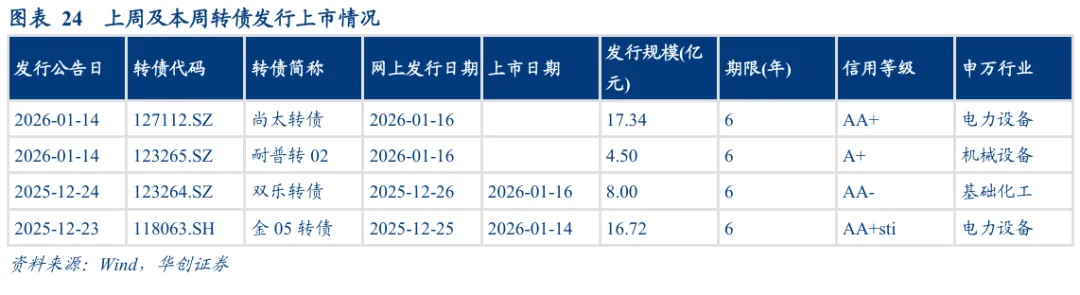
上周尚太、耐普转2发行,规模合计21.84亿元,双乐、金05转债上市,规模合计24.72亿元。

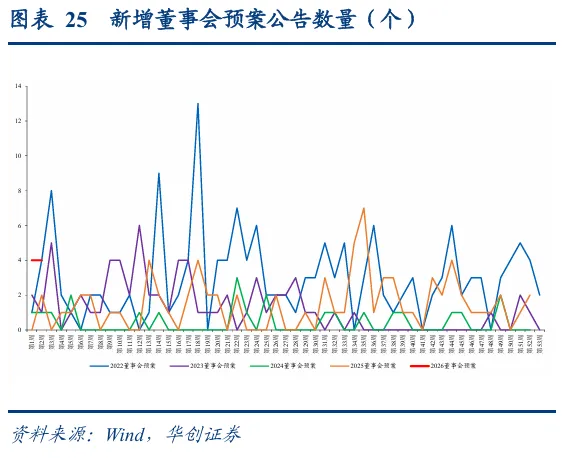
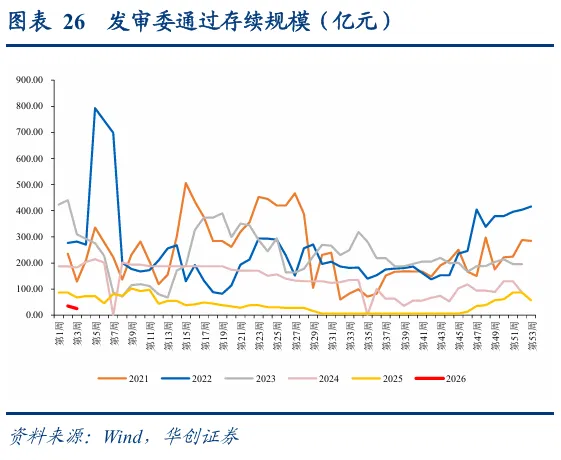
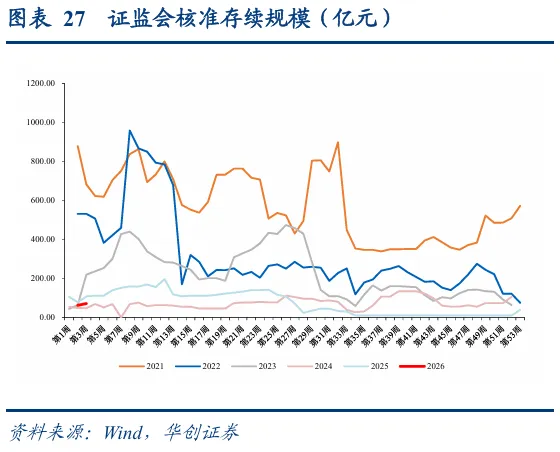
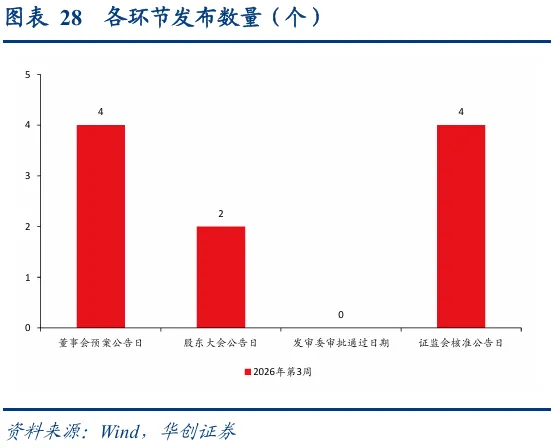
上周4家新增董事会预案、2家新增股东大会通过、无新增发审委审批通过、4家新增证监会核准,较去年同期分别+4、+2、+0、+3。

截至1月16日,共有9家上市公司拿到转债发行批文,拟发行规模86.90亿元。通过发审委的共有1家上市公司,规模3.75亿元。上周金道科技、中创智领、彩讯股份、鼎通科技新增董事会预案,规模合计70.46亿元。

风险提示:正股波动较大、转债估值压缩、正股业绩增长不及预期、外围市场波动等。
目录

正文

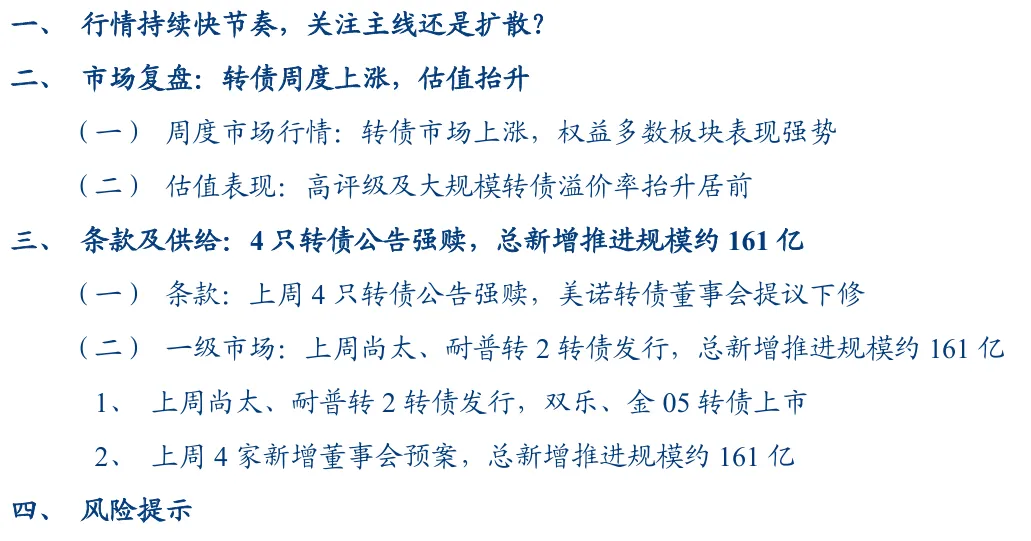
一

行情持续快节奏,关注主线还是扩散?

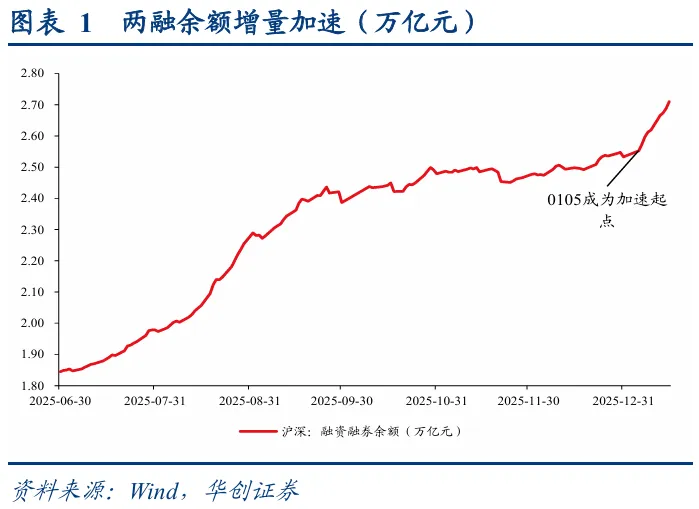
权益市场开门红,关键在于资金支撑。2026年开年已完整交易两周,权益市场行情强势,主要受益于资金流动性加持,一方面是两融余额扩张加速,截至1月15日较2025年底已增长1,768.98亿元,斜率显著高于25Q3,另一方面人民币自2025年底升值,北向资金连续净流入,成交额快速放量,叠加基金管理公司绩效考核管理指引公布,资金回流A股,持续支撑权益市场形成“开门红”。

转债市场配置加力,估值再度新高。从各类转债投资者配置行为来看,12月底及年初普遍为增配时点,转债ETF同样份额扩张,截至1月16日博时及海富通可转债ETF合计份额较2025年底增长8.02%,需求侧加力叠加权益市场热度升温,转债百元拟合溢价率持续抬升至37.33%,较2025年底上升3.26pct,再度进入历史高点。

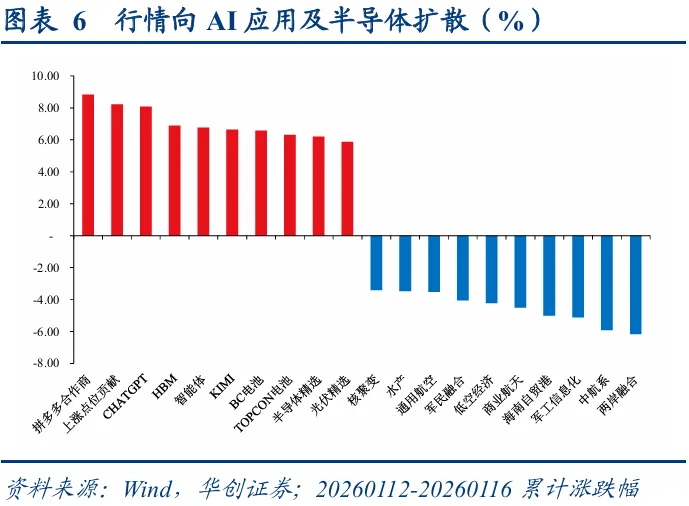
板块差异扩大,行情已有扩散。拆分结构来看,年初科技主线受益于商业航天等热点轮番催化,板块跃升斜率居前,为本轮行情贡献主要增量,如果以估值历史分位作为参考,主线行情或已进入“高热区”。相对应的隐忧则是,虽然当下权益市场成交积极性仍强,但随着主题行情逐步向AI应用(GPT、KIMI等)及半导体等泛科技方向分化,存在资金抱团力度削弱导致动能衰减,以及资金分化导致行情扩散的可能性,这一点在转债市场同样存在一定线索——科技板块平价自1月14日之后出现小幅回调。

热点行情下主题明确,后续行情或有扩散。回顾历史上权益市场的若干次放量上涨,2024年“926”以及2025年5月启动的两轮“快牛”行情均对应着行业轮动指数的同步回落,资金在热点主题行情下通常存在显著抱团行为,而后在各类扰动下行情阶段性放缓或走弱(2024年底监管严查信贷等违规资金入市、2025年底中美关税再起以及日本首相错误言论),此时抱团资金逐步向外扩散以寻求新的落脚点,一方面是权益市场动能转弱,另一方面资金外溢推动行业轮动加速。

关注景气及补涨机会。往后看,虽然监管调节保证金比例阶段性缓和市场热度,但考虑到春节前仍处于春季躁动期间,上周四结构性降息同时表示年内降准降息仍有空间,市场整体流动性仍有保护,叠加业绩预告逐步披露,景气度修复或成为资金新的聚焦点,同时泛科技低位板块同样存在补涨机会。

转债或可顺应权益配置。转债方面,ETF资金支持仍稳定,转债估值仍高指向市场对正股的预期较强,同时部分债基存在踏空担忧驱动积极配置,权益宽基指数ETF净流出明显,这一背离对转债近期估值“泡沫化”形成催化,但历史上转债及其正股很难长期背离,估值或将仍维持高位运行,可顺应权益市场逻辑寻求转债品种,包括半导体设备、AI应用等。
二

市场复盘:转债周度上涨,估值抬升

(一)周度市场行情:转债市场上涨,权益多数板块表现强势

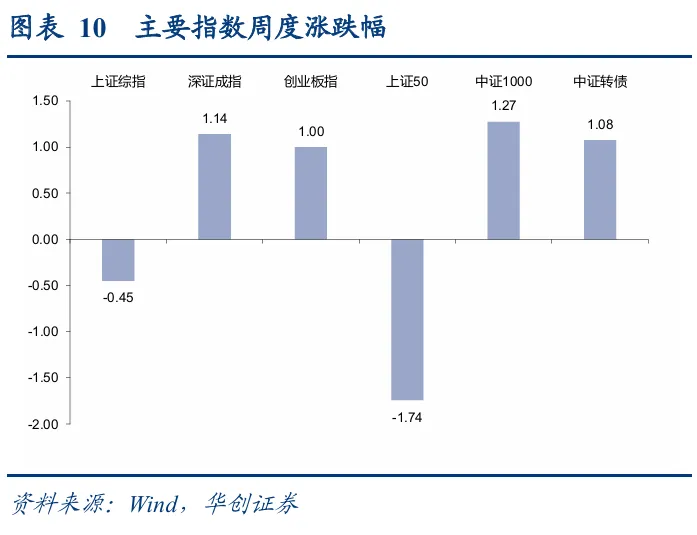
上周主要股指多数上涨。上证综指下降0.45%,深证成指上涨1.14%,创业板指上涨1.00%,上证50指数下降1.74%,中证1000指数上涨1.27%,中证转债指数上涨1.08%。现已发行未到期可转债有388支,余额规模5353.66亿元,已发行转债中,联瑞转债、耐普转02、尚太转债尚未上市进行交易,目前尚无将发行转债。

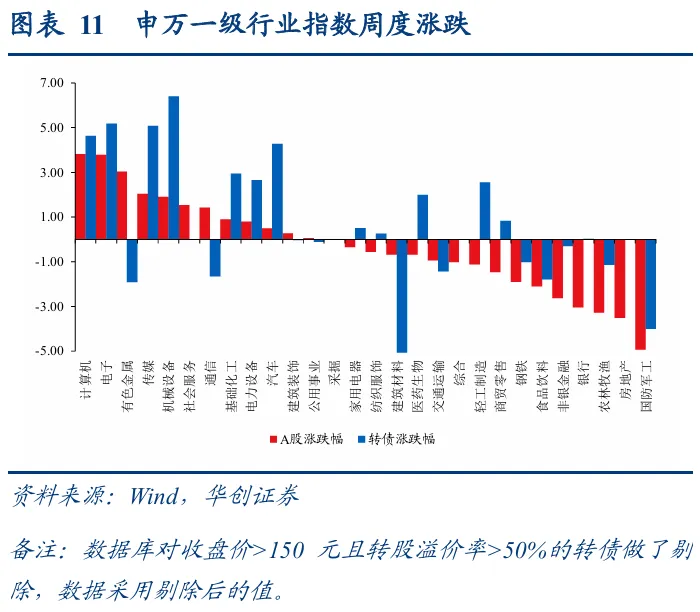
从申万一级行业指数看,上周权益市场涨跌参半,计算机、电子、有色金属、传媒、机械设备上涨居前;非银金融、银行、农林牧渔、房地产、国防军工下跌居前。转债市场涨跌参半,机械设备、电子、传媒、计算机、汽车涨幅居前,有色金属、煤炭、环保、国防军工、建筑材料跌幅居前。

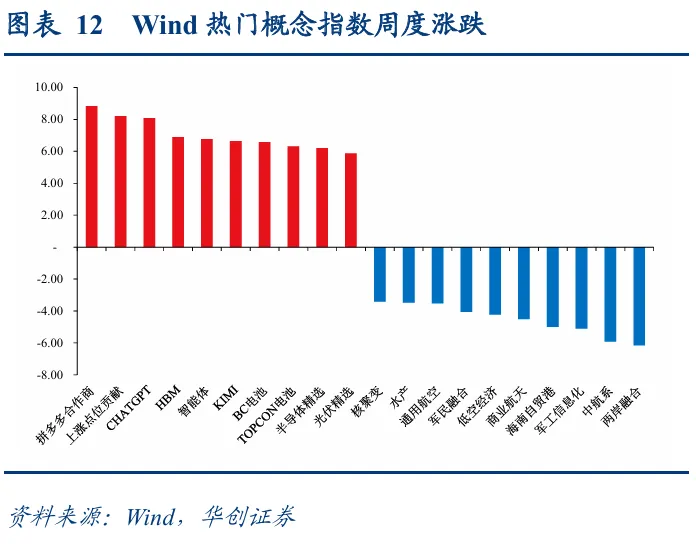
热门概念上看,上周各概念表现不一,拼多多合作商、上涨点位贡献、CHATGPT、HBM、智能体、KIMI、BC电池、TOPCON电池、半导体精选、光伏精选上涨居前;核聚变、水产、通用航空、低空经济、商业航天、海南自贸港、军工信息化、中航系、两岸融合下跌居前。

(二)估值表现:高评级及大规模转债溢价率抬升居前

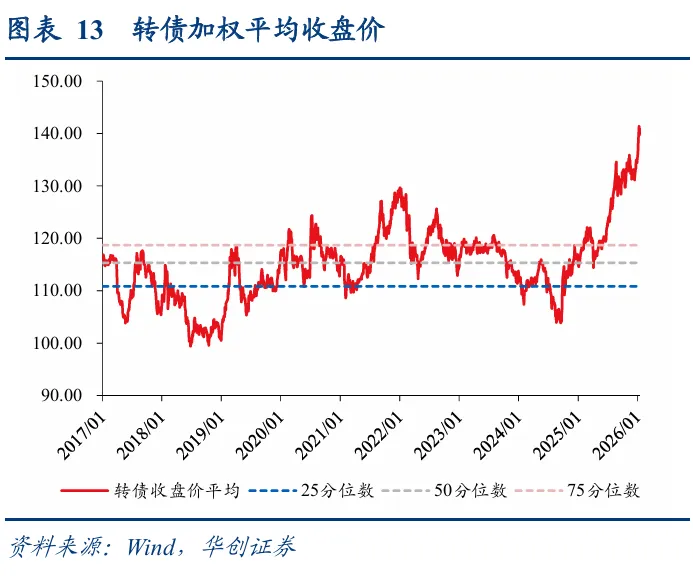
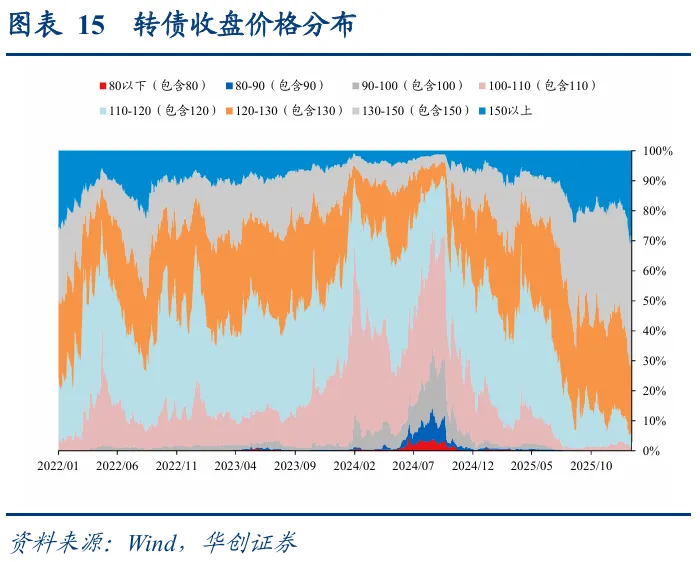
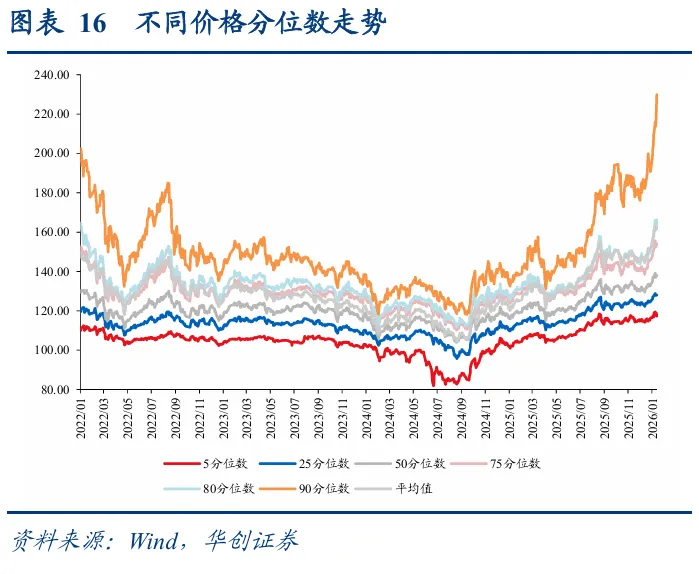
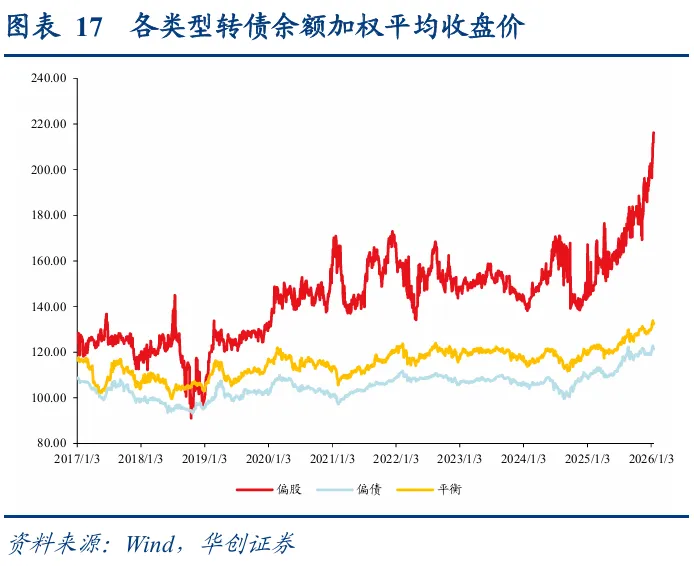
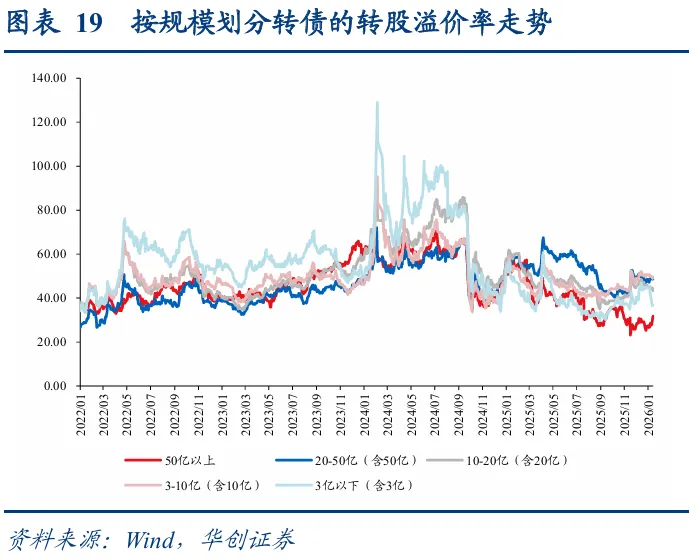
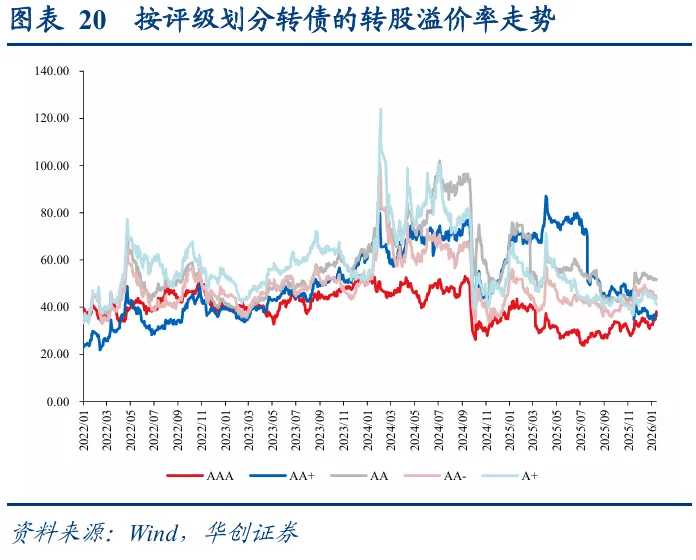
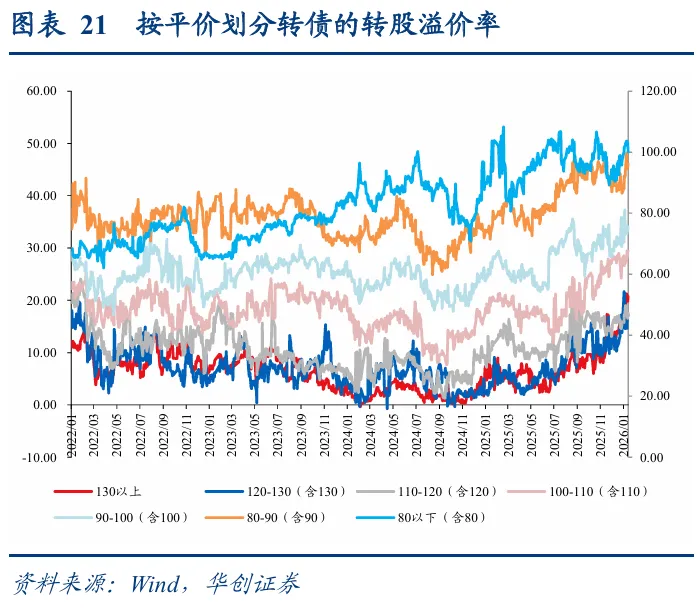
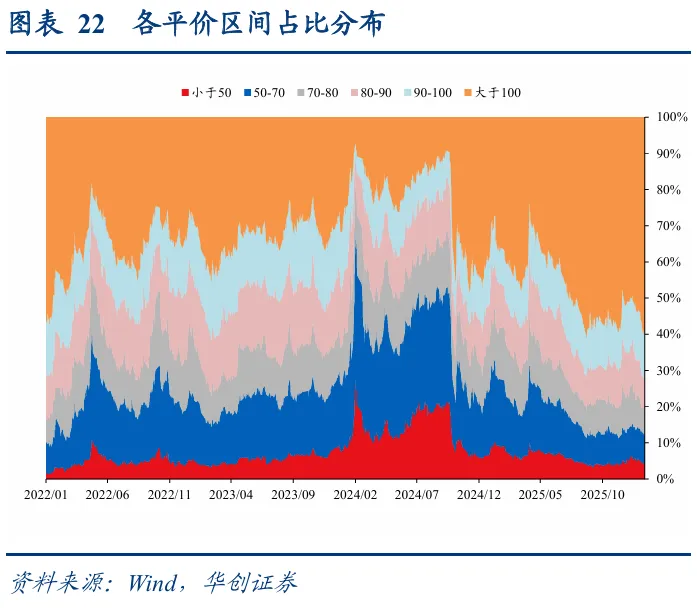
转债收盘价加权平均值为140.85,较前周周五上涨0.85%。其中偏股型转债的收盘价为216.19元,较上周五上升6.67%;偏债型转债的收盘价为121.37元,较上周五下降0.57%;平衡型转债的收盘价为132.82元,较上周五上升0.19%。从转债收盘价分布情况看,120-130(包含130)区间占比下降较明显。价格中位数为138.01元,较前周周五上升0.23%。转债市场百元平价拟合转股溢价率为37.33%,较前周五上升1.55pct。从评级和规模来看,高评级及大规模转债溢价率抬升居前,AAA评级上升3.33pct,50亿以上规模转债溢价率上升3.24pct;从平价区间来看,130元以上平价区间上升2.02pct较为明显。

三

条款及供给:4只转债公告强赎,总新增推进规模约161亿

(一)条款:上周4只转债公告强赎,美诺转债董事会提议下修

截至1月16日,广联、富淼、嘉美、崧盛转债公告提前赎回;精测转2、电化、欧通、精达、泰福转债公告不提前赎回;福立、赛龙、北港、神通、宙邦、华正、道通转债公告预计满足强赎条件。

截至1月16日,上周美诺转债发布董事会提议向下修正议案的公告,裕兴转债(未到底)、万孚转债(到底)公告下修结果;5支转债公告不下修,包括韦尔、裕兴、三诺、科思、鸿路转债,9只转债公告预计触发下修,包括宏川、科沃、火星、台21、欧晶、冀东、长汽、奥佳、天奈转债。

(二)一级市场:上周尚太、耐普转2转债发行,总新增推进规模约161亿

1、上周尚太、耐普转2转债发行,双乐、金05转债上市

上周尚太、耐普转2发行,规模合计21.84亿元,双乐、金05转债上市,规模合计24.72亿元。

2、上周4家新增董事会预案,总新增推进规模约161亿

上周4家新增董事会预案、2家新增股东大会通过、无新增发审委审批通过、4家新增证监会核准,较去年同期分别+4、+2、+0、+3。

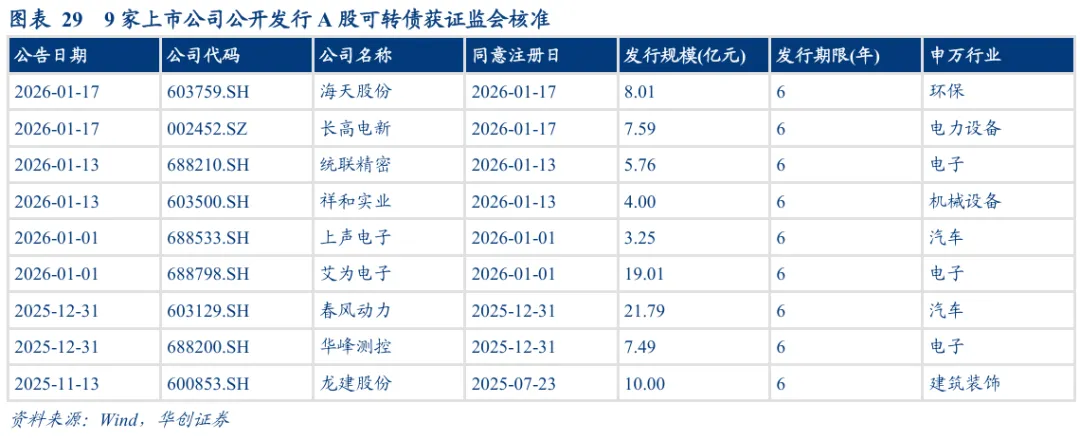
截至1月16日,共有9家上市公司拿到转债发行批文,拟发行规模86.90亿元。通过发审委的共有1家上市公司,规模3.75亿元。上周金道科技、中创智领、彩讯股份、鼎通科技新增董事会预案,规模合计70.46亿元。

四

风险提示

正股波动较大、转债估值压缩、业绩增长不及预期、外围市场波动等

具体内容详见华创证券研究所1月19日发布的报告《行情持续快节奏,关注主线还是扩散?——可转债周报20260119》

往期回顾

转债周报:高价券溢价率快速抬升,为什么以及怎么看?

转债周报:股债恒定ETF对转债市场的影响几何?

转债周报:拟合溢价率曲线形态变迁,关注结构差异

转债周报:2026年依然是强流动性支撑的年份

转债周报:估值结构差异加深,板块轮动边际提速

转债周报:转债估值强于权益,如何看待?

转债周报:主题催化+政策蓄力,权益市场情绪回暖

转债周报:转债愈来愈贵,估值洼地何处寻?

转债周报:转债估值抬升,关注纯债市场扰动

冠南固收视野

看懂机构 看懂债市

华创固收 · 周冠南团队

法律声明

华创证券研究所定位为面向专业投资者的研究团队,本资料仅适用于经认可的专业投资者,仅供在新媒体背景下研究观点的及时交流。华创证券不因任何订阅本资料的行为而将订阅人视为公司的客户。普通投资者若使用本资料,有可能因缺乏解读服务而对报告中的关键假设、评级、目标价等内容产生理解上的歧义,进而造成投资损失。

本资料来自华创证券研究所已经发布的研究报告,若对报告的摘编产生歧义,应以报告发布当日的完整内容为准。须注意的是,本资料仅代表报告发布当日的判断,相关的分析意见及推测可能会根据华创证券研究所后续发布的研究报告在不发出通知的情形下做出更改。华创证券的其他业务部门或附属机构可能独立做出与本资料的意见或建议不一致的投资决策。本资料所指的证券或金融工具的价格、价值及收入可涨可跌,以往的表现不应作为日后表现的显示及担保。本资料仅供订阅人参考之用,不是或不应被视为出售、购买或认购证券或其它金融工具的要约或要约邀请。订阅人不应单纯依靠本资料的信息而取代自身的独立判断,应自主作出投资决策并自行承担投资风险。华创证券不对使用本资料涉及的信息所产生的任何直接或间接损失或与此有关的其他损失承担任何责任。

本资料所载的证券市场研究信息通常基于特定的假设条件,提供中长期的价值判断,或者依据“相对指数表现”给出投资建议,并不涉及对具体证券或金融工具在具体价位、具体时点、具体市场表现的判断,因此不能够等同于带有针对性的、指导具体投资的操作意见。普通个人投资者如需使用本资料,须寻求专业投资顾问的指导及相关的后续解读服务。若因不当使用相关信息而造成任何直接或间接损失,华创证券对此不承担任何形式的责任。

未经华创证券事先书面授权,任何机构或个人不得以任何方式修改、发送或者复制本资料的内容。华创证券未曾对任何网络、平面媒体做出过允许转载的日常授权。除经华创证券认可的媒体约稿等情况外,其他一切转载行为均属违法。如因侵权行为给华创证券造成任何直接或间接的损失,华创证券保留追究相关法律责任的权利。

订阅人若有任何疑问,或欲获得完整报告内容,敬请联系华创证券的机构销售部门,或者发送邮件至jiedu@hcyjs.com。

感谢您对华创固收团队的关注,

您的认可和支持是我们前进的最大动力!

可以点“在看”给我一朵小黄花嘛

最新文章

随机文章