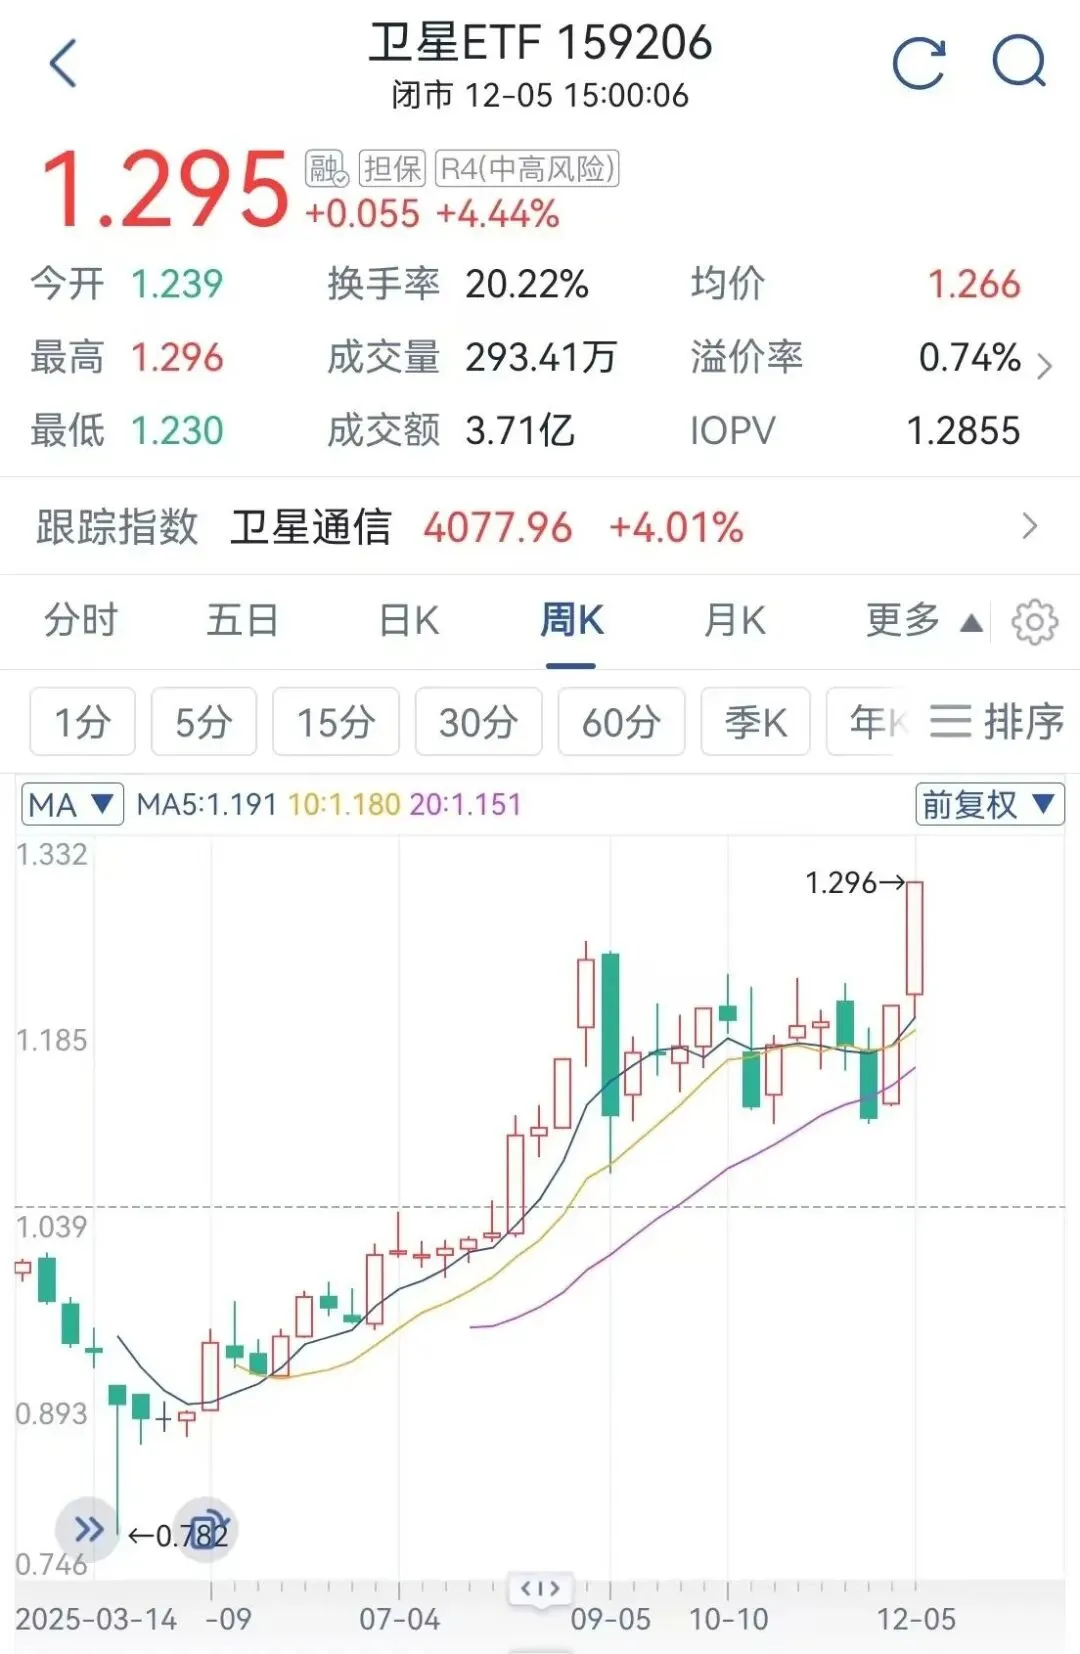
卫星ETF(159206)作为十五五规划下航天强国建设与科技攻关的核心投资载体,凭借政策红利持续释放、核心技术瓶颈突破、全产业链成熟度提升及资金配置需求激增等多重优势,已形成“政策+产业+资金”三重驱动的长期投资逻辑。更值得关注的是,其前十大权重股的龙头聚集效应与“政策支持+技术突破+场景落地+资本涌入”的核心驱动框架,与此前人形机器人爆发行情的启动条件有一定契合度,具备行情复刻潜力。同时,卫星ETF还是投资商业航天领域的可选标的(尽管资本市场上有商业航天ETF)。
一、核心价值:政策与产业的双重确定性支撑
1. 政策红利持续释放,奠定发展基石
十五五规划明确提出“加快建设航天强国”,将卫星互联网定位为新经济重要增长点,形成国家级战略顶层设计。
2. 科技攻关突破瓶颈,激活产业潜力
卫星产业已从“单点技术攻坚”迈入“系统性突破”阶段,呈现“微型化+旗舰型”双向进化特征。
低轨卫星模块化、轻量化设计实现成本大幅下降,中国卫星单星制造成本已降至500万元以下,解决了规模化组网的核心成本瓶颈。
核心技术领域,相控阵天线、星载高性能计算、AI星上实时处理等关键技术持续突破,成功破解高灵敏度探测器、星载专用芯片等“卡脖子”难题。
组网进度加速尤为显著,中国星网GW星座进入密集发射期,发射间隔缩短至3-5天,预计2025年国内低轨卫星发射量将实现10倍增长,为产业爆发奠定硬件基础。
3. 产业链成熟+应用爆发,打开增长空间
国内卫星产业已形成覆盖“卫星制造-发射服务-地面设备-运营应用”的完整产业链,核心环节龙头企业业绩兑现能力突出,中国卫星等头部标的航天业务营收同比增幅超80%。
4. ETF产品优势显著,适配长期配置
卫星ETF通过精准布局产业链核心环节,形成鲜明的投资优势:
一是持仓聚焦度高,制造业占比达90%,深度覆盖卫星制造、核心零部件等景气赛道;
二是标的质量优异,重仓中国卫星、航天电子等行业龙头,直接享受产业链红利;
三是跟踪精度可靠,采用完全复制法跟踪卫星产业指数,投资于成份股的比例不低于基金资产净值的90%,业绩表现与行业景气度高度相关;
四是市场流动性充足,部分产品成交量创上市新高,基金份额同比暴增超10倍,反映出资金对卫星赛道的强烈配置需求。
5. 为何选择卫星ETF:商业航天投资的最优载体
看好商业航天却选择卫星ETF,核心逻辑在于其是兼顾“科技纯度”与“投资效率”的最优解,且能最精准地映射商业航天的核心价值。
从科技属性来看,卫星ETF的持仓高度聚焦商业航天的技术核心区——前十大权重股中,睿创微纳、复旦微电等核心零部件企业占比超16%,航天电子、中国卫星等制造与集成龙头占比超14%,这些标的主导着相控阵天线、星载芯片、低轨组网等商业航天最关键的技术突破,科技属性纯度远高于泛航天主题基金(部分泛航天基金含航空、军工等非商业航天资产)。相较于投资单一商业航天企业,卫星ETF通过覆盖“零部件-制造-应用”全链条,规避了单一企业技术研发失败或场景落地不及预期的风险,同时实现对商业航天技术迭代红利的全面捕捉。
从商业航天投资价值的体现来看,卫星ETF精准锚定了商业航天的核心增长引擎。商业航天的价值爆发核心在于“规模化组网+场景商业化”,而卫星ETF的持仓结构完全贴合这一逻辑:中国星网GW星座的密集发射直接拉动航天电子、中国卫星的订单增长,手机直连、低空经济等场景爆发则利好中兴通讯、上海瀚讯等终端应用标的,形成“技术突破-组网落地-场景变现”的价值传导闭环。此外,商业航天领域存在大量未上市的初创企业(如民营卫星发射公司),普通投资者难以直接参与,而卫星ETF覆盖的均为产业链内已实现盈利或具备明确业绩预期的成熟龙头,是普通投资者分享商业航天成长红利的工具。
二、前十大权重股解析:全产业链龙头的价值支撑
卫星ETF前十大权重股合计占比超46%,形成“核心零部件+卫星制造+终端应用+技术攻坚”的全方位布局,龙头聚集效应显著,为ETF业绩提供坚实支撑。
1. 核心零部件龙头:技术突破的核心载体
睿创微纳(持仓8.61%):作为红外成像核心器件龙头,其产品广泛应用于卫星遥感、地面测控设备等领域,受益于组网加速带来的设备需求激增,2025年三季度营收同比增长45%,核心器件市占率提升至30%。
复旦微电(持仓5.47%):主攻星载可编程逻辑芯片、抗辐射芯片,成功填补国内星载计算领域国产化缺口,其自主研发的FPGA芯片已批量应用于低轨卫星,订单量同比增长60%。
电科芯片(持仓2.80%):在卫星通信射频芯片领域具备核心竞争力,其研发的高稳定性射频芯片支撑卫星通信信号传输效率提升20%,适配手机直连、车载通信等新兴场景,业绩增速超50%。
2. 卫星制造与系统集成:组网落地的核心力量
3. 通信与终端应用:场景爆发的直接受益者
4. 技术攻坚标的:“卡脖子”突破的关键玩家
三、行情逻辑:四大维度对标人形机器人热潮
回顾人形机器人行情的爆发逻辑,“政策强力扶持+核心技术突破+应用场景落地+资本快速涌入”的四重共振是核心驱动力。当前卫星ETF及产业链基本满足上述条件,具备在年底至明年爆发行情的潜力。
1. 政策驱动:层级与力度对标具身智能扶持
人形机器人行情的启动离不开“未来产业”的政策定位与全国性扶持框架,而卫星产业当前享受的政策支持力度已实现对标。
2. 技术突破:从“单点攻坚”到“规模化落地”的跨越
人形机器人行情的核心技术支撑是关节驱动、续航、具身智能等关键技术的突破,而卫星产业已完成从“技术验证”到“规模化应用”的跨越。
3. 场景落地:从“专业领域”到“大众市场”的裂变
人形机器人行情的爆发关键在于应用场景从工业端向消费端的拓展,而卫星应用正经历同样的场景裂变。
4. 资本与资金:生态成熟+配置需求旺盛的双重驱动
人形机器人行情的爆发离不开“整机+零部件”生态闭环形成与资本聚集效应,卫星产业当前已形成类似生态。
四、投资展望与风险提示
1. 展望
2. 风险提示
技术迭代风险:卫星核心技术如星载芯片、AI处理等若出现研发不及预期,可能影响产业推进速度;
政策落地风险:地方产业集群建设、资金支持等政策若落地不及预期,可能影响产业链景气度;
市场竞争风险:国际卫星互联网巨头加速布局,可能加剧市场竞争;
资金波动风险:科技板块资金轮动若加剧,可能导致卫星ETF短期波动。
广角镜:
美国加码引爆:人形机器人产业前瞻及A股和H股受益标的
欢迎点击关注我们,记得“标星”哦!
声明:本公众号所发表内容(含文字、图片和视频)注明来源的,版权归原出处所有(无法查证版权的或未注明出处的均来源于网络搜集)。转载内容只以信息传播分享为目的,仅供参考,不代表本号认同其观点和立场。内容的真实性、准确性和合法性由原作者负责,如有侵权请联系删除。如要转载本公众号原创文章,请注明来源。本号文章仅为个人观点,绝不构成任何投资建议,仅供学术研讨。本号未取得证券投资咨询相关资质,不提供任何形式的投资顾问服务。 部分文字、数据整理及配图由AI工具辅助生成,已审核校对。