当前位置:首页>行情>周策略图谱——当前行情的三种剧本与应对

周策略图谱——当前行情的三种剧本与应对

  • 2026-10-30 19:11:46
周策略图谱——当前行情的三种剧本与应对

核心观点

短端行情演绎过快+止盈点位接近+警惕预期透支+期限利差仍足=短端止盈+3-5Y期限利差挖掘。策略建议:1年期低等级存单+ 3-5Y二永债+国企地产债。

全文:5707字 | 6分钟阅读

ABSTRACT

摘要
 | 财政支持政策落地中,成交热度持续
  • 银行负债成本下行预期支撑短端走强。本周短端下行的逻辑或不止于降准降息预期。市场可能正在定价对银行负债成本下行的预期,银行或进一步深化落实同业活期存款自律倡议的相关要求,进而压降负债成本,这将带动资金成本中枢系统性下移,从而导致近期短端利率走低。

  • 债市定价或有错位,短端博弈空间有限。1年期国债点位已处于偏低水平,与DR007利差已行至相对极致的区间,短端定价与资金面或有错位,反映出市场可能在透支宽松预期。当前1年期AA-城投债收益率已低于前期止盈点位约8BP,1-5年期城投债距离止盈点位也收窄至10BP以内,进一步博弈的空间已十分有限。

  • 建议做平曲线,短端防御,关注3-5年机会。当前3-5年距离止盈点位仍有10BP以上空间,可以重点关注。当下行情往往有三种剧本: 1.3-5年各品种利差均压缩至止盈点位后,再发生回调。2.降息打开全局做多空间。3.整体回调,直至再度具备做多空间;考虑到前两种剧本概率偏高,我们仍建议部分仓位给到3-5年。

  • 后市策略:本周短端行情较为极致,策略上建议对短端保持防御姿态,适度减仓1年期国债和城投品种,但空仓亦存在踏空风险,可尝试配置1年期AA-存单过渡。信用方面仍可继续3-5Y二永债,博弈期限利差收窄。目前地产债已进入右侧行情,部分国企具有性价比,可适当配置。

  • 本周主要交易逻辑:1.“两会”增量刺激政策有限。2.银行负债成本下行预期显著升温。3.PMI仍处收缩区间。

  • 过去一周总结:本周债市短端领涨,各期限段全面跟随,信用虽有一定涨势,但利差多数走扩,二永、城投短端涨势较强,或面临一定止盈压力。两会前后资金面相对宽松。

  • 大势判断:降息仍有可能+债市调整即为机会=短中期均小幅看多。

  • 组合建议:利率策略:2年地方政府债存在凸点,具备配置价值。信用策略:1.4年高等级二永城投凸点明显,适合骑乘;渤海银行4Y永续债机会;2.津城建收益率曲线3~4年适合骑乘。3.关注地产债修复右侧机会,尤其如保利等。高风偏策略:7年高等级二级资本债,有30bp止盈空间。地产债可关注3Y建发股份,骑乘收益较高。

风险提示

1.财政、货币政策或外部扰动超预期。2.样本数据无法代表整体。3.历史收益数据不代表未来。

TEXT

正文
 | 财政支持政策落地中,成交热度持续
01
PART
本周核心观点与债市策略

本周市场主要交易三条逻辑主线:一是“两会”增量刺激政策有限,政策克制基调得以确认;二是银行负债成本下行预期显著升温,叠加月初资金面平稳宽松,带动短端品种领涨;三是2月PMI仍处收缩区间,基本面修复节奏偏缓,为债市提供边际支撑。

银行负债成本下行预期支撑短端走强。本周短端下行的逻辑或不止于降准降息预期。市场可能正在定价对银行负债成本下行的预期,银行或进一步深化落实同业活期存款自律倡议的相关要求,进而压降负债成本,这将带动资金成本中枢系统性下移,从而导致短端利率走低。

债市定价或有错位,短端博弈空间有限。从市场表现看,本周曲线呈现陡峭化特征,短端收益率下行幅度明显大于长端,1年期国债点位已处于偏低水平,与DR007利差已行至相对极致的区间,短端定价与资金面或有错位,反映出市场可能在透支宽松预期。当前1年期AA-城投债收益率已低于前期止盈点位约8BP,1-5年期城投债距离止盈点位也收窄至10BP以内,进一步博弈的空间已十分有限。

建议做平曲线,短端防御,关注3-5年机会。当前3-5年距离止盈点位仍有10BP以上空间,可以重点关注。当下行情往往有三种剧本:1. 3-5年各品种利差均压缩至止盈点位后,再发生回调。2.降息打开全局做多空间。3.整体回调,直至再度具备做多空间;考虑到前两种剧本概率偏高,我们仍建议部分仓位给到3-5年。

后市策略:本周短端行情较为极致,策略上建议对短端保持防御姿态,适度减仓1年期国债和城投品种,但空仓亦存在踏空风险,可尝试配置1年期AA-存单过渡。信用方面仍可继续3-5Y二永债,博弈期限利差收窄。目前地产债已进入右侧行情,部分国企具有性价比,可适当配置。

过去一周总结:本周债市短端领涨,各期限段全面跟随,信用虽有一定涨势,但利差多数走扩,二永、城投短端涨势较强,或面临一定止盈压力。两会前后资金面相对宽松。

2025年初至今,周策略累计收益3.45%,跑赢短债纯债指数的收益率1.72%,以及中长债纯债指数的收益率0.61%。

01
市场交易逻辑
02
静态票息

03
个券比价情况与期限结构

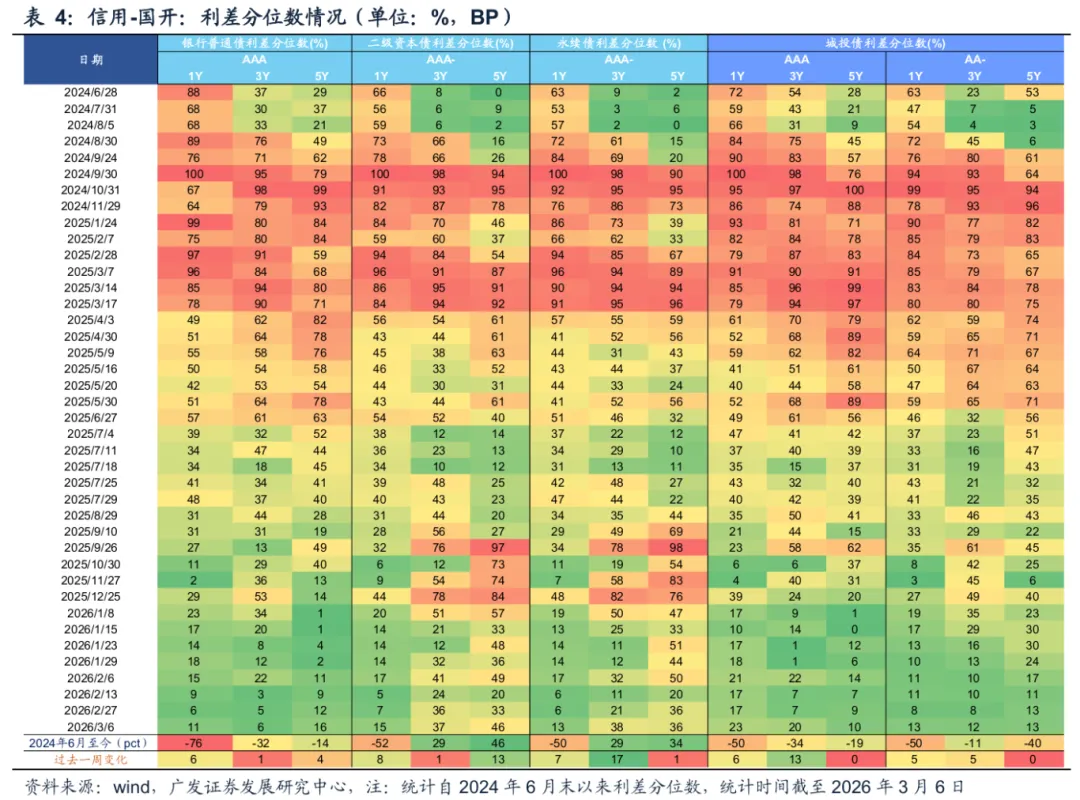
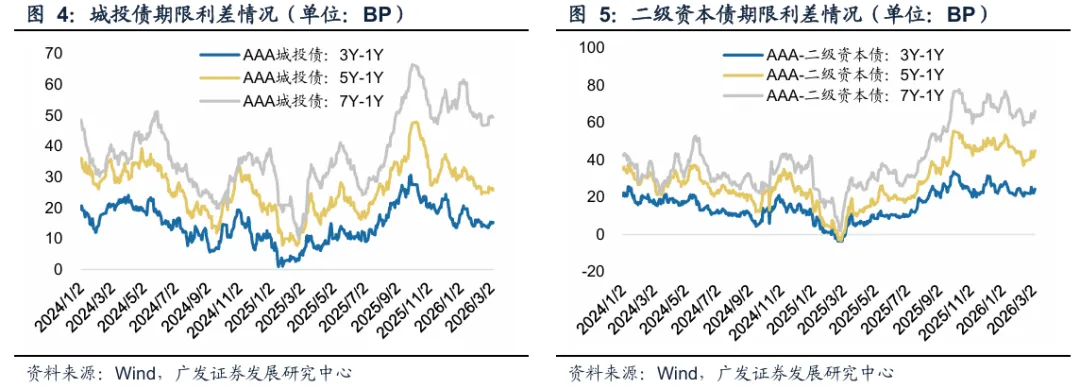
本周城投债-二级资本债利差部分回落,二级资本债比价效应较突出,存在系统性的低估。从历史上看,二永债急跌都伴随一些超预期的外部事件,如23年9月地产政策放松,24年9月24日后货币政策取向适度宽松,市场风险偏好显著抬升,25年2月市场调整前期对货币政策宽松预期的透支,而同时长周期视角下的多空因素未有明显变化,二永债估值仍会相继修复。回到比价效应上,23年下半年以来,资产荒行情持续演绎,二永债和城投债的比价关系发生反转,高等级二永债收益率多数时点低于城投债,而目前的二永债收益率偏高源于三季度赎回新规扰动,当前二级债修复有限,我们基于多空环境判断,未来出现前述类似的大利空因素概率偏低,因而当前二级资本债收益率水平反映了其投资价值被系统性低估。

从曲线形态来看,2年地方政府债存在凸点,与国债利差达14bp;4年AAA-二级资本债和AAA城投凸点较为明显,适合骑乘策略,目前与同期限国开利差分别为31bp、23bp。同时,结合广谱利率来看,7Y高等级二级资本债距离止盈点位仍有30bp,适合风险偏好较高的投资人。

02
PART
典型策略测算与个券图谱
01
各典型策略:收益率测算

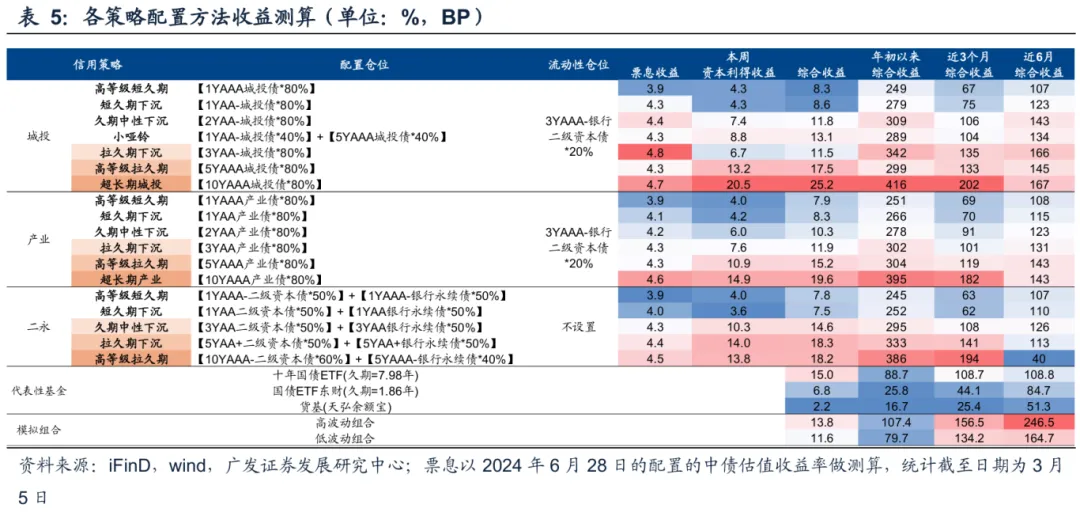
根据债市各类因子及市场偏好特征构建了城投、产业、二永债的典型组合,以观察各类策略的整体综合业绩情况。本周截至3月5日,城投和产业均以超长期策略相对占优,二永拉久期下沉策略具有相对优势。模拟组合来看,本周高波动组合相对占优。

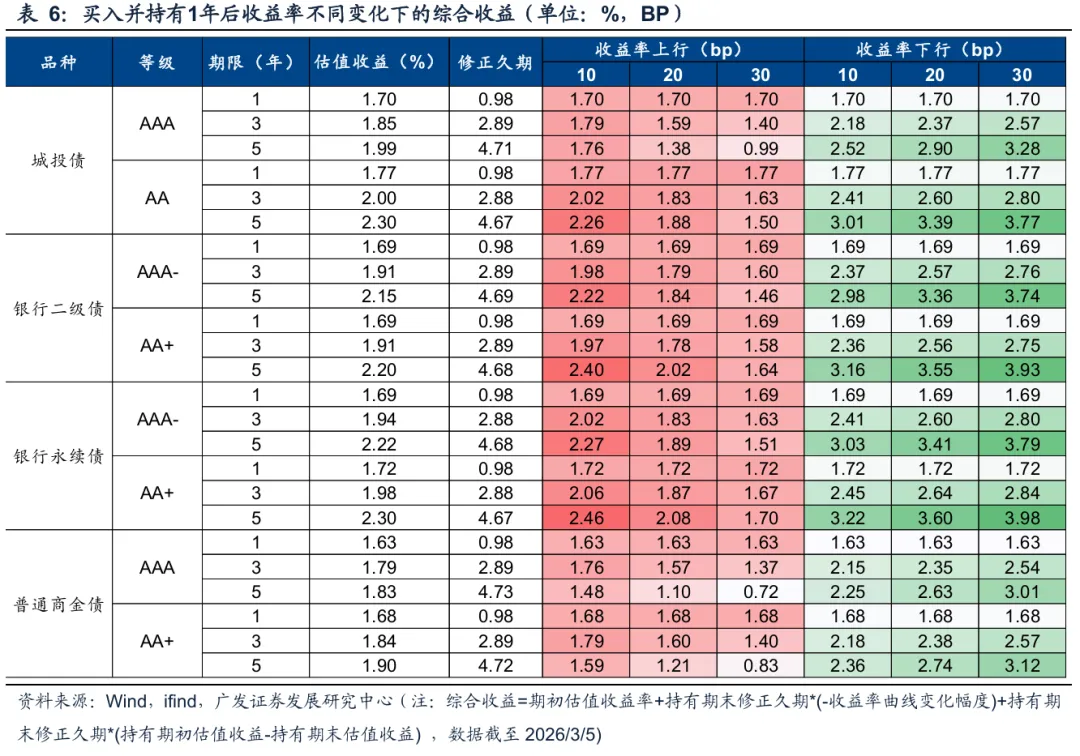
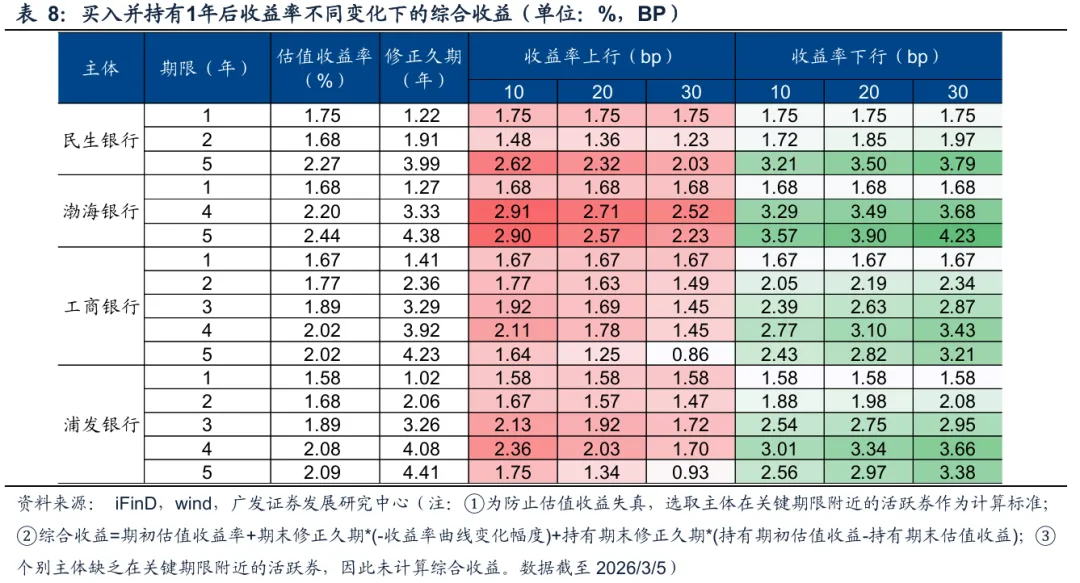
以2026/3/5收益率为基准计算持券1年的综合收益,3~5年二永债性价比较高,下滑回报可以适当对冲小幅利率上行。

我们以津城建、鄂联投、建发股份、冀中能源和河钢集团活跃券作为样本(根据1月经纪商口径成交笔数判断是否活跃),计算了各期限债券持有1年后的综合收益,综合收益包括三部分:票息收益、骑乘收益和假设收益率曲线上行/下行的资本利得收益。

城投债方面,津城建收益率曲线3-4年区间段较为陡峭,骑乘收益较高,投资者可重点关注。

煤炭债方面,冀中能源3-4年债券票息收益和骑乘收益较高,可予以一定关注;钢铁债方面,可关注河钢集团3年期债券。

地产债方面,建发股份2-3年期票息收益和骑乘收益较高,可适当关注。

我们以民生银行、渤海银行、工商银行和浦发银行作为样本,计算了部分期限债券持有1年后的综合收益,综合收益包括三部分:票息收益、骑乘收益和假设收益率曲线上行/下行的资本利得收益:

渤海银行4年永续债骑乘收益可观;民生银行5年二级资本债具有一定骑乘性价比。

02
市场核心:样本个券收益率图谱
03
PART
技术择时信号
01
国债期货技术分析

30年国债期货(TL):长期交易逻辑或已生变。技术大势诊断:在25年2月和7月,TL“双重顶”形态已形成,目前已进入中长期下行通道,处技术性熊市周期。

交易逻辑转变:由债牛思维转向“宏观预期好转+权益牛市信心增强”。 2025年3月和9月TL两度挑战却均未向下突破支撑位(113.5),反映彼时债牛思维惯性仍存。12月TL有效下破,或隐含其中长期交易逻辑转向“宏观预期好转+权益牛市信心增强”。
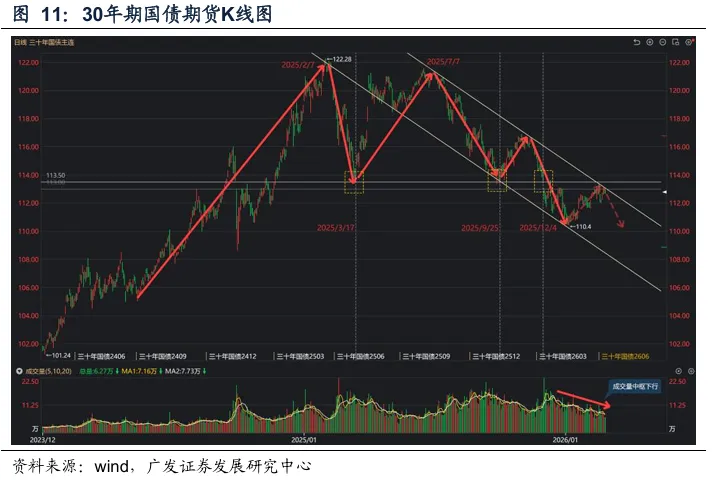
TL合约震荡偏谨慎:1.量能持续下行,突破动能不足:波段反弹自1月7日开启,迄今成交量中枢持续下移,指向突破动能不足。2.上方阻力位约束强:下行通道线上沿/90日均线/布林带上轨构成多重阻力带。2026年2月25日主力合约TL2606价格(113.38)触及下行通道线上轨及布林带上沿后回落,未能有效突破。目前价格再度接近触及通道线上沿,同时上方面临90日均线/布林带上轨多重阻力带,突破难度高,触及阻力线可能出现技术性回调;3.MACD线接近死亡交叉:近期MACD线纠缠,可能形成死亡交叉,短期偏谨慎看待。

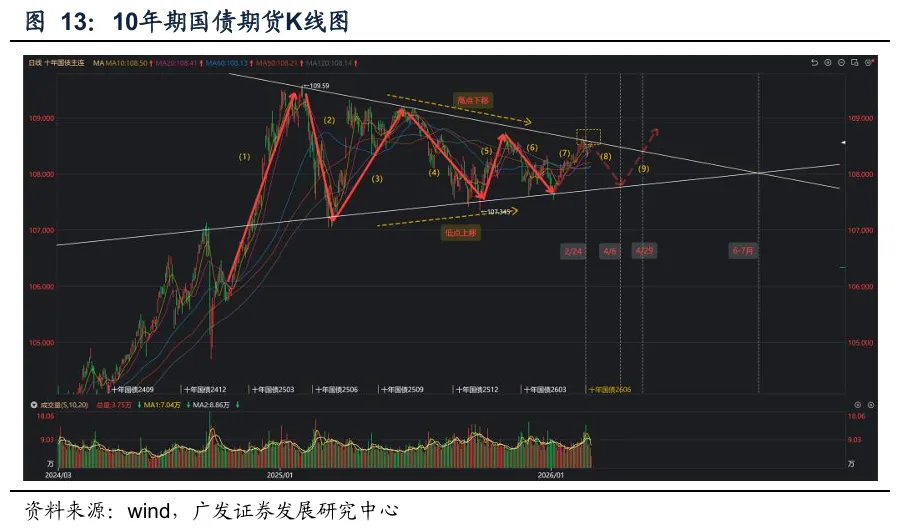
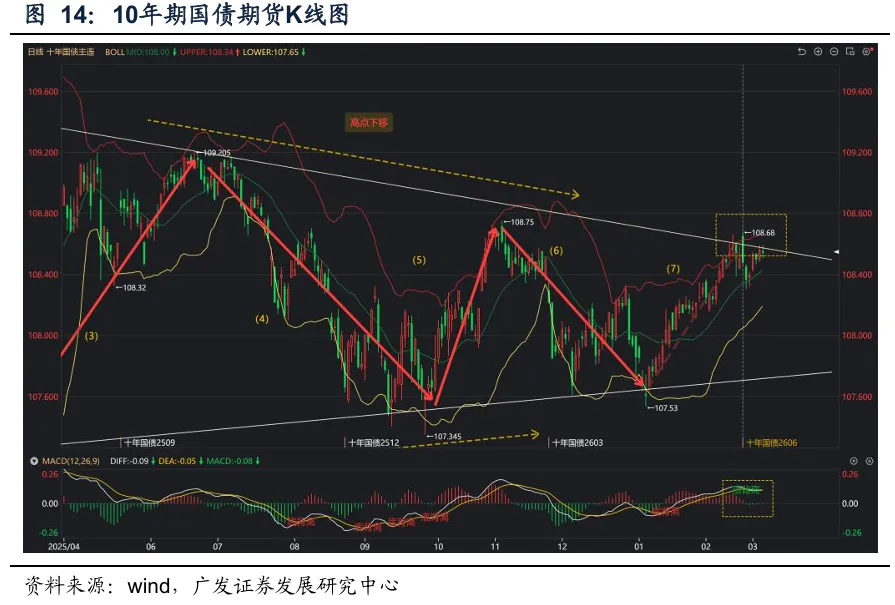
2025年以来,T合约进入典型的楔形整理阶段:1.日度K线形态呈对称三角型收敛波幅下降,资金观望情绪较浓;2.MACD线窄幅缠绕、柱状体高度逐步降低,多空力量趋于平衡、等待方向突破。

楔形整理形态的终局时点在何时?关注4月节点:情形一:假设在此后出现第八个下跌波段(平行外推)终结,对应时点应在3月底至4月初。情形二:如果在第九浪上涨中终结,对应时点大约在4月底。3.极限思维下,两条趋势线的交汇点大致在6-7月。

楔形整理终结后价格向什么方向演绎?目前10年期国债期货的楔形整理形态更接近对称三角形,倾向于是趋势中继的调整形态,预期本阶段整理结束后价格更大概率会沿着此前的上行趋势运行(即更可能在上行浪中突破震荡箱体,对应前述第二种情形)。

T合约震荡略偏谨慎:1.上方阻力位约束强,难有效突破通道线/布林带上轨:部分受到移仓换月(主力合约切换至T2606)影响,2月25日T主力合约T2606价格高点及至108.68,短期突破楔形整理通道线上沿/布林带上轨,随即转为下行后震荡。目前价格再度触及通道线上轨,有概率出现技术性回调。2.MACD线形成顶背离+死亡交叉,短期仍然偏谨慎看待。

02
布林带择时

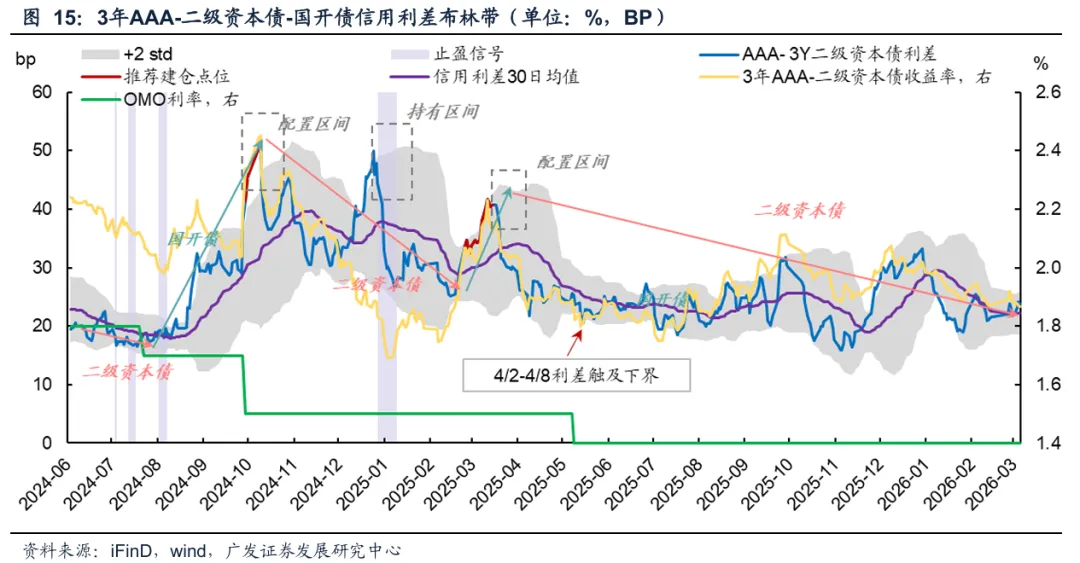
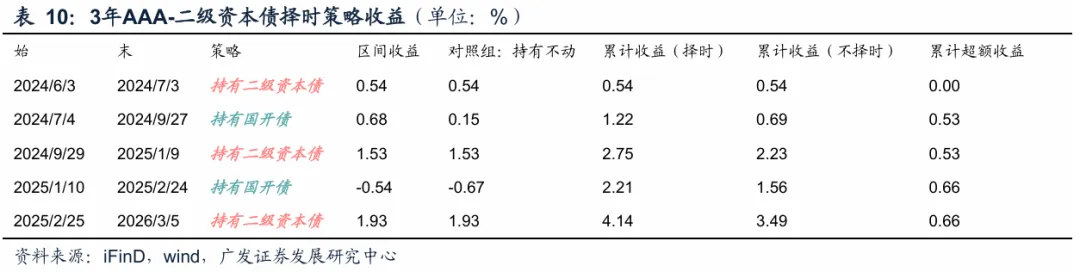
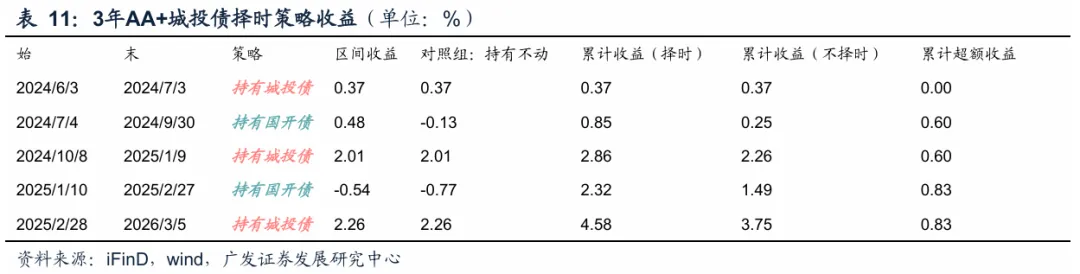
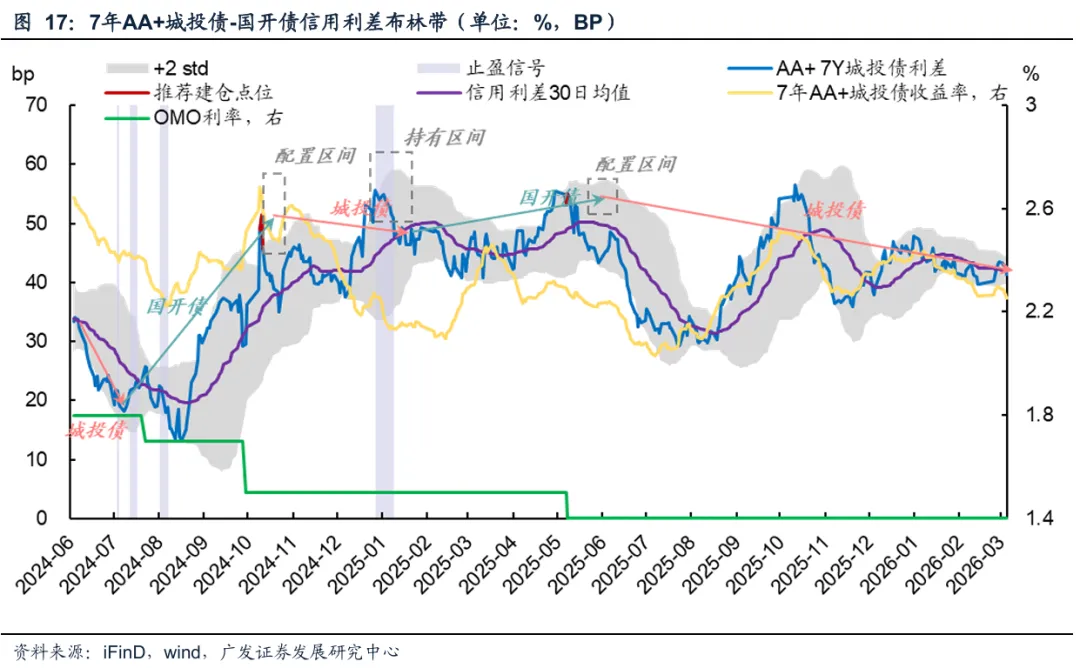
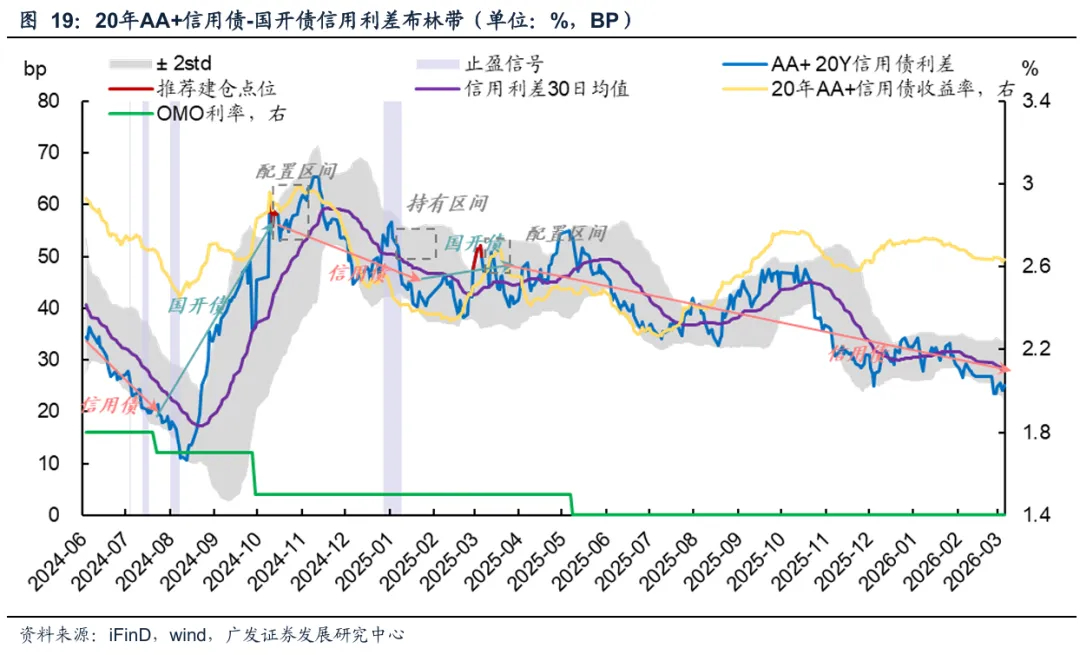
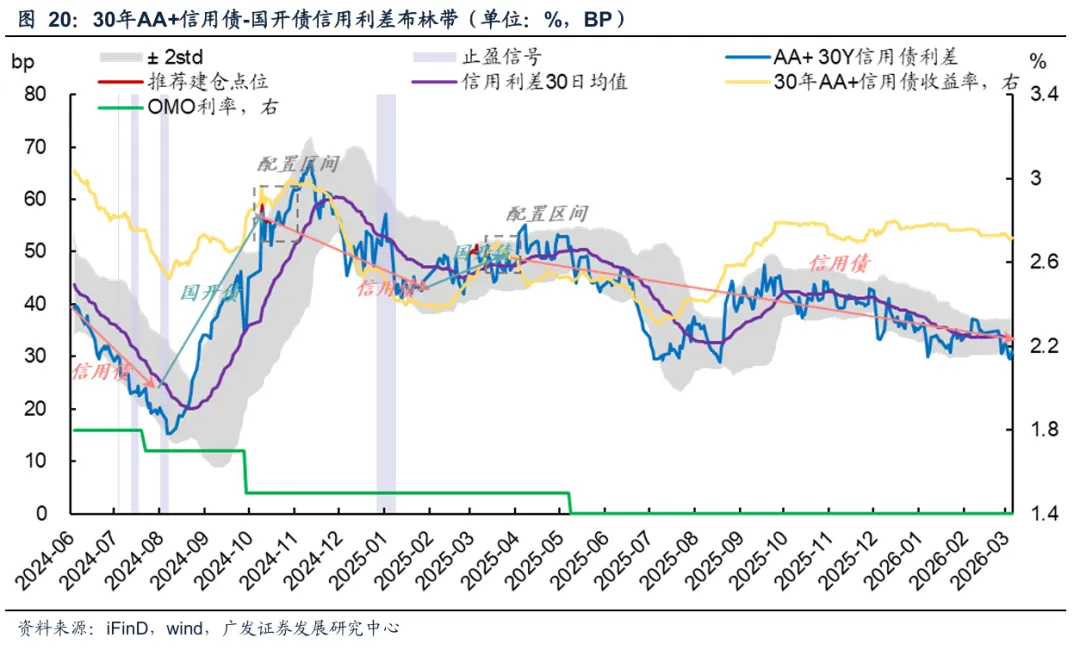
根据信用-国开构建信用利差生成布林带,针对上下轨的相对位置以及信用债与OMO利差进行择时处理:1.配置信号:利差触及布林带上轨;2.绝对止盈信号:如果1年AAA-二级资本债-OMO利差<20bp;3.相对止盈信号:触及下轨,选择平配。

历史择时超额:根据这一策略,去年630以来二级资本债和城投债历史择时超额为0.66和0.83%。

当前信号:3年AAA-二级债利差在中轨附近,可适当配置;3年AA+城投债触及上轨,考虑到收益率距离止盈点位较近,可选择平配。

历史择时超额:根据这一策略,去年630以来7年和10年城投债历史择时超额为2.06%和3.99%。

当前信号:7年AA+城投债、10年AA+城投债利差触及下轨,可选择平配。

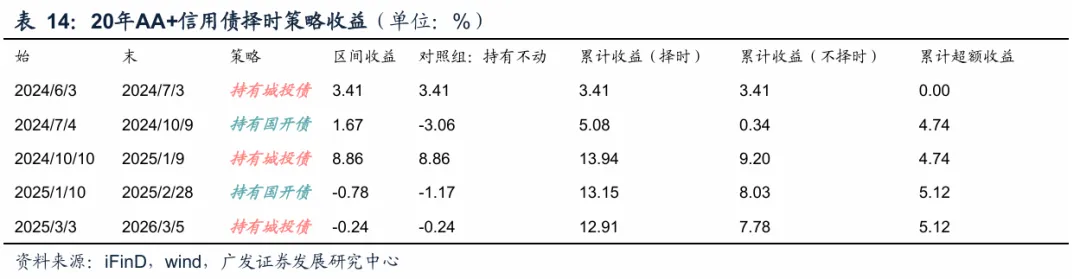
历史择时超额:根据这一策略,去年630以来20年和30年信用债历史择时超额为5.12%和6.91%。

当前信号:20年AA+信用债在中轨附近,30年AA+信用债利差均已触及下轨,建议谨慎参与。
03
赎回压力一览

二永债估值偏离成交幅度大致领先信用债收益率1-3个交易日。复盘来看,2024年630以来这一指标曾三次领先:2024年9月26日,二永债偏离估值成交幅度相比9月25日提升接近5bp,随即9月27日信用债出现较大调整;10月9日二永债偏离估值成交幅度相比10月8日下降5bp,次日信用债开启修复行情;2025年1月2日-1月3日二永债偏离成交幅度连续大幅上行,3个交易日后信用债市场出现由负carry主导的调整行情。

本周市场二永持续低估值成交,债市情绪较好。

2024年大型赎回潮出现在2024年9月底-10月初,赎回风险主要来自政策冲击与权益上涨,信用债折价成交亦加剧了赎回力度。

2024年9月24日一揽子金融政策的出台显著推高赎回风险指数至60分以上,此后二永债高估值成交、权益上涨与债基赎回几乎同时出现,拉动赎回风险指数达到88分的峰值。

2025年的两轮赎回潮分别出现在1月-3月上旬和7月末。

第一轮赎回潮:与2024年9-10月不同,2025年1月-3月上旬赎回的核心原因在于资金面收紧。2025年1月-2月,央行有意纠偏过度宽松预期,因此公开市场操作态度偏谨慎,导致资金面承压。1-2月资金面得分在赎回风险指数中占比明显高于去年9月底,债市负carry加剧下债基遭到抛售,标志本轮赎回潮的开始。此外,权益走强亦对本轮赎回潮起到助推作用。

第二轮赎回潮:7月末赎回风险主要来自于风险资产走强与政策冲击。7月以来反内卷政策持续推进落实,供需格局优化预期推动A股持续上攻,7月24日A股时隔9个月重回3600点。商品亦有亮眼表现,南华黑色指数从7月1日至7月25日上涨15%。风险资产走强下,债市情绪受到明显压制,“下跌-赎回-抛售”负反馈再度演绎,7月21日-7月24日赎回风险指数升至50以上。

本周赎回风险指数均未突破50,赎回风险较小。

04
PART
基本面数据跟踪
05
PART
风险提示

1.财政、货币政策或外部扰动超预期。宏观政策及外部环境的变化存在不确定性,若相关因素超预期,可能对市场整体表现产生影响。

2.样本数据无法代表整体。报告引用的样本数据存在局限性,可能无法完全反映整体实际情况,据此得出的结论或存在偏差。

3.历史收益数据不代表未来。历史收益仅为过往情况,市场环境的变化可能会导致结论发生变化,基于历史信息的分析不可作为决策的确定性依据。

本研究报告根据2026年3月8日已公开发布的《周策略图谱——当前行情的三种剧本与应对》整理,如需获取完整研报,请联系对口销售。

分析师

杜渐   <执业证书编号:S0260526020003>

吴棋滢   <执业证书编号:S0260519080003>

特别声明
/
DISCLAIMER

法律声明及风险提示:

本微信号推送内容仅供广发证券股份有限公司(下称“广发证券”)客户参考,相关客户须经过广发证券投资者适当性评估程序。其他的任何读者在订阅本微信号前,请自行评估接收相关推送内容的适当性,若使用本微信号推送内容,须寻求专业投资顾问的解读及指导,广发证券不会因订阅本微信号的行为或者收到、阅读本微信号推送内容而视相关人员为客户。

本微信号不是广发证券研究报告的发布平台,完整的投资观点应以广发证券研究所发布的完整报告为准。完整报告所载资料的来源及观点的出处皆被广发证券认为可靠,但广发证券不对其准确性或完整性做出任何保证,报告内容亦仅供参考。

在任何情况下,本微信号所推送信息或所表述的意见并不构成对任何人的投资建议。除非法律法规有明确规定,在任何情况下广发证券不对因使用本微信号的内容而引致的任何损失承担任何责任。读者不应以本微信号推送内容取代其独立判断或仅根据本微信号推送内容做出决策。

本微信号推送内容仅反映广发证券研究人员于发出完整报告当日的判断,可随时更改且不予通告。

本微信号及其推送内容的版权归广发证券所有,广发证券对本微信号及其推送内容保留一切法律权利。未经广发证券事先书面许可,任何机构或个人不得以任何形式翻版、复制、刊登、转载和引用,否则由此造成的一切不良后果及法律责任由私自翻版、复制、刊登、转载和引用者承担。

最新文章

随机文章