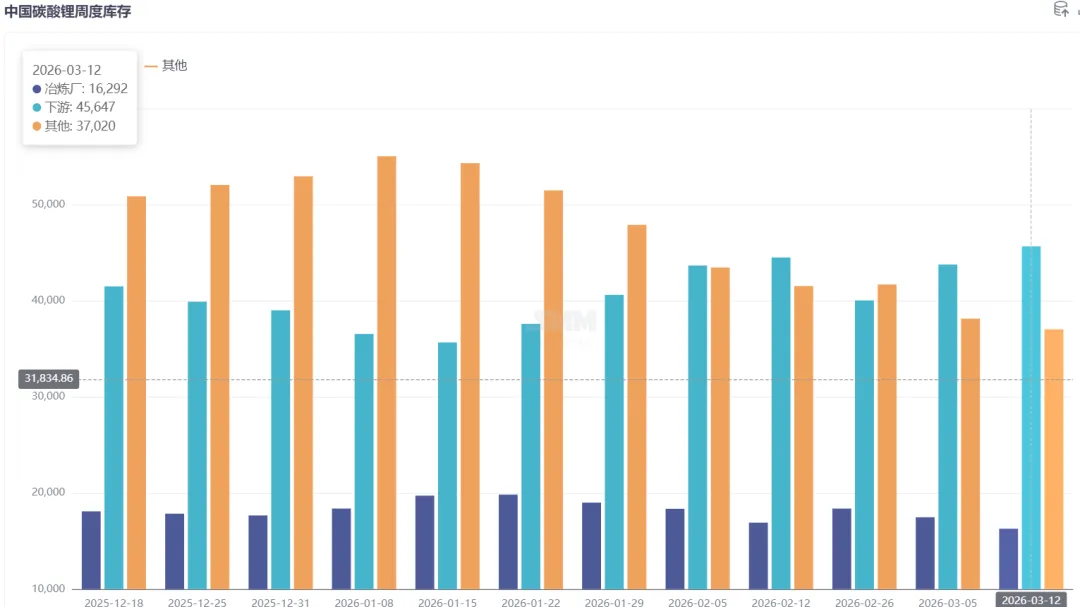当前位置:首页>行情>情绪主导行情,基本面驱动待兑现

情绪主导行情,基本面驱动待兑现

  • 2026-10-23 08:54:03
情绪主导行情,基本面驱动待兑现

碳酸锂区间震荡,日内波动较大,截止收盘,主力合约收跌1.79%,报156980元/吨。碳酸锂基本面变化不大,3月国内供需双旺,但库存去化幅度收窄,阶段性供需矛盾缓和,叠加中东地缘局势仍然紧张,市场情绪谨慎,碳酸锂震荡运行。

【驱动逻辑】

近期碳酸锂现货市场呈现“价稳量缩”的震荡格局。上游锂盐厂惜售心理浓厚,散单流通极为有限,极力支撑报价;下游材料端虽在低位有零星补库动作,但整体仍维持谨慎观望,导致市场出现“询单热、成交冷”的背离现象。

供应端:产量维持高位,进口扰动与结构性矛盾并存。

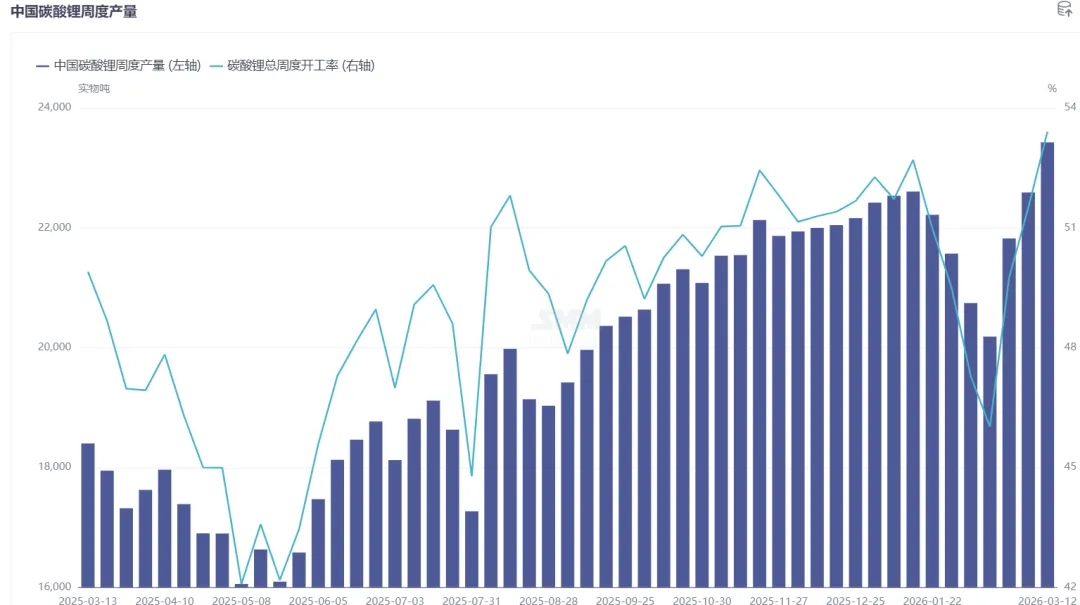
  • 国内方面:从周度产量看,2月因天数减少及上游检修影响,产量出现较大下滑,目前基本恢复至节前高位。月度产量符合季节性规律,同比仍维持30%-40%的高速增长。据SMM数据,本周周度产量为836吨,库存去化414吨。

  • 进口方面:津巴布韦禁令成核心变量。津巴布韦锂精矿出口禁令3月初开始实施,市场预计解决时间至少需要一个月。3月津巴矿无法出口,影响将体现在4-5月。目前中资企业矿库存9.9万吨,大约1-2个月的存量,3月生产尚可维持,若4-5月矿仍无法进入,将对碳酸锂产业链有较大影响。

  • 现货方面:近期市场上可流通的锂矿货源逐渐减少,受碳酸锂现货报价坚挺影响,海外矿山及持货商的挺价情绪依然浓厚。当前锂矿的询价及采购情绪较为强烈,由于近期行情波动较大,上下游博弈加剧,市场观望情绪依旧,但成交情况整体有所好转,整体市场成交价格继续跟随碳酸锂盘面的震荡走势。

需求端:动力电池承压,储能电池换棒接力。

2月,我国动力和储能电池销量为113.2GWh,环比下降23.9%,同比增长25.7%。其中,动力电池销量为74.5GWh,占总销量65.9%,环比下降27.4%,同比增长11.4%;储能电池销量为38.6GWh,占总销量34.1%,环比下降16.2%,同比增长67.3%。

  • 新能源汽车:短期销量承压,全年增速预期下调。2月,中国乘用车出口55.5万辆,同比增长56.0%。其中,新能源乘用车出口26.9万辆,同比增长124.7%,占当月乘用车出口总量的48.5%。2月份全国乘用车市场零售103.4万辆,同比有所下降。乘联分会秘书长崔东树分析,今年1月新能源汽车购置税政策有所调整,部分消费者已在去年12月提前购车,导致今年1至2月出现一定波动,这是预期之内的短期波动,不代表市场长期走势。崔东树表示,随着国家消费品“以旧换新”政策全面落地,市场淘汰更新和换购更新的消费潜力将逐步释放,有望推动3月的车市逐步走强。

  • 储能方面:需求强劲,价格传导顺畅。2月招投标数据表现良好,中标均价持续上行,储能系统价格突破0.4元/wh,电芯价格升至0.37-0.4元/wh且仍有上涨趋势。市场此前担忧碳酸锂价格上涨会抑制储能需求,但从当前价格传导情况看,15万元/吨左右的价格影响有限,若涨至18-20万元/吨以上,抑制效应或将显现。从正极材料及电池排产看,3月排产环比增长15%-20%,达到市场预期的偏高水平;4月电池排产预计仍有4%-5%的环比增长。需求端指引依然向上。

库存端:持续去库,4月去库或有放大。库存自去年9月起持续去化,目前已降至10万吨以下。若津巴矿问题持续,叠加需求增长,预计4月去库幅度可达万吨以上。矿端库存同样处于去化状态,当前整体不缺但持续去库,若津巴矿无法进入,4月后去库幅度将增加。

【策略建议】

当前碳酸锂交易主线以情绪为主,资金涌入避险板块,基本面影响权重相对较低。盘面走势与白银高度正相关,受伊朗地缘冲突及宏观情绪影响显著。短期看,低库存+交强需求预期,下方价格有一定支撑,价格以偏震荡为主或者轻仓试多;中期需要关注津巴布韦禁令持续时间和江西永兴等矿厂换证问题以及地缘冲突。

最新文章

随机文章