踏空全行情的普通人7年理财回顾|26年规划
- 2026-10-23 14:39:05
踏空全行情的普通人7年理财回顾|26年规划书接上文(年近30开始学习节流|消费不降级)提到我在19年开始打理我的小金库,主要买基金,以及购入当时还比定期利率低不少的保本理财。 大概20岁开始接触《小狗钱钱》这类入门理财书籍,因此上手的第一类基金是宽基指数。索性运气比较好,从19年初开始定投沪深300,刚好赶上那轮结构性上涨,指数一路飘红。当时一边买一边感叹,怎么没遇到微笑曲线的下行段,一路猛涨,美得我差点以为自己要靠理财实现奶茶自由。怕后续会跌,中途陆续卖了两三次,在21年初还恰巧卖在了最高点上——现在想想,这波纯属胆小加老天爷赏饭吃,跟我的“理财能力”半毛钱关系没有。 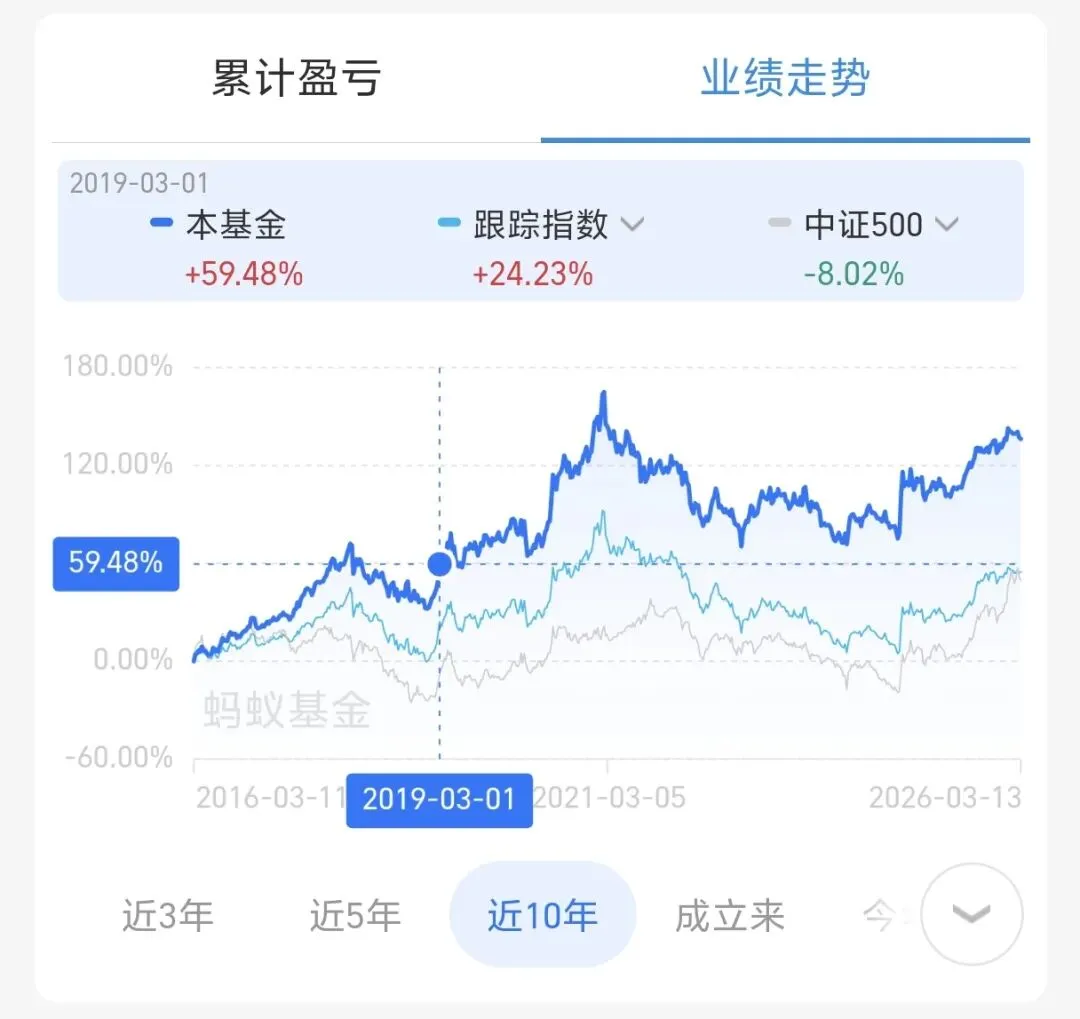
2019年初到2021年初,比宽基涨得更猛的是成长股,其中新能源、医疗、白酒一路冲高,重仓的蓝筹股被各路媒体吹得天花乱坠。当年也是在这些个赛道涨起来以后才零零散散入了一些,倒也不是为了分散投资,当年还没有这个概念。更多的是投宽基有了些回报,飘了,自认为有了点心得,加上新鲜韭菜特有的追涨杀跌的劲头,最后仅仅入局感受了这些热门板块的涨跌,小亏一点——权当交了韭菜入门费,也算没白凑热闹。 后续相信大多数人也都经历了,2021 年开始,这些热门板块高估值无业绩支撑,资金开始撤离,进入漫长的 “杀估值” 阶段,繁荣的泡沫说破就破。当然其中的原因还和当时的口罩、美联储加息大背景等等诸多因素有关,这段持续大跌有很多利空的原因,门外汉就不一一分析了。 随后的21年到24年,大盘起起落落。我个人用比较少的资金投了很多支基金,主打一个重在参与,幸运的是基金有赚有亏,账户总体倒一直没亏钱。在比较低迷的这几年开始入坑了播客有知有行办的播客《知行小酒馆》,这个公众号的名字也是那时候取的。那时候陆陆续续关注了很多上过播客的财经博主的公众号,才慢慢明白资产配置和投资是这么大的学问,之前纯属瞎折腾。 那三年买股基的钱基本没涨,原地躺平摆烂,但是债基的比例逐年上升。主要是家人推荐的保本理财已经不再销售,当年又看不上定期的利率。当时学到的股跌债涨,就陆续入了很多不同封闭期的债券以保证能有3%-4%左右的收益,只求比定存高。 说来惭愧,关注有知有行这么多年,也一直用有知有行的记录理财的帐,但没买过他们的投顾产品,属于是白嫖学习,不敢实操。那三年看着市场温度计10°也不敢补仓,哪能相当这几个月天天7/80°,悔得我想穿越回去给自己一个大逼兜。再次安慰下自己,没亏钱就好。 到了2025年年初,DeepSeek火遍全球,当时在去长白山的飞机上还在用Deepseek,但就是没想到买点AI基金(拍脑门),完美错过。随后,关税战大背景下,资源品价格上涨,带动周期板块。25年下半年科技股上涨,黄金一路飙升,年底开始大盘上涨,咱就是说哪个都没上车。别人上车吃肉,我站在原地喝风。看了有知有行基金账户的记录,反而是24年的收益高。 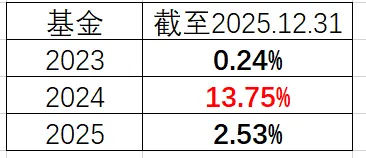
这也是为什么我形容自己是踏空全行业。24年就听到一个我很喜欢的播客老师大卫翁说他配置了很多黄金,我硬是没买一点,年前大老师都割了我是更不敢买了。所以,以下规划也是给以后的自己看的,甚至以前写的理财实证我自己都不敢点开,不敢做任何推荐,也保证没有任何参考性。 26年理财分为以下几类,会逐步调到规划的比重: 定存+结构性保本类(50%):没错,当年瞧不上的定存,现在这么低却重仓了,认清自己的能力以后还是买定存安心,去年有个买银行理财的账户,全年盯着买卖才1.6%的收益,实在不想管了放着回点血。; 银行理财(30%):也有一些早期买的2-3年期利率比较高的理财,就放着不动,有些权益类资产配比重的涨跌幅度比较大的25年倒是涨得不错。30%里有1/3是流动性比较好的产品; 基金账户(10%):一半是债基,这部分流动性也比较好; 股票账户(10%):不打算买股票能力有限,投了点ETF,上个月买了点能源结果涨幅30%,奈何就买了800,谁叫我还是喜欢什么都买一点,主打雨露均沾,颗粒无收。这部分流动性也比较好。 由上可得,50%保本类为了保住本金和2个点左右的收益,主打稳;剩下三个部分占50%,其中一大半流动性都比较好,以备不时之需,当然有机会冲收益的基本大概率只有基金账户和股票账户了,持续学习,剩下随缘,免得又踏空emo。 欢迎各位大佬分享你们的理财经验,小的退下了。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。
