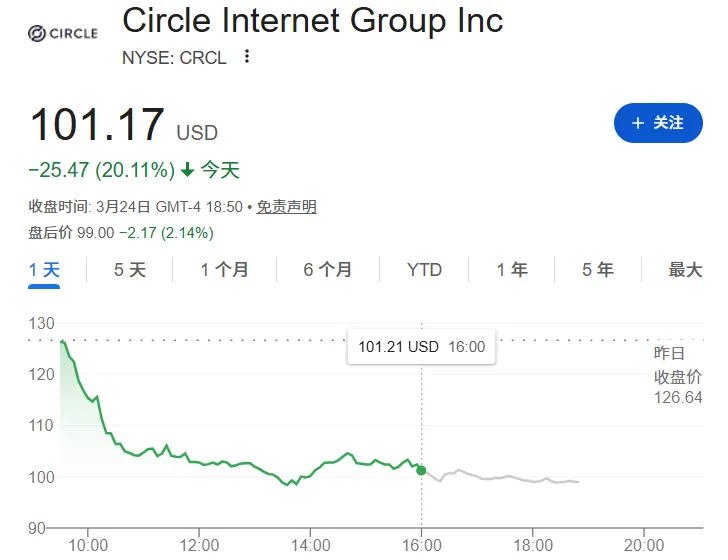
昨天为什么跌?
最直接的触发器,是美国最新稳定币监管草案对“稳定币激励/收益分配”的约束,新草案收紧奖励机制,Circle 和 Coinbase 因为对 USDC 敞口大,所以跌得最狠。
但如果只把昨天理解成“监管利空”,其实还不够。
更深一层的原因,是 Circle 本来就贵,而且市场原先给它的是“监管放开 + 稳定币普及 + USDC持续扩张”的满分预期。
一旦政策细则不再完美、或者商业模式出现一点折扣,高估值就会先砍。
Circle IPO 时完全摊薄估值大约 80 亿美元,上市后又因为稳定币监管乐观预期大幅抬升;而华尔街此前就提醒过,Circle 的估值很高,属于“监管顺风 + 稳定币龙头”这套逻辑的极致定价。
再往下拆,Circle 的商业模式也决定了它对政策和利率都特别敏感。
它本质上不是普通交易所,它的大头收入来自 USDC 储备金收益。
Circle 在 2024 年实现了 17 亿美元收入和储备收益;到 2026 年 2 月公布的四季度数据里,USDC 流通增长带动储备收益达到 7.33 亿美元,公司季度总收入 7.70 亿美元,说明它对储备收益的依赖非常深。
换句话说,Circle 的利润引擎很大程度上建立在两件事上:USDC规模继续涨、储备金收益继续好。
这里还有一个经常被忽视的点:Coinbase 会分走很大一块蛋糕。
Circle 2024 年分销和交易相关成本大幅上升,主要就是支付给 Coinbase 的分销费用增加。市场早就知道 Circle 和 Coinbase 绑定很深,但当监管细则开始限制某些激励方式时,投资者会重新计算:未来 USDC 生态扩张,是不是还要用很高成本去“买增长”。
这也是为什么昨天 Coinbase 也一起跌。
另一个压股价的,是竞争担忧被重新点燃。
现在稳定币市场总体规模大约 3156 亿美元,其中 USDT 占比 58.31%;Circle 自己披露,USDC 目前大约占稳定币流通的 29%、交易量占比约 40%。
这说明 USDC 很强,但还不是一家独大。
市场原先愿意给 Circle 高溢价,是因为觉得“监管越清晰,越利好合规玩家”;但如果监管同时也限制生态激励,而传统金融和支付巨头又开始下场,那 Circle 的“赢家通吃”叙事就会被打折。
那后面还有没有上涨潜力?
有
我觉得,Circle 后面的上涨逻辑主要有四条。
第一,稳定币本身仍然是大趋势。
USDC 流通在过去一年增长很快,Circle 四季度收入超预期,市场此前也因为特朗普签署的稳定币监管框架而明显重估了它。只要“美元稳定币”继续往支付、交易、链上结算渗透,Circle 作为最主流的合规发行人之一,天然有位置。
第二,监管不一定是坏事,关键看细则。
昨天市场砸的是“监管细则可能压缩想象力”,但长期看,Circle 恰恰是最受益于合规化的公司之一。它此前已经申请美国国家信托银行牌照,目标是更深地切入托管和储备管理,这种动作本身就在说明:它想把自己从“加密公司”往“数字美元基础设施”方向靠。
真正的利多不是一句“监管通过了”,而是最后规则把哪些玩家挡在门外。
第三,USDC 如果继续扩张,业绩弹性会很强。
Circle 去年全年收入和储备收益17 亿美元,而 2026 年四季度单季就做到 7.70 亿美元,这种增速说明,只要 USDC 流通继续增、交易和结算场景继续扩,利润会释放得很快。
高估值公司最怕的不是贵,而是贵了以后长不出来;只要收入和储备收益继续超预期,估值就还有被业绩消化的可能。
第四,它仍然是少数“公开市场可买”的稳定币核心资产。
你想押注稳定币赛道,纯美股里并没有很多干净标的。Circle 的稀缺性,本身就会给它溢价。之前 IPO 后一路狂飙,本质也是这个逻辑。
但要说风险,我觉得也很清楚。
第一,估值还是贵。
第二,商业模式对利率敏感。
第三,竞争不会小。
所以我的判断是:
昨天这一下,更像是“监管细则 + 竞争担忧”触发的高估值杀估值,不是基本面反转。
如果你问后续有没有上涨潜力,我会说:有,而且不小。
它更像“高波动成长股”,不是那种靠一句政策就能一路涨上去的资产。