白糖:重回基本面行情
- 2026-11-03 10:37:02
2026/04/08 白糖:重回基本面行情

主要观点
核心观点:震荡偏空
巴西开榨后卖压增强,盘面转向基本面交易。
巴西开榨+美伊暂时停战,形成较好的利空窗口期,外盘预计会继续拉开糖醇价差,关注14美分支撑力度。
国产糖增产预期再增强,若能形成内外共振则下方仍存回落空间,但需要注意进口成本再次回归低位后,进口政策再次发酵。综合看短期建议按震荡偏空思路操作。
国内供需格局:中性偏空广西增产仍在超预期,预计会突破750万吨,国内过剩压力或会增强。
国外供需格局:中性
外盘回落后印度出口窗口关闭,巴西逐渐开榨,供应压力在逐渐增强。
估值上,国际原油大幅回落使得巴西汽油内外价差回归合理区间,乙醇现货折糖价仍在16-16.5美分/磅区间,期货价14.8美分/磅,前低12.5美分/磅;印度原糖出口平价目前约18美分/磅。
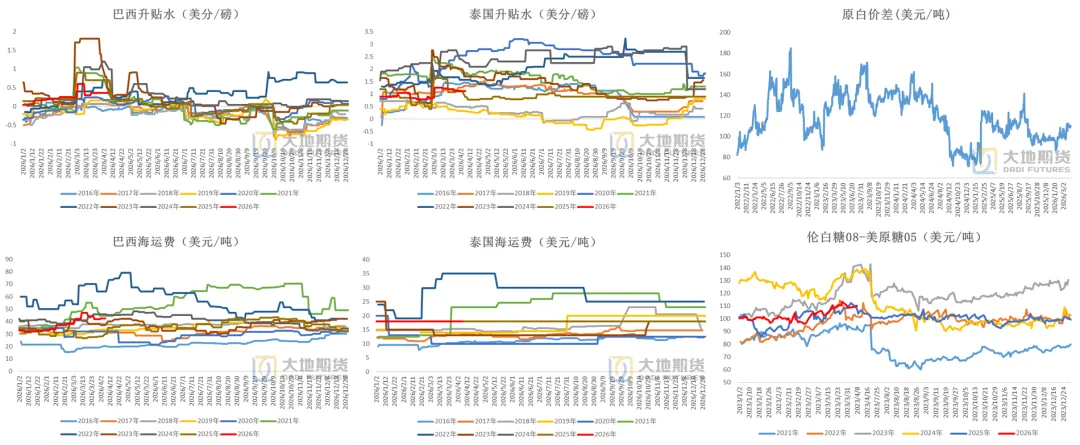
原糖价差:中性美伊停战两周,原白价差可能会出现见顶回落,目前伦白糖08-美原糖05合约原白价差110美元/吨。
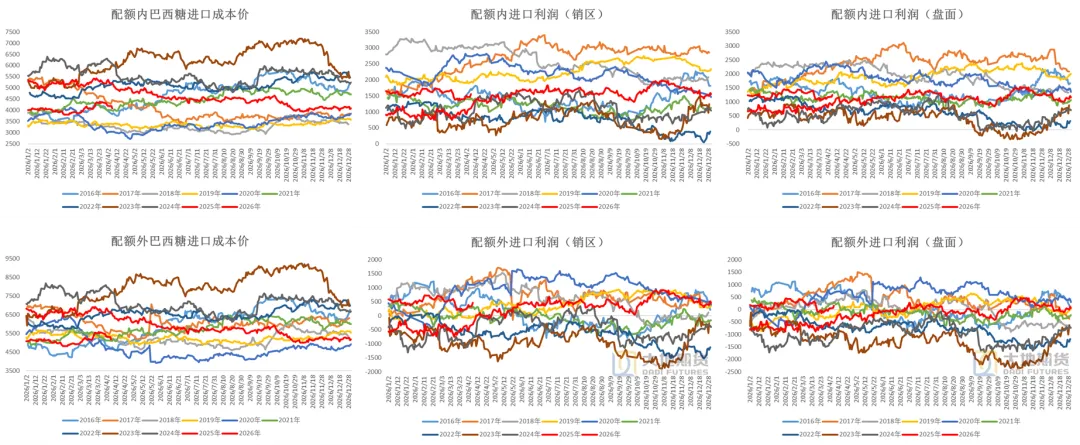
原糖回落,进口成本大幅下滑。
截至4月7日,配额外进口利润(盘面)154元/吨,配额内进口利润(销区)1557元/吨,配额外进口利润(销区)465元/吨。目前配额内巴西糖进口成本约4088元/吨,配额外约5180元/吨。

01
巴西开榨后盘面基本面权重放大
等待巴西新榨季
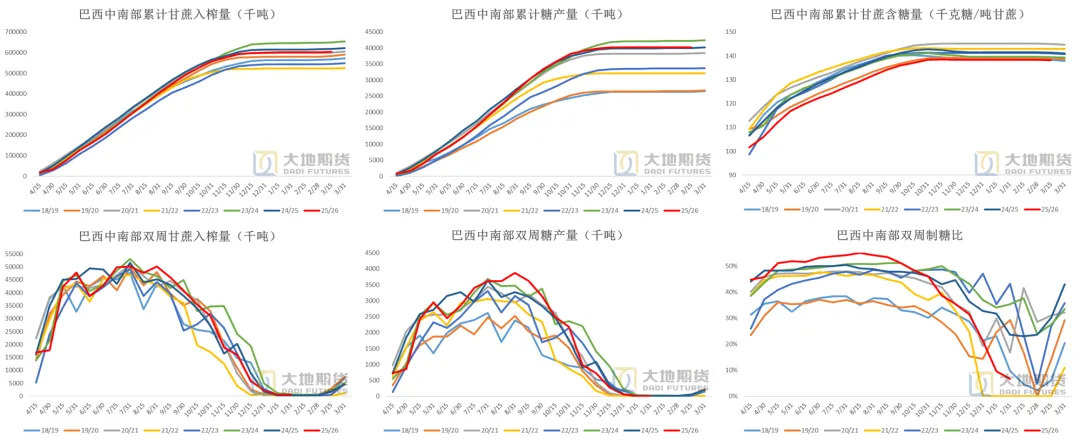
2025年3月上半月,巴西中南部累计甘蔗入榨量6.04亿吨,同比-2.21%;累计产糖量4025万吨,同比+0.71%;累计产醇330亿升,同比-4.21%;累计制糖比50.61%,同期+2.5个百分点。双周糖产同比-4.7万吨;双周制糖比4.86%,同期-25.27个百分点。
原油回落再次改变估值重心
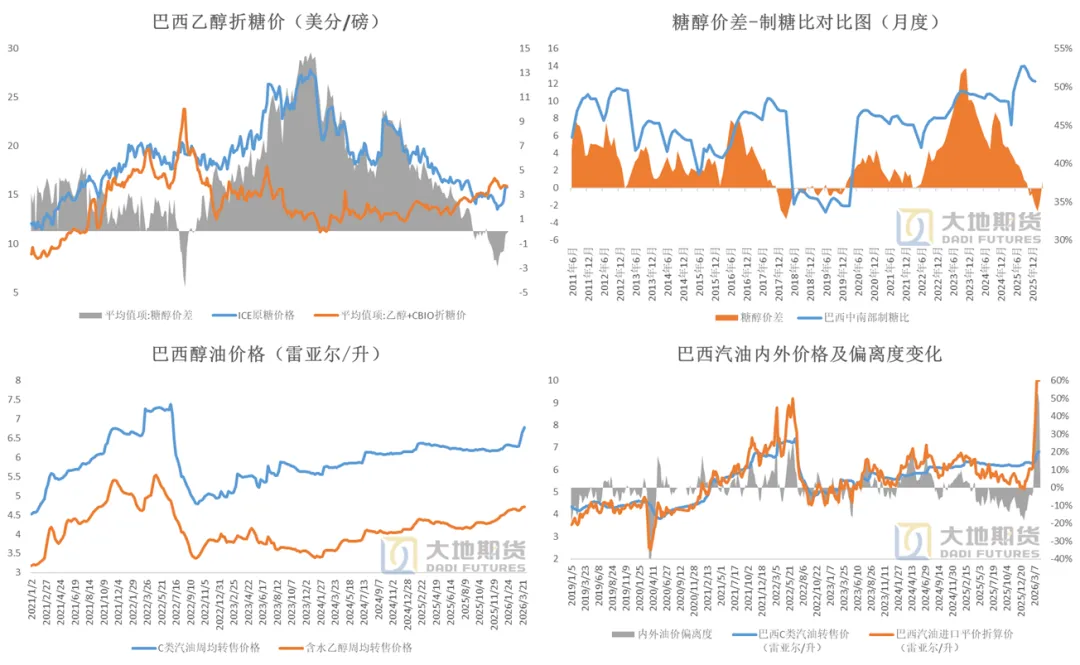
本周美伊停火两周,原油大幅回落,按当前价格巴西汽油内外价差会大幅收缩至20%以内,巴西政府将不需要上调油价。
巴西政府计划提高乙醇掺混率至32%,有利于乙醇消费提高。
2025年4月6日,巴西乙醇折糖价+Cbio仍处于16-16.5美分/磅区间,糖醇价差约-1美分/磅;乙醇期货远月价格折算约14.8美分/磅,前低12.5美分/磅。
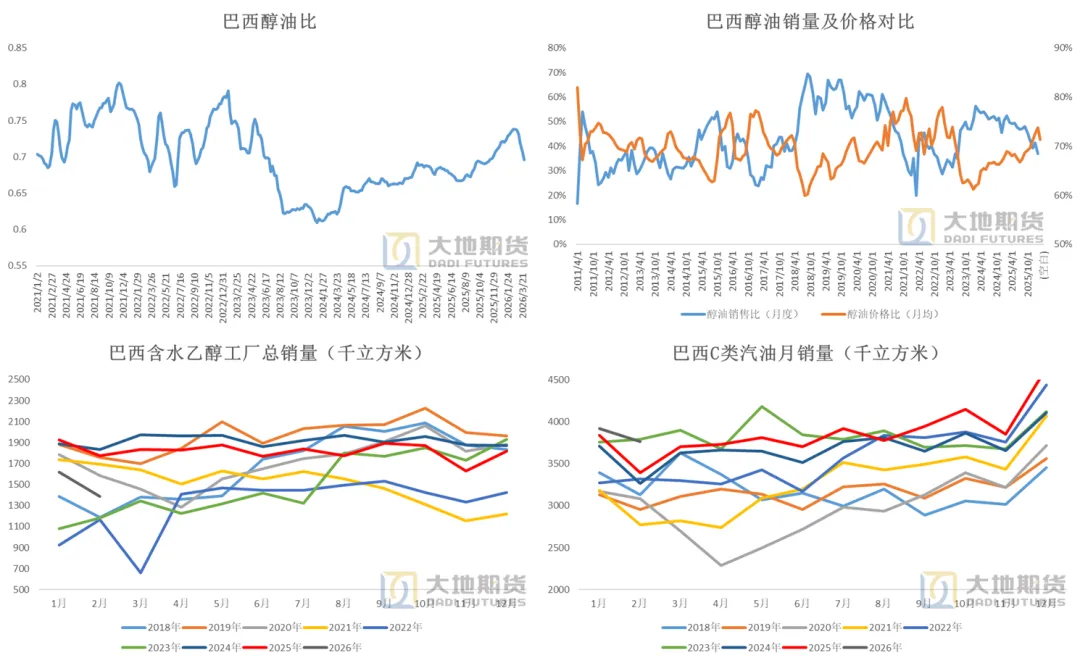
截至3月28日,巴西醇油比0.6962。
巴西乙醇数据
巴西食糖库存和出口见拐点
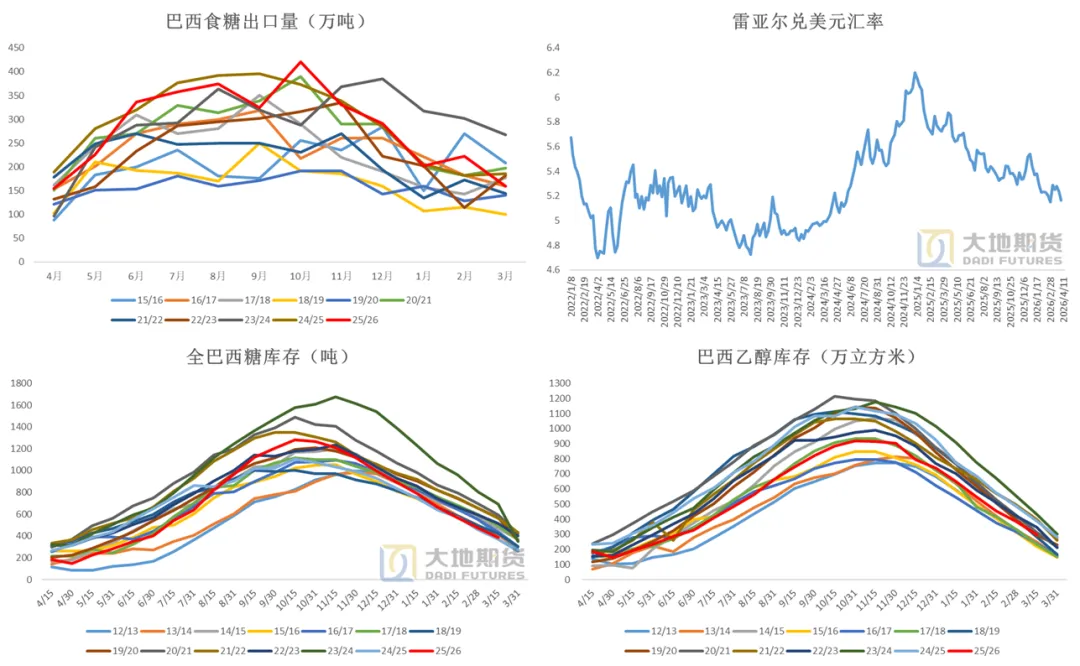
开榨后巴西糖库存和出口都会出现季节性回补。
2026年2月巴西食糖出口223万吨,同比+22%。
2026年3月前3周巴西食糖出口106万吨,较2月同期-74万吨。
截至2025年3月上半月,巴西食糖总库存387万吨,同比+19万吨;乙醇库存同比+15万立方米。
数据来源:巴西海关 路透 Cepea 大地期货研究院
02
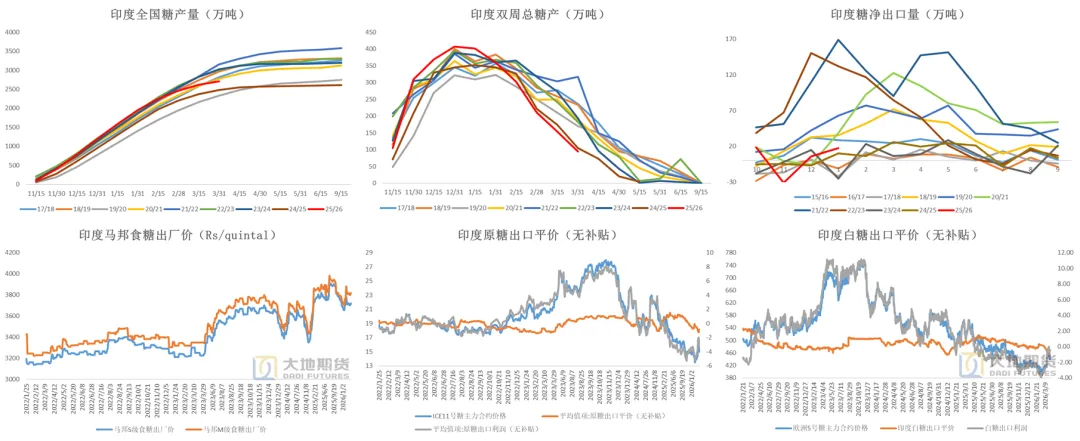
印度出口可能性降低
印度出口窗口关闭
印度双周压榨继续回落,符合预期。而印度乙醇行业希望乙醇掺混率提高至20%以上,将不利于印度糖出口,同时原油回落后印度白糖出口窗口关闭。
截至2025年3月31日,印度累计糖产2712万吨,同比+10%;双周糖产95万吨,同比-10%。
截至2025年4月3日,印度原糖出口平价约18.1美分/磅,白糖出口平价约468美元/吨,原糖、白糖均无出口利润。
数据来源:印度海关Chinimandi泰国海关大地期货研究院
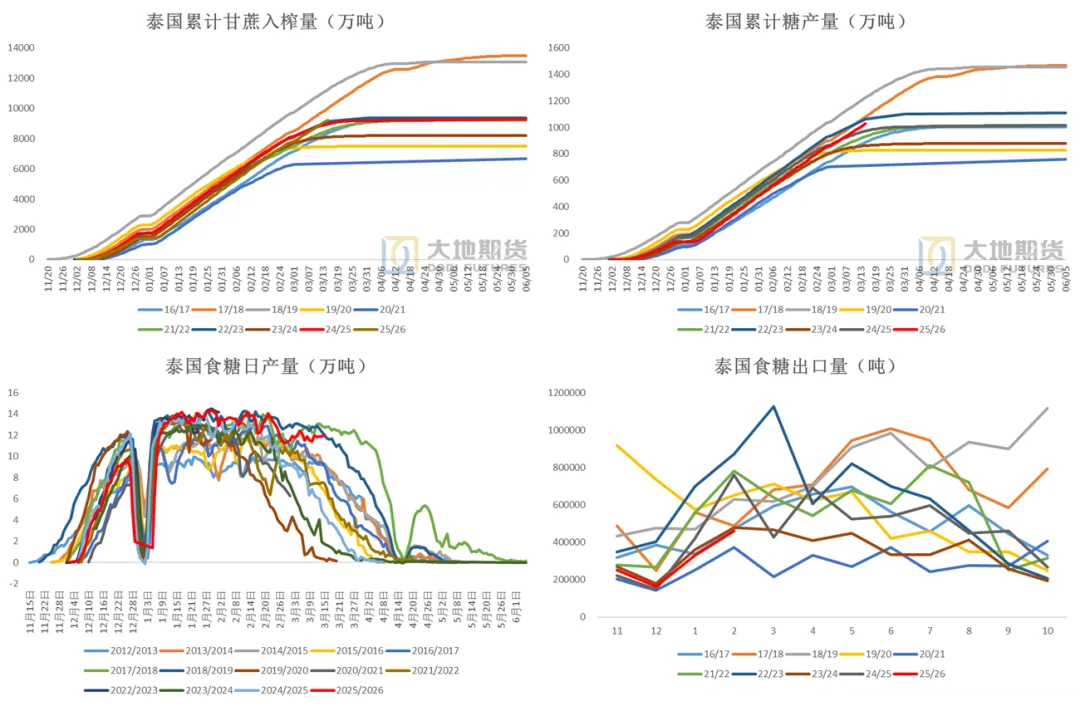
泰国压榨正常
泰国压榨进度仍处于正常状态。
截至2025年3月31日,泰国累计甘蔗产量1.03亿吨,同比+11.69%,产糖1157万吨,同比+15%。
2026年2月,泰国食糖出口46万吨,同比-39%。
数据来源:OCSB泰国海关大地期货研究院
原白价差可能见顶
数据来源:Wind泛糖科技大地期货研究院
03
内盘过剩压力再放大
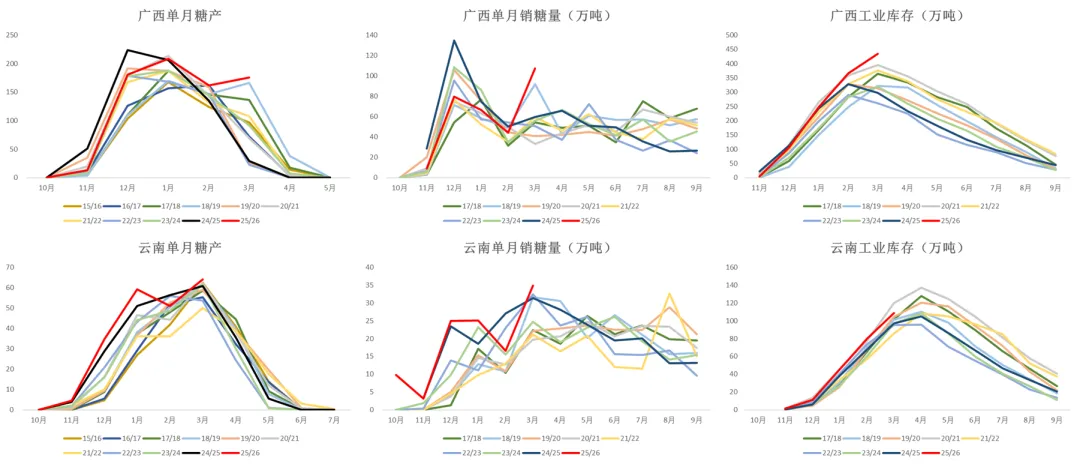
广西增产预期加强
国内3月广西糖产数据很高,甘蔗产量及出糖率都高于预期,预计榨季末产量会超过750万吨,同比增产100万吨以上。
截至3月底,25/26榨季广西累计产糖741万吨,同比+95万吨,累计销糖307万吨,同比-41万吨,工业库存434万吨,同比+136万吨;云南累计产糖149万吨,同比+9万吨,累计销糖70万吨,同比-2万吨,工业库存80万吨,同比+12万吨。
数据来源:糖协沐甜科技大地期货研究院
进口成本跟随原糖大幅回落
截至4月7日,配额外进口利润(盘面)154元/吨,配额内进口利润(销区)1557元/吨,配额外进口利润(销区)465元/吨。目前配额内巴西糖进口成本约4088元/吨,配额外约5180元/吨。
数据来源:Wind沐甜科技中国海关大地期货研究院
等待价格负反馈再次打出政策预期
此前油糖上涨期间,进口成本接近广西制糖成本,政策压力减轻,但目前原糖有可能重回下行趋势,国内进口管理的压力再次增强。
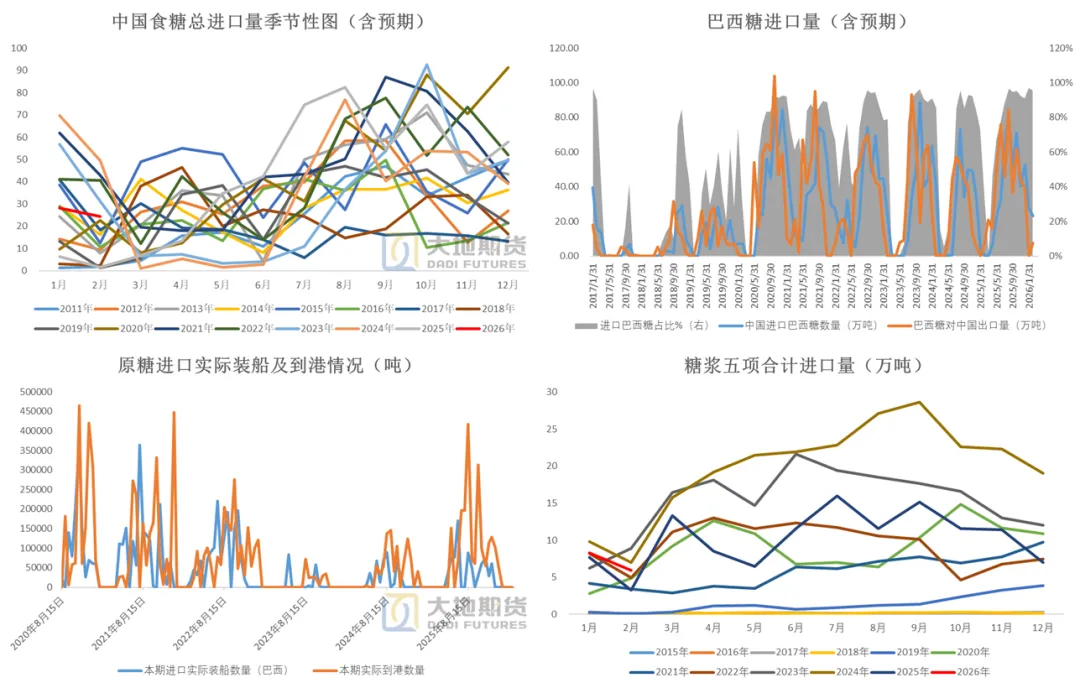
2026年2月我国食糖进口24万吨,同比+22万吨;25/26榨季累计进口229万吨,同比+75万吨。
2026年2月我国总计进口糖浆预拌粉5.92万吨,同比+2.65万吨,折糖约4.4万吨;25/26榨季累计进口44万吨,同比-31万吨;累计净进口12万吨,同比-32万吨。
商务部数据显示3月配额外巴西原糖预报到港量为0。
数据来源:中国海关商务部大地期货研究院
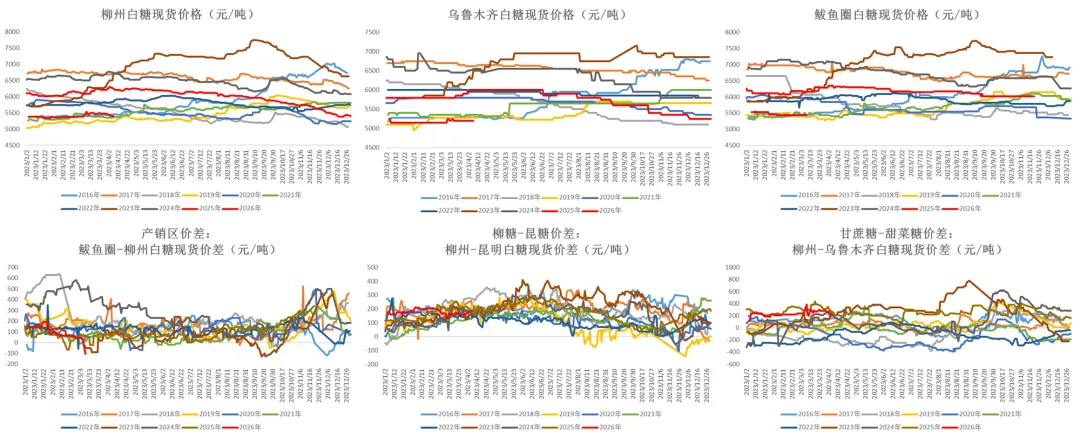
现货仍存压力
数据来源:Wind大地期货研究院
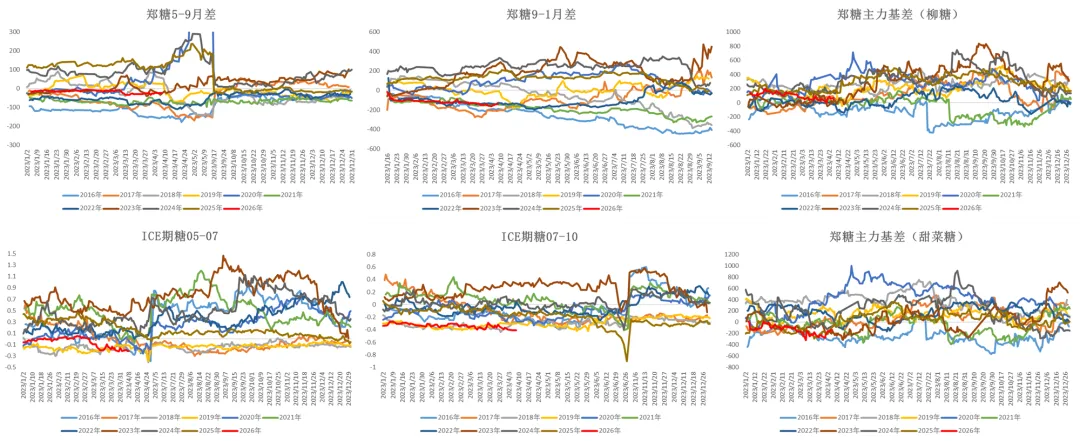
关注反套机会
数据来源:Wind大地期货研究院
年度平衡表
上调广西糖产。
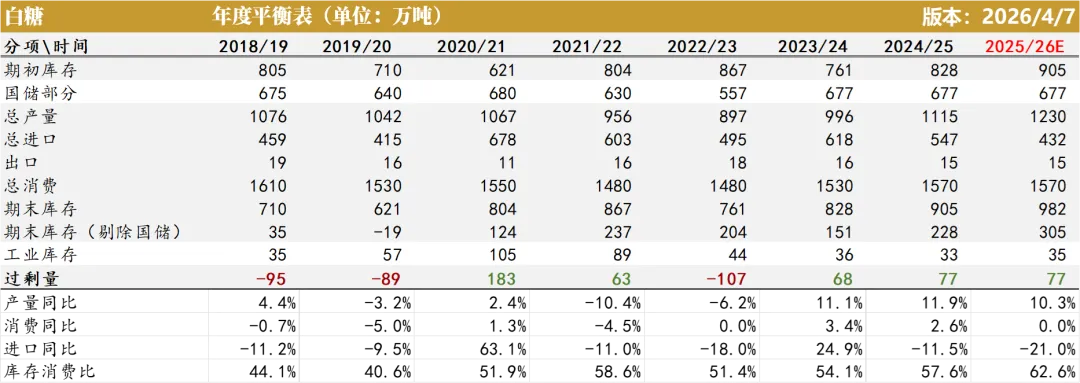
数据来源:大地期货研究院
04
价差结构
内外盘回落
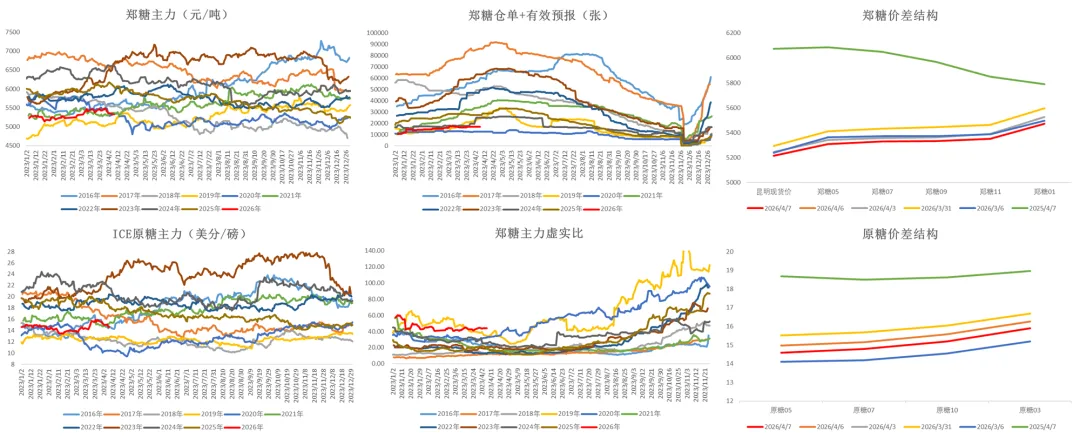
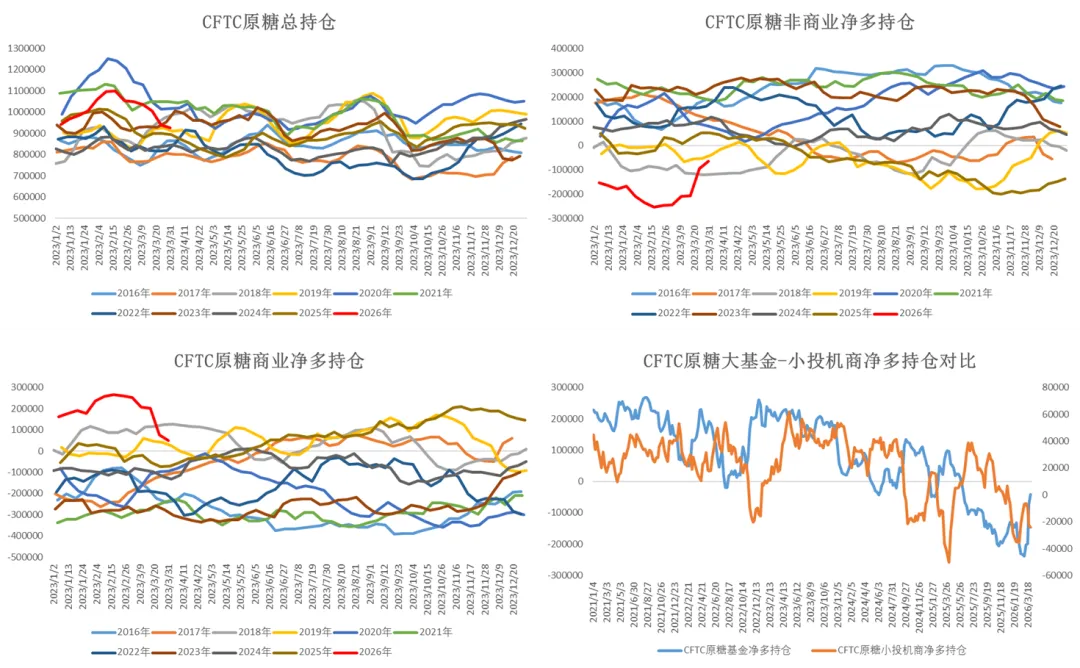
CFTC持仓
从业资格证号:F03113155
投资咨询证号:Z0019678
研究联系方式:zhaocy@ddqh.com

点击上方“大地期货研究院”欢迎订阅
