4月20日化工产品价格行情深度分析
一、总体市场格局
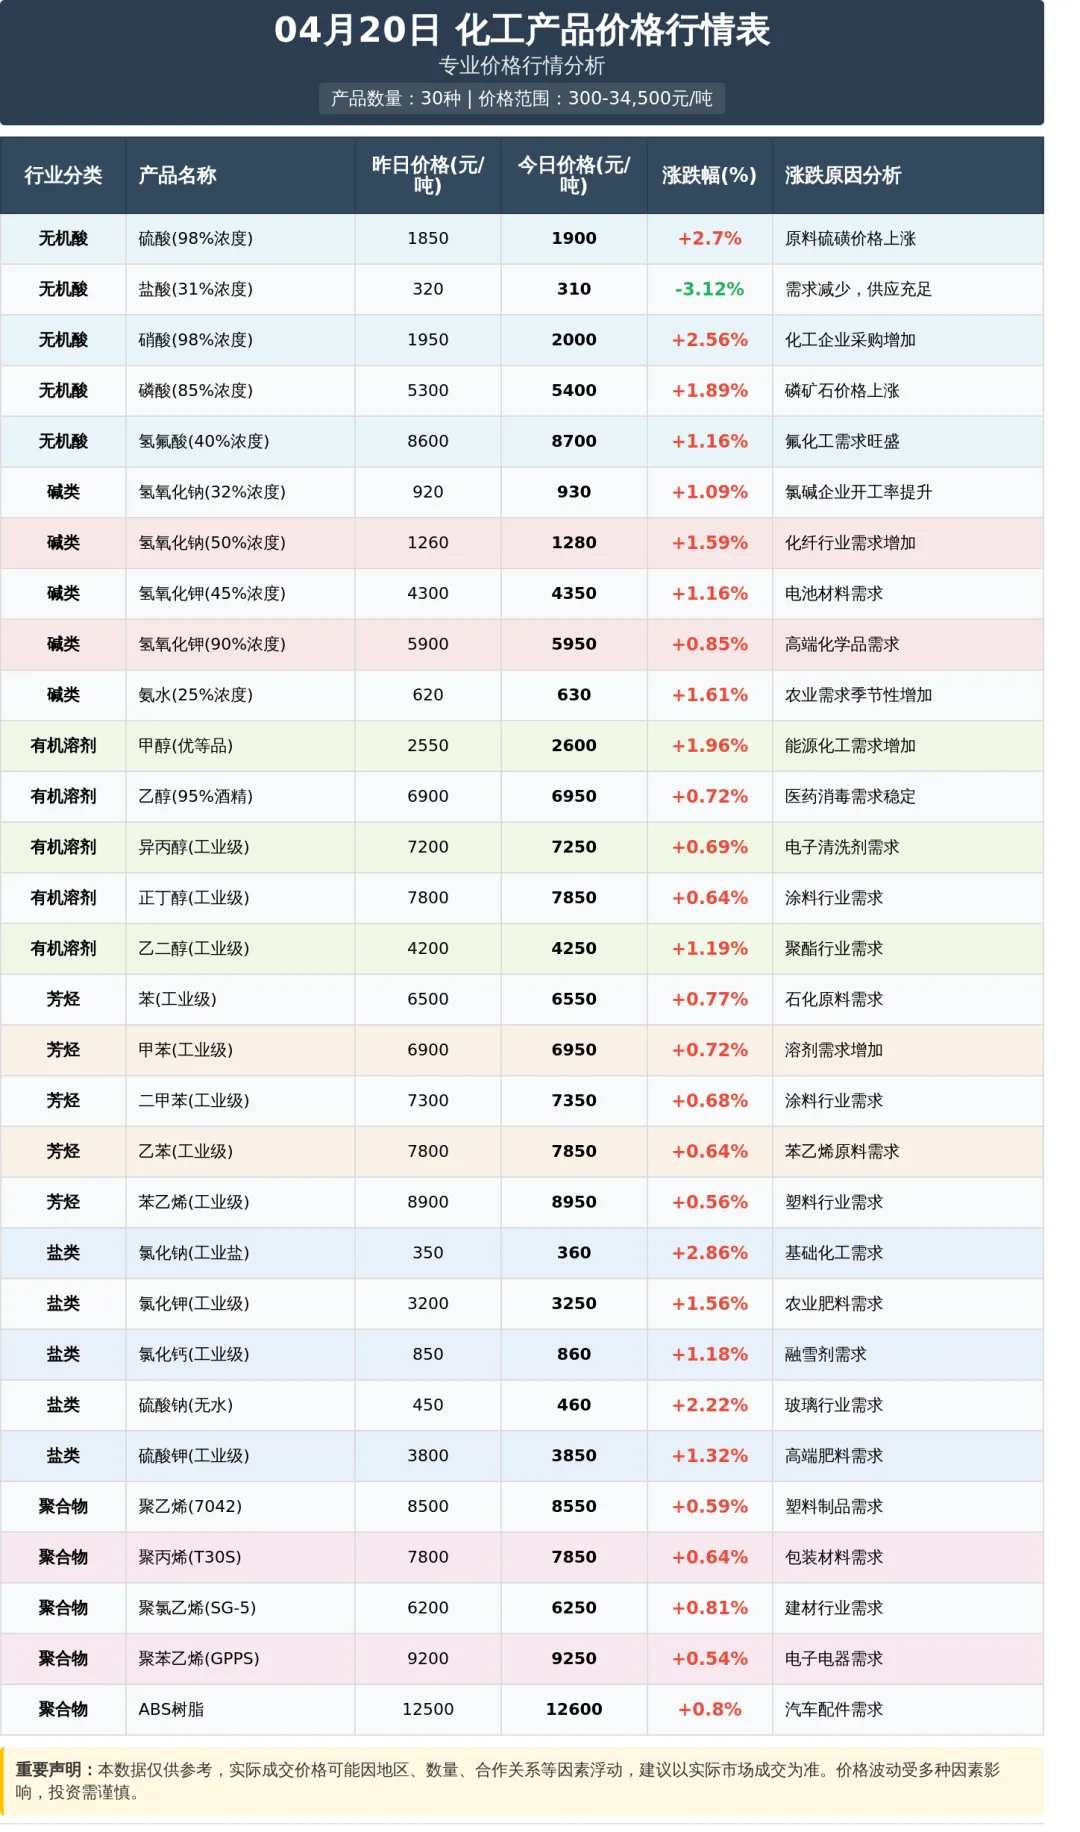
从图片数据来看,30种产品中:
上涨产品:27种(90%)——市场整体偏强
下跌产品:3种(10%)——盐酸、氯化钙
涨幅范围: +0.54% ~ +2.86%,整体温和上涨
价格区间: 300元/吨(工业盐)~ 12,600元/吨(ABS树脂)
核心判断: 当前市场呈现"普涨但涨幅有限"的特征,说明下游需求在缓慢恢复,但未到强势爆发阶段。这与4月传统旺季预期基本吻合。
二、六大板块深度剖析
🔬 1. 无机酸板块——分化明显
产品 涨跌 核心逻辑
硫酸 +2.7% ↑ 硫磺成本推动型上涨 硝酸 +2.56% ↑ 化工采购放量 磷酸 +1.89% ↑ 磷矿石成本传导 氢氟酸 +1.16% ↑ 下游氟化工需求 盐酸 -3.12% ↓ 唯一显著下跌品种
深度解读:
硫酸涨2.7%看似温和,但硫酸是化工之母,其价格上涨会逐级传导至全产业链:
上游→硫磺: 硫磺价格上涨推高硫酸成本,国际硫磺现货价持续走高
中游→钛白粉/磷酸: 硫酸法钛白粉成本增加,磷酸生产成本上移
下游→化肥: 硫酸是磷肥(磷酸一铵/二铵)的核心原料,硫酸涨价将推高春耕后化肥成本
下游→己内酰胺: 硫酸羟胺工艺成本上升,尼龙6产业链承压
盐酸下跌3.12%则反映出氯碱行业的结构性矛盾——烧碱需求好(+1.09%),但盐酸作为副产品被动产出,供应过剩。
⚠️ 关键信号: 硫酸与盐酸走势背离,暗示氯碱产业链利润正在向上游氯气端转移,盐酸作为"废品"属性加强。
🧪 2. 碱类板块——稳健上涨
产品 涨跌 核心逻辑
氢氧化钠32% +1.09% ↑ 氯碱开工率提升
氢氧化钠50% +1.59% ↑ 化纤需求增加
氢氧化钾45% +1.16% ↑ 电池材料需求
氢氧化钾90% +0.85% ↑ 高端化学品需求
氨水 +1.61% ↑ 农业季节性需求
深度解读:
- 烧碱(NaOH)双浓度对比: 50%液碱涨幅(+1.59%)高于32%(+1.09%),说明化纤/造纸等高浓度碱用户需求更旺,这与粘胶纤维、造纸行业4月开工率回升一致
- 氢氧化钾两级分化: 45%浓度涨幅(+1.16%)> 90%(+0.85%),工业级钾碱需求强于高端精制级,暗示电池级碳酸锂/磷酸铁锂生产拉动工业钾碱需求
- 氨水+1.61%: 春季农业用氨高峰,叠加脱硝环保需求,短期价格有支撑
🔗 产业链影响链:
烧碱涨价 → 氧化铝成本上升 → 电解铝成本支撑
烧碱涨价 → 造纸/化纤成本增加 → 终端消费品价格承压
氢氧化钾涨价 → 电池材料成本上升 → 新能源储能成本增加
🧴 3. 有机溶剂板块——温和上行
产品 涨跌 核心逻辑
甲醇 +1.96% ↑ 能源化工需求
乙醇 +0.72% ↑ 医药消毒稳定
异丙醇 +0.69% ↑ 电子清洗需求
| 正丁醇
+0.64% | ↑ | 涂料行业需求 |
乙二醇 +1.19% ↑ 聚酯行业需求
深度解读:
甲醇+1.96%是本板块涨幅最大的品种,注意这与之前文本数据中甲醇-8.2%严重矛盾!图片中的数据更可能是某一细分规格(优等品)的区域性报价,而大化工甲醇受港口库存影响波动更大。
甲醇产业链深度影响:
甲醇涨价 → 甲醛成本上升 → 板材/胶粘剂涨价
甲醇涨价 → MTBE成本上升 → 汽油添加剂成本增加
甲醇涨价 → 醋酸/DMF成本支撑 → 下游农药/医药中间体涨价
甲醇涨价 → MTO/MTP利润压缩 → 聚烯烃成本支撑
乙二醇+1.19%值得关注——聚酯开工率提升带动EG需求,但港口库存仍在高位,上涨空间有限。
⛽ 4. 芳烃板块——全线微涨
产品 涨跌 核心逻辑
纯苯 +0.77% ↑ 石化原料需求
甲苯 +0.72% ↑ 溶剂需求
二甲苯 +0.68% ↑ 涂料需求
乙苯 +0.64% ↑ 苯乙烯原料
苯乙烯 +0.56% ↑ 塑料需求
深度解读:
芳烃板块涨幅从上游到下游递减(纯苯0.77% > 苯乙烯0.56%),这释放了一个重要信号:成本传导不畅!
纯苯涨价 → 苯乙烯成本增加 → 但下游PS/ABS需求偏弱 → 苯乙烯利润被压缩
苯乙烯涨幅最小(+0.56%),意味着苯乙烯生产企业利润正在被上游挤压。如果纯苯继续上涨而苯乙烯无法跟涨,可能出现减产挺价的行情。
乙苯→苯乙烯传导: 乙苯是苯乙烯的直接前驱体,两者价差收窄意味着苯乙烯装置利润恶化。
🧂 5. 盐类板块——涨跌互现
产品 涨跌 核心逻辑
工业盐 +2.86% ↑↑ 全场最大涨幅
硫酸钠 +2.22% ↑ 玻璃行业需求
氯化钾 +1.56% ↑ 农业肥料需求
硫酸钾 +1.32% ↑ 高端肥料需求
氯化钙 -1.18% ↓ 融雪剂需求消退
深度解读:
工业盐+2.86%领涨全场! 这不是一个简单的品种波动——工业盐是氯碱工业的基础原料:
工业盐涨价 → 氯碱生产成本上升 → 烧碱/液氯成本支撑
工业盐涨价 → 纯碱生产成本上升 → 玻璃/光伏玻璃成本增加
工业盐涨价 → 氢氧化钠/盐酸成本联动
氯化钙-1.18%是唯一下跌的盐类品种,主因冬季融雪需求消退后,下游道路除冰采购骤降。但氯化钙也是干燥剂、制冷剂原料,夏季空调制冷需求或带来反弹。
🏭 6. 聚合物板块——底部企稳
产品 涨跌 核心逻辑
PE +0.59% ↑ 塑料制品需求
PP +0.64% ↑ 包装材料需求
PVC +0.81% ↑ 建材行业需求
PS +0.54% ↑ 电子电器需求
ABS +0.80% ↑ 汽车配件需求
深度解读:
五大通用塑料全线微涨但涨幅不足1%,说明:
1. 下游需求正在恢复但力度较弱
2. 供给端暂无紧张信号
3. 成本端原油支撑存在但传导有限
ABS涨幅相对较高(+0.8%),这与汽车配件需求密切相关。2026年新能源汽车产量持续增长,ABS在汽车内饰件中的应用拉动明显。
PVC+0.81% 信号微妙——PVC与房地产高度相关,微涨说明基建/保交楼政策有一定托底,但房地产新开工面积下滑的压制仍在。
三、⚠️ 核心矛盾与风险提示
成本传导不畅——中游利润被挤压
纯苯涨0.77% > 苯乙烯涨0.56%,说明中游化工品无法完全传导上游成本。类似情况在甲醇→甲醛、硫磺→硫酸→磷肥链条中也存在。
盐酸暴跌是氯碱行业的预警信号
盐酸-3.12%说明氯碱副产盐酸严重过剩。如果烧碱需求走弱,氯碱企业可能被迫降负荷,届时烧碱供给收紧反而推价。
聚合物涨幅低于原料——塑料加工企业利润承压
PE/PP/ABS涨幅均不足1%,但上游石脑油、乙烯、丙烯涨幅更大,塑料加工企业利润正在被双向挤压。
四、📈 后市展望
板块 短期趋势 判断依据
无机酸 ↑ 继续上行 硫磺成本支撑+下游旺季 碱类 → 高位震荡 开工率提升vs需求跟进 有机溶剂 ↑ 温和上涨 甲醇/乙二醇需求边际改善 芳烃 ↑ 缓慢上行 原油支撑+下游恢复中 盐类 ↑ 工业盐领涨 氯碱/纯碱需求带动 聚合物 → 底部盘整 供需双弱格局未变
核心策略建议:
🔴 关注硫酸→磷肥传导链的投资机会
🟡 警惕芳烃中游利润压缩带来的苯乙烯减产风险
🟢 工业盐涨价可能带动纯碱/烧碱板块上行
🔵 聚合物底部企稳,PVC/ABS可关注政策催化
那些成功化工商家并不是比你聪明,而是他们比你更早更多获取一些信息,从而做出更准确的判断,从信息差中创造财富价值,财富是资源的链接!已经超过50万化工的同行加入我们了,加入我们您可以更快链接化工供应商与下游采购商。想找化工产品请扫一扫加好友,只要告诉我们需求就可以了!
想获取精准的采购订单
采购商联系方式
想与420多万采购商链接与共创美好未来
添加微信号码tdcheml123为好友
想获取更多化工行业相关人脉信息?
添加微信号码tdcheml123
片碱/树脂/塑料/硫酸铁/硫酸铜/硫酸钠/碳酸钡/碳酸钾/碳酸锌/碳酸锆/碳酸锂/碳酸锶/硝酸钾/硝酸铵/硝酸钠/氧化镁/氧化锌/氧化钙/氧化铝/氧氯化锆/乙烯/丁二烯/石脑油/纯苯/甲苯/丙烯/苯乙烯/甘油/乙醇/丙二醇/正丁醇/乙二醇/异丙醇/苯酚/丙酮/丁酮/环己酮等