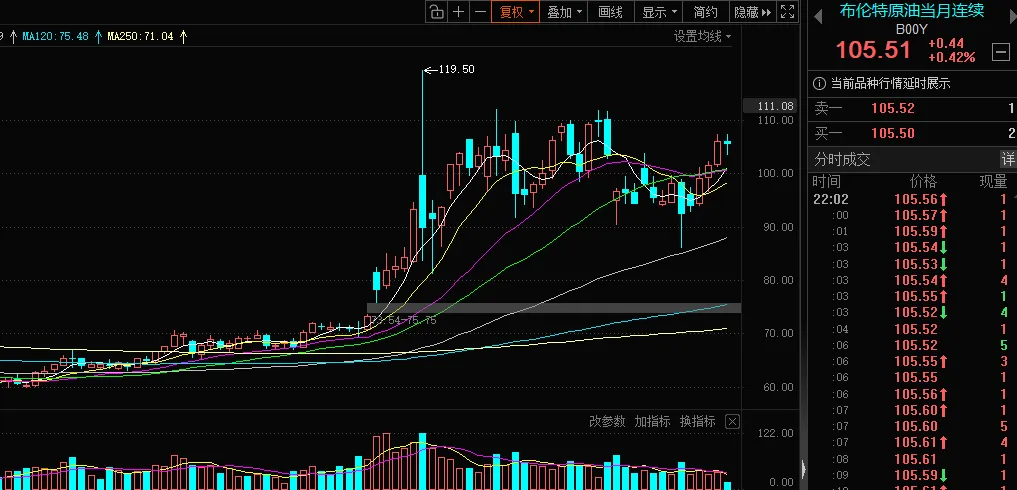
现在行情极度魔幻,油价昨天暴涨,又回到100美元的高位,市场都表现极度平淡,但往往是这种感觉,我们距离化工的下一轮行情可能就不远了
市场最近最危险的一点,不是分歧,而是“假装看清”。在油价问题上,资金经历了三个阶段:第一阶段,看不懂,不下注;第二阶段,盯得太累,干脆当它结束;第三阶段,在风险事件(比如访华预期)驱动下,提前抬升风险偏好。但现实给出的答案很直接——事情根本没结束。
海峡依然关闭,供给收缩在持续发酵。IEA最新测算,受影响的原油产能已经从3月的750万桶/日,上修到4月的910万桶/日。这个数字不是静态的,而是随着时间推移不断“自我强化”。
拖得越久,这就不再是交易问题,而是实体问题。
再看市场的反应,其实已经在“悄悄转向”。交易层面,前期快速回撤的ETF开始企稳;万华一季报低于乐观预期,但市场当天选择“原谅”。这不是基本面变好了,而是——资金已经开始为“更差的供给环境”定价。换句话说,有一部分钱已经不再等“完美逻辑”,而是直接站队。
真正的核心,在基本面。
1)低价原油库存正在被消耗
2)下游库存处在被动去化阶段
3)海外需求没有走弱,反而维持韧性
这三个因素叠加,带来的不是简单的涨价,而是——月度利润的持续抬升 + 利润确定性的提升,这才是资金敢于重新拥抱化工的根本原因。很多人还停留在一个旧认知里:油价80美金以上,化工利润传导不动。但这轮不一样。当供给端被压缩、全球存在化工品缺口时,下游不是“拒绝涨价”,而是——被动接受涨价。
逻辑从“需求约束”变成了“供给约束”。一旦切换,整个估值体系都要重估。当然,理想路径是:油价先回调 → 全球补库共振 → 化工开启戴维斯双击。
但你别等这个“教科书剧本”。就算没有这一步,高油价 + 被动传导 + 海外缺口,已经足够支撑一轮盈利修复行情。接下来,重点不是“看不看化工”,而是——看哪一类化工最先吃到钱。
我帮大家把结构再打清楚一点:
第一类:高油价下的套利赢家(最先兑现利润)
核心是成本端与定价端错配:
这类公司,本质是油价越高,价差越大,利润弹性最直接。
第二类:通胀交易的延伸(资源属性)
当油价上行,本质是全球通胀预期抬头:
第三类:核心资产(确定性溢价)
这类标的的关键不是弹性,而是——在行业景气回升时,最先被机构“抱回去”
第四类:煤化工(独立逻辑,不能混)
煤化工吃的是另一套逻辑:低成本 + 国内供给稳定,能源替代它和油化工不是一回事,必须单列。
第五类:被流动性错杀的修复标的(潜在补涨)
这类公司基本面没问题,但被前期流动性和情绪压制。一旦板块走强,它们往往是最后一棒补涨,但空间不小。