加入生铁废钢交易群,了解更多铸材信息,请加微信:13213959967一、整体行情概览
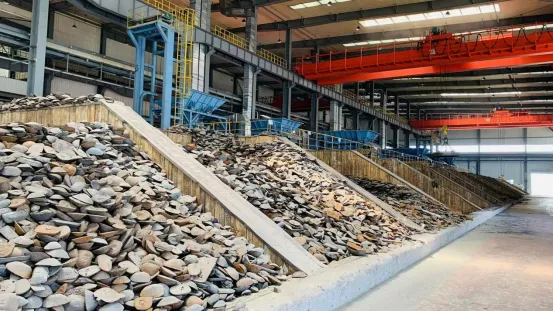
2026年第一季度,铸造用生铁与废钢市场呈现出显著的分化走势:生铁震荡偏强、价格重心上移,而废钢则表现为先涨后稳、库存持续累积。
一季度钢铁行业整体产量同比下降,据国家统计局数据,2026年1-2月全国粗钢产量同比下降3.6%,生铁产量同比下降2.7%。这一产量缩减为原材料市场带来了结构性影响。从黑色金属冶炼和压延加工业整体来看,1-2月行业亏损24.7亿元,钢铁企业整体经营承压。
二、铸造生铁:震荡偏强
1、价格走势
2026年一季度铸造生铁价格呈现震荡趋强、价格重心上移的特点:
1月均价:2967.42元/吨
3月均价:3049.34元/吨
季度涨幅:约2.76%
1月份,受前期铁厂检修停产影响,整体供应偏紧,对价格形成有效支撑。沙钢废钢上调50元/吨的消息也提振了市场信心。
2月份受春节假期影响,铁厂高炉检修增多,货源持续偏紧,月初报价小幅上调。节后下游复工缓慢,成交偏弱,价格以稳为主。
3月中下旬,供需两端同步回暖,叠加原料成本支撑力度增强,共同推动生铁价格上行。
2、供应端分析
一季度国内铁厂开工呈现先抑后扬、整体偏低的运行态势。3月27日调研50家铁厂高炉开工率为73.84%,较1月初降低3.62个百分点。
1月:前期检修高炉较多,在产企业数量减少,开工率震荡下行
2月:春节前后高炉陆续检修,供应持续偏紧
3月:中旬开工开始回升,检修和复产企业并存,开工稳中回升
整体来看,一季度开工水平不高,供应端持续偏紧对生铁价格形成明显支撑。
3、成本端影响
一季度生铁成本支撑力度逐步增强:铁矿石价格在1-2月虽有回调,但3月受中东局势影响成本底部抬升焦炭方面,1月个别焦企开启首轮提涨,2月焦炭月均价环比上涨3.22%至1680元/吨成本端的支撑成为生铁价格震荡偏强的重要原因。
三、废钢:先涨后稳,库存高企
1、价格走势
2026年一季度废钢市场整体表现与生铁有所分化:
1月份:废钢价格稳中有涨,主要受三方面因素推动:寒潮天气导致废钢资源紧张,供应偏紧沙钢废钢提涨50元/吨带动华东地区跟涨钢厂冬储补库需求仍在从区域来看,华中地区偏强运行,安钢重型废钢采购价上调55元/吨;华北地区稳中有涨,首钢迁钢上调20元/吨。1月15日,45个主流城市废钢均价为2084元/吨。
2月份:进入节前收尾阶段,价格趋稳。春节期间钢厂废钢采购价格基本稳定,节后复工缓慢,成交偏淡。
3月份:废钢价格在涨后呈现微幅下行态势。截至3月27日,废钢价格指数2482.75元/吨。
2、库存与供需分析
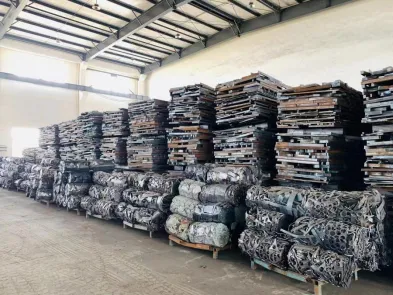
一季度废钢市场的核心特征是库存持续累积:
截止1月15日,300家代表钢厂废钢库存总量572.33万吨,冬储基本完成,补库需求释放完毕。
截止3月26日,废钢库存总量增至509.62万吨,较上期增加12.62万吨。与此同时,钢厂日均到货量持续大于日耗,显示供应相对充足。
供需格局:随着天气转暖,废钢社会回收量增加,加工基地出货积极短流程电炉钢厂虽保持复工复产,但受制于成材价格与废钢成本的双向挤压,钢厂利润处于微利或盈亏平衡边缘,对高价废钢接受度有限。截至3月26日,87家独立电弧炉钢厂平均开工率68.82%,产能利用率58.87%
3、使用性价比
从废钢与铁水的性价比来看:
1月份,废钢-铁水价差收缩至-46.19元/吨,废钢生产成本仍低于铁水。
2月份,铁废差涨幅收窄,随着铁矿石价格下跌,废钢性价比有所减弱。
四、关键数据汇总
指标 | 1月 | 2月 | 3月 |
铸造生铁均价(元/吨) | 2967 | - | 3049 |
电炉平均开工率 | 72.97% | - | 68.82% |
废钢库存(万吨) | 572.33 | - | 509.62 |
生铁产量同比 | -2.7%(1-2月) | - | - |
粗钢产量同比 | -3.6%(1-2月) | - | - |
五、第一季度1-3月行情总结
生铁市场
供给偏紧是核心支撑:第一季度铁厂开工率整体偏低,阶段性供应紧张推动价格上涨。
成本支撑逐步增强:焦炭价格上涨、铁矿石成本底部抬升。
涨幅相对温和:终端需求改善有限,实际成交跟进不足,制约了上涨空间。
废钢市场:
“高供给、弱需求”格局:节后废钢资源加速释放,但钢厂利润承压,采购积极性一般。
库存持续累积:从冬储完成到节后库存高企,废钢价格上行空间受限。
性价比边际减弱:随着铁矿石价格下跌,废钢相对铁水的成本优势收窄
行业整体:第一季度钢铁行业整体产量同比下降,企业亏损面仍存。2月钢铁原料市场呈现明显结构分化,铁矿石、废钢均价走低,焦炭均价小幅上行
原料成本端降幅(1.3%-1.6%)略高于钢材价格降幅(0.7%-1.2%),成为钢企盈利边际改善的支撑。
六、第二季度展望
根据行业分析,第二季度原材料市场或将呈现差异化走势:
生铁方面:部分铁厂计划复产,供应将趋于宽松;下游需求虽处传统旺季但季节性效应减弱,叠加3月部分需求已提前释放,预计二季度生铁价格震荡趋弱,价格重心下移,运行区间预计在2950-3100元/吨。
废钢方面:随着电炉复产推进,废钢需求有望稳步回升。但库存高企的局面短期难改,价格反弹空间受制于钢厂利润修复情况。若成材需求旺季启动,废钢价格有望获得支撑。
成本端:二季度生铁成本预计呈先强后弱走势,4月焦炭偏强上涨,5-6月成本支撑有走弱预期。
以上分析基于2026年1-3月行业公开数据整理,仅供参考。
扫码加入生铁废钢交易群想要了解更多价格行情,就上铸材行情 解锁全国各地铸造类金属及原材料价格行情,包括生铁、废钢、硅铁、合金、废铁、铁屑、不锈钢、碳化硅、增碳剂、铁矿石等100多种金属材料,金属价格,数据行情。免责声明:平台所提供的信息及资料除原创外,部分内容来源于网络等媒体,版权归原作者及媒体网站所有,平台力求尊重原创、尊重版权,尽可能标注版权信息和转载来源;如出现信息不准确或作者署名有误等情况,敬请原作者谅解,并立即通知平台(投诉邮箱:2575754692@qq.com),我们将调查核实后予以更正或删除,同时向您表示歉意!