如果手里面拿的个漂,特别是之前比较热的方向,中奖的概率还是蛮高的吧?
我今天买了个和转债有关的宝钛股份,上次买在山腰,挣钱跑的。
宝钛股份最大的亮点是配1手债非常划算,简直是一手党的最爱。
只配1手债,100股宝钛股份就够了,配到的概率超级高——几乎不可能翻车。
不过宝钛股份应该没那么快发债。公司现在已经披露年报,并且分红公告也已经出来了,0.3/股,(含税),一套流程走下来,最快也得6月份才能发债。
但考虑到转债发行前,基本上没有太大风险,公司整体表现尚可,不垃圾。
今天34.68入手,早了点吧!我急着干活,没时间盯盘,又是小散技术,基本上无法买到最低位。收盘还是红的。
~~~~~~~~~~~~这是一条分割线
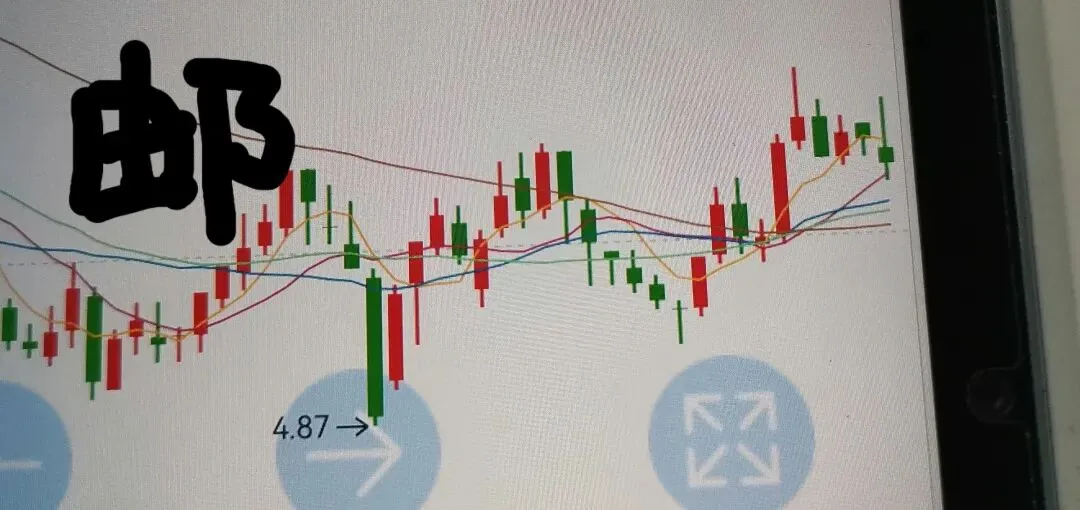
攒股生息的银行,邮储银行。前天买的,今天开盘半小时内是红的,够个生活费的,可离我的目标价还差点,无缘错过,收盘绿油油的,充满了希望,计划如果下跌接着补仓。
~~~~~~~~~~~~~~
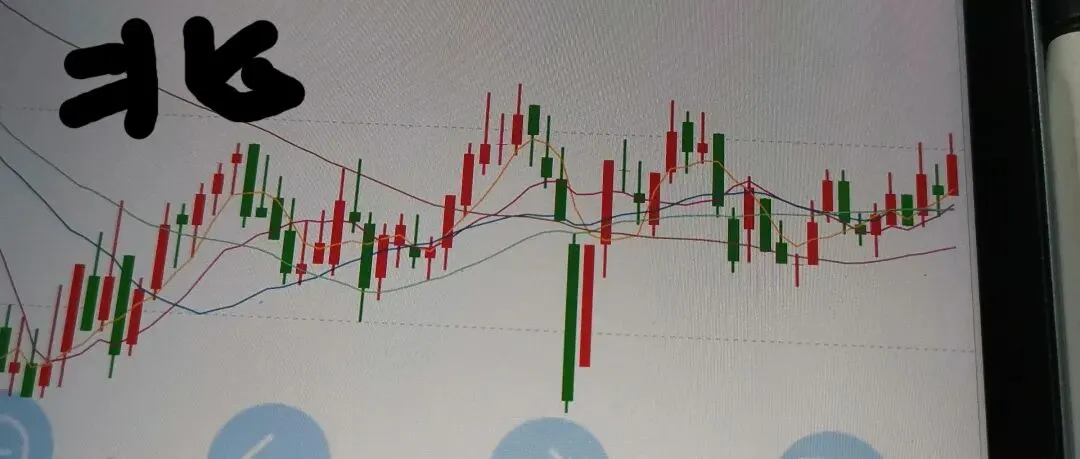
同样都是银行,看看人家北京银行,那杠杠的,红艳艳的,
看看上图。北京银行的低点在慢慢上移,高点也在慢慢上移。
为何?
简单说:北京银行是城商行里“小而美”的修复行情,邮储银行是国有大行里“大而慢”的基本面承压,资金偏好完全不一样 。
一、北京银行:为什么慢慢涨
- 1)估值低、弹性大
长期破净(PB≈0.5–0.6),属于城商行里超跌标的;2026年市场炒“困境反转+息差企稳”,城商行弹性普遍好于大行 。
- 2)区位优势+市值管理
扎根北京,对公/零售资源优质;明确估值提升计划,高管增持、回购预期强,资金愿意做“修复”。
- 4)资金偏好:避险+高股息
二、邮储银行:为什么跌
- 1)基本面偏弱,增速垫底
2025年归母净利增速仅1.07%,六大行倒数;2025Q4净息差1.62%、环比下行,零售贷款需求弱 。
- 2)拨备降、增长仍疲
2025年拨备覆盖率大降58pct(释放利润),但业绩依然没起色,说明主营业务动能不足 。
- 3)机构下调评级
美银等多家机构下调目标价,评级“跑输大市”;认为股息率不如农行、资产质量有压力 。
- 4)大行属性:体量大、弹性差
市值6000亿+,散户化程度高、筹码散;在“小而美”行情里,资金优先选城商行,回避笨重大行。
三、一句话总结
- 北京银行:超跌+区位强+息差拐点+市值管理 → 估值修复慢涨。
- 邮储银行:低增长+息差弱+拨备降+机构看淡 → 基本面承压下跌。
四、后续关注点(可跟踪)
- 北京银行:一季报净息差、存款重定价进度、回购/增持落地。
- 邮储银行:资产质量(不良率)、净息差走势、新行长改革成效。
-2025年分红对比(核心数据)
- 北京银行(601169)
-股价5.5元/股(今日收盘价)
分红
- 中期:10派1.2元
- 末期:10派2.0元
- 全年:10派3.2元(每股0.32元)
- 分红率:约30%
- 现价股息率:约5.5%–6%
- 邮储银行(601658)
股价:5.15元/股(今日收盘价)
- 中期:10派1.23元
- 末期:10派0.953元
- 全年:10派2.183元(每股0.2183元)
- 分红率:约30%
- 现价股息率:4.5%–5%。
具体股票价值对比:
四、你如果买10万元(按现价估算)
- 北京银行:一年分红约5500–6000元
- 邮储银行:一年分红约4500–5000元。
为保稳妥:鸡蛋不能放在一个篮子里的理念,计划调整投资方向,把邮储银行比例减少,加入北京银行多一点。
股市有风险,投资需谨慎。