当前位置:首页>行情>棉花市场行情旬报(142期)

棉花市场行情旬报(142期)

  • 2026-11-12 03:13:20
棉花市场行情旬报(142期)

1、市场价格回顾

1.国内棉花价格

(1)现货

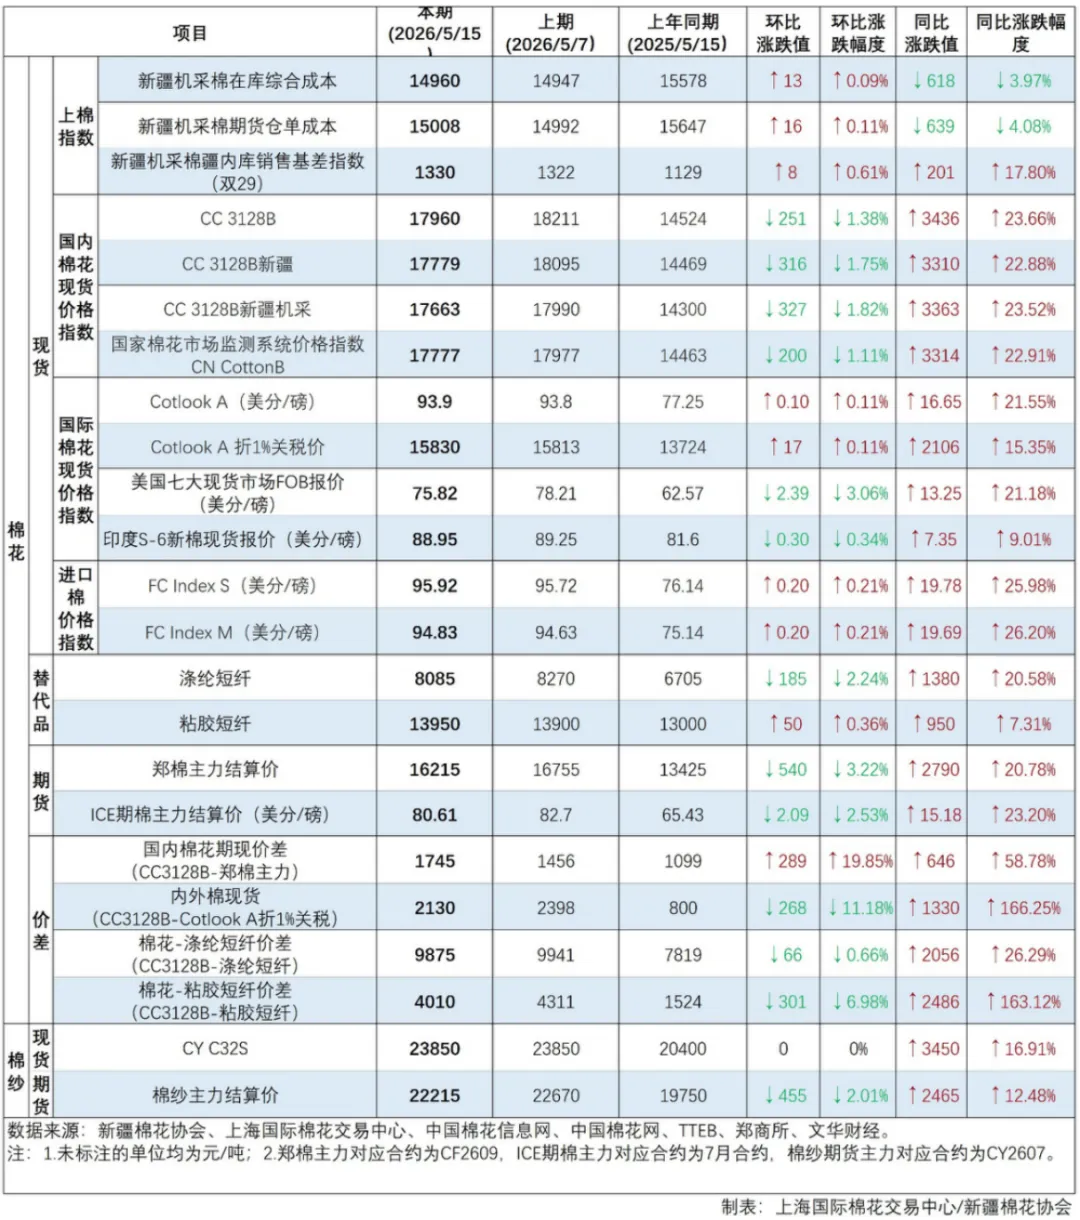
据上海国际棉花交易中心监测,截至5月15日,本年度新疆机采棉在库综合成本均价为14960元/吨(毛重),北疆均价为14966元/吨,南疆均价为14956元/吨。截至5月15日,本年度新疆机采棉期货仓单成本均价为15008元/吨(毛重),北疆均价为15014元/吨,南疆均价为15004元/吨。

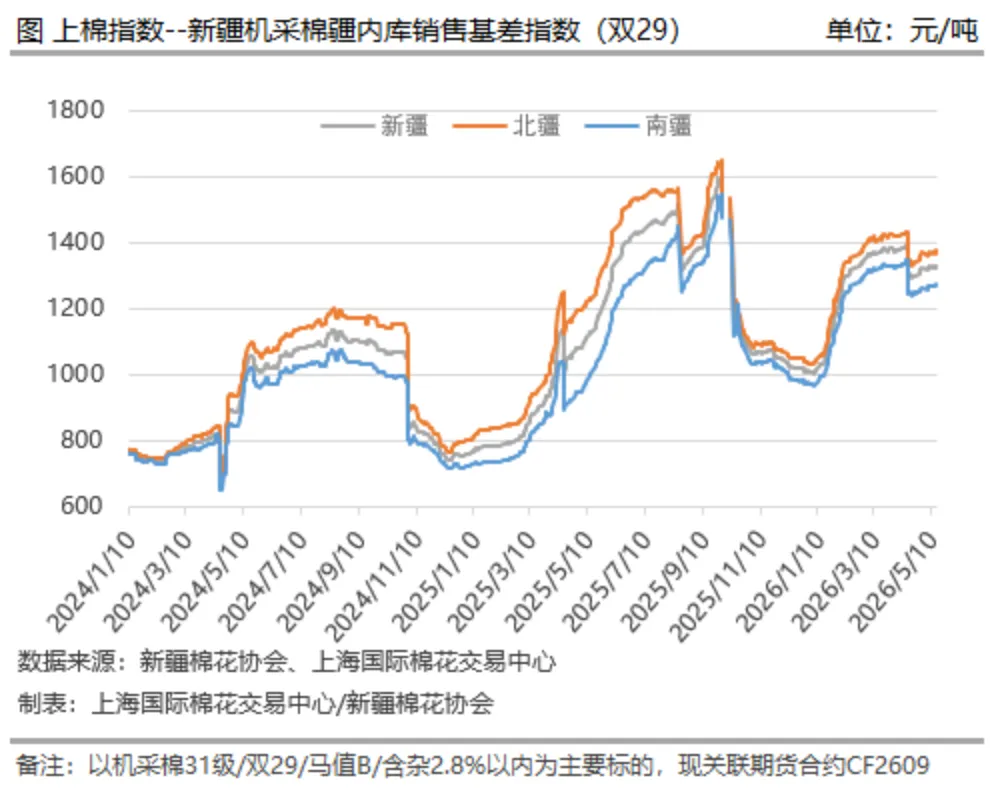
近期,疆内库棉花销售基差持稳。5月15日新疆机采棉疆内库销售基差指数(31级双29含杂2.8%以内)为1330元/吨,环比上涨8元/吨,同比上涨201元/吨。其中,北疆平均基差在1376元/吨,奎屯、昌吉区域主流基差在1320-1425元/吨左右(提货参考价在17535-17640元/吨左右);南疆平均基差在1274元/吨,巴州、阿克苏两地主流基差在1285-1410元/吨左右(提货参考价在17500-17625元/吨左右),喀什地区在1040-1200元/吨左右(提货参考价在17255-17415元/吨左右)。

(2)郑棉期货

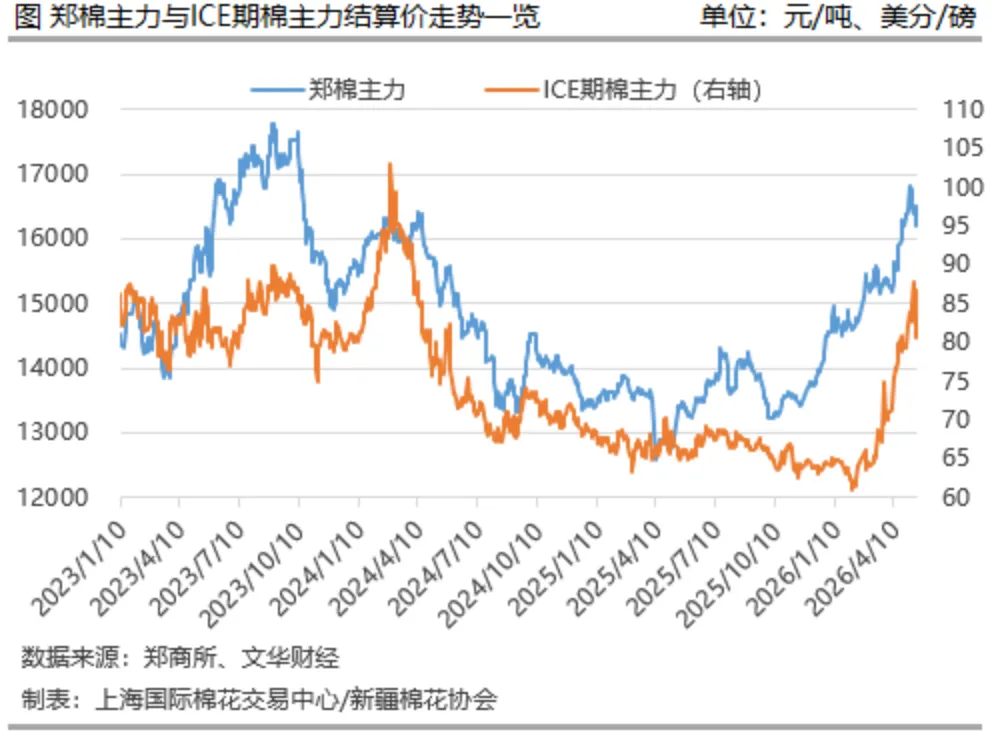
近期郑棉高位震荡后回调。供应端,新疆棉花春播进展顺利、长势良好,整体出苗进度同比较快,市场对种植面积调减的利多预期基本消化完毕,叠加政策调控预期落空,多头情绪有所降温;需求端,淡季特征进一步显现,纯棉纱市场交投整体偏弱,坯布市场行情走弱、后续订单不足,下游对原料采购谨慎。同时,受美棉主产区降雨缓解干旱、出口数据疲弱等因素影响,美棉大幅回调也进一步带动郑棉承压回落,下探万六整数关口。5月15日,郑棉期货主力CF2609合约结算价为16215元/吨,环比下跌3.22%,同比上涨20.78%。

2.国际棉花价格

(1)现货

5月15日,美国七大现货市场FOB报价75.82美分/磅,环比下跌3.06%,同比上涨21.18%;CotlookA折1%关税价为15830元/吨,环比上涨0.11%,同比上涨15.35%;印度S-6新棉现货报价折美金为88.95美分/磅,环比下跌0.34%,同比上涨9.01%。

(2)ICE期棉

近期ICE期棉冲高后承压回落。前期在地缘冲突升温刺激油价上涨、干旱担忧、USDA收紧新年度供需预期及中美谈判乐观预期支撑下,ICE期棉冲至近两年新高;后期随着利好被逐步消化,棉价继续上行乏力,叠加美棉出口签约创年度新低、棉区降雨缓解干旱,资金获利了结离场,国际棉价大幅回落。5月15日,ICE期棉主力7月合约结算价为80.61美分/磅,环比下跌2.53%,同比上涨23.2%。

3.价差

(1)国内棉花期现价差

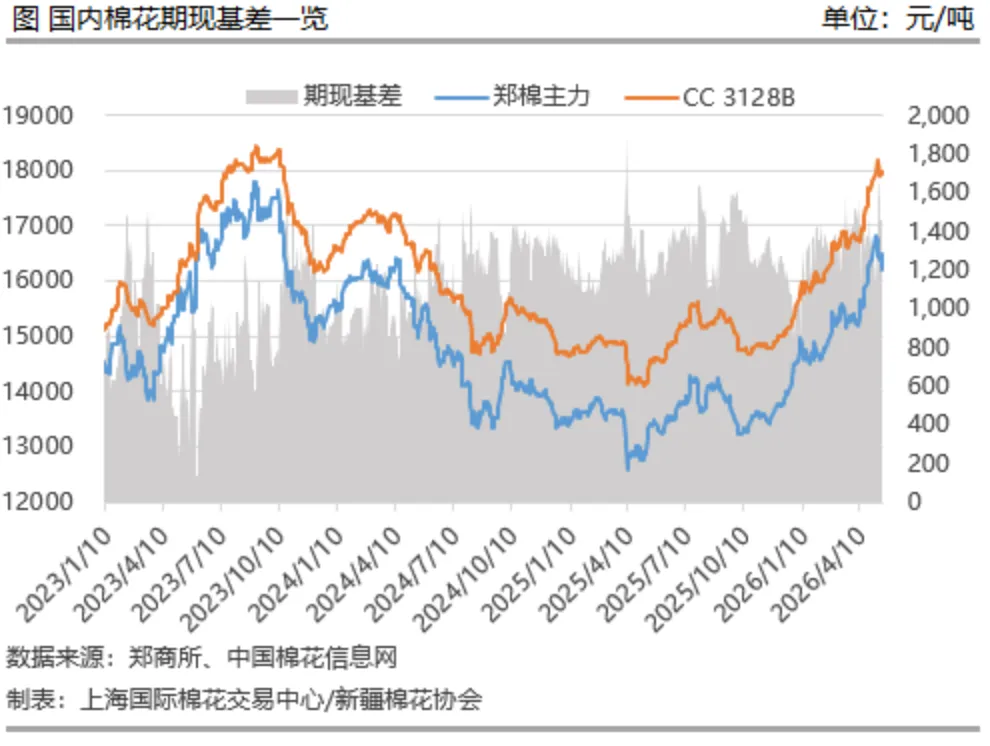
5月15日,中国棉花价格指数CC3128B价格为17960元/吨,环比下跌1.38%,同比上涨23.66%。CC3128B与郑棉期货主力合约价差为1745元/吨,环比扩大289元/吨,同比扩大646元/吨。

(2)内外棉价差

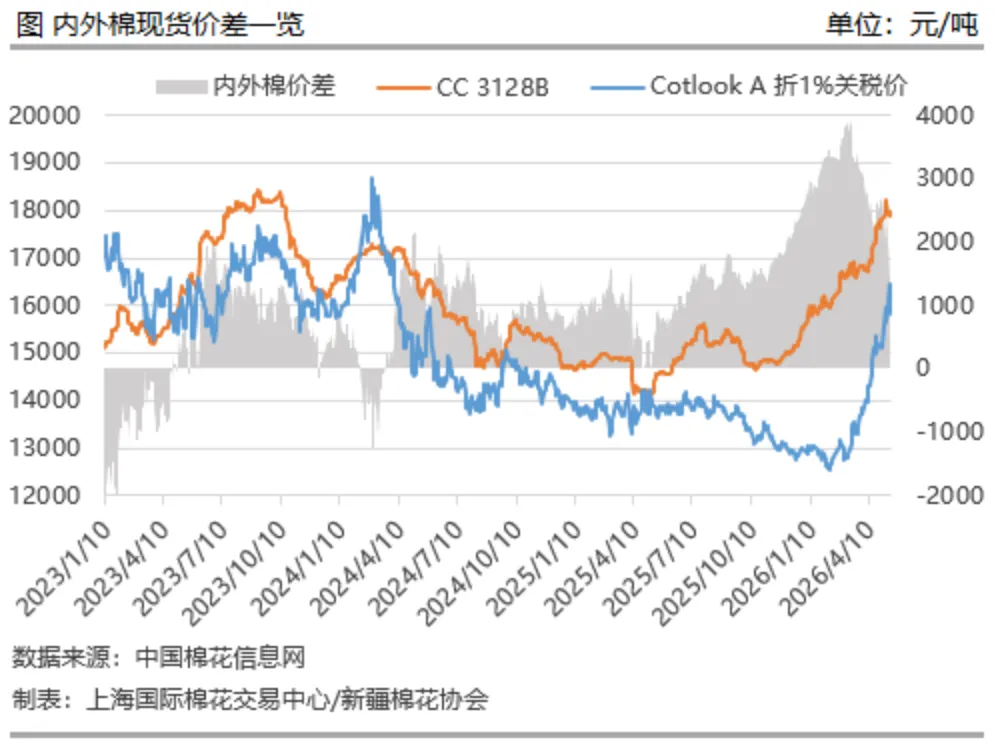
5月15日,中国棉花现货价格指数CC 3128B与CotlookA折1%关税价之差为2130元/吨,环比收窄268元/吨,同比扩大1330元/吨。

(3)国内棉花现货与替代品价差

5月15日,中国棉花现货价格指数CC 3128B与涤纶短纤价差为9875元/吨,环比收窄66元/吨,同比扩大2056元/吨;中国棉花现货价格指数CC 3128B与粘胶短纤价差为4010元/吨,环比收窄301元/吨,同比扩大2486元/吨。

2、国内棉花市场情况

1.供应端

(1)春播情况

据中国棉花信息网调查,截至5月11日,全疆棉花已基本完成出苗,整体出苗率98.6%,较前一周增加9.6个百分点,较去年同期快2.1个百分点。其中,南疆棉区出苗率约98.8%,较前一周增加5.7个百分点,较去年同期快1.8个百分点;北疆棉区出苗率约98.3%,较前一周增加15.1个百分点,较去年同期快2.6个百分点;东疆棉区出苗率约96.4%,较前一周增加7.5个百分点,较去年同期快0.9个百分点。

目前全疆棉苗已普遍进入真叶生长期,多数棉田处于第三真叶期,部分播种偏早、光温条件适宜的地块已达四至五片真叶。其中,南疆棉区棉苗多进入三至四叶期,生育进程领先;北疆及东疆棉区普遍以二至三片真叶为主。整体来看,全疆新棉生育进程较去年明显提前,苗情长势总体良好。

(2)公检进度

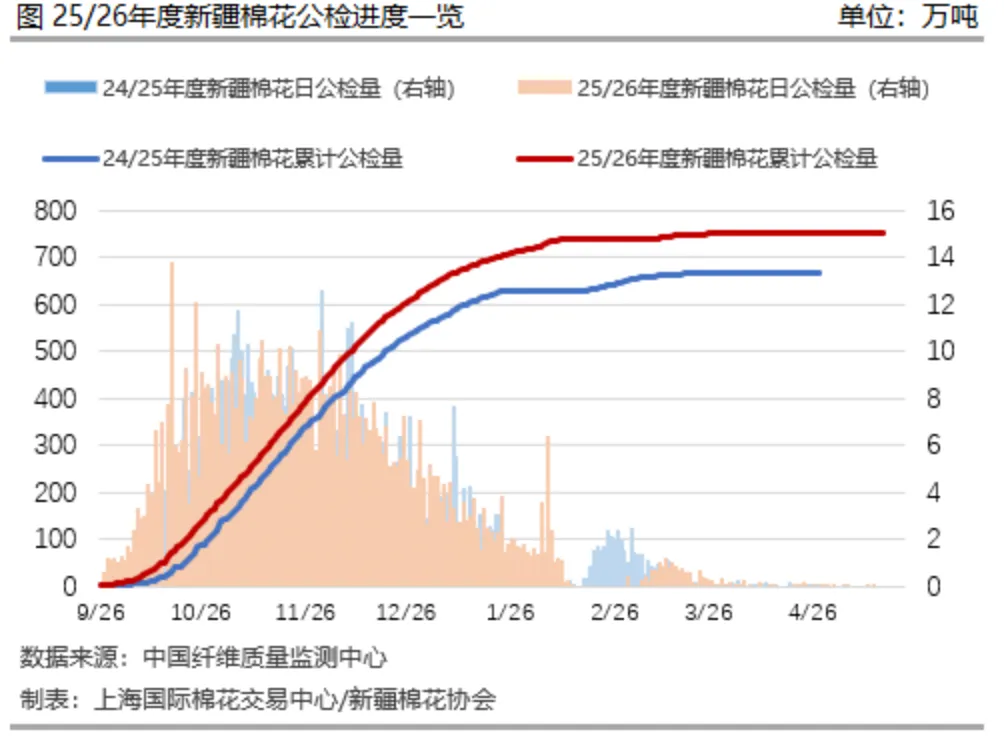
据中国纤维质量监测中心数据统计,截至5月17日24时,全国共有1100家棉花加工企业按照棉花质量检验体制改革方案的要求加工棉花并进行公证检验,检验重量763.04万吨,同比增12.25%,其中新疆1019家,检验重量752.13万吨,同比增12.66%。 

(3)郑棉仓单

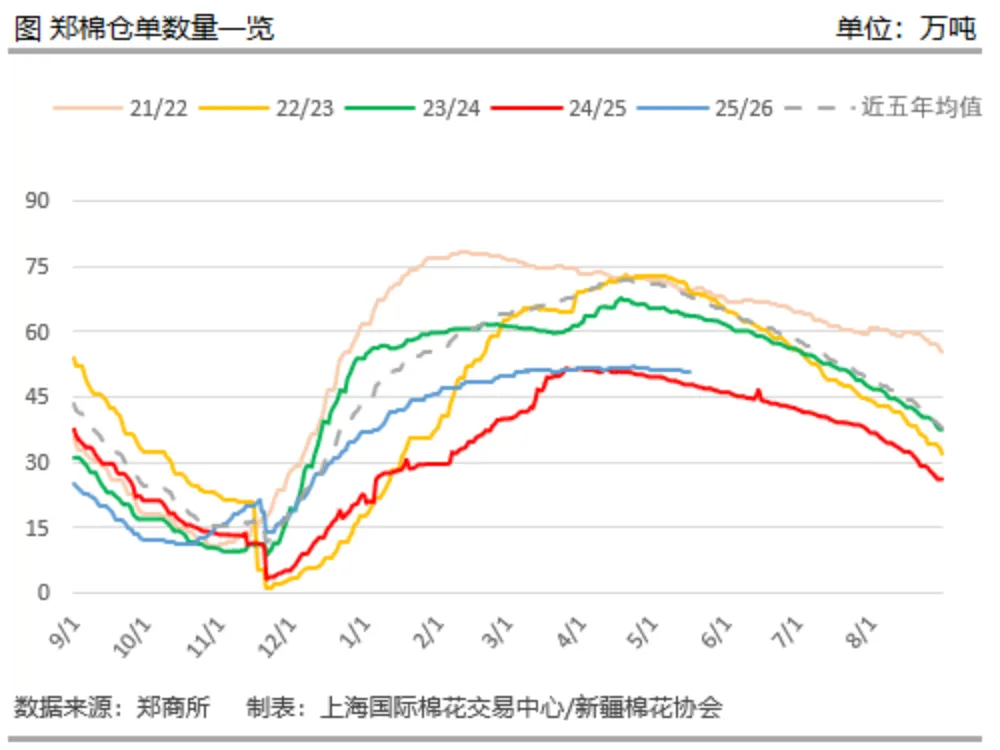
截至5月15日,郑棉注册仓单12486张,约49.94万吨,有效预报234张,约0.94万吨。按产地看,新疆棉注册12246张,约48.98万吨,地产棉注册240张,约0.96万吨;按年度看,25/26年度棉花注册12486张,约49.94万吨;按仓库看,新疆库注册2842张,约11.37万吨,内地库注册9644张,约38.58万吨。 

(4)商业库存

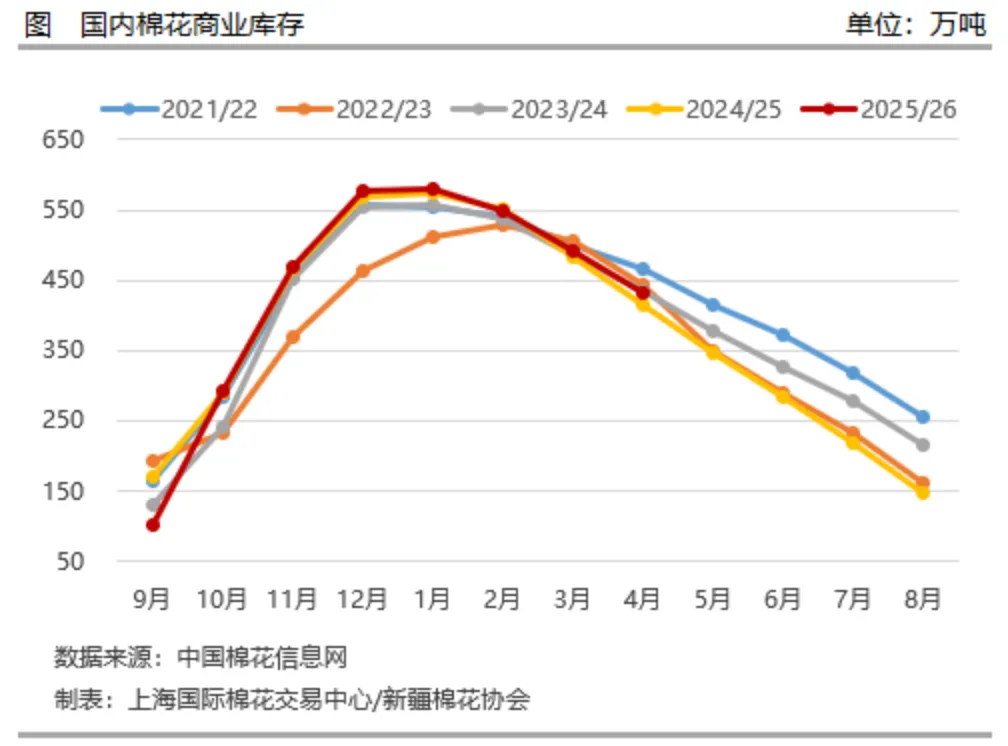
据中国棉花信息网调查,截至4月底全国棉花商业库存432.07万吨,较上月减少58.9万吨,减幅12%,高于去年同期16.81万吨,增幅4.05%。其中,新疆疆内棉花库存为296.69万吨(包括新疆疆内棉花商业库存292.14万吨,疆棉在途运输4.55万吨),环比减少55.93万吨,高于去年同期7.55万吨。

(5)棉花、棉纱进口

据海关总署统计,4月我国进口棉花17万吨,同比增加171%,环比减少5.6%。今年1-4月我国累计进口棉花71万吨,同比增加78.7%。2025/26年度累计进口棉花122万吨,同比增加38.6%。

4月我国进口棉纱20万吨,同比增加8万吨,环比减少1万吨。今年1-4月我国累计进口棉纱70万吨,同比增加24万吨。2025/26年度(2025.9-2026.3)累计进口棉纱约129万吨,同比增加33万吨。

2.需求端

(1)纯棉纱市场开机、库存情况

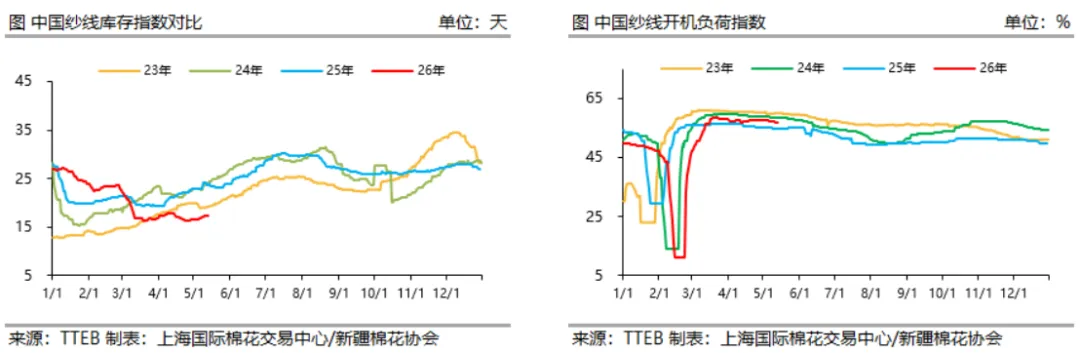
据TTEB统计,近期郑棉回调,纺企逢低补充棉花库存。纯棉纱市场交投整体偏弱,下游织厂和贸易商刚需采购为主。纯棉纱报价稳中有降,中高支纱因需求较好,价格降幅稍缓,中低支纱由于需求偏弱和进口纱冲击,让利幅度稍大。当前纺企成品库存处于低位,在手订单大部分排至5月末,整体开机持稳,个别企业因原料价格过高而降低开机。当前内地纺企即期现金流在109元/吨左右,新疆纺企即期现金流(不含折旧)在1792元/吨左右。5月15日棉纱库存指数15.8天,环比上涨0.8天,棉纱负荷指数(剔除闲置产能)78.9%,环比下降0.62个百分点。

(2)全棉坯布市场开机、库存情况

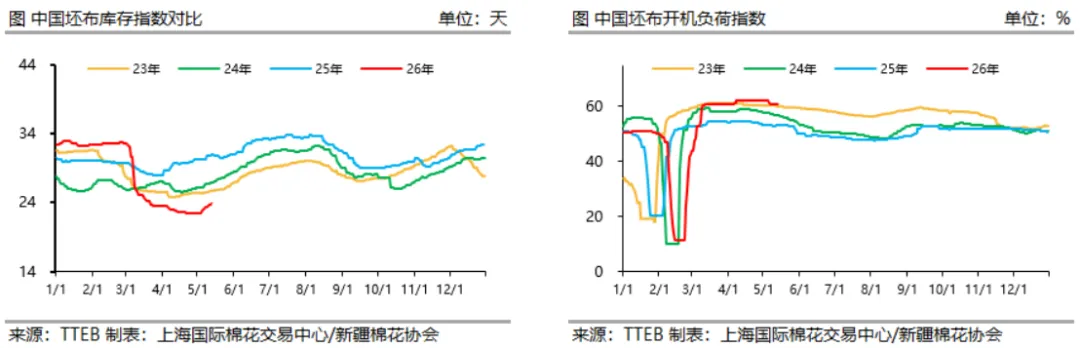
据TTEB统计,近期全棉坯布市场行情走弱,价格多平稳。家纺坯布需求维持,价格平稳;服装坯布价格不及前期,实单协商。织厂局部开机率下降,出货不及前期,现货累积,目前在机订单持续收尾,仅家纺需求较好,其余新增订单不足。市场行情平淡之下,织厂棉纱采购维持随用随买。5月15日全棉坯布库存25.8天,环比上升1.2天,全棉坯布开机负荷59%,环比下降1.3个百分点。

(3)工业库存

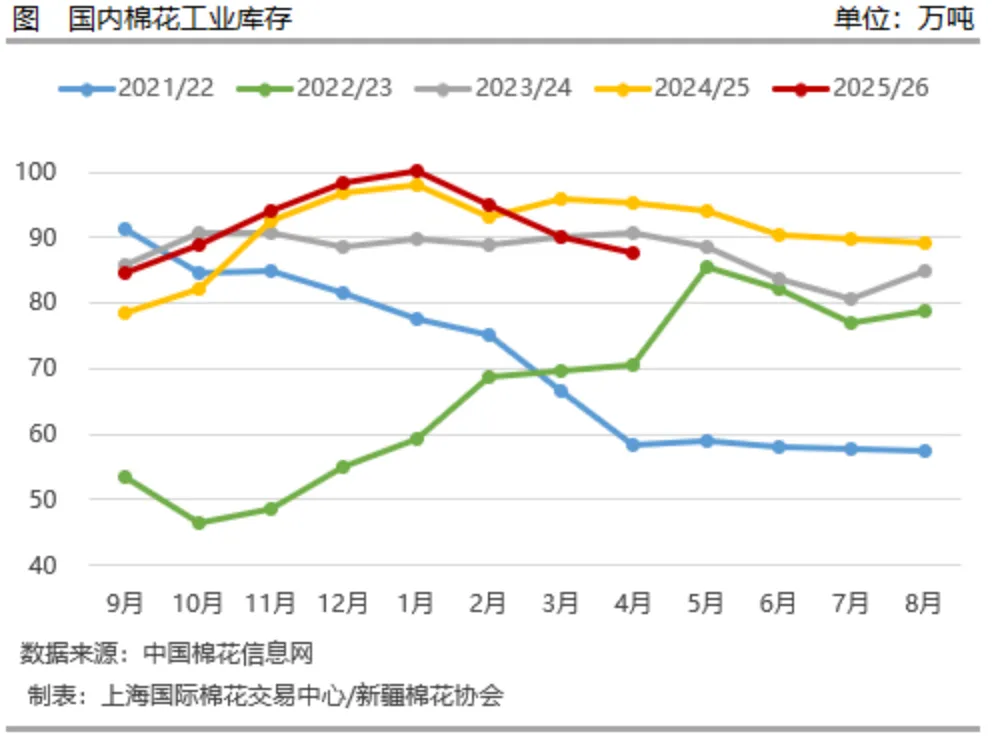
据中国棉花信息网抽样调查,由于4月原料价格大幅上涨、纺企补库谨慎,4月底纺企工业库存呈下降态势,在库工业库存量为87.73万吨,较上月底下降2.34万吨,可支配棉花库存101.74万吨,较上月底下降3.39万吨。

(4)纺织品服装出口

据海关总署统计,4月我国纺织品服装出口240.5亿美元,同比减少0.5%,降幅较3月明显收窄。其中,纺织品出口127.1亿美元,同比增长1%;服装出口113.5亿美元,同比下降2.2%。随着企业对国际物流变化的适应度逐步提升,部分此前延后的订单陆续出运,对4月出口形成一定支撑。

今年1-4月我国纺织品服装出口额为911.3亿美元,同比增长0.8%。其中,纺织品出口468.96亿美元,同比增长2.3%;服装出口442.3亿美元,同比下降0.9%。从一季度出口市场看,我国对东盟出口同比有所增长,对美国、日本及东盟出口则有所回落,在全球需求恢复缓慢、国际物流成本高位波动等因素影响下,行业出口仍面临一定压力,后续走势需观察海外市场补库节奏及国际订单变化情况。
3、国际棉花市场情况

1. USDA全球棉花供需预测

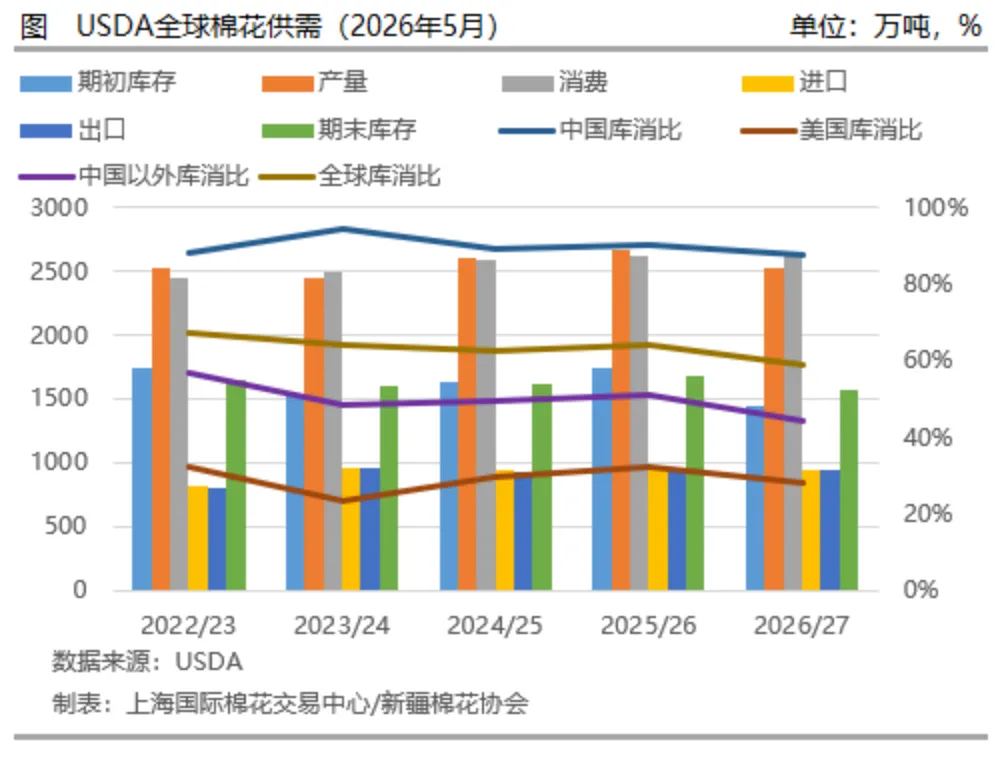
据USDA5月供需预测报告,下年度全球基本面呈收紧态势。预计2026/27年度全球棉花产量同比减少5%至2526.6万吨,消费同比增加1%至2649.5万吨(消费增长主要来自中国、印度、孟加拉国、埃及、巴基斯坦和越南),进出口同比减少1%至944万吨(印度进口需求减少完全抵消了巴基斯坦、中国、越南和其他国家进口的增长),期末库存同比减少7%至1564.2万吨。2026/27年度美国棉花产量和期末库存同比下降,出口量和期初库存增加,消费量不变。

2.美国

(1)美棉生产

据USDA美棉生长报告,截至5月10日,美国棉花播种进度为29%,较前周增加8个百分点,较去年同期增加2个百分点,较过去五年同期均值增加1个百分点。近期美国棉区普遍降雨,部分地区旱情缓解,播种进度加快。

(2)美棉出口

据USDA统计,截至5月7日当周,美国2025/26年度陆地棉签约量创年度新低。当周美国25/26年度陆地棉净出口签约量1.08万吨,较前周和前四周平均值大幅下降,创本年度新低,签约量净增主要来自越南、印度尼西亚、土耳其、巴基斯坦和泰国。25/26年度陆地棉装运量6.58万吨,较前周减少11%,较前四周平均值减少12%,主要运往越南、土耳其、孟加拉国、中国(6010吨)和巴基斯坦。

当周美国25/26年度皮马棉净出口签约量2109吨,较前周减少19%,较前四周平均值减少51%,签约量净增主要来自印度、秘鲁、巴基斯坦、泰国和日本。25/26年度皮马棉出口装运量2744吨,较前周减少18%,较前四周平均值增长12%,主要运往印度、中国(658吨)、越南、巴基斯坦和日本。

3.越南

4月越南进口棉花19万吨,环比增加21%,同比增加12.9%。从当月进口来源看,美棉占比约65%仍居首位,巴西棉其次占比为17%;澳棉排第三占比3%。

2025/26年度越南累计进口棉花122.2万吨,同比减少3.8%。从累计进口来源看,美棉占比约45.2%居首位,其次是巴西棉占比20.5%,澳棉占比约16.6%排第三位。

4.巴西

据巴西国家商品供应公司(CONAB)5月发布的2025/26年度产量预测数据:2025/26年度巴西棉花总产预期为397.3万吨,环比上调13万吨,种植面积下调至203.97万公顷,单产上调至129.9公斤/亩。

4、行情总结

近期内外棉价高位回落,内外价差有所收窄。国内方面,供应端,新棉生长顺利、出苗进度同比较快,市场对种植面积调减的利多预期基本消化,叠加政策调控预期落空,多头情绪降温;需求端,下游进入传统淡季,纯棉纱及坯布市场均呈现走弱趋势,订单持续性不强,下游观望情绪浓厚,原料采购谨慎。国际方面,ICE期棉前期在地缘冲突推升油价、干旱担忧、USDA报告收紧新年度预期及中美谈判乐观预期支撑下,强势冲至近两年新高;后期随着利好逐步消化,棉区降雨缓解干旱,叠加美棉出口签约创年度新低影响,资金获利了结离场,国际棉价大幅回落。后续关注新棉生长及天气变化、政策动向及需求端变化。

文章来源:新疆棉花协会秘书处,上海国际棉花交易中心,转载请注明出处

喜欢请点赞分享

您的支持,是我们前进的动力

商务合作15299824167(微信同号)

最新文章

随机文章