在投机领域,我觉得称得上集大成者的有两个。一个是利弗莫尔,另一个是索罗斯。
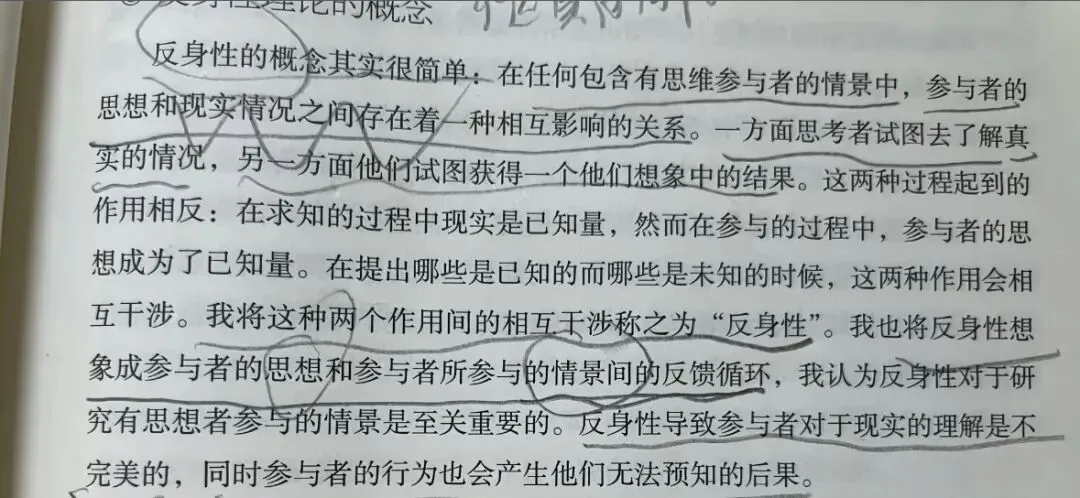
利弗莫尔今天就不说了,重点讲讲我怎么理解索罗斯以及他的“反身性原理”。
这里要说到传统经济学,传统经济学认为,价格只是对基本面(价值)的被动反映,且错误会很快被市场纠正。
而反身性理论为什么会被认可,核心也是打破传统经济学“市场会自动趋向均衡”的假设。
重点是价格能改变基本面,认知与事实相互影响,且错误可以被强化、放大。
这个反馈循环有两种状态:
一个是负反馈(趋向均衡):当价格偏离基本面时,它会启动一种修正机制,把价格拉回来。
反身性原理认为这只在特定条件下局部成立。
第二种是正反馈(远离均衡):这才是反身性的关键。
当一个方向的价格变化(如上涨)反过来影响了基本面(如公司融资更容易),然后基本面又推动价格继续上涨。
这个过程会自我强化,形成泡沫。一旦转向,又会形成加速的崩盘。
简化的过程大概是这样(股价与基本面):
1. 认知:一个“主流偏见”(例如,公司新业务或者所属行业的潜力巨大)推动股价上涨。
2. 事实:股价上涨后,公司可用更高价的股票去收购、发新股融资,去扩产,其每股收益等基本面指标反而真的变好了。
3. 反馈:基本面改善验证了“主流偏见”,吸引更多买入,股价继续上涨。
4. 反转:当所有利好消息出尽,股价无法继续上涨来维持这种反身性循环时,趋势可能反向,进入向下的自我强化过程(恐慌性抛售导致融资困难,基本面恶化)。
其实不仔细研究,乍一看会觉得这还是传统经济学中,价格围绕价值波动的核心理论。
所谓的反身性理论仍然在解释这个变化的过程。
但两者最核心的区别,不在于“是否波动”,而在于那个作为参照的“价值”是否独立。
传统经济学里,价值是客观的存在,比如公司的预期现金流、资产的内在价值。
价格虽然会偏离它,但存在一股负反馈的力量(高了会跌,低了会涨)把它拉回来,价值本身不受价格影响。
而索罗斯的反身性认为,在像金融市场这样的“有思维的参与者”影响的领域,价值并不是一个独立且固定的锚。
参与者的偏见和错误会通过交易行为,反过来改变他们试图预测的那个“基本面”(即价值本身)。
我用用一个简化的例子讲述这种差别:
传统观点:一家公司股票“真实价值”是10元。市场情绪让它涨到20元(泡沫)。
最终,价值就像地心引力,会把它拉回10元。价格围绕价值波动。
反身性观点:主流偏见认为“这家公司前景无限”(初始认知),股价从10元涨到20元。
但股价涨到20元后,这家公司真的变好了——它可以用高价的股票去收购其他公司、发新股融资扩大业务、员工士气高涨。
于是,它的真实价值也改变了,可能从10元变成了15元。然后这15元支撑股价继续涨到30元……在这个循环里,价格不是在围绕一个固定的价值波动,而是在主动地、实实在在地塑造价值。
直到偏见无力为继,价格暴跌,随后此前被扭曲的“价值”也会跟着崩塌。
所以,问题不出在“波动”上,而出在“回归”上:
传统经济学认为,市场有负反馈的自动纠错机制,最终会回归均衡。
索罗斯认为,市场经常处于正反馈的自我强化中,可以远离均衡,并且在这个过程里,价值本身被改变了。最终即使崩溃,也不是回归到原来的那个价值。
其实当前AI行情就是反身性理论一个教科书式的案例。
整个循环的起点,是一个在市场中形成高度共识的主流偏见,那就是我们正站在通用人工智能爆发的前夜,任何不跟进的公司都将被时代抛弃。
这个强有力的叙事驱动下,全球资本展开了一场近乎狂热的AI竞赛。
然后进入最核心的正反馈循环,这个循环由四个相互强化的环节构成。
第一个环节是股价推高后反过来改善了基本面。
当市场认可AI叙事,英伟达等龙头股被赋予高估值和巨额资金,这种市场信心反过来让AI公司更容易获得融资、吸引顶尖人才,也给了它们巨大的财务灵活性去加大研发和资本开支。
简单说,偏见正在主动创造它所预期的现实。实际数据也很直观,英伟达在2025年内涨幅超过200%,成为全球市值最高的公司,A股的算力股寒武纪年内涨幅也超过了百分之三百。
第二个环节是龙头示范效应引发资金跟风。
科技巨头的惊人涨幅吸引了全球资本蜂拥而入,纳斯达克指数二零二五年涨超百分之十五,A股创业板科技股的涨幅也超过了百分之十二,两者的拟合度高达百分之八十以上。
资金疯狂涌入进一步推高股价,形成了自我强化的上涨循环。
第三个环节是叙事扩散带来的概念外溢。
AI的叙事能量开始向更广的范围蔓延,二零二六年初市场开始流行一个新口号,叫做AI的尽头是电力。
于是从煤化工到电网设备,凡是和电沾边的公司都被资金炒作,大量煤炭股因为AI需要稳定电力的逻辑接连涨停。
A股市场中AI概念股的数量也从二零二三年的四百五十三家急剧膨胀到二零二六年初的一千零六十家,几乎任何公司只要和AI稍有沾边就会被贴上概念标签。
第四个环节是情绪,也就是错失恐惧症在加速推动投入。
市场中的各个主体都弥漫着一种强烈的焦虑,如果AI真的是未来浪潮,那么任何不跟进的公司都可能被甩在时代后面。
这种情绪促使更多资金争相入场,担心错过AI时代的投资者不断买入,循环因此再次加速。
这四个环节叠加在一起,构成了当前AI行情的完整正反馈链条。
但正反馈循环不会永远持续下去。
从理论上讲目前需要关注几个离场信号。
第一个是盈利兑现不及预期,目前情况是已经有百分之八十开始使用AI的企业仍然没有看到利润的明显提升,这是AI产业目前最大的裂缝。
第二个是供应周期可能见顶,英伟达的订单增速开始出现放缓迹象。
第三个是融资杠杆风险。
第四个也是最核心的,要盯着本轮行情的锚也就是英伟达,一旦它的营收和股价从高速增长转为下滑,整个正反馈循环的底层支撑就会被动摇。
第五个是估值层面的信号,纳斯达克的动态市盈率目前在二十九倍左右,虽然还没有触及二零二三年三十三倍的高点,但如果继续攀升到极端水平,也是需要警惕的信号。
总结一下,传统经济学可能会说AI公司的股价在围绕它们的内在价值波动,这个说法本身没有错。
但市场并不仅仅在反映现实,它也在主动地、持续地塑造现实。