当前位置:首页>行情>每日策略丨美联储议息临近,震荡分化行情何时迎来单边突破?

每日策略丨美联储议息临近,震荡分化行情何时迎来单边突破?

  • 2026-10-28 02:20:44
每日策略丨美联储议息临近,震荡分化行情何时迎来单边突破?

01

盘面观察

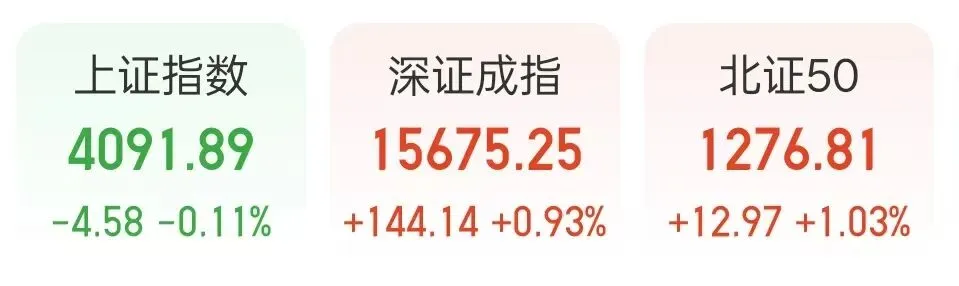
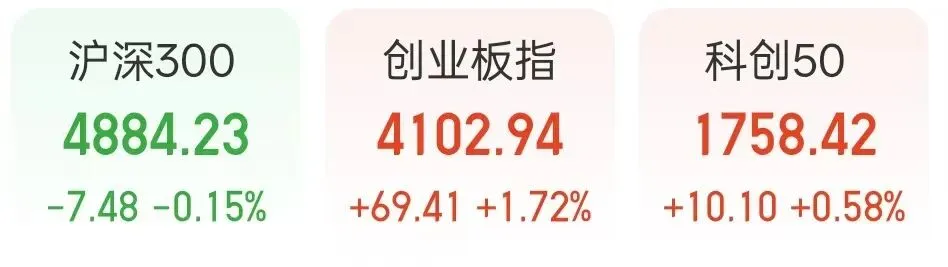
6月16日,沪指全天窄幅震荡,创业板指走势较强。个股涨跌互现,当日成交3.09万亿,较上个交易日小幅放量400亿。截止收盘沪指跌0.11%,深成指涨0.93%,创业板指涨1.72%。

02

策略研判

AI硬件股持续爆发,其中铜箔方向,诺德股份2连板;超级电容方向,江海股份等涨停;PCB方向,大族激光等涨停;光纤方向,长进光子等涨停;此外,电池产业链拉升,丰元股份涨停。

下跌方面,航运板块下挫,中远海能跌超7%;保险、汽车整车、煤炭等板块跌幅居前。三大指数早盘涨跌不一,后分化运行,午后维持“深强沪弱”的震荡格局。虽然外围地缘预期持续缓和,中国央行也为半年末流动性托底,让科技板块结构性赚钱效应突出。但美联储6月议息会议临近仍引发市场谨慎情绪,叠加前期高位题材获利盘兑现压力仍存,且增量资金进场节奏放缓,对指数持续冲高形成一定制约。

展望后市,鉴于市场对外部美联储即将落地的6月利率决议预期存分歧,叠加半年末资金面扰动尚未消除,市场局部观望情绪仍存,短线大概率延续震荡分化、结构轮动走势。需待议息靴子落地与量能进一步明朗。

方向:随着产业景气与政策红利共振,PCB/覆铜板、CPO/光通信、超级电容以及金属新材料、稀土永磁等AI硬件产业链相关环节的成长题材和小金属继续领涨。全球AI算力需求持续爆发,供需趋紧预期反复强化AI产业链景气度;此外,夏季用电高峰叠加AI数据中心用电高增,也阶段性提振电力、电网、电池板块业绩预期。

03

市场热点

亿纬锂能股权收购案获批

锂电行业中长期成长逻辑有望持续

据财联社消息,日前,市场监管总局发布2026年6月1日—6月7日无条件批准经营者集中案件列表,其中包括惠州亿纬锂能股份有限公司收购惠州亿纬集能有限公司股权案。

在全球能源转型与碳中和目标推动下,2025年电池行业营收与利润增速回正,盈利能力大幅改善,结束连续两年利润负增长态势,供需格局好转,产品价格企稳回升,行业已触底重回景气周期,迎来快速发展。

随着新能源产业链资本与产能布局持续推进,动力电池已于2025年迈入TWh时代,储能电池预计2026年也将同步进入TWh时代,消费电池市场持续扩容。

当前,磷酸铁锂主导中低端与储能市场,三元锂聚焦高端车型,钠离子电池作为低成本补充,半固态电池量产,全固态电池进入小批量生产阶段。统计局披露,1-5月份,锂离子电池制造业投资增长24.9%。中国汽车动力电池产业创新联盟数据显示,2026年5月,我国动力和储能电池合计产量为191.7GWh,环比增长4.2%,同比增长55.2%。5月,我国动力和储能电池销量为182.2GWh,环比增长11.0%,同比增长47.4%;当月动力和储能电池合计出口29.3GWh,同比增长53.7%,占当月销量16.1%。

展望后市,2026年下半年,锂电行业整体供需结构料将持续改善。全球动力电池需求高景气延续,储能装机经济性持续提升,固态电池和钠电池产业化加速推进。需求端受益于内需修复与全球油价维持高位,储能领域收益模式丰富、新型应用场景拓展,为锂电池产业链中长期增长提供支撑。

具体到A股市场,全球能源转型正在深化,国内“双碳”目标加速推进,锂电池相关行业中长期成长逻辑有望持续,当前板块业绩持续兑现,锂电池板块有望迎来估值与业绩的“戴维斯双击”。可关注拥有资源、技术优势的公司。

根据Choice数据库,锂电池相关概念股包括:先导智能、亿纬锂能、珠海冠宇、常铝股份等。

MLCC供给刚性开启长景气周期

一体化布局的国产替代龙头受益

据《科创板日报》消息,MLCC缺货潮正从高端AI用产品向中低端消费级全面扩散,47μF、22μF等主流规格供不应求,全规格现货均价较去年上涨20%至40%,创下近十年同期新高。头部厂商普遍还认为今年下半年进一步调价仍可期。

本轮MLCC涨价核心由AI算力需求驱动。MLCC是电子系统的电子大米,AI服务器因GPU功耗攀升、供电架构复杂化,单机MLCC用量达普通服务器的3倍以上,MLCC价值量随之数倍增长。

而当前供需缺口行业形成三重催化逻辑:需求端,AI服务器、汽车电子双轮驱动,高端产品增量需求确定且能见度高;

供给端,村田、三星电机等日韩巨头产能向高端高毛利的AI订单倾斜,中低端产能被动收缩形成挤出效应;

此外,扩产瓶颈突出。高端设备交付周期长达一年以上,行业年产能增速被锁死在10%左右,供需剪刀差持续扩大。

相关机构测算,目前全球MLCC整体市场规模约150亿美元,其中AI服务器细分赛道以年均40%以上增速高速扩张,2030年市场空间将达到2025年的3.3倍。而大摩供需模型显示,直到2028年,仍会有约6%的短缺幅度,同期产品均价涨幅有望超50%。

而全球供需缺口加剧下,国产替代进程加速推进。国内厂商在中高端高容MLCC、车规级产品上持续突破,上游陶瓷粉体、镍粉等关键材料国产化进度加快,叠加日韩产能转移腾出的市场空间,本土企业份额有望持续提升。

展望后市,机构预计2026—2028年MLCC行业将维持紧平衡状态,价格中枢稳步上行,头部企业毛利率持续修复。技术端向高容化、小型化、高可靠性方向演进。

具体到A股市场,量价齐升叠加国产替代双重逻辑下,具备高端产能、材料一体化布局的MLCC企业业绩弹性最大。

根据Choice数据库,MLCC相关概念股包括:风华高科、三环集团、国瓷材料、博迁新材。
本文内容综合自:Choice、Wind、财联社、光大研究所

夏萱   S0930623100013

免责申明:本文由光大证券向其机构或个人客户提供,其内容基于光大证券及证券媒体已发布报告、资讯或数据的部分或全部内容,不构成对任何人的投资建议,亦不作为买卖、认购证券或其它金融工具的邀请或保证。投资者据此操作,风险自负。光大证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,光大证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。

最新文章

随机文章