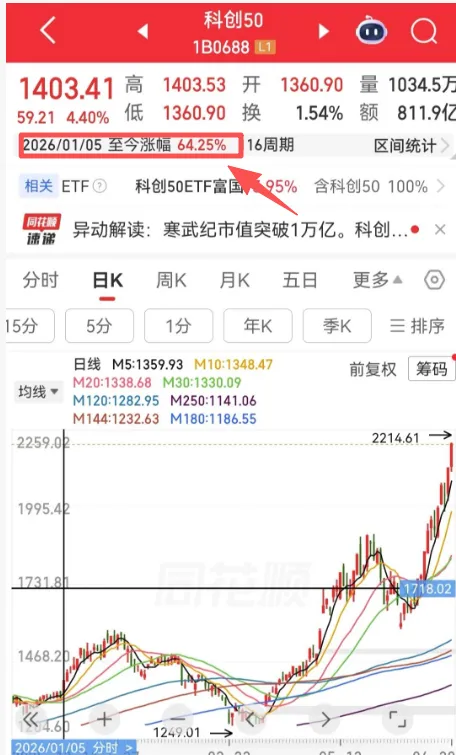
公司只要沾上一点这类的热门概念,就很容易被资金推高。截至今天盘后,今年科创50指数年内涨幅超64%了。行情看着很爽。但科技股有个问题。
那就是涨得快,跌起来也不含糊。
今年以来,科技股的最大回撤一度接近-19%。
这意味着,你的账户之前浮盈是60%+。
只要行情一转向,你可能变成亏近20%了。
难受的是,很多人不是从底部开始布局的,是在行情中期跟风买的,回撤的损耗特别大。
所以你会看到,指数涨得很好,但实际赚钱的没多少。
这就是高波动资产最折磨人的地方。
它不只考验判断力,还有你能不能拿住。
间接也说明了,科技股收益当然很诱人,这钱不好赚。
再来看看量化基金,完全不一样了。
今年的量化就平均收益率是13.63%,最高收益超80%,比科创50收益率差很多。
但我们做投资不是只看涨幅的,最后看的是落袋为安的收益。
量化基金很多时候没什么存在感,不像科技股那么高调。
它每天涨一点,咋看一下可能没什么感觉。
等一年后再看,账户就多了十几个点了。
这种收益虽然不刺激,但是很“踏实”。
而且,量化基金也不是纯靠运气赚的。
从收益来源看,2026年量化基金的超额收益中,大约87%是来自于小盘股因子。
也就是说,模型在全市场中,不断寻找别低估、被忽视的小盘股机会。
今天买一点,明天卖一点,靠着高频率、纪律性,慢慢地把收益给积累起来。
不过,今年量化基金暴露出一个很现实的问题。
规模一旦变大,那超额收益就很容易被摊薄。
因为资金一旦多了,策略的效果就自然被稀释了。
所以今年五月份,有41只量化基金发布限购公告。
这些基金公司不是不想赚钱,而是不想让规模失控。
量化基金,分公募和私募。
一提到量化,很多人会先想到私募。
高频交易、T+0策略、复杂模型、算力系统......
这些听起来确实更专业,也更像机构投资者玩的东西。
早些年,私募量化确实做出过不错的成绩。
那时候市场没那么拥挤,策略机会比较多,头部机构依靠模型、交易能力和研究能力,可以获得较高的超额收益。
但量化策略有一个天然限制:容量有限。
可以把它理解成一条高速公路。
车少的时候,大家都能开得很快;车一多,再好的路也会堵。
量化策略也是如此,刚开始参与资金少,机会比较多,超额收益就高。
等越来越多资金进入同一类策略,收益空间就会被压缩。
这几年,很多百亿私募的超额收益已经开始下滑。
以前一些产品可能有15%-20%的超额收益。
到2026年,不少规模超过50亿的私募产品,超额收益已经降到2%-5%,有些甚至出现负超额。
不是说私募量化不行了。
而是规模变大以后,赚钱难度确实上升了。
还有一个现实问题是费用。
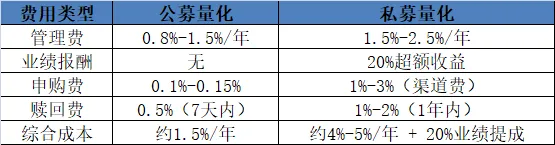
私募量化常见收费模式是“2%管理费+20%业绩提成”。
假设一个产品赚了16%,扣掉业绩提成和固定管理费后,投资者真正到手的收益,可能也就12%左右。
这个收益不算低,但私募还有门槛和流动性问题。
很多私募产品100万元起投,还要锁定半年到一年。
如果你中间急着用钱,不一定能马上赎回。
对普通家庭来说,这笔钱可能是教育金,也可能是养老钱。
为了多赚几个点,把流动性锁住,不一定划算。
相比之下,公募量化的优点就很实在了。
公募量化指增的管理费一般是在0.5%-1.5%之间,没有20%的业绩提成。
场外公募很多10元就能买,场内ETF几百元也能参与。
普通公募通常T+1确认,对大多数人来说,资金安排压力小很多。
当然,公募量化也不是没有缺点。
它同样怕规模太大,所以今年我们才会看到大量产品限购。
有的限10万元,有的限1000元,有的直接限到50元。
这不一定是营销套路。
正好说明了基金经理知道,量化策略不能无限扩张。
普通人,参与量化基金不用研究很深。
你不需要自己写模型,也不需要每天盯因子表现。
只需找到合适自己的参与方式,就可以了。
比如以下4种主流的方式:
第一种,是场外公募量化基金。
这也是最适合普通人的方式。
你在支X宝、天X基金、银行APP里能买到的,基本上都属于这一类。
门槛也不高,不少产品10元就能买。
这类产品主要做的是指数增强。
不过,我们选的时候,别只看今年涨得猛不猛。
短期涨得好,可能只是刚好踩中了市场风格。
比如今年小盘强,它就很占便宜;明年风格一变,表现就不一定了。
所以要多维度来看是否合适。
第二种,是场内ETF和增强ETF。
如果你有股票账户,可以像买股票一样买ETF。
这个门槛不高,几百元就可以参与,但这里有个小坑。
大多数ETF只是跟踪指数,指数涨它涨,反之就跌。
这类产品本身不一定有量化增强。
如果你想买增强产品,要看清名字里有没有“增强”两个字。
从收益率看,它比普通场外产品略高一点。
第三种,是基金投顾。
这个可以理解成,请一个专业“买手”帮你挑基金。
你付一点服务费,大概0.5%-1%。
投顾会帮你配置一篮子量化基金,再根据市场情况做一些调整。
它最大的好处是省心,不用纠结怎么买。
但你也别把投顾想得太神。
它是帮你做配置和调仓,不一定能保证赚钱的。
第四种,是私募量化。
这种方式,多多在前面已经提到了,这里就不展开了。
因为门槛高,流动性也不好,加上真正到手收益不一定比公募多。
为了多赚几点,牺牲了流动性,那就不值得了。
这样看,那公募指增更适合了。
最后,多多想说,量化基金并不神秘。
它只是比普通投资者,更有纪律,更能克服人性地慢慢积累收益。
还有从今年市场情况看,没有稳赚不赔的策略。
所以选择哪种量化,主要还是看是否适合自己了。