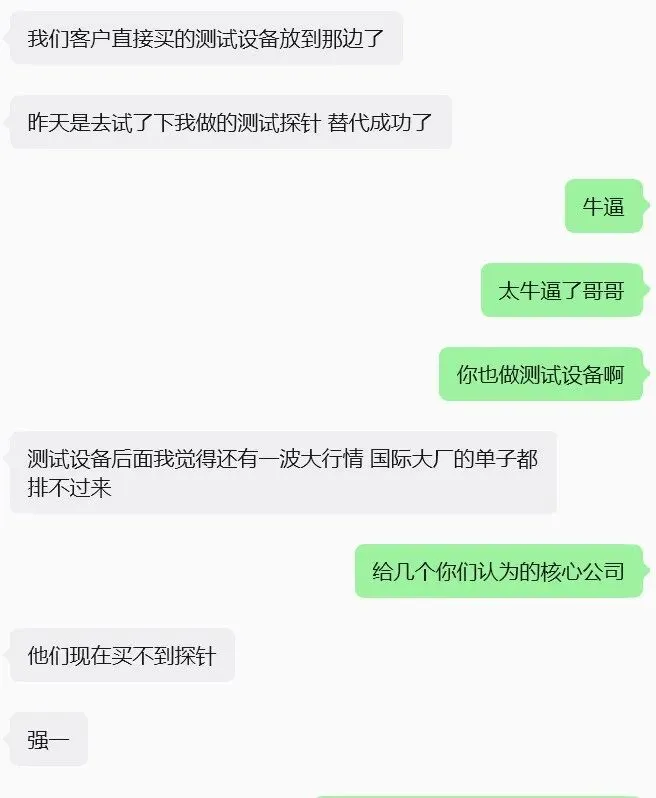
测试设备买到了,为什么还要等一根针?
芯片生产完成后,不能直接封装出货,而是要先对晶圆上的每一颗芯片进行电性能测试。
这个过程主要依赖测试机、探针台和探针卡。
测试机负责发出信号,探针台负责晶圆定位,探针卡上的大量微型探针则直接接触芯片,把测试信号传进去,再把芯片反馈传回来。
简单来说:
测试机负责出题,探针负责把题目递给芯片。
所以,即使客户已经买了测试设备,只要探针不到位,整套设备依然无法正常工作。
探针看起来只是一个很小的零件,却可能卡住价值数百万元的测试设备和整条产线。
AI芯片越复杂,测试探针越重要
过去,市场更关注光刻机、刻蚀机、薄膜沉积设备,对探针的关注并不高。但AI芯片正在改变这个行业。
GPU、AI ASIC、高速通信芯片和HBM的结构越来越复杂,芯片价值越来越高,测试触点数量也越来越多。
普通芯片可能只有几百个测试触点,高端算力芯片和存储芯片可能需要同时连接数千甚至数万个触点。
这意味着,探针卡上的每一根探针,都必须保持准确的位置、稳定的压力和一致的导电性能。一旦部分探针接触不良,就可能造成测试误判。
芯片越贵,测试错误的成本越高。
对普通芯片来说,误判可能只是增加一点测试成本;对GPU、HBM来说,一次误判可能影响整颗高价值芯片甚至整组封装产品。
因此,AI芯片增长带来的,不只是GPU和HBM需求,也会同步拉动测试设备、探针卡和测试探针。
HBM把测试难度推向更高水平
HBM是探针需求增长的重要方向。
HBM需要把多层DRAM裸片进行堆叠。如果其中任何一层存在缺陷,堆叠完成后再发现,整个高价值封装体都可能受到影响。
因此,在堆叠之前,每一层DRAM裸片都要进行更加严格的晶圆测试,尽量筛选出真正合格的Known Good Die。
HBM从8层向12层、16层升级后,测试的重要性会进一步提高。
层数越高,任何一层出问题造成的损失越大,存储厂商也更愿意在前端测试上投入更多成本,以换取更高的最终良率。
这也是为什么HBM扩产不仅利好存储设备,也会利好探针卡、测试探针和测试治具。
为什么国际大厂会开始排队?
这一轮探针交期拉长,背后可能是多类需求同时释放。
首先,AI芯片出货增长,直接带来更多晶圆测试需求。
其次,DRAM、NAND和HBM进入扩产周期,不仅要采购测试机,也要配套更多探针卡和探针。
再次,芯片复杂度提升后,即使出货量没有同比例增长,单颗芯片的测试项目、测试时间和触点数量也在增加。
更重要的是,探针具有耗材属性。
探针需要反复接触晶圆焊盘,长期使用后会出现磨损、污染和形变,需要定期清洁、维护和更换。
因此,AI和HBM带来的不是一次性设备需求,而是持续性的耗材需求。
国产替代窗口正在打开
高端探针卡市场长期由海外厂商主导,全球前十大厂商占据绝大部分市场份额。
这个行业难点不只是制造出一根探针,而是保证数千甚至数万根探针同时稳定工作。
高端产品要解决微米级位置精度、高频信号完整性、大电流承载、高低温稳定性以及长期磨损等问题。
更难的是客户验证。
芯片厂商不会因为国产产品便宜,就轻易替换供应商。测试环节一旦出现问题,可能影响良率判断和生产效率。因此,国产产品必须经过样品测试、小批量验证和长期稳定性验证,才能进入批量采购。
这也是“国产探针替代成功”最重要的地方。
真正的产业突破,不是实验室里做出样品,而是进入客户产线,并且稳定运行。
过去客户不愿意更换供应商,是因为没有必要承担风险。现在海外厂商交期拉长,测试设备又等着投产,客户就有了验证国产产品的动力。
一旦国产产品抓住这次窗口进入供应链,后续就可能从临时替代变成长期供应。
A股相关公司
目前A股中,探针产业链主要可以关注三类公司。
强一股份是探针卡纯度较高的公司,主要聚焦晶圆测试探针卡,并向算力芯片、射频和存储领域拓展。其核心逻辑是高端MEMS探针卡国产替代,以及HBM和存储测试需求增长。
和林微纳主要涉及芯片测试探针及精密零部件,更接近探针卡中的核心耗材环节。随着测试触点数量增加、探针使用强度提高,公司具备较强的业绩弹性,但也要注意短期估值和股价波动。
精智达则更偏存储测试平台,业务覆盖测试设备、探针卡、测试治具及老化测试等环节。如果HBM和国产存储扩产持续,公司受益的不只是探针,而是整个存储测试设备链条。
此外,精测电子、兴森科技等公司也有测试设备、测试板或探针卡相关布局,但业务纯度需要具体区分。
针尖虽小,卡住的却可能是整个产线
半导体投资中,市场往往只关注空间最大的环节,却容易忽视真正可能形成瓶颈的小环节。
测试探针市场规模不如GPU、存储芯片和晶圆制造设备,但它具备几个典型特征:
海外厂商占据主要份额,技术门槛高,客户验证周期长,同时又具备耗材属性。
现在,AI芯片和HBM正在快速提升测试难度,海外供应又出现交期紧张,而国产产品开始通过客户验证。
真正值得关注的,不是“国际大厂订单排不过来”本身,而是后面那句话:
国产测试探针,替代成功了。
缺货可能只是阶段性的,但客户验证一旦通过,供应链关系往往是长期的。
AI算力的下一轮机会,未必只在最耀眼的GPU和HBM上。
有时候,真正卡住产线的,可能只是针尖那么小的东西。