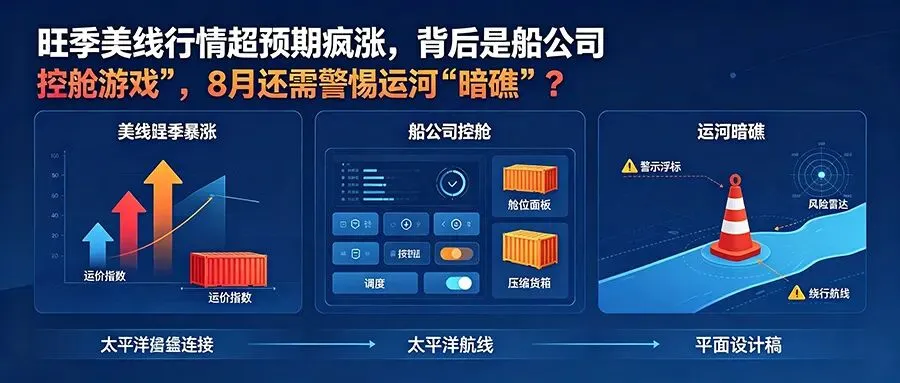
旺季行情超预期:美线涨势背后,藏着哪些暗礁?
上周跟货代朋友喝早茶,他拍着大腿感慨:“之前以为美线要躺平,现在舱位抢得比春运票还凶”。我当时还半信半疑,翻完最新SCFI数据才彻底确认:今年旺季的行情韧性,完全超出了年初绝大多数人的预判。
一、欧线冷、美线热,极致分化看清真实需求
今年的欧线基本沦为市场背景板,热度低迷,和美线的火爆行情完全脱节。
SCFI欧地航线运价7月下旬稳定在800美元/FEU左右,环比仅微涨2%。即便船公司多次尝试推涨运价,市场响应度也极低。核心原因就是欧洲终端消费疲软、零售商库存高企、补库动力严重不足,多数货主宁愿延后发货,也不接受运费上涨。
反观美线,行情走势截然不同,上涨势头十分迅猛:
SCFI美西航线运价从6月底的1220美元/FEU,一路冲高至7月末的1680美元/FEU,单月涨幅超37%;
美东航线运价更是突破2400美元/FEU,环比涨幅接近40%。
纠正一下最新行情:刚核对完即期数据,美东运价现已摸到2520美元/FEU,涨势和涨幅,确实远超市场预期。
这波美线强势涨价,核心依托两大真实支撑:
第一,美国零售补库周期正式启动。美国商务部数据显示,6月零售库存同比下降1.1%,是近两年来首次负增长。家居、电子产品等刚需品类库存回落至合理区间,海外货主集中开启补库存操作。
第二,圣诞消费季备货大幅前置。往年9月才会迎来全年备货高峰,今年大量品牌提前至7-8月启动备货,主要是规避去年舱位紧缺、一舱难求的被动局面。
二、船公司狠控运力,“控舱保价”成核心打法
本轮美线运价逆势暴涨,除了需求回暖,船公司主动运力调控是最关键的推手。
7月美线市场累计取消8个航次,取消航次占总计划运力的5.2%。除此之外,部分船公司直接抽调美线运力、分流至其他航线,进一步收紧市场有效舱位供给。
能明显感觉到,船公司经营逻辑彻底变了。去年疯狂降价抢货、内卷杀价的行情彻底消失,现在行业共识是宁愿空船,也不低价甩舱。连续亏损一年,所有船司都想抓住旺季窗口期回血盈利。
同时市场出现一个很有意思的新变化:货代订舱占比大幅攀升。
此前美线货代订舱占比仅30%左右,目前已经升至42%。据一线货代反馈,现在货主主动找货代抢舱,核心原因是船公司直放舱位极少,且直营报价高于货代渠道。沉寂许久的货代赛道迎来回暖,终于摆脱被动压价的困境,能够赚取合理差价利润。
但必须客观泼一盆冷水:本轮控舱保价行情,存在极大不确定性。目前市场仍有大量闲置运力储备,一旦有船公司扛不住、低价放舱冲量,整体运价体系会快速松动。
上周和某船公司区域经理沟通得知,企业内部分歧明显:一部分人想趁旺季多开班次、冲货量,另一部分人坚持控舱保价、稳住利润。这场运力博弈,目前胜负未分。
三、8月行情核心:紧盯运力,警惕巴拿马运河隐形暗礁
进入8月,美线市场的核心矛盾高度聚焦——船公司的运力投放节奏。
如果航司持续维持当前减航控舱节奏,美西运价大概率稳定在1600-1800美元/FEU区间;一旦头部船司松动、批量放舱,运价大概率迎来阶段性回调。现阶段备货需求虽有回暖,但并未形成刚性支撑,扛不住运价持续冲高。
比起运力博弈,更隐蔽、更致命的风险来自巴拿马运河低水位危机。
受持续干旱影响,运河管理局已将船舶吃水限制降至13.4米。所有过境船舶必须强制减载,单船最少减载150TEU,大型船舶减载量更是达到200TEU以上,直接压缩单船载货量、降低有效运力。
如果船舶选择绕行好望角规避限制,需要多航行10-12天,单箱综合成本增加300-500美元/FEU。这部分额外成本最终必然全额转嫁到货主端,要么全线上调海运运价,要么单独加收运河拥堵附加费。按照行业节奏预判,8月中旬前后,各大船公司会集中落地调价动作。
四、行业总结与订舱实操提醒
今年的航运市场,完全是过山车行情。年初全行业看衰、预判寒冬,如今旺季行情超预期爆发,冷暖切换极快。我现在每天高频刷新运价数据,时刻警惕行情反转——航运行业的变数,远比夏季暴雨更难预判。
最后给所有货代、外贸从业者走心提醒:
8月订舱不拖延、不追高,保持理性操作;高频对接货代与船公司,实时紧盯运力调整、巴拿马运河通行新规。在当下分歧极大的市场里,信息差就是核心竞争力,也是最稳的赚钱底气。