碳酸锂:听说史诗级行情要来了?
- 2026-10-19 02:34:17
碳酸锂:听说史诗级行情要来了?昨日看了一篇比较火的文章,作者认为今年8-12月碳酸锂将迎来最后一轮史诗级行情,将复刻2021年无库存刚性暴涨行情!并称这可能是人类历史上最后一次碳酸锂强周期(人类历史都来了?这种话也张嘴就来?)。 其实,去年10月份我曾聊过他的一篇写储能的文章,他的风格比较激进,可以看一看。《2026碳酸锂:将迎来最后一轮史诗级行情》 1,核心观点:淡季去库,史诗级行情将起 先简单提炼一下他这篇文章的核心观点和论据。 截至7月底,碳酸锂连续13周去库,2026年至今全行业去库超10万吨。 而价格又很低,因为14.6万吨,锂矿企业的毛利率仍然超过60%,主动套保压低价格。 实际上,需求很好,2026年上半年全球储能电芯出货同比增加100%!8月国内储能排产125Gw,下半年储能将超越动力电池,成为第一大需求。 年底储能项目集中并网,四季度储能需求冲刺。届时,碳酸锂供不应求,价格大涨!(史诗级上涨,翻倍恐怕只是起步,不然怎么算得上史诗级?) 由于钠离子电池即将量产,单位的理论成本仅为锂电池的40%,在储能场景具备全面替代优势。因此,这一轮碳酸锂的价格上涨,将是最后一轮大涨。 2,上涨模式:低库存遇到旺季需求 前阵子,我写过一篇文章《霍尔木兹行情启示》。里面提到了一种上涨模式,低库存、低价、弱预期背景下,一旦未来供给不及预期或需求超预期,价格会迅速反弹。 现在的碳酸锂,就属于这一种情况,库存持续去化,远期价格持续走低。一旦江西的锂矿4季度复产不及预期,或者旺季碳酸锂需求超预期,供需缺口拉大,价格就有可能快速反弹! 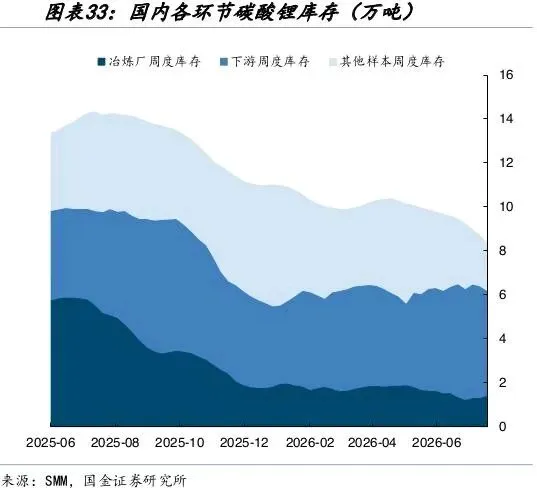
所以,他的这个判断并不是空穴来风,具有很强的逻辑基础。 2021年夏季,也是淡季去库,结果4季度需求大爆发,碳酸锂产能集中落地,市场出现了恐慌性抢购!碳酸锂价格飙升400%! 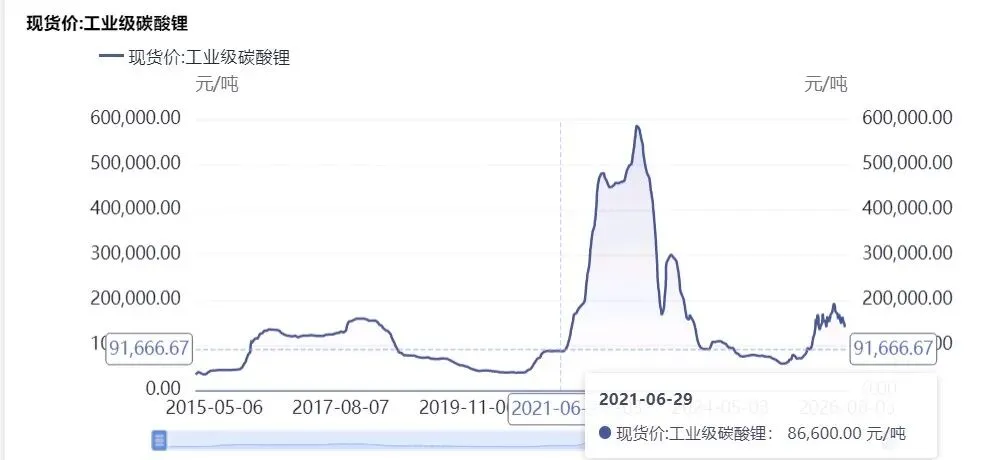
简而言之,他的核心逻辑就是,低显性库存+旺季需求爆发→重现2021无缓冲刚性涨价。 按照他的观点,产能爬坡需要时间,大量的盐湖、锂矿Q3试车,但2026年内只能贡献少量增量。无法在8-12月,形成大规模供给冲击。 低库存、低价,供给投放不及预期,需求强劲,这行情不就来了吗? 听起来,是不是热血沸腾? 这下子,还不得起飞了。但,这一次和上一次,到底有什么不同呢? 单纯的类比推断,有刻舟求剑的风险,我们一定要搞清楚行情的异同,然后才能做出结论。 3,这一次有几点不同 相比较2021年那一轮超级行情,我至少可以看到以下几点不同: 第一,隐性库存不一样 2021年,全行业没有大规模表外库存,但现在经过了几年,整个产业链内部存在很多隐性库存。不说别的,光是汽车成品库存就不少。一旦价格过高,这些库存就会跑出来。 第二,需求弹性不一样 2021年新能源汽车爆发的风口,大家都在抢占位置,有没有比亏不亏更重要,亏损自有资本市场买单。因此,2021年没有负反馈,需求价格不敏感,抢货根本不管价格。 现在,新能源汽车进入竞争深水区,非常内卷,一旦高位囤积了过多高成本电池,很容易把车场撑死。一旦价格上涨过多,车厂会优先消化库存,按需采购。 储能项目是主要增量,而储能对原材料成本极度敏感,碳酸锂大涨会导致IRR下降,即时负反馈立马就来。2022年风光还强制配储,也增加了市场需求,现在都取消了。 汽车由消费者买单,车企可以将成本转嫁给消费者,储能呢?这是十几年的投资项目,电价市场化,谁来转移成本? 2026年5月锂价冲高接近20万,多地储能项目暂缓招标,集成商主动放弃不盈利订单。 当然,这位作者不认可负反馈。他说,即便锂价翻倍,依靠大电芯、工艺优化,电池ASP反而同比下滑6%,锂价上涨不会抑制下游排产、不会压制需求。这个数据有点偷换概念,所谓ASP‑6%,是动力+储能加权平均结果,储能占比上升,拉低了而已。 碳酸锂的另一个重要的增量是新能源重卡,重卡也是高度商业化的需求,一旦价格过高,严重影响回报。 简而言之,负反馈不可能消失。 第三,供给产能不一样 2021年,刚刚经历过漫长的低价期,锂矿供给不足。而2021-2025期间,很多锂矿投产,只不过中间高成本锂矿停产了而已。 一旦价格上涨,这些高成本产能就会复苏,并不是没有闲置产能。 第四,回收锂不一样 过去,回收锂电池比较少,现在随着锂电池消耗量的增加,锂电池的回收体系也在增强。 多家机构预测,回收锂每年大概可以提供6-8万吨LCE。 所以,碳酸锂的供给是在持续上涨的,而需求侧,主增量是价格敏感型,有价格负反馈机制,压制碳酸锂价格上涨的速度。 4,需求是主要矛盾 基于以上,我倾向于认为,碳酸锂不可能出现所谓史诗级行情,即便如他所言,出现了供给不足,最高也就20万左右,这也是我年初一直保持的观点。 但,这并不意味着,碳酸锂价格不会出现一波趋势性反弹,这倒是很有可能的,只是高度上有争议而已。这里面有两个核心的争议: 第一,产能落地进度如何? 空头认为,2024–2025锂价低谷期间大量锂云母冶炼、中小型盐湖产线停工检修,这些产能很快就能复产。 即便2026年,新增产线需要爬坡,也不会是0增量,至少会产生压力。 第二,需求是否超预期? 空头认为,电芯排产并不代表真实的碳酸锂需求,电芯可以先积压。一旦下游需求不足,推迟开工,电池厂就会迅速降低原材料采购。 另外,当人们预期到,未来的价格会下跌,自然会按需采购,尽量减少库存,采取需求后置的采购策略,进而压制需求。 我倾向于认为,供给增量不会太大,多空之间的争议不会太大,因为产能爬坡的确需要时间,这一点谁也无法改变,至少2026年内不会太多。因而,需求将成为最主要的矛盾方向。 这位作者显然极度乐观,他说不稳定电源与储能的配比,刚开始可能是1:0.1,随着不稳定电源比例提升会变为1:1,再提升会变为1:3甚至更高。 这纯粹扯淡,配比越高,成本越高,天然会存在一个与火电相平衡的点,不可能无限上升。 5,需求真的那么猛吗? 关于需求,多头最核心的论点是8-12月属于传统需求旺季。但,旺季不旺的事情,并不少见,我们还是从底层逻辑来判断。 为什么市场认为8-12月是需求旺季呢? 第一,欧洲户储 欧洲要赶在11月寒潮之前安装,考虑到4-8周运输周期,8-10月就得集中发货。 第二,国内需求 国内也是,北方11月也进入冬天,施工难度加大,为了抢工程进度,需求也会被压缩。 第三,考核因素 最重要的因素是截止日期,大多数大储项目主体是国企新能源平台。每年有设定好的装机目标,考核口径看当年12月31日前完成并网的项目。有的地区规定,“某年12月31日前并网,可享受容量电价、优先调度、配储豁免、补贴”。 这就导致需求在年前被集中前置,压缩在旺季。而想要在年底前完成并网,8-10月设备就要到场,因为安装、调试还都需要时间。 所以,8‑10月是国内大储交付高峰+户储出口出货高峰,工厂排产拉满,需求最为旺盛。 但,风光强制配储的政策已经取消,已经没有全国范围内的并网时间限制,抢装相对比较少。今年只有陕西、内蒙、辽宁等省份清单项目必须2026-12-31前并网,逾期直接取消两年容量电价资格,有一定的抢装,但绝不是那种历史级的抢装,相对温和。 中标也不等于立马兑现,中标之后还要消纳清单、土地、电网接入、融资、收益率测算,大量项目“中标但不开工、不下设备订单”。 这些企业拿到订单,如何来决定是否兑现呢? 说到底,还是看是不是赚钱,形成自我迭代式上涨。赚钱的项目,抢着干,不赚钱的项目没人干。 ✔储能,需求没有想象中那么猛。 现在储能赚钱的方法主要有三种: 第一种是独立大储能,占比大概64%,靠容量电价+电量套利+辅助服务赚钱,容量电价可以理解为电网每年给的补贴,进清单就能赚钱,但指标是有限的。 第二种是风光配套储能,占比33%,以前是需求的绝对主力,但取消强制配电后,需求猥琐,因为储能会有电损,除非价差足够大,否则不是那么有兴趣。 第三种是工商业配套,工厂、园区,MW 级别,主要靠峰谷套利,占比最少,增量空间也有限。 因而,储能锂增量,主要来自独立储能清单项目。这种项目增量不是无限增长的,高度绑定省级清单容量电价政策。征地、电网送出、涉网试验是硬瓶颈,实际落地可能低于清单纸面规模。 ✔动力电池,仍然是需求的定海神针。 今年碳酸锂这么猛,除了储能之外,还有两个因素: 第一,重卡需求爆发。2026年上半年新能源重卡约14万台;6月单月渗透率达到45%;一台49吨换电重卡电池容量280‑350kWh,远高于乘用车55‑65kWh,是锂需求重要增量来源。 第二,纯电需求占比上升,以及里程的提升。插混数量下降,纯电占比上升。因此,2026年上半年整车销量只增7%,但动力电池装机/锂消耗增长20%+! 2026年上半年,国内碳酸锂总表需82‑85万吨LCE,其中,动力电池52‑54万吨LCE,储能22万吨LCE左右。动力电池的边际变化,对碳酸锂总需求的影响力更大。 但,今年汽车的销量很差,1-6月,新能源汽车国内销量509万辆,同比下降13.4%,在现金流压力下,很多车企可能会选择主动去库,从而压制碳酸锂的需求。 新能源重卡也有问题,需求绝不是无限上涨的,因为新能源重卡有天然的场景限制。基础设施和应用条件不匹配,45%的渗透率已经非常高了。 总之,他的文章基本上是把能算的利多全算上了,潜在的利空基本上都忽略了,可以说一篇多头的吹水文也不为过。但,当前去库是事实,下半年需求旺季,12-14万是支撑线,价格出现反弹,也很正常,但切勿对高度有过高预期。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。
