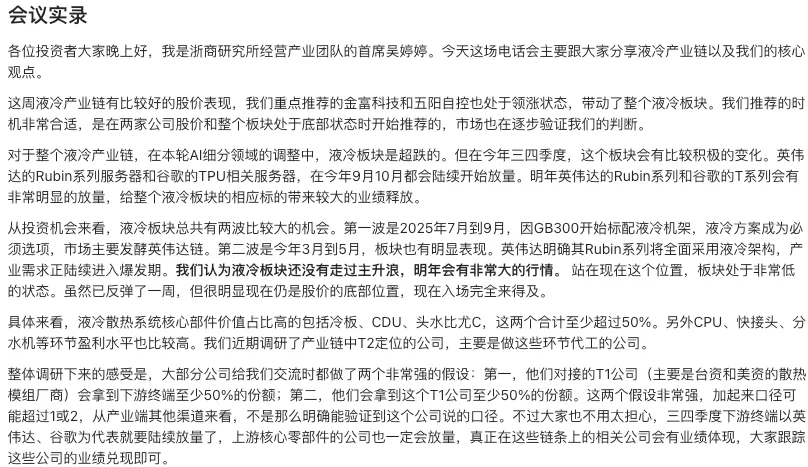
核心主题:液冷产业链已进入订单与业绩兑现的“强现实”阶段,板块有望迎来大级别β行情,应重点关注业绩释放最快的核心公司。
一、核心观点与市场背景
板块处于底部,主升浪尚未到来
- 液冷板块在前期AI细分领域调整中属于“超跌”板块,尽管近期(8月第一周)已出现反弹,但当前股价仍处于历史底部区域。报告明确判断:现在入场完全来得及。
- 液冷板块在此之前已走过两波行情:第一波(2025年7-9月,GB300标配液冷发酵)、第二波(2026年3-5月,Rubin全面液冷确认)。但报告认为,真正的“主升浪”将在2027年出现,当前是布局的黄金窗口。
核心催化剂:下游AI芯片放量确定性强
- 英伟达Rubin系列与谷歌TPU系列服务器将在2026年9-10月开始陆续放量,2027年将迎来显著放量。这直接拉动液冷散热系统的刚性需求,上游零部件供应商将迎来业绩爆发期。
- 液冷不再是“可选方案”,而是高功率AI芯片的“必须方案”。
二、产业链核心环节与价值分布
报告指出,液冷散热系统中价值量最高的两个核心部件为:
- 冷板 (Cold Plate)
- CDU (Coolant Distribution Unit,冷量分配单元)
- 此外,管路(尤其是波纹管)、快接头、分水机等环节盈利水平也较高。
三、行业调研核心发现:需警惕“双重假设”风险,但业绩兑现是最好验证
报告提到近期调研了产业链中处于T2定位的零部件公司,发现一个普遍存在的乐观假设风险:
- 假设一它们对接的T1公司(主要是台资、美资散热模组厂)能拿到下游终端(英伟达、谷歌等)至少50%的份额。
- 假设二
- 报告警示这两个假设叠加,口径可能超过1或2,从产业其他渠道验证,并非所有公司都能实现。投资者需谨慎辨别,不可盲目轻信。
但也不必过度担忧:鉴于三四季度下游终端(英伟达、谷歌)即将放量,真正卡位在核心供应链上的公司,其业绩会自然体现。跟踪订单和业绩兑现,是去伪存真的最有效方法。
四、重点推荐标的深度解析:金富科技 & 五阳自控
报告明确推荐了金富科技和五阳自控,并认为这两家公司在波纹管环节具有极强的确定性和壁垒。
1. 核心逻辑:波纹管——全新的增量环节,高壁垒高价值
- 产品定义波纹管是英伟达GB200之后(GB200用橡胶管)才出现的新产品,用于替代传统橡胶管,是液冷管路系统的全新增量环节。
- 价值量单机柜价值量约 5000美金,占整个机柜(约10万美金)成本约 5%。成本占比低,但对系统稳定性至关重要,下游客户对价格不敏感。
- 重要性冷却液流经波纹管,一旦发生泄漏或开裂,将导致整个机柜报废,后果极其严重。因此,客户更换供应商的意愿极低,粘性极高。
- 竞争壁垒
- 验证周期长
- 设备壁垒核心生产设备(如真空氢焊炉)为新增设备,需先培养设备供应商,扩产门槛高。
- 风险壁垒一旦出现漏液事故,可能被踢出供应链并面临巨额赔偿。
- 结论未来两三年内,新进入者有限,主要份额将由金富科技和五阳自控所涉标的瓜分。即使未来竞争格局弱化,假设净利率从当前超高水平下调至25%的稳态水平,凭借规模效应和上游议价权,仍能维持可观盈利。
2. 金富科技 (JinFu Technology)
- 收购标的卓辉(主营钢管、波纹管)、联谊(主营Manifold、ME代工)。
- 客户绑定下游T1公司主要为 ABC(台资散热大厂),ABC拿下了英伟达、谷歌、AMD、亚马逊等大部分终端份额。卓辉主要对接ABC,供给英伟达;联谊主要对接双行、宝德,最终端以谷歌为主。
- 业绩爆发
- 2026年Q2单季度,两标的合计营收约3亿,净利润约1亿,净利率超30%,已开始释放业绩。
- 业绩对赌2026年扣非净利润对赌约1.1亿。从Q2表现看,完成概率极高,且公司有望收回剩余49%股权,实现完全控股,进一步增厚上市公司利润。
- 核心看点波纹管环节的绝对龙头,绑定英伟达链,业绩确定性最强。
3. 五阳自控 (Wuyang Automation)
- 收购标的科思宇(主营泵管、Manifold,目前各占一半)。
- 客户绑定
- 业绩对赌2026年净利润对赌约9000万。标的老板已通过结转持有上市公司5-6个点股权,利益深度绑定,未来收回剩余40%股权是合理预期。
- 核心看点与金富科技形成互补,共同分享波纹管及泵管环节的成长红利。
五、投资空间与测算逻辑
报告明确指出,从供需两个维度测算,当前相关标的股价至少存在一倍以上的空间,且后续随着订单超预期释放,空间可能被持续打开,甚至看到几倍的空间。
- 供给端
- 需求端由于大部分下游波纹管需求流向了ABC,而目前A股涉足该环节的上市公司主要是金富科技和五阳自控,其需求端的可测算性和确定性较高。
六、总结与投资建议
本次会议实录的核心结论可归纳为以下几点:
- 宏观判断液冷板块正处于从“预期”到“现实”的关键转折点,强现实(订单和业绩)将驱动板块迎来主升浪。
- 核心策略聚焦业绩兑现最快的核心公司,忽略短期博弈,重点跟踪三四季度下游AI芯片放量带来的实际订单增量。
- 重点标的金富科技(波纹管龙头,英伟达链,业绩对赌明确)、五阳自控(泵管及波纹管,客户重叠,利益绑定)。
- 风险提示需警惕产业链调研中“双重假设”带来的预期差,坚持用业绩兑现来验证投资逻辑。
液冷产业链已进入不可逆的爆发增长期,当前板块处于底部,是布局良机。建议投资者重点追踪金富科技和五阳自控的业绩释放节奏,其在全新增量环节“波纹管”上的卡位优势,将使其成为本轮AI基础设施扩张中最确定的受益者之一。