
当前位置:首页>行情>冰火两重天:2026年8月进出口物流行情深度解析

冰火两重天:2026年8月进出口物流行情深度解析

  • 2026-10-14 20:36:11
冰火两重天:2026年8月进出口物流行情深度解析

当前市场:分化

海运分化、空运升温、台风扰动、关税调整、合规新规落地——8月的进出口物流市场,正在经历一场多重因素交织下的结构性变化。

如果用一个词概括当前市场,那就是:分化。

海运市场结束此前连续回落后出现小幅反弹,但美线与欧线走势明显不同;空运市场则受到AI服务器、半导体及高价值科技产品需求支撑,亚洲至北美部分航线维持较高热度。

与此同时,台风“白海豚”一度扰乱华东核心港口作业,美国关税政策继续调整,欧盟包装新规正式进入适用阶段。对外贸企业而言,眼下真正需要关注的,已经不只是“运价涨还是跌”,而是不同航线、不同运输方式以及不同贸易目的地之间越来越明显的结构性差异。

一

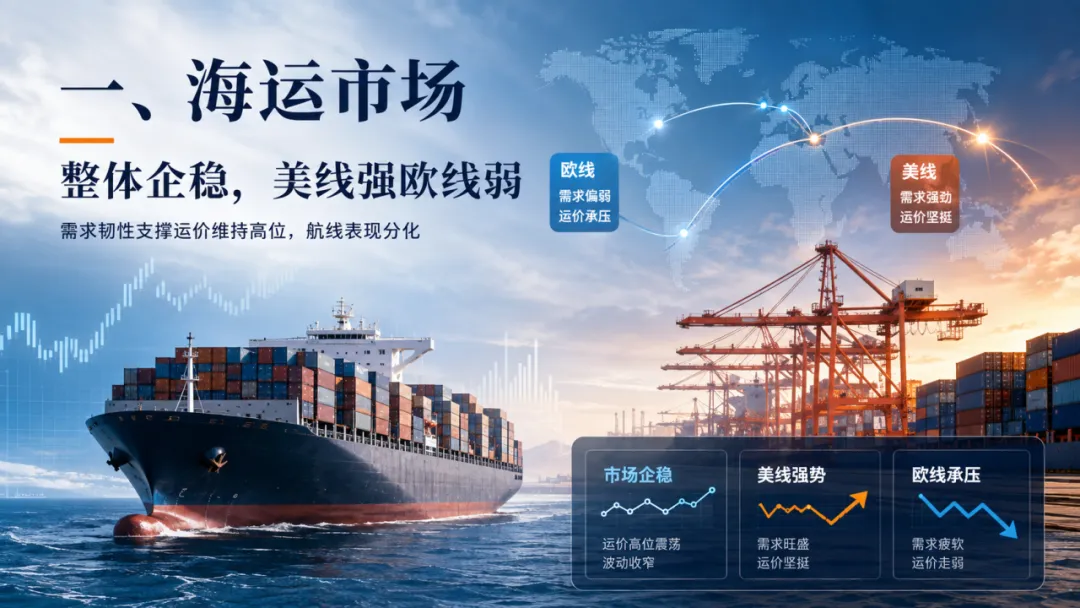
海运市场:整体企稳,美线与欧线明显分化

1. 全球即期运价止跌企稳

经历此前连续三周回落后,全球集装箱即期运价在8月重新出现小幅反弹。

截至8月13日,Drewry世界集装箱运价指数(WCI)环比上涨1%,达到4339美元/40英尺柜,连续第二周上涨。

不过,从具体航线来看,市场并不是普遍回暖,而是已经出现明显的结构性差异。

2. 美线仍保持较强韧性

跨太平洋航线表现依然相对强势。

8月13日当周,上海至纽约即期运价上涨10%,达到8706美元/40英尺柜;上海至洛杉矶上涨6%,达到6244美元/40英尺柜。

北美市场需求仍具有一定支撑力,同时船公司继续通过空班、舱位控制等方式调节运力,对美线价格形成支撑。

3. 欧线继续面临下行压力

与美线相比,亚欧航线表现明显偏弱。

同期上海至热那亚运价下降8%,至5080美元/40英尺柜;上海至鹿特丹下降5%,至4425美元/40英尺柜。

需求放缓与运力释放,使欧洲方向价格继续承压。

这意味着,当前已经不能简单用“海运涨价”或者“海运降温”来概括整个市场。

对出口企业而言,订舱策略需要从过去的“看整体市场”,逐步转向看具体航线、具体船期和具体承运人。

二

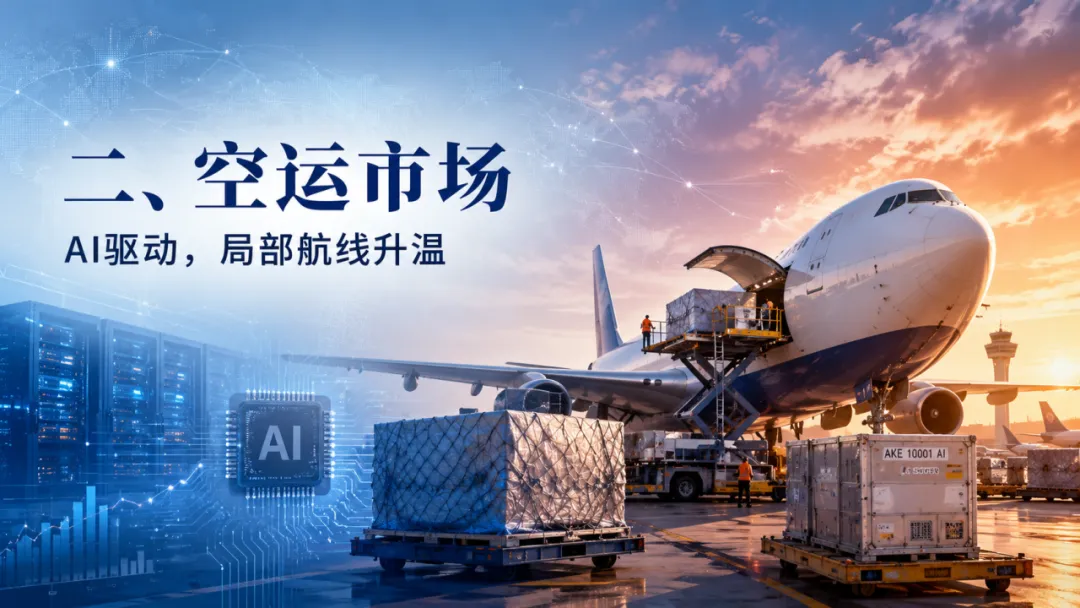
空运市场:AI成为新变量,局部航线持续升温

01

全球航空货运需求保持增长

国际航空运输协会数据显示,2026年6月全球航空货运需求同比增长8.5%,其中国际航空货运需求增长9.6%。

亚洲至北美航线同比增长14.7%,并连续第五个月保持增长。

与传统旺季不同,本轮增长背后出现了一个更加明显的新变量——AI产业链。

02

AI相关货物成为重要增量

AI服务器、先进芯片、半导体设备以及数据中心相关硬件,普遍具有货值高、时效要求高、项目节点明确等特点。

即使海运舱位相对充裕,部分企业仍会优先选择航空运输。

当前,日本、韩国、中国台湾、泰国、越南等亚洲出口市场,发往美国的高价值科技货物正在形成更加明显的局部运力需求。

03

市场并非全面“爆舱”

需要注意的是,当前空运市场并不是所有航线全面升温。

亚洲至欧洲部分市场反而出现需求放缓、运力相对充裕以及价格竞争加剧的情况。

真正需要关注的,是特定机场、特定航司和特定航线的结构性紧张。

04

AI货物的“舱位挤占效应”值得警惕

即使企业自身并不运输AI产品,也可能受到影响。

如果普通货物与AI服务器、芯片等高价值货物共用始发机场和航空运力,在舱位有限的情况下,可能出现优质舱位被高价值货物优先占用的情况。

对一般货主而言,这可能表现为:

订舱窗口缩短、舱位选择减少以及运价阶段性上涨。

三

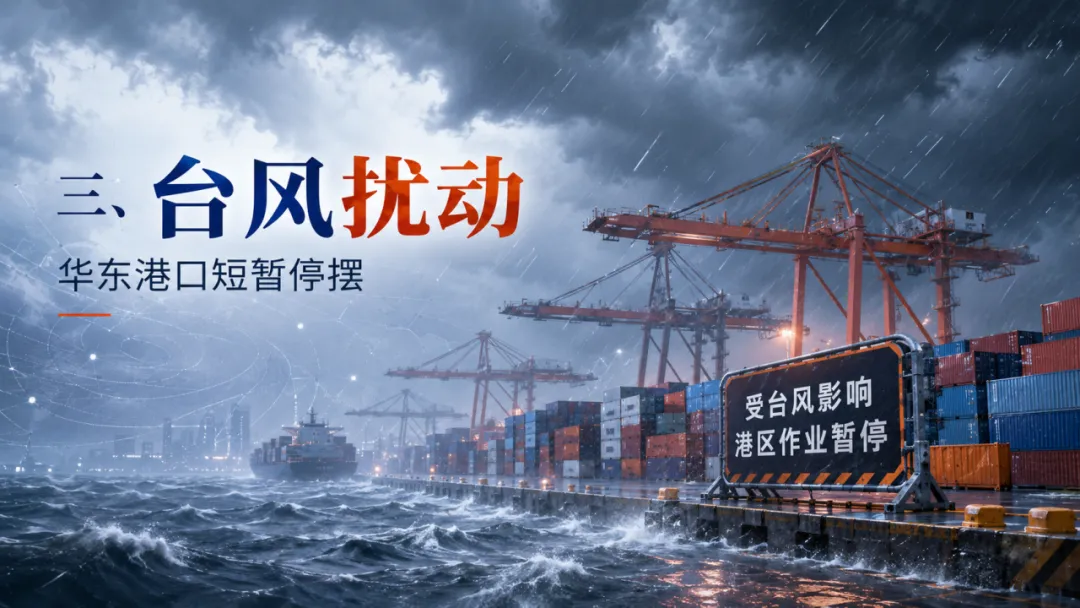
台风扰动:华东港口短暂停摆,船期恢复仍需时间

01

“白海豚”扰动华东核心港口

8月9日17时30分前后,台风“白海豚”以强台风级在浙江台州玉环沿海登陆,随后又在温州乐清沿海二次登陆。

在台风登陆前,华东主要港口已经提前进入防台状态。

宁波舟山港自8月7日18时起全域封港,生产作业船舶撤离避风;上海洋山港也暂停部分进提箱和码头作业。

02

港口恢复不等于物流立即恢复

随着台风影响减弱,主要港口陆续恢复生产。

8月10日20时,宁波舟山港迎来台风过境后的首艘大型集装箱船;8月11日8时,上海洋山港也逐步恢复生产运营。

但港口重新开放,并不意味着供应链可以立即恢复正常。

前期避风船舶集中回港、码头重新排班、集装箱进提箱恢复以及后续船期调整,都需要时间消化。

03

船期与交货周期仍存在后续影响

近期经过上海、宁波舟山等华东主要港口的货物,仍需关注:

船期顺延、甩柜、港区拥堵以及集疏运衔接等问题。

对出口企业而言,台风季最重要的并不是精确预测某一票货到底晚几天,而是在合同履约和客户交期中提前留出一定安全缓冲。

四

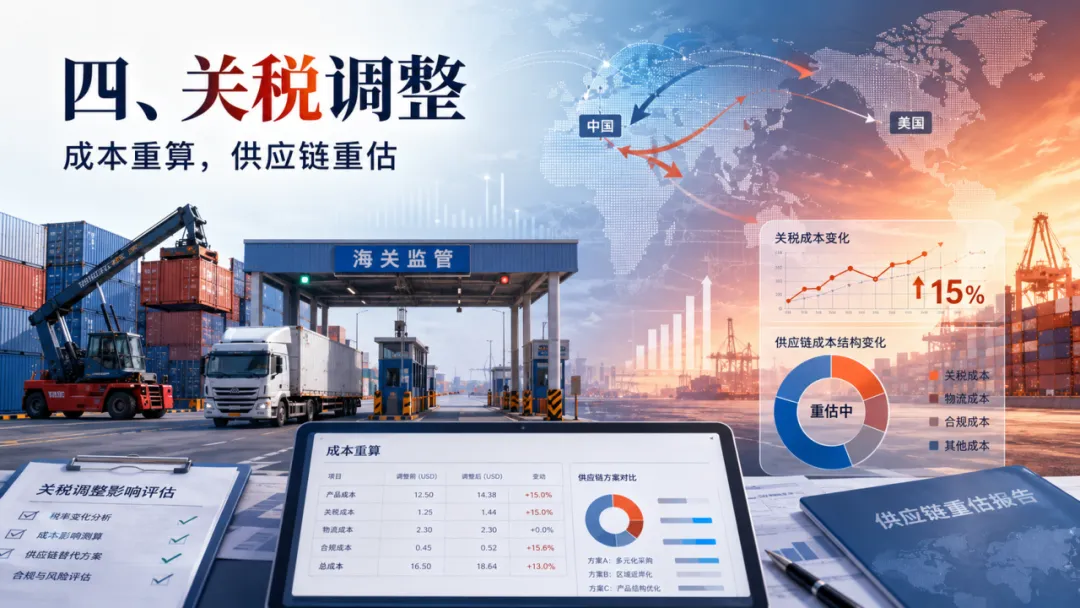
关税调整:成本重算,供应链重新评估

1. 美国关税政策继续变化

美国贸易代表办公室7月23日公布相关301调查最终措施,对包括中国在内的多个经济体部分商品加征新的301关税,其中对华加征税率为12.5%,自7月24日起实施。

从综合关税水平来看,截至2026年6月,中国商品进入美国市场的平均有效关税率约为23.2%。

关税成本依然是企业评估美国市场订单利润的重要变量。

2. 中国与东南亚之间的成本差正重新计算

过去几年,一些企业为了降低关税风险,将部分制造和供应链环节向东南亚转移。

但随着美国对多个经济体同时采取新的关税措施,中国与部分东南亚供应国之间的实际关税差距正在发生变化。

企业开始重新计算一笔更加完整的成本账:

关税之外,还要考虑原材料、人工、产业配套、基础设施、物流效率和交付稳定性。

3. 供应链不是简单“回流”,而是重新配置

目前更准确的市场趋势,并不是已经形成大规模“订单回流中国”,而是越来越多企业开始重新比较中国与东南亚之间的综合成本。

过去单纯为了降低关税进行供应链转移的逻辑,正在被重新评估。

未来企业的供应链布局,很可能进一步从“单一低成本采购”,转向中国供应链+东南亚供应链+区域化生产的多元组合。

五

陆运通道:中欧班列保持增长,稳定性价值更加突出

01

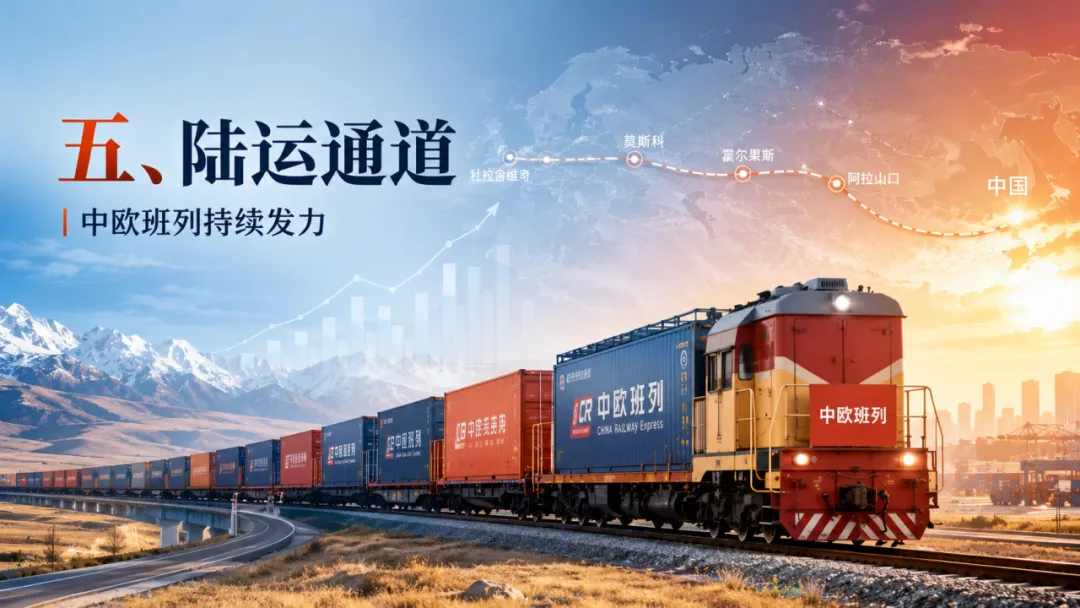
中欧班列继续保持增长

在海运和空运频繁受到价格、天气以及国际局势影响的同时,中欧班列表现相对稳定。

今年前7个月,广州国际港中欧班列共开行217列、发运2.1万标箱,同比分别增长7.4%和16.4%,进出口货值达到40亿元人民币。

目前广州国际港中欧班列线路已拓展至20条,通达欧亚20多个国家、40余个城市。

02

部分线路舱位需求正在增加

近两个月,广州国际港中欧班列订舱量明显增长。

为应对市场需求,自6月以来已经加开多趟临时班列,部分热门线路舱位仍然相对紧俏。

这说明,在国际运输市场波动增加的情况下,企业正在主动寻找更加稳定的运输方案。

03

多式联运价值进一步提升

对于时效要求高于海运,但又无法长期承担空运成本的企业而言,中欧班列依旧是一个重要的中间选择。

在全球运输不确定性增加的背景下,企业真正需要建立的,并不是单独依赖某一种运输方式,而是形成:

海运+空运+铁路+海外仓之间更加灵活的多式联运能力。

供应链韧性,正在逐渐成为企业物流竞争力的重要组成部分。

六

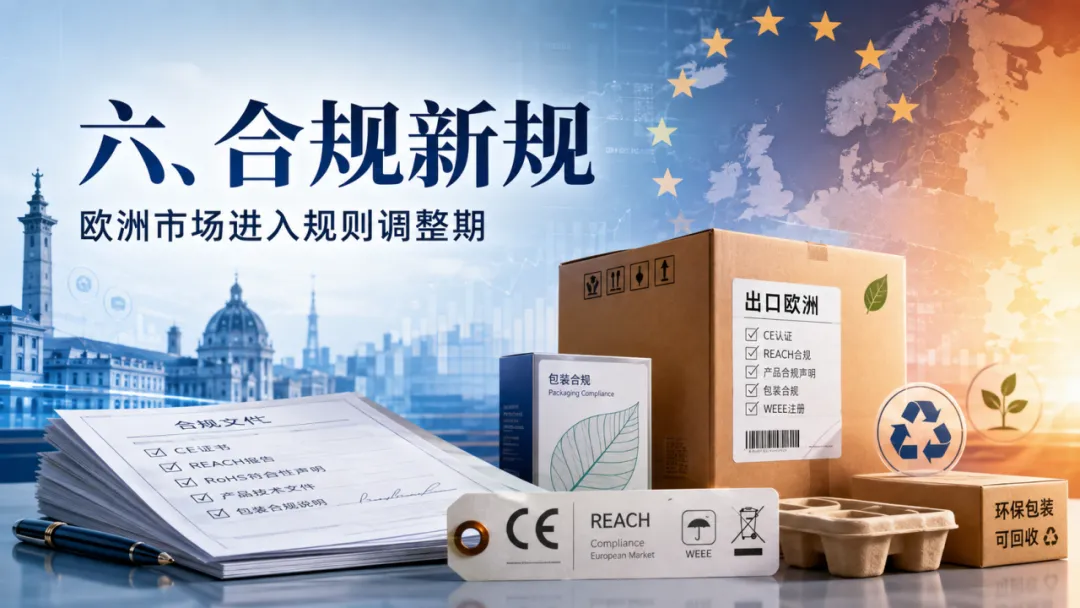
合规新规:欧洲市场进入新的规则调整期

01

欧盟PPWR正式进入适用阶段

自8月12日起,欧盟《包装和包装废弃物法规》(PPWR)开始在欧盟范围内适用。

该法规建立了统一的包装与包装废弃物管理框架,对包装设计、材料使用、标签、回收以及生产者责任等方面提出更加系统的要求。

对欧出口企业需要重新梳理自身产品包装责任,并提前检查:

包装材料、有害物质限制、技术文件、包装减量、标签要求以及循环利用责任。

02

并非所有PPWR要求同时实施

需要特别注意的是,PPWR并不是所有规定都在8月12日一次性全面实施。

例如统一包装标签体系计划自2028年起适用,而包装减量、部分一次性塑料限制、再生塑料使用比例以及全面可回收要求等大量规定,将主要从2030年开始实施。

因此,企业现阶段最重要的不是“全部马上整改”,而是按照不同实施时间节点建立自己的合规清单。

03

欧盟低价值包裹政策已经发生变化

跨境电商企业还需要特别关注欧盟低价值包裹政策。

自2026年7月1日起,欧盟已经对相关低价值电商进口包裹实施每个海关商品分类3欧元的临时关税措施。

这一变化正在提高低客单价直邮模式的综合成本。

04

欧洲履约模式可能继续调整

随着低价值包裹政策和包装合规要求同步变化,单纯依靠中国直邮欧洲的模式将面临更高的成本和合规压力。

未来更多企业可能转向:

批量进口、欧洲本地仓、海外仓备货以及本地履约。

欧洲市场竞争,正在从过去单纯比较商品价格,进一步延伸到税务、包装、仓储和履约合规能力。

结语:真正的关键词不是涨跌,而是“分化”

2026年8月的国际物流市场,并不存在一个统一方向。

海运内部,美线强、欧线弱;

空运内部,AI相关航线偏紧,部分传统航线反而趋松;

华东港口经历台风扰动后逐步恢复;

关税政策继续改变全球采购成本;

铁路运输保持增长;

欧洲市场则进入新的包装和跨境电商合规调整周期。

对于外贸企业而言,过去依靠单一运输方式、固定航线和固定供应链的经营模式,正在面临越来越大的不确定性。

下一阶段真正值得关注的,不再只是“现在运费多少钱”,而是能否根据目的地、货物价值、交货周期、政策变化和风险水平,灵活切换物流方案。

当市场进入“冰火两重天”,供应链的弹性,往往比单纯追求最低运价更重要。

物流链接世界,服务创造价值

金港物流集团

最新文章

随机文章