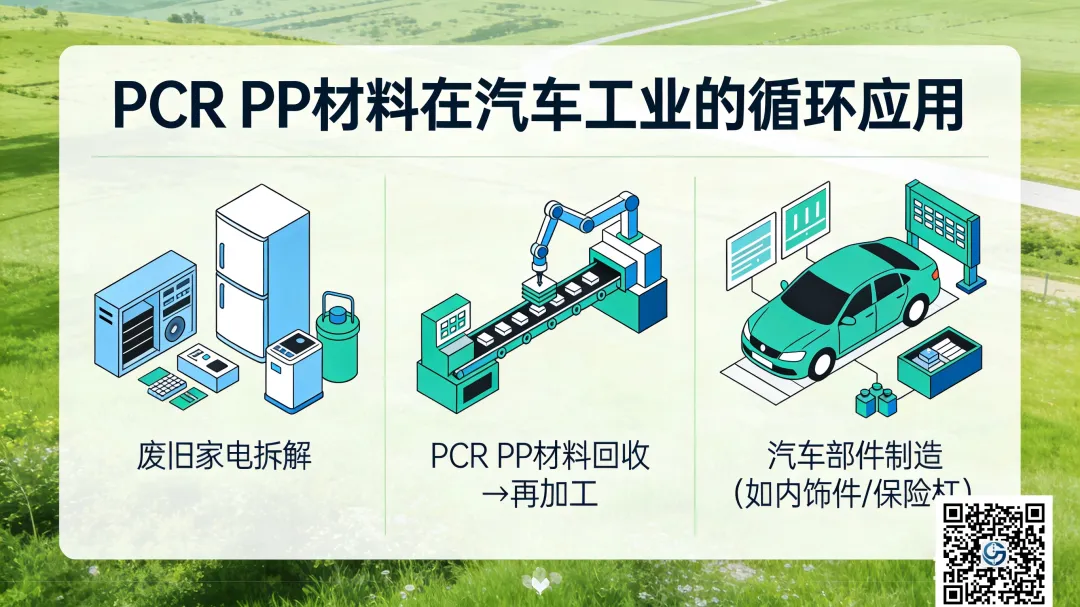
汽车行业的再生塑料应用正迎来密集的政策支持和快速的技术创新,其趋势是法规驱动与技术升级并存,应用范围从内饰件扩展到结构件。
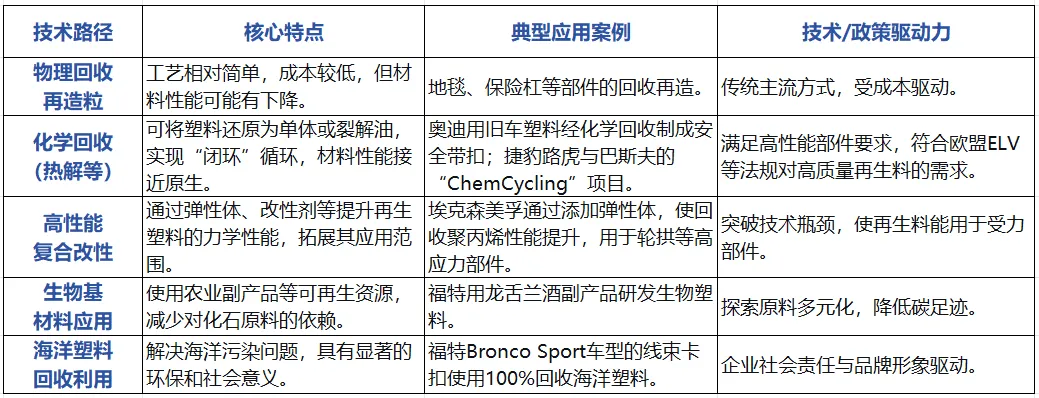
目前主要的技术路径
中国最新的顶层设计是国家发展改革委等七部门于2026年1月联合印发的《再生材料应用推广行动方案》。这份文件有几点关键信息:
量化目标:到2030年,目标是再生塑料年产量超过1950万吨,并在汽车等领域稳步提升再生材料替代使用比例。
汽车行业重点任务:文件明确要求“推动汽车制造应用更多再生材料”,并鼓励在内外饰件中率先实现再生塑料的规模化应用。
配套体系建设:政策同时强调构建再生材料闭环供应体系、完善标准和认证体系,并研究将再生塑料等项目纳入国家碳交易市场(CCER),为其赋予碳减排价值。
国际上,以欧盟为代表的法规也在加严,例如其报废车辆(ELV)法规强制要求提高再生塑料使用比例,直接推动了材料供应商的技术创新。
行业面临的挑战与应对
尽管前景广阔,行业在推广中仍需解决几个关键问题:
性能与成本的平衡:高品质再生塑料(尤其是化学回收料)成本常高于原生塑料。解决方案在于规模化应用和政策激励(如绿色采购、碳积分)。
追溯与认证体系:确保再生材料来源可靠、比例真实是赢得产业链信任的基础。行业正在探索建设全流程数据溯源平台(如中汽数据推动的CRP平台),并建立统一的标准和认证体系。
供应链协同:再生塑料的规模化应用需要汽车主机厂、零部件企业、材料供应商和回收企业深度协作,构建稳定闭环的供应链。