当前位置:首页>行情>聚焦烯烃产业链国际动态、市场行情与技术突破,为行业人士提供专业解读与决策参考.

聚焦烯烃产业链国际动态、市场行情与技术突破,为行业人士提供专业解读与决策参考.

  • 2026-10-11 12:34:39
聚焦烯烃产业链国际动态、市场行情与技术突破,为行业人士提供专业解读与决策参考.
发布日期:2026年2月14日 · 期数:第5期
乙烯丙烯POE产能价格技术
Digest导览 📋
Top5主线新闻导览
1. 国际油价下跌至62.84美元/桶,烯烃成本支撑减弱:2月12日NYMEX原油期货环比下跌2.77%,ICE布油下跌2.71%,成本端对烯烃价格的支撑力度下降。
2. 丙烯价格高位震荡,PDH装置检修支撑有限:山东主流价6400元/吨,华东6490-6540元/吨,下游PP粉料因亏损大面积停车,需求抑制明显。
3. 2026年聚烯烃新增产能压力不减,供需矛盾持续:PE新增555万吨(增速13.5%),PP新增590万吨(增速11.6%),远超需求实际增速,行业竞争加剧。
4. 柴油吸附技术实现工业规模化应用,推动"减油增化"转型:中国石油广西石化200万吨/年装置稳定运行,劣质柴油可转化为烯烃等高附加值产品。
5. POE国产化突破,产业示范项目进入实施阶段:中国化学工程科研总院实现全链条自主技术,年产5万吨项目迈入全面实施,打破国外垄断。
HERO主内容 🎯
今日头条:国际油价下跌如何影响烯烃市场成本支撑?

2月12日,国际能源署(IEA)发布报告认为全球原油需求增速低于预期,同时供应过剩风险仍存,导致国际油价显著下跌。NYMEX原油期货03合约收于62.84美元/桶,环比下跌2.77%;ICE布油期货04合约收于67.52美元/桶,环比下跌2.71%。中国INE原油期货2604合约夜盘跌24.7至456.3元/桶。

作为烯烃产业链的核心成本要素,原油价格波动直接影响乙烯、丙烯等基础原料的生产成本。以石脑油路线为例,原油价格每下跌1美元/桶,对应乙烯成本约下降10-15美元/吨。本次油价下跌将减弱对烯烃价格的成本支撑,特别是对当前高位运行的丙烯市场形成压力。

【主编视点】

赛道:烯烃行业正经历"成本重构、产能扩张、技术突破"三重变局。传统石脑油路线面临成本压力,PDH/MTO等替代路线竞争优势凸显,但同样受原料价格波动影响。机会:技术红利成为破局关键。柴油吸附技术将低价值柴油转化为高附加值烯烃,POE国产化打破国外垄断,为产业链中游企业提供降本增效空间。成本:成本控制能力决定企业生存底线。在产能过剩背景下,拥有低成本原料获取能力、一体化产业链布局、技术升级能力的企业将获得竞争优势。

正文主干 🔍
A. 丙烯市场高位震荡的供需逻辑

当前丙烯市场呈现"供应偏紧但需求乏力"的矛盾格局。供应端,PDH装置检修集中:巨正源二期(60万吨/年)、金能二期(90万吨/年)、中景石化等大型装置延续检修至2月底,有效对冲了万华蓬莱、江苏瑞恒等装置重启带来的增量。全国丙烯总体开工率72%,周产量约117万吨,维持紧平衡状态。

需求端则出现明显分化。PP粉料行业因丙烯价格持续拉涨陷入深度亏损(约-240元/吨),山东地区外采丙烯制PP粉装置大面积停车,开工率降至31.4%,对丙烯采购支撑大幅减弱。而丁辛醇行业利润相对较好(正丁醇利润422元/吨),补库意愿较强,成为丙烯需求的主要支撑点。这种"PP弱、丁辛醇强"的需求结构,导致丙烯价格在高位呈现震荡走势,缺乏单边上涨动力。

B. 2026年聚烯烃产能扩张对市场平衡的冲击评估

根据行业机构统计,2026年中国聚烯烃行业仍处于产能投放高峰期。聚乙烯(PE)预计新增产能550万吨,总产能将突破4500万吨;聚丙烯(PP)预计新增产能570万吨,总产能首次突破5000万吨大关。从投产节奏看,新增产能多集中在下半年,特别是三四季度将成为投产高峰期,包括华锦阿美95万吨、中沙古雷100万吨等重点项目。

值得注意的是,产能增速(PE 13.5%、PP 11.6%)远高于需求实际增速(约4-5%),供需剪刀差持续扩大。这种结构性矛盾将导致:1) 行业开工率承压,部分高成本装置面临减产或停产;2) 产品价格中枢下移,企业盈利空间收窄;3) 市场竞争加剧,推动行业整合与优胜劣汰。对于贸易商和下游用户而言,产能过剩意味着更强的议价能力和更丰富的采购选择,但也需警惕市场波动加剧的风险。

C. 柴油吸附技术与POE国产化的产业协同效应

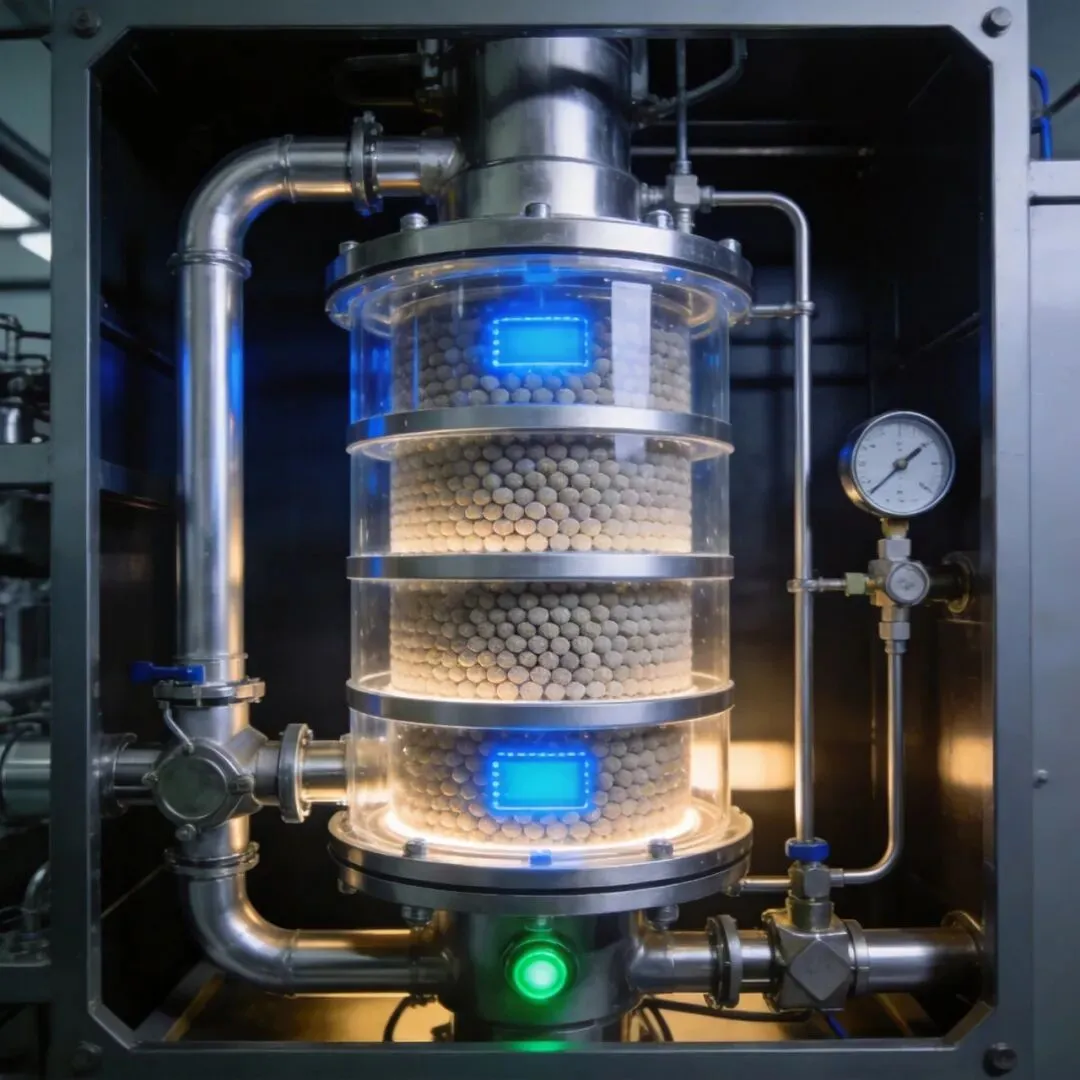
近期两大技术突破为烯烃行业转型升级注入新动能。柴油吸附分离技术通过对劣质柴油等油品中的重烃馏分进行分子层面族组成高纯度"分类归集",将低价值柴油转化为烯烃、芳烃、白油、变压器油等高附加值产品。中国石油广西石化200万吨/年装置稳定运行,标志着该技术完成从"实验室研发"到"大工业应用"的跨越,为炼化企业"减油增化"转型提供可复制推广的解决方案。

POE(聚烯烃弹性体)国产化则填补了高端聚烯烃领域的空白。中国化学工程科研总院实现乙烯-丁烯共聚POE(C4)与乙烯-辛烯共聚POE(C8)两大体系全链条自主技术,并可在同一平台灵活切换生产。年产5万吨聚烯烃弹性体产业示范项目已迈入全面实施阶段。该技术突破将改变POE高度依赖进口的局面(进口依存度将从95%降至60%以下),为光伏胶膜、新能源汽车轻量化部件等下游应用降本15-25%。

两项技术的协同效应在于:柴油吸附技术为烯烃生产提供新的原料来源,POE国产化则为烯烃下游开辟高附加值应用场景,共同推动产业链向"原料多元化、产品高端化"方向升级。

D. 全球烯烃市场的区域分化与投资策略

全球烯烃市场呈现明显的区域分化特征。欧洲市场受供应过剩冲击最为严重,丙烯现货价格跌破625欧元/吨,创近三年新低。美国市场则因冬季寒潮影响,丙烷和丙烯净产量大幅下滑,截至1月30日当周库存减少623.6万桶(降幅7%),至8271.6万桶,为2025年7月中旬以来最低,为北美市场提供短期支撑。

亚洲市场呈现"内强外弱"格局。中国PDH工厂开工率跌至70%以下,但受益于国内需求相对稳定和产能集中检修,价格维持高位震荡。东南亚市场则面临中东低价货源冲击,价格承压明显。这种区域分化为跨国贸易和投资带来机遇:1) 关注欧洲低价原料的进口套利机会;2) 跟踪美国丙烷供应恢复节奏,把握PDH装置盈利窗口;3) 评估东南亚市场需求增长潜力,布局差异化产品出口。

投资策略上,建议把握"技术红利+成本优势"双重主线。重点关注:1) 掌握柴油吸附、POE等核心技术企业的投资机会;2) 拥有低成本原料获取能力的一体化龙头企业;3) 在细分领域具备差异化竞争优势的专业化企业。
扩展条目区 📰
行业要闻
图5-1:丙烯储罐与价格走势图,反映丙烯市场高位震荡态势
丙烯进口利润持续倒挂,进口货源冲击有限

截至2月12日,丙烯进口利润为-385元/吨,环比下降49元/吨。进口窗口持续关闭,抑制了进口货源流入。1月份丙烯进口量虽环比增加31.87%,但受制于利润倒挂,实际到港量有限。这为国内价格维持高位提供了支撑。

图5-2:化工装置建设场景,塔吊与反应器,象征2026年聚烯烃产能持续扩张
中国神华1335亿元重组获批,聚烯烃产能实现213%增长

2月12日,中国神华发行股份购买资产事项获证监会注册批复,交易对价达1335.98亿元。重组完成后,公司聚烯烃产能将实现213%的增长。此次交易涉及12家标的公司,业务覆盖煤炭生产、坑口煤电、煤化工、物流运输等核心领域,将形成东西协同、多区域联动的产能体系。

图5-3:柴油吸附分离装置内部,展示将劣质柴油转化为烯烃等高附加值产品的技术突破
昆仑工程公司获9套柴油吸附装置技术许可,总产能达700万吨/年

昆仑工程公司与中海油天津化工研究设计院联合开发的柴油吸附技术,已获得9套工业装置技术许可,总产能达到每年700万吨。除广西石化200万吨/年装置外,吉林石化100万吨/年、神木天元30万吨/年装置均已一次开车成功,标志着该技术完成从实验室到大工业应用的跨越。

图5-4:POE颗粒特写,晶莹剔透,象征国产化突破打破国外垄断
中化学西部新材料5万吨POE产业示范项目进入全面实施阶段

1月26-27日,中化学西部新材料有限公司年产5万吨聚烯烃弹性体产业示范项目可研评审会暨工艺包、基础工程设计开工会顺利召开,项目迈入全面实施阶段。该技术实现了乙烯-丁烯共聚POE(C4)与乙烯-辛烯共聚POE(C8)两大体系全链条自主,关键指标媲美进口产品。

误区/坑点/关键观点
1. 误区:油价下跌必然导致烯烃价格同步下跌

实际情况:烯烃价格受成本、供需、区域市场等多因素影响。当前PDH装置检修导致供应偏紧,部分抵消了成本端压力。且不同工艺路线(石脑油、PDH、MTO)成本传导机制不同,需具体分析。

2. 坑点:忽视PDH装置利润与开工率的滞后关系

PDH企业面临亏损时,往往通过消耗库存、执行长约等方式延缓停工。亏损持续过久才会集中降负。反之,利润修复时,重启同样需要准备时间。这种滞后性常被市场低估。

3. 关键观点:技术红利对冲产能过剩的可行性

柴油吸附技术提升原料价值,POE国产化开辟高端应用。两者协同可提升产业链整体附加值,部分对冲产能过剩压力。但技术普及需要时间,短期效果有限。

4. 误区:全球烯烃市场同质化严重

欧洲供应过剩,美国受天气影响,亚洲内强外弱,区域分化显著。投资和贸易决策需结合当地供需、政策、物流等特定因素,避免"一刀切"思维。

5. 坑点:盲目跟风新增产能投资

2026年PE/PP产能增速超10%,远超需求增长。新增产能若缺乏成本优势或技术特色,将面临激烈竞争和盈利压力。投资前需评估自身竞争优势和市场定位。

6. 关键观点:成本控制能力成为生存底线

产能过剩背景下,价格竞争加剧。拥有低成本原料获取能力(如乙烷、丙烷优势)、一体化产业链布局(炼化一体化)、技术升级能力的企业,将获得更强的抗风险能力和竞争优势。

数据与榜单 📊
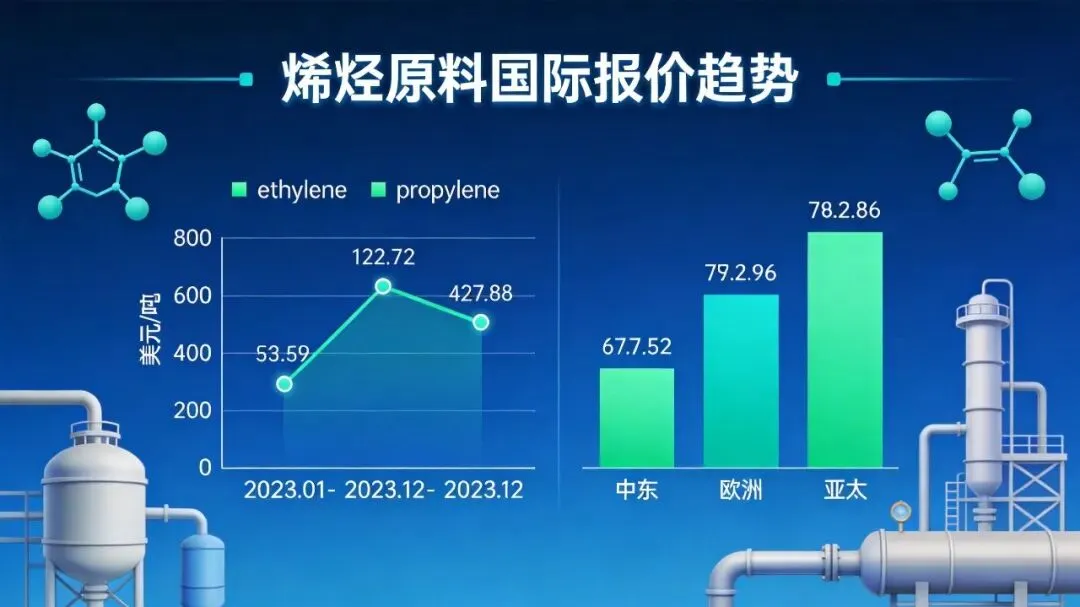
图6:烯烃原料国际报价数据可视化,呈现乙烯、丙烯、苯乙烯等品种价格趋势
烯烃原料国际报价(2026年2月13日最新)
原料品种
价格类型
地区
价格
涨跌
单位
数据来源
乙烯
CFR
东北亚
690
0
美元/吨
隆众资讯
乙烯
CFR
东南亚
675
0
美元/吨
隆众资讯
乙烯(国内)
市场价
华东
5750
0
元/吨
乙烯早报
丙烯
主流成交价
山东
6435
0
元/吨
百川盈孚
丙烯(国内)
现货价
华东
6490
-50
元/吨
华泰期货日报
苯乙烯
基准价
国内
7752
-1.55%
元/吨
生意社
苯乙烯(现货)
市场价
江苏
7880-7960
+140
元/吨
乙烯早报
趋势解读

乙烯南北分化:国际乙烯价格持稳,东北亚CFR 690美元/吨,东南亚CFR 675美元/吨。国内华东市场价5750元/吨弱稳,北方区域可售货源增加,价格承压,供需错配导致"南稳北弱"格局。

丙烯高位震荡:山东主流价6435元/吨,PDH装置检修支撑价格,但下游PP粉料因亏损大面积停车(开工率31.4%),需求抑制明显,短期或稳中显弱。

苯乙烯去库支撑:基准价7752元/吨(-1.55%),出口放量(1月4.8万吨)与港口库存去化预期为价格提供支撑,但原料纯苯库存高位(32.4万吨)形成拖累,现货江苏市场价7880-7960元/吨(+140)。

数据来源:隆众资讯、生意社、华泰期货、百川盈孚,数据更新时间2026年2月13日16:00。
工具与方法 🛠️
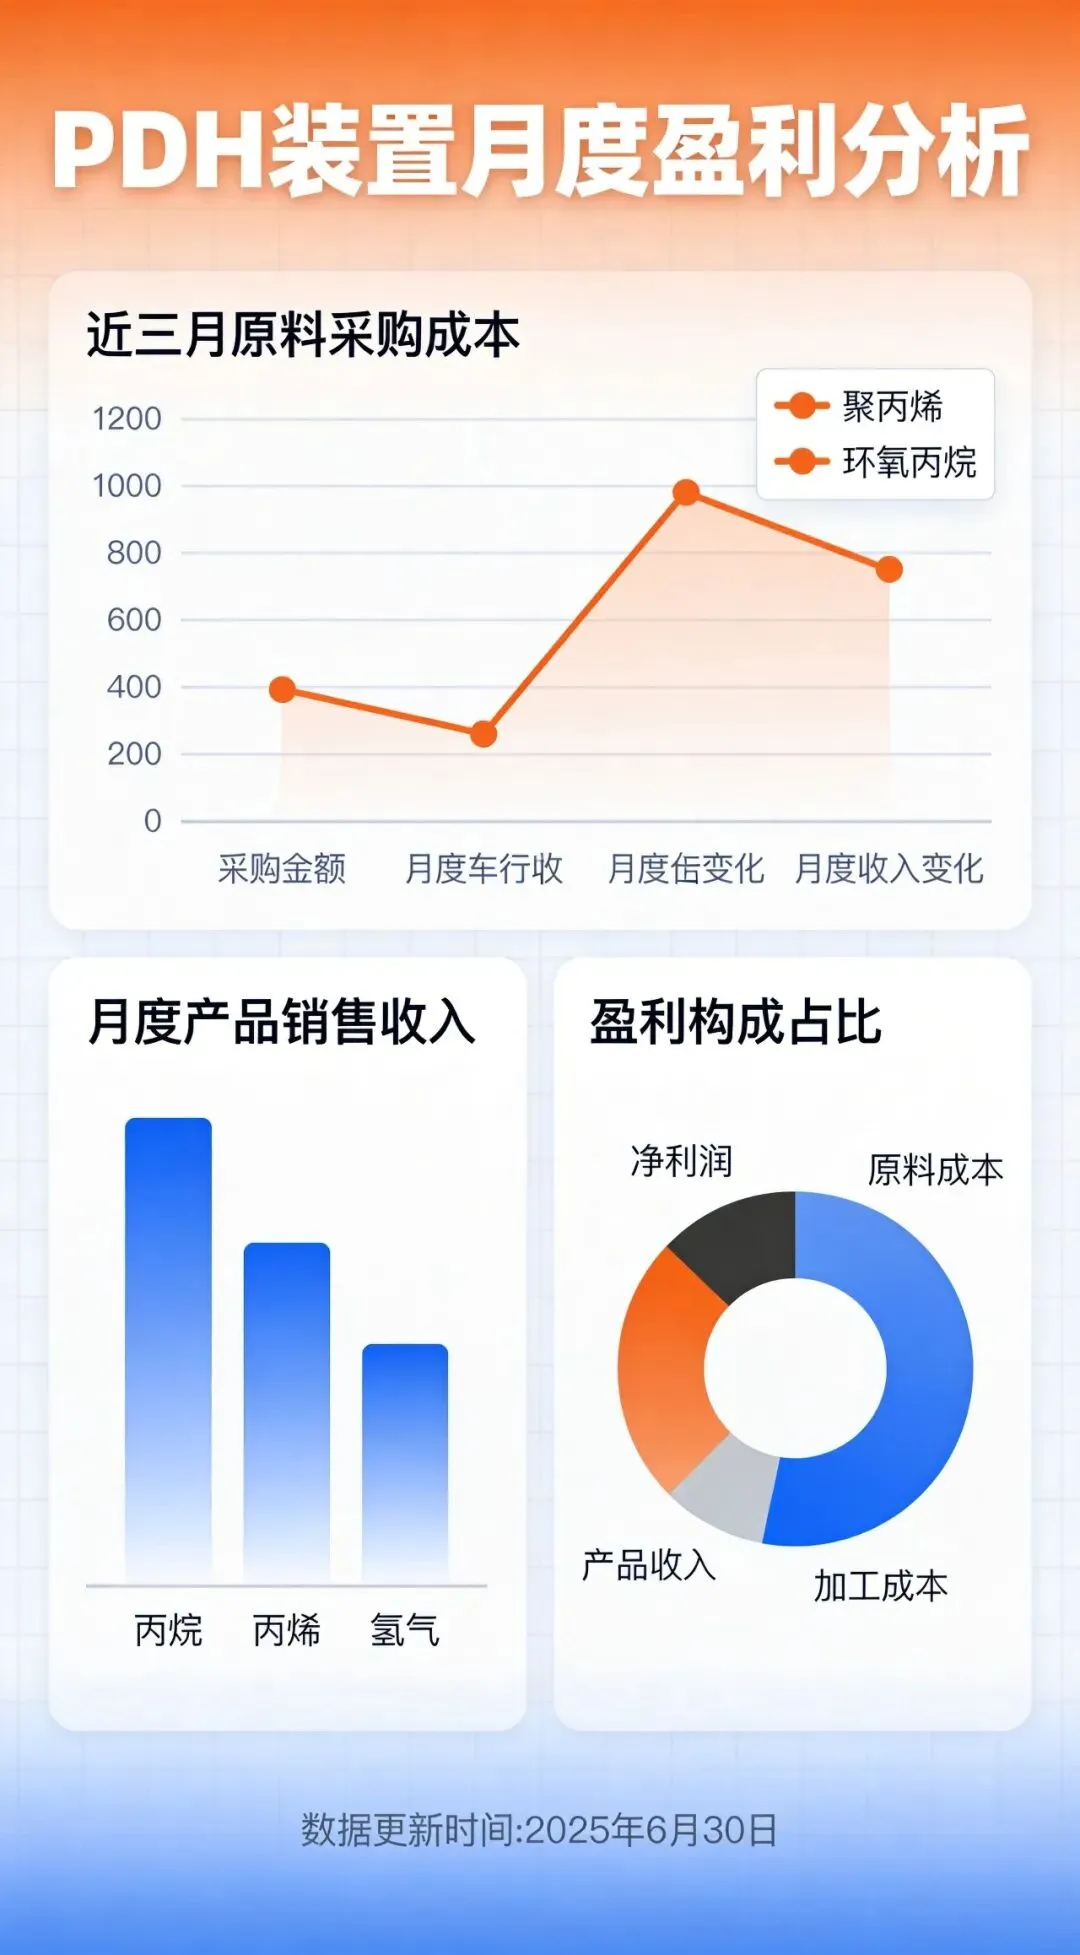
图7-1:PDH装置盈利分析仪表盘界面,帮助决策者实时监控装置经济效益
工具一:PDH装置盈利动态监控模型

上手建议:1) 每日更新丙烷CFR价格、丙烯现货价;2) 设定装置固定成本(能耗、人工、折旧);3) 模型自动计算毛利、净利、盈亏平衡点;4) 设置预警线(如利润率低于5%时提示)。

注意事项:1) 丙烷价格存在区域差异(中东、美国),需明确采购来源;2) PDH装置启停成本高,不宜频繁操作;3) 关注丙烷-丙烯价差历史分位数,判断当前盈利水平;4) 结合下游产品(PP、丙烯酸等)价格走势,评估一体化盈利。

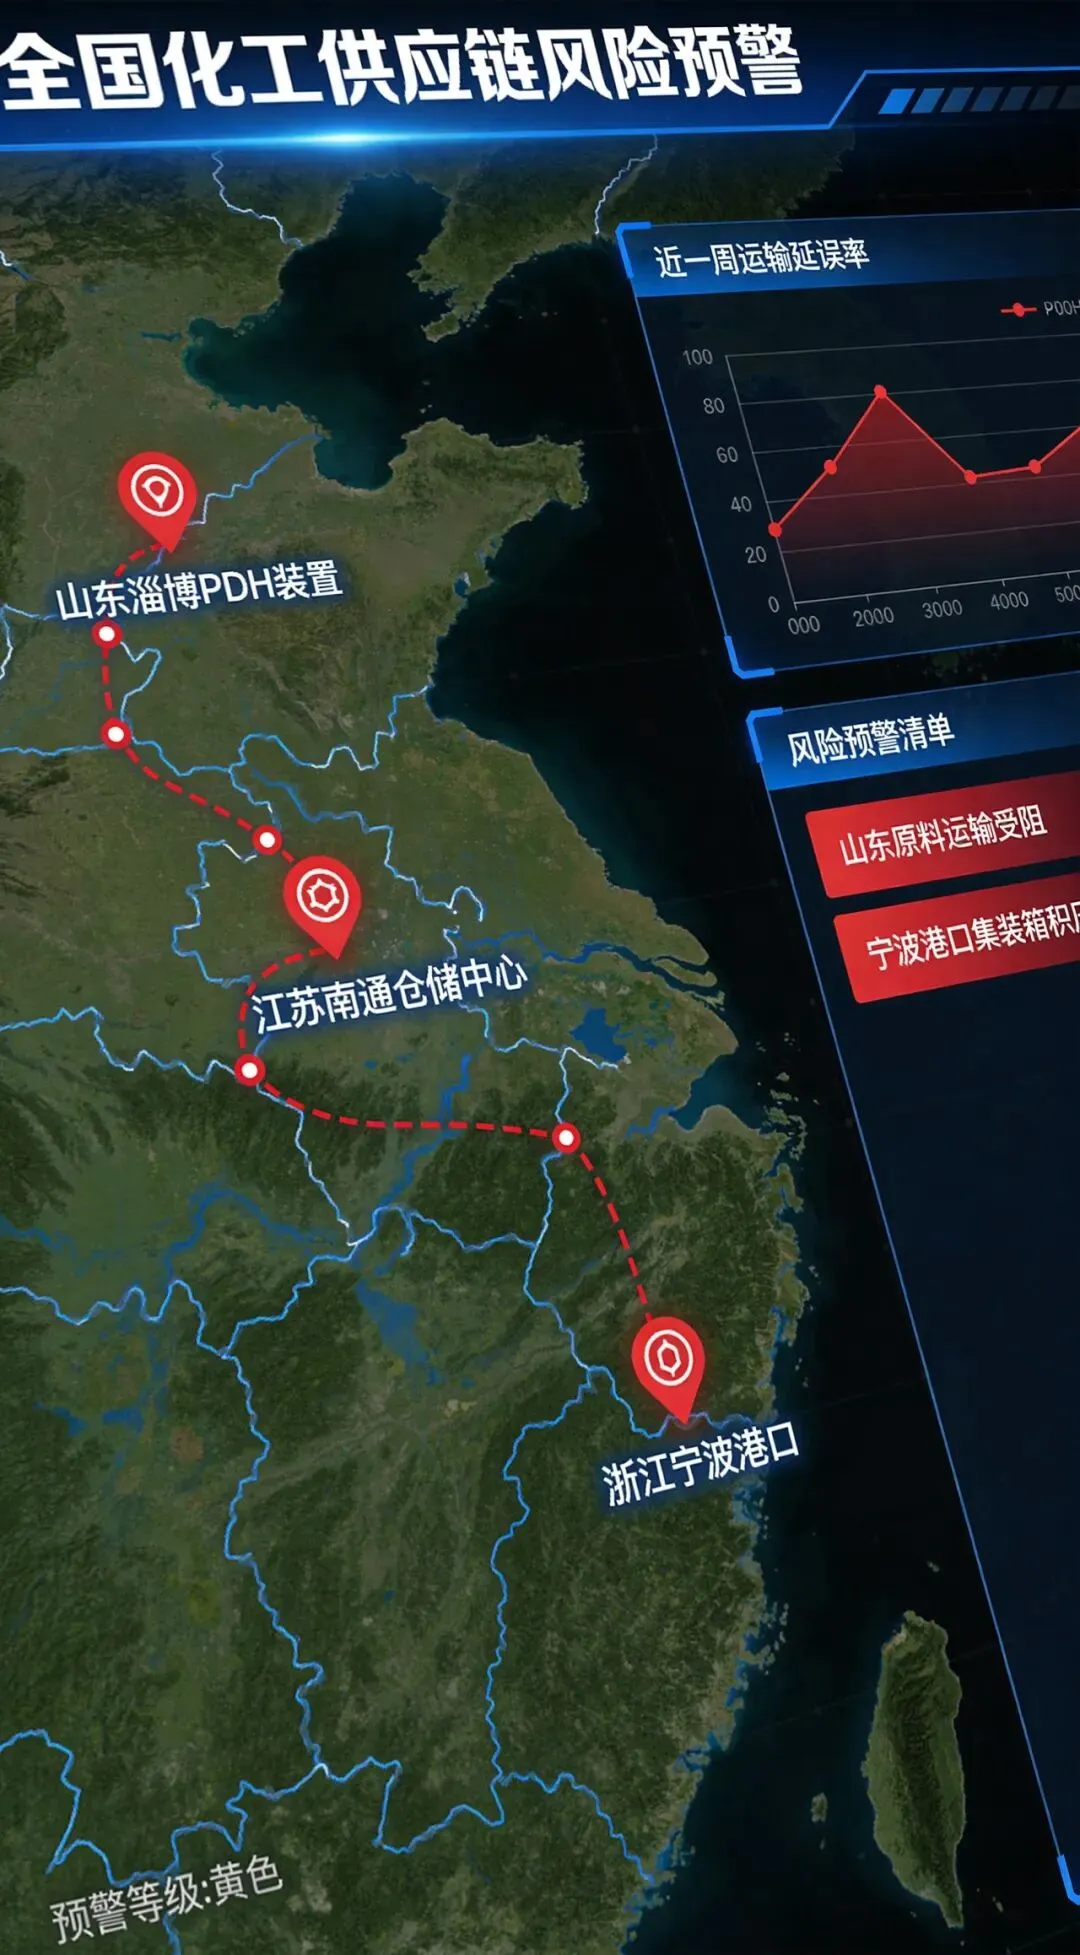
图7-2:供应链风险预警系统界面,整合地缘政治、天气、物流等多维度风险因素
工具二:烯烃供应链多维度风险预警框架

上手建议:1) 建立风险指标体系:地缘政治(伊朗局势、俄乌冲突)、天气(美国寒潮、飓风)、物流(港口拥堵、运价)、库存(厂内、港口);2) 设定权重与阈值;3) 每日收集数据更新风险评分;4) 输出风险矩阵与应对建议。

注意事项:1) 风险指标需动态调整,反映当前市场焦点;2) 避免过度依赖历史数据,需结合最新事件;3) 不同区域风险权重不同(如欧洲更关注地缘政治,北美更关注天气);4) 风险预警需与业务决策(采购、销售、库存)联动,形成闭环。

Quote/总结 💎
图8:行业坚持与创新名言配化工设备背景,激励从业者砥砺前行
每日一言

"在产能过剩的时代,真正的竞争优势不是规模,而是成本控制与技术创新的双重能力。"

解读:当前烯烃行业面临产能扩张与成本波动的双重挑战。单纯依靠规模扩张已难以获得竞争优势,企业需要从"规模驱动"转向"效率驱动"和"创新驱动"。一方面,通过优化原料结构、提升装置效率、加强供应链管理来降低成本;另一方面,通过技术突破(如柴油吸附、POE国产化)开辟新的价值增长点。只有将成本控制与技术创新有机结合,才能在行业洗牌中立于不败之地。

一页纸行动清单(从业者实用指南)
F. 可复制执行清单(动词开头)
  1. 监控国际油价与丙烷价格每日波动,评估成本端变化对装置盈利的影响。

  2. 评估2026年聚烯烃新增产能投放节奏,调整自身产能释放与库存策略。

  3. 测试柴油吸附技术原料适配性,探索低价值油品高质化利用路径。

  4. 对接POE国产化项目供应商,评估光伏胶膜、汽车部件等高端应用成本降低空间。

  5. 分析全球烯烃市场区域分化特征,识别跨国贸易与投资套利机会。

  6. 建立PDH装置盈利动态监控模型,设置利润率预警线与应对预案。

  7. 构建供应链多维度风险预警框架,整合地缘政治、天气、物流等风险因素。

  8. 优化原料采购结构,平衡石脑油、PDH、MTO等不同工艺路线成本优势。

  9. 跟踪下游PP粉料、丁辛醇、丙烯酸等行业开工率与利润变化,预判需求拐点。

  10. 储备技术升级与产品差异化能力,应对产能过剩背景下的激烈竞争。

G. 结尾CTA(唯一主动作)

关注系列:订阅"烯烃行业国际新闻简报"系列,每3天获取最新行业动态、深度分析与实用工具。点击关注,不错过每一期专业解读。

参考来源 📚
1) [隆众资讯] EVA市场早间提示(20260213)
2) [生意社] 2月12日生意社丙烯基准价为6441.00元/吨
3) [华泰期货] 丙烯日报:成本端支撑偏强 盘面表现坚挺(2026-02-12)
4) [新浪财经] 盘点2026年国内八种化工品新增产能(2026-02-10)
5) [光明网] 我国柴油吸附技术实现工业规模化应用(2026-02-14)
6) [中化新网] "工业黄金"产业化新春迎新程(2026-02-14)
7) [EOG Asia] Borouge to hike up ethylene capacity at Ruwais(2026-02-11)
8) [市场资讯] A股史上最大并购落地,中国神华1335亿元重组从受理到注册仅用13天(2026-02-13)
注:以上为2026年2月11-14日期间烯烃行业相关新闻的核心来源,每条新闻均保证至少一个可追溯来源。传闻内容已标注"报道"或"传闻",数据类信息均注明更新时间与数据源。

最新文章

随机文章