当前位置:首页>行情>2026年1-2月聚酯行情与工作回顾

2026年1-2月聚酯行情与工作回顾

  • 2026-09-07 21:59:34
2026年1-2月聚酯行情与工作回顾

2026

-伯松 Report-

每年聚酯小结

厚积薄发,滴水石穿

恒越咨询

BY市场部

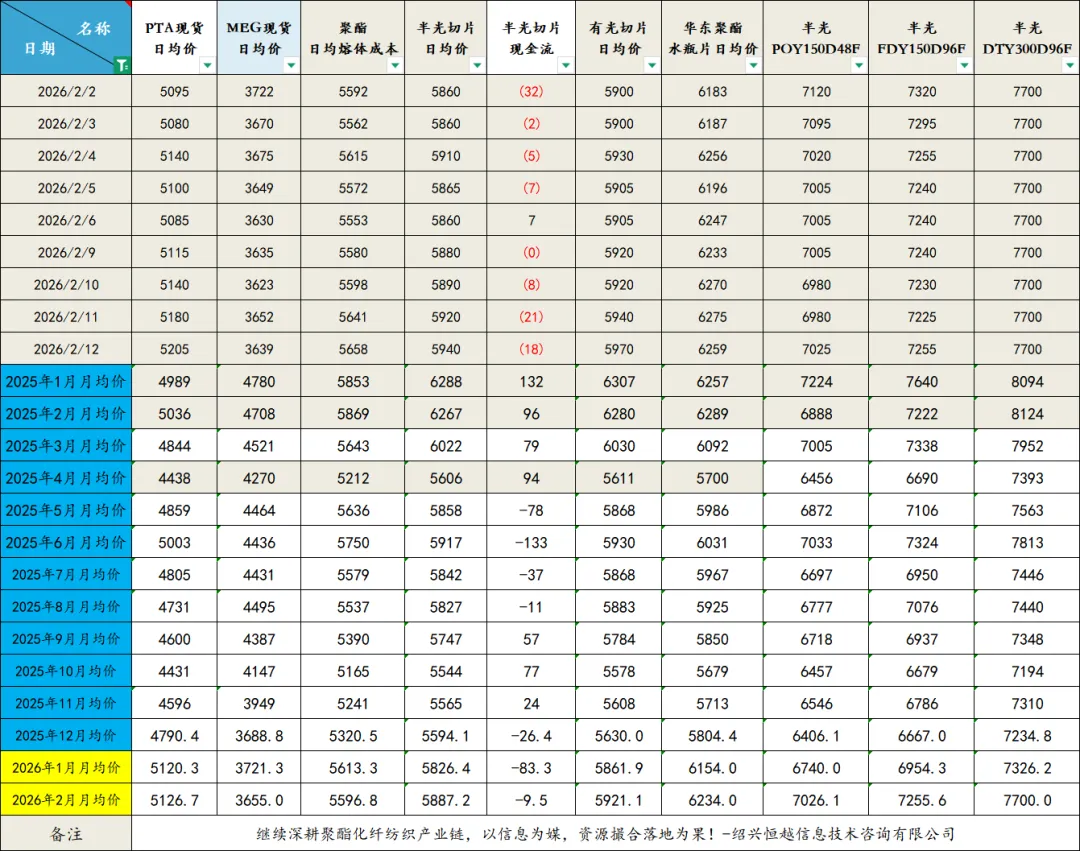
聚酯化纤产业链数据

浙江主流聚酯长丝工厂

价格每天追踪

统计截止至 2026-02-12

数据来源市场,详情咨询各大工厂;

品种

价格

开工率(%)

备注

px

910.33

92

PXN价差      289-302美元/吨

pta

5205

74.8

加工费373-433元/吨

meg

3639

76.81

港口库存93.5万吨,环比下降3.8万吨

聚酯成本

5658

77.8

聚酯直纺开工68.6%,喜迎除夕

化纤信息欢迎反馈:13486566172

马年春节聚酯长丝工厂检修

- Work 

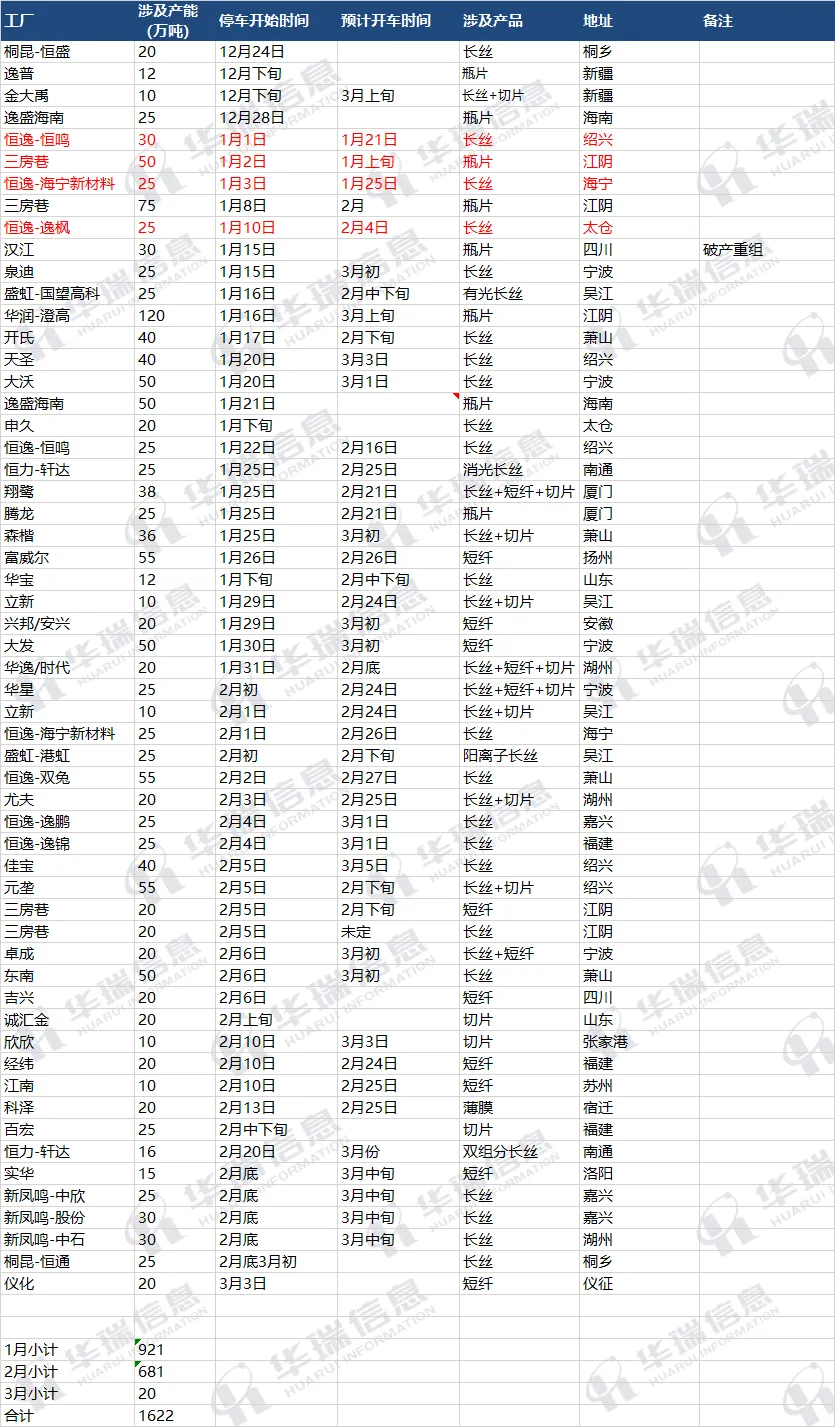
       据#CCF不完全统计,2026年1-2月合计检修1622万吨(含3月20万吨),其中1月检修921万吨,2月检修681万吨,

简要分析:

长丝:是检修的主力产品,1月和2月的检修产能分别为431万吨与341万吨,占比均超过当月总检修产能的一半以上;

瓶片:主要集中在1月检修,产能达275万吨,2月新增瓶片检修产能。

短纤:检修产能在2月有所增加,从1月的115万吨增至135万吨,主要来自三房巷.吉兴,经纬等工厂;

重启节奏:1月检修的产能中,有相当一部分在2月重启,而2月检修的产能则大多在3月及以后重启,这将对一季度的供应格局产生持续影响。

【信息仅供参考,入市有风险,采购需谨慎.】

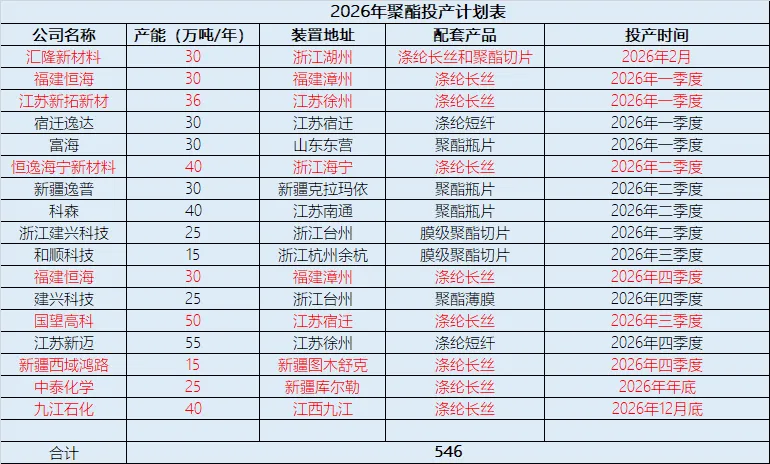
2025-2026年聚酯长丝投产有哪些变化?

简要分析

 一、投产规模对比

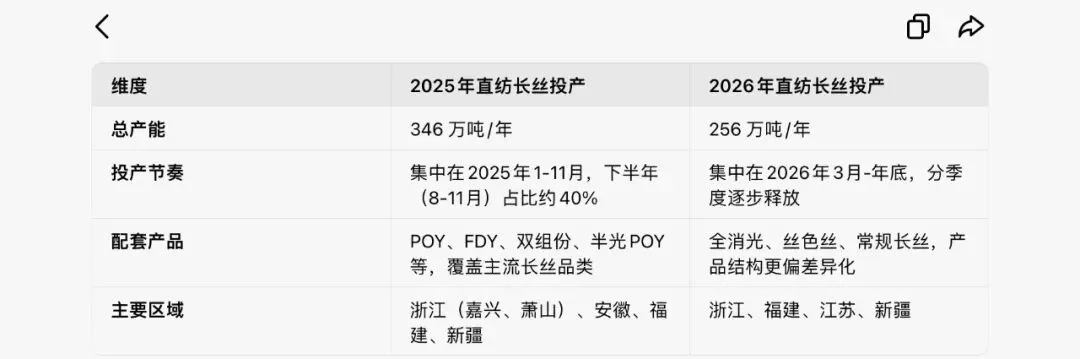
• 2025年:直纺涤纶长丝计划投产346万吨/年,主要集中在浙江(嘉兴、萧山)、安徽、福建、新疆等地。

• 2026年:计划投产256万吨/年,规模较2025年明显收窄,主要分布在浙江、福建、江苏、新疆等地。

二、投产节奏对比

• 2025年:投产时间跨度长,从1月持续至11月,下半年(8-11月)集中投放约126万吨,占全年36.4%。

• 2026年:投产节奏更集中,从3月至年底,二、三季度为主要投放期,合计约156万吨,占全年60.9%。

三、区域布局对比

• 2025年:浙江仍是核心区域(嘉兴、萧山合计130万吨,占比37.6%),同时向安徽、福建、新疆等中西部/沿海地区延伸。

• 2026年:浙江、福建仍为重点,新增江苏(宿迁、徐州)产能,新疆库尔勒也有布局,呈现“沿海+内陆”协同扩张态势。

四、产品结构对比

• 2025年:以POY、FDY为主,兼顾双组份、半光、配套无纺布等差异化产品。

• 2026年:以常规涤纶长丝为主,新增消光、色丝等细分品种,结构更趋多元。

五、核心结论

1. 2025年是产能投放大年,规模显著高于2026年,行业供给压力阶段性突出。

2. 2026年产能增速放缓,行业扩产更趋理性,区域和产品结构持续优化。
杂谈及活动纪要

  1. 聚酯长丝(节后预测):综合来看,节后涤纶长丝市场多空博弈,市场看跌、看涨者势均力敌。供应方面2月底市场仍维持较低水平,3月中旬后市场供应量稳步提升,供应压力随之增大。需求方面3月初下游工人陆续返工,预计3月底开机率可恢复至节前正常水平,涤纶长丝市场存在一定空窗期,然目前厂商库存水平尚可,节后初期库存压力仍处于可控范围内,因此2月底3月初涤纶长丝市场或维稳运行,局部商谈松动,成交重心窄幅下探,跌幅有限。 

  2. 聚酯切片(节后预测):综合来看,在聚酯原料预期结构逐步优化的背景下,节后聚酯环节成本端易涨难跌;但受2月份整体需求弱势拖累,叠加节后聚酯切片工厂累库压力加大、国际原油利空因素仍存,部分持货商仍存逢高出货意愿,进而使得聚酯切片市场成交重心上行动力受限。

  3. 伯松报道第三届年夜饭活动(感谢浙江工投新材料有限公司&夷畅茶馆&绍兴富德森新材料有限公司倾情赞助)

4.宁波工程学院绍兴校友会2周年活动

5.宁波创鼎国际物流有限公司年会

化纤信息欢迎反馈:13486566172

文 | 伯松整理

投稿与行业信息反馈

商务合作:13486566172(备注:公众号)

邮箱:1203700673@qq.com

最新文章

随机文章