【海波点评】LNG物联网市场行情月报(2026年2月)
- 2026-11-06 17:03:02
点击上方蓝字关注我们
作者简介:
LNG行业资深人士,行业从业经验16年,从一线员工成长起来的职业经理人,有中国燃气、北京燃气蓝天工作经历。对行业有一定的研究和探索,对LNG上、中、下游非常熟悉,对投资运营LNG液厂、LNG物流贸易、加气站以及煤改气点供有多年的实战经验,是行业内论坛会议的资深演讲嘉宾。也是“海波谈LNG行业”公众号主编,负责LNG行业文章的撰写和发表。
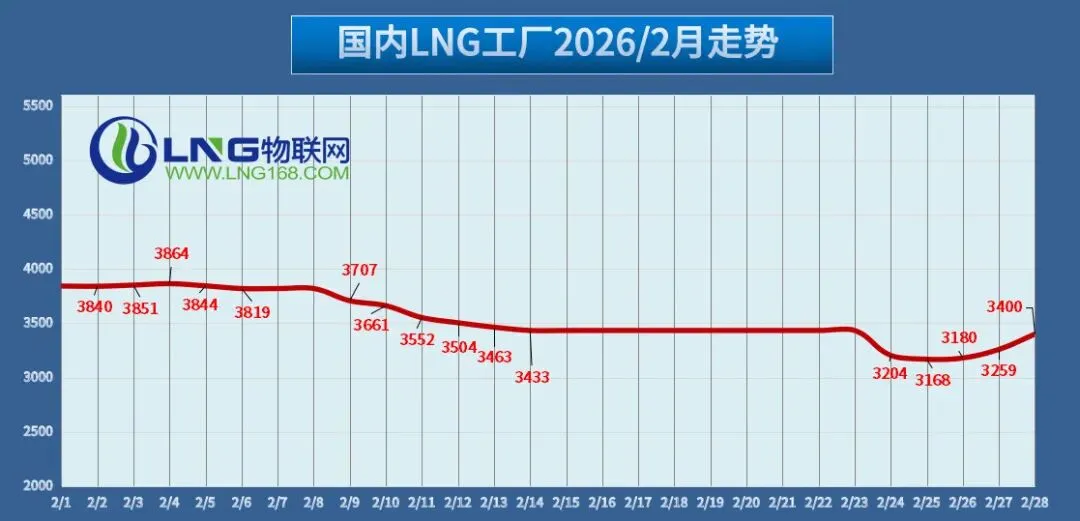
本月国内LNG液价均价走势图
LNG物联网市场点评
据LNG物联网数据统计,截止2026年2月28日国内133家LNG工厂,开工厂家65家,开工率49%,环比月初开工率下降3.92%,目前出厂均价指数2月4日位于本月较高点3864点。
陆气方面:
截至2026年2月28日内陆液厂平均价位排名前五的地区是广东、福建、浙江、山东、江苏。截至目前广东地区位于其他内陆液厂之先,均价为4163元/吨。
月初受国际气价传导及周边低价国产气冲击,为缓解库存压力,进口气多降价促销截至2026年2月28日较高区域是华南海气码头,国网海南洋浦报价5500元/吨,较低区域是华北海气码头,较低价是河北曹妃甸报价3650元/吨。截至目前海气均价较高区域是国网海南洋浦均价为5500元/吨,较低区域是河北曹妃甸均价为3766元/吨。
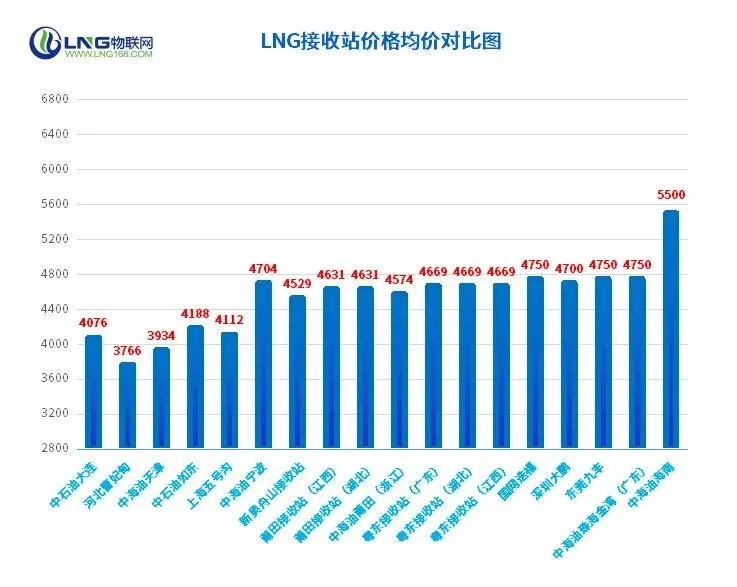
据LNG物联网数据统计,截至2026年2月28日,国内133家LNG工厂LNG均价同比月初下降440元/吨,陕西均价下降453元/吨,山西均价下降473元/吨,内蒙古均价下降456元/吨,四川均价下降217元/吨。本月LNG价格走出一条震荡起伏的曲线,引起价格波动的因素主要有以下几个方面。
供应面:
月初国内LNG市场处于供需博弈状态,下游整体需求偏弱,仅靠刚需支撑采购。随着雨雪天气结束,跨区物流效率提升,北方低价货源辐射范围扩大,西北主流成交价随之走高。节前市场供应相对宽松,上游生产平稳,但需求走弱使得库存压力加大,企业以降库走量为主,降价出货进一步拖累价格。下游工业陆续进入淡季,部分企业提前停产,工业用气明显下滑;民用气仅小幅支撑,难以弥补工业减量,整体需求疲软。市场悲观情绪升温,贸易商及终端备货意愿偏低,交投清淡、观望情绪浓厚,降价促销未有效提振需求,反而加剧偏弱行情。月末原料气量价回落,上游成本下移,市场逻辑转向供应收紧预期,部分低库存液厂价格已企稳反弹。原料气:
2026年2月26日进行的中石油直供全国液厂2026年3月上旬(2月28日早8:00-3月10日早8:00)原料气竞拍,起拍价格为1.9元/方,较2月降0.06-0.11元/方,成交价格为1.95-2.00元/方,成交量为8800万方,无流拍。原料气竞拍规则由分区调整为全国统一模式,本次竞拍呈现量价同步回落态势,液厂调价空间加大。天气因素:
降温带来的供暖相关煤炭需求提升,间接带动加气站用气需求回暖,支撑局部液价上行。节后部分区域重车积压、全国多地降雨天气影响,LNG资源跨区流通效率偏低、周转不畅,市场供需传导受阻。
需求面:
欢迎关注本订阅号(lng168物联网)每天都有精彩行业资讯为您分享,感谢支持。祝您工作愉快!
免责申明:
1.部分图文信息来源于互联网、微信公众号,目的在于分享更多信息。
2.信息内容仅供学习,参考,并不代表赞同其观点。不对信息准确性,可靠性或完整做任何保证。
3.如涉及作品内容,版权及其他问题,请在30日内与我们联系删除。
如需了解更多LNG资讯,欢迎下载关注LNG行业全媒体APP神器“翼贸通”APP及LNG物联网官方门户网站和LNG168物联网微信公众号。