当前位置:首页>行情>人工智能行情见顶了吗?

人工智能行情见顶了吗?

  • 2026-11-03 21:14:50
人工智能行情见顶了吗?

点击蓝字 关注我们设为星标☆

文| 刘俊

人工智能行情是否见顶,取决于技术兑现与需求增长的共同作用。顶级机构撤离引发对于估值和盈利错配的担忧,恰是AI从叙事走向兑现的试金石。

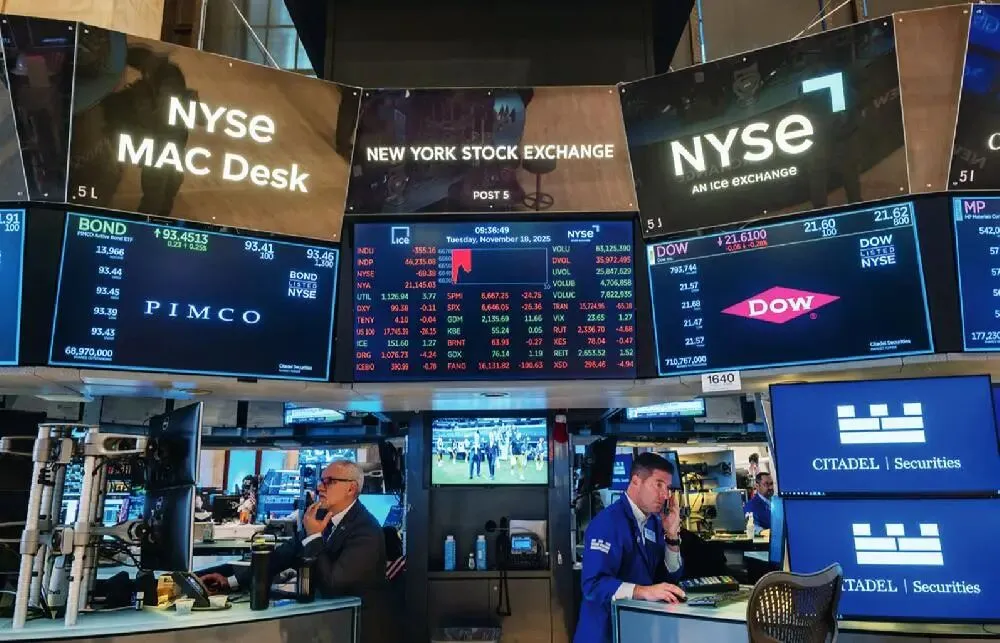
过去两年,全球科技股在人工智能(AI)浪潮推动下持续走强。纳斯达克综合指数自2022年底的万点附近一路攀升至2025年10月的2.4万点附近,累计涨幅超过140%;覆盖美国80%市值的标普500同期上涨逾七成。

拉动本轮行情的核心引擎是华尔街最具影响力的七家科技巨头公司,被称为“Mag7”(MagnificentSeven),即苹果、谷歌、META、英伟达、特斯拉、亚马逊和微软。其中,AI芯片制造商英伟达表现尤为瞩目,其市值于2025年10月突破5万亿美元,仅过去四个月市值就增加了1万亿美元,成为全球首家市值破5万亿美元的上市公司。根据世界银行数据,该公司市值已经超过了除美国和中国之外的所有国家的国内生产总值。

随着市场对AI的情绪持续高涨,科技股估值同步攀升。截至2025年12月10日,纳指100的市盈率约为37倍,标普500约为29倍,均处于近二十年估值水平的高位。

高估值下的隐忧:
资本开支撕开的估值裂缝

然而,在科技股高歌猛进的同时,市场对AI泡沫的担忧正在快速升温。

近期,多家重量级机构开始主动降低科技板块的敞口。桥水基金、软银、瑞银及“大空头”原型人物迈克尔·伯里和科技投资人彼得·蒂尔旗下的基金均不同程度减持微软、英伟达、亚马逊等科技龙头股,引发了新一轮关于“AI是否进入过热阶段”的讨论。

这种担忧反映出企业估值快速抬升与盈利兑现之间的不匹配。曾精准预言2008年次贷危机的迈克尔·伯里于2025年11月24日发文看空科技股。他认为当前AI投资热潮与20世纪90年代互联网泡沫高度相似,本质都是“供给侧暴食”驱动的资本错配——供给被系统性地过度扩张,而真实需求远难追赶。简言之,部分公司尚未实现盈利。

市场对科技巨头盈利能力的质疑和担忧主要集中在两方面。

其一,自2022年底ChatGPT引爆热潮以来,生成式AI的商业化路径仍处于早期探索阶段。ChatGPT的开发者OpenAI至今仍处于高成本运营周期,尚未产生正向现金流,2025年第三季度亏损超120亿美元。尽管年亏损超过50亿美元,其估值依旧高达数千亿美元,引发了“盈利兑现不及预期”的担忧。

其二,科技巨头的资本开支(Capital Expenditure,CAPEX)持续攀升。美国科技巨头押注扩建AI数据中心与算力基础设施,近两年资本开支出现大幅跃升。除特斯拉外,Mag7其他成员公司的资本开支均大幅上扬。例如,亚马逊2025年的资本开支约1250亿美元,较2022年翻倍,并可能在2026年进一步增长。

随着内部现金流难以支撑如此规模的资本投入,科技巨头越发依赖外部融资来推动扩张,包括发行债券、股权融资以及寻求私募信贷等方式。更引人关注的是科技巨头内部出现的“循环融资”结构:英伟达向OpenAI投资,为其向甲骨文增加租用算力提供支持;甲骨文则大规模采购英伟达芯片以满足不断增长的AI需求。这种资金与业务的双向拉动使得产业杠杆水平系统性抬升,加剧了市场对行业杠杆化的担忧。

在此背景下,贷款机构与投资者开始主动寻求风险对冲。科技企业相关信用违约互换(Credit Default Swap,CDS)的需求明显升温,价格持续走强。CDS市场的变化意味着AI投资兑现路径的不确定性已经在金融市场定价,部分投资者甚至开始利用衍生品对冲潜在风险。

总之,当前推动科技巨头估值攀升的核心动力更多来自巨额AI资本开支而非盈利增长。这一现象令人想起20世纪90年代末互联网基础设施的大规模投入。当时的资本市场同样热情,为数据传输网络的快速建设提供资金支持。

无就业增长的扩张:
AI效率提升的反噬

生成式人工智能的快速落地正在改变企业对“人力资本”的基本取向。与以往颠覆式创新不同,本轮AI的发展并未首先表现为新增岗位的涌现,而是通过显著提升效率,降低企业对劳动力的边际需求。

美国咨询公司Challenger,Gray& Christmas统计显示,2025年以来,约4.84万个岗位裁员被明确归因于AI,仅10月与AI相关的裁员数量就达到3.1万个。这一现象的关键不在于裁员规模本身,而在于裁员性质的变化——企业并非因需求萎缩而缩编,而是在业务持续运转中用AI替代原有岗位。

这一变化已开始体现在宏观就业数据中。美联储主席鲍威尔在2025年10月29日结束联邦公开市场委员会(FOMC)货币政策会议后指出,美国新增就业岗位已接近零增长水平。多家企业以人工智能提升效率为由,调整用工计划,包括裁员、冻结招聘或放缓人员扩张。2025年11月,美国自动数据处理公司(ADP)就业数据显示,就业人数减少3.2万人,创下2023年3月以来最大单月降幅。

2025年12月FOMC会议声明指出就业下行风险上升。美联储也在评估技术进步是否正在重塑劳动力需求结构,而非仅是周期性波动。

从企业层面看,使用AI压缩用工规模已成理性选择。诺贝尔经济学奖得主菲利普·阿吉翁长期强调“创造性破坏”机制:新技术会摧毁过时技术及其相关行业、公司和就业机会。在生成式AI背景下,这一过程并未表现为新岗位对旧岗位的简单替换,而是通过显著提高人力资源效率使企业在收入和利润增长的同时不再需要同步扩张员工规模。

这一趋势在科技企业的财务结构中得到进一步印证。根据顺为咨询发布的《2025年中、美科技标杆企业组织效能报告》,截至2025年6月,Mag7的人力成本支出占营收、毛利、息税折旧及摊销前利润(Earnings Before Interest,Taxes, Depreciation and Amortization,EBITDA)和净利润的比例分别下降了5.7%、9.2%、20%和4.6%。在营收和利润持续扩张的背景下,劳动要素在企业价值分配中的权重正在系统性下移。

随着各类AI形态不断创新,其对劳动力市场的影响呈现出明显的递进特征。生成式AI主要通过自动化内容生成和标准化服务,替代部分重复性、规则明确的劳动;具备一定自主行动能力的代理型AI开始参与任务执行和流程协同,使原本依赖人工协调和管理的岗位面临压缩;认知型AI正逐步进入分析、判断和决策支持等领域,触及原本高度依赖人类经验和专业判断的工作环节。

人工智能与物理基础设施的深度融合,使自动化系统渗透至原本由人类直接参与的各个领域。这一进程中,人工智能的影响已不再表现为单一岗位的替代,而是对用工结构和就业弹性的系统性重塑。由此带来的并非传统劳动力市场中的周期性波动,而更可能是“无就业增长的经济扩张”。

当经济增长不再依赖新增就业岗位,而是更多来自技术进步和效率提升,劳动力需求弱化就意味着就业与居民收入之间的联系被削弱,消费端需求随之受到抑制。当需求侧收敛,企业扩大产能和持续投入资本的动力也将随之下降。

这一传导路径最终会反馈至资本市场:当消费需求无法匹配持续攀升的投入规模时,“以巨额人工智能资本支出推动企业估值长期增长”的逻辑将面临快速重估甚至阶段性坍塌。

技术兑现与需求增长
决定AI的周期波动

若将时间维度拉长,今天围绕人工智能的争论与历史上多次颠覆性技术创新并无本质不同。无论是18世纪的蒸汽机、19世纪中后期的电气化,还是20世纪90年代的信息化浪潮,技术扩散早期阶段几乎都伴随着大规模基础设施投资,初期阶段往往规模巨大、节奏超前,甚至引发资本过度投入和投机泡沫。

最早提出“创造性破坏”理论的经济学家约瑟夫·熊彼特指出,创新并非以连续或稳定线性方式发生,而是以“蜂拥式集聚”的形式成簇出现。这种创新集群及其伴随的周期性波动机制,恰好解释了当下AI浪潮所呈现出的经济现象。

在创新集中爆发的阶段,AI技术推动企业加大对芯片、电气设备和数据中心等基础设施的投资,使相关经济活动趋于活跃、生产资料价格上行、信贷扩张,经济进入繁荣阶段。但由于创新具有不连续性,当基础设施投入阶段性完成、成本抬升、产出快速增加时,供给扩张可能压低价格,信贷条件趋紧,经济活动随之回落。

真正决定创新周期能否持续的,并非是是否出现阶段性泡沫,而在于技术能否不断演进并重塑生产函数,催生新的产业部门,并通过持续的产品和应用创新不断扩大最终需求,从而打破原有的经济均衡,形成新的增长路径。

本轮AI行情尚未见顶,主要有四方面原因。

其一,部分AI企业已展现出较强的收入和盈利能力。当前AI周期与互联网泡沫时期存在关键差异:早期互联网公司通常是“先建后赚”,而AI公司在建设过程中便开始变现,技术兑现与需求增长同步出现。超大规模数据中心运营商已经通过云服务需求增长实现回报。在编程、广告、企业软件和生产力工具等领域,AI正被快速嵌入业务流程,并转化为订阅付费的能力提升。

尽管生成式AI的商业化路径仍处于早期探索阶段,但以Anthropic为代表的部分企业已在个人用户和企业用户两端实现可观收入。市场预计Anthropic将在2027年实现盈亏平衡、2028年实现约700亿美元营收和170亿美元现金流。

其二,尽管存在循环融资和外部融资扩张,部分企业资产负债表仍保持稳健。一方面,这些企业拥有稳定的自由现金流和较强的盈利能力,多元化的收入来源为资本开支提供了缓冲;另一方面,资本的流向本身发生了变化。与20世纪90年代大量资金在电信和网络设备商之间空转不同,如今的投资主要用于可验证的实体资产,并非单纯服务于估值叙事,而是直接嵌入生产体系,构成未来算力供给的物理基础。

其三,技术变革规模化并未集中于少数科技寡头,而是正在向更广泛的经济主体扩散。越来越多中小型AI创业企业参与到模型开发和应用构建之中,用户也开始愿意为AI在办公、研发、营销和企业管理等场景中的价值付费。当技术创新能够不断转化为可持续的需求和支付行为,其所依托的基础设施投资,便不再只是资本市场的叙事,而会成为支撑长期增长的现实基础。

其四,宏观环境的客观推动。随着百年未有之大变局加速演进,在大国博弈背景下,任何一方都难以承担错过人工智能技术红利时代的代价。因此,当前宏观政策和产业政策对基础设施建设和相关投资形成了持续支持。

2025年12月5日,摩尔线程以“国产GPU第一股”的身份登陆科创板,发行价114.28元/股,首日开盘涨幅达468%,最高触及688元,收于600.5元,市值一度突破3000亿元。截至6天后的2025年12月11日,摩尔线程股价涨至851.85元/股,较发行价累计涨幅超过645%,市值突破4000亿元,创2025年内科创板新股最高涨幅纪录。

摩尔线程所代表的资本热潮,对应的是从CPU通用计算转向GPU加速计算的技术演进路径。这一方向本身并无争议,它反映的是AI时代对并行计算和高吞吐算力的真实需求。但历史经验同样表明,技术范式的切换并非一蹴而就。在这一过程中,资本往往率先为未来定价。这种提前定价既体现了对技术趋势的共识,也不可避免地放大了短期波动。

当前,市场投资者普遍处于“害怕错过”的情绪之中。在这种情绪驱动下,资本市场的起伏更为频繁,AI板块的波动反映的更像是技术变迁与创新演进过程中的阶段性摩擦,而非科技创新周期的终点。
(作者供职于英大基金管理有限公司,执业证书编号:F0800000000100,本文不构成任何投资建议。)

原文刊载于《英大金融》杂志2026年第1期

THE END

   责任编辑丨王若溪

新媒体编辑丨孔小溪

   执行审核丨苏慧婷

推荐阅读

↙阅读数字刊请点击阅读原文

最新文章

随机文章