当前位置:首页>行情>行情迭起,结构为王

行情迭起,结构为王

  • 2026-10-25 06:22:55
行情迭起,结构为王
三月风口策略

今日盘面

今天市场在周五修复性反弹后震荡回调,早盘受2月CPI、PPI数据公布及宏观因素波动影响大幅低开,沪指与创业板指盘中探底后逐步回升。技术面值得关注,沪指继创指(3月3日)之后出现均线与MACD死叉共振的空头信号,创指则持续围绕5日线震荡运行。流动性方面,央妈今天通过短期逆回购净投放295亿,较前一日大幅回升1455亿;叠加通过买断式逆回购释放8000亿中期流动性,本月累计净回笼6499亿。资金面来看,全天市场量能约26475亿,较上周五缩量4474亿,主要受抛压影响。

热点分化明显,市场人气回落至阶段低位,呈现二八小幅分化态势(沪指中小盘股、创指权重股领跌)。AI产业链(算力、应用)与新能源产业链(智能电网、绿电)逆市爆发领涨全场;油气设服、化工等周期资源深度分化,部分品种表现尚可,创新药板块也有个别品种逆势回暖;而近期热门的军工与算力硬件则深度回调,成为领跌板块。

今天市场回调的核心驱动因素主要有两方面:一是中东局势持续发酵,引发市场避险情绪升温;二是早盘公布的宏观经济数据不及预期。统计局数据显示,2月CPI同比增长1.3%,虽较1月提升1.1个百分点,但仍低于ZF工作报告中2%的涨幅目标;2月PPI同比下降0.9%,降幅较1月收窄0.5个百分点,叠加市场对美联储3月议息按兵不动的预期,进一步加剧了市场分化。

中长期来看,近期2会相关政策持续落地,为市场提供支撑。ZF工作报告明确2026年经济增长目标4.5%—5%,搭配2%左右的CPI涨幅、3.8%左右的单位GDP二氧化碳排放降幅,以及4%左右的赤字率安排;2会记者会上,相关部门释放多重利好,包括设立国家Ji并购基金、积极的财政政策、灵活运用降准降息工具、深化创业板改Ge等。叠加近期美国国际贸易法院下令退还关税的利好,短期市场修复性反弹虽有波折,但结构性机会仍值得挖掘,重点关注政策利好加持及高景气度赛道。

展望后市,仓位控制仍是首要原则,重点聚焦新质生产力与绿色发展两大核心领域,围绕集成电路、生物医药、低空经济、智能电网、氢能等政策支持的热点题材布局,兼顾短期反弹机会与长期价值,理性应对市场波动。

机会板块

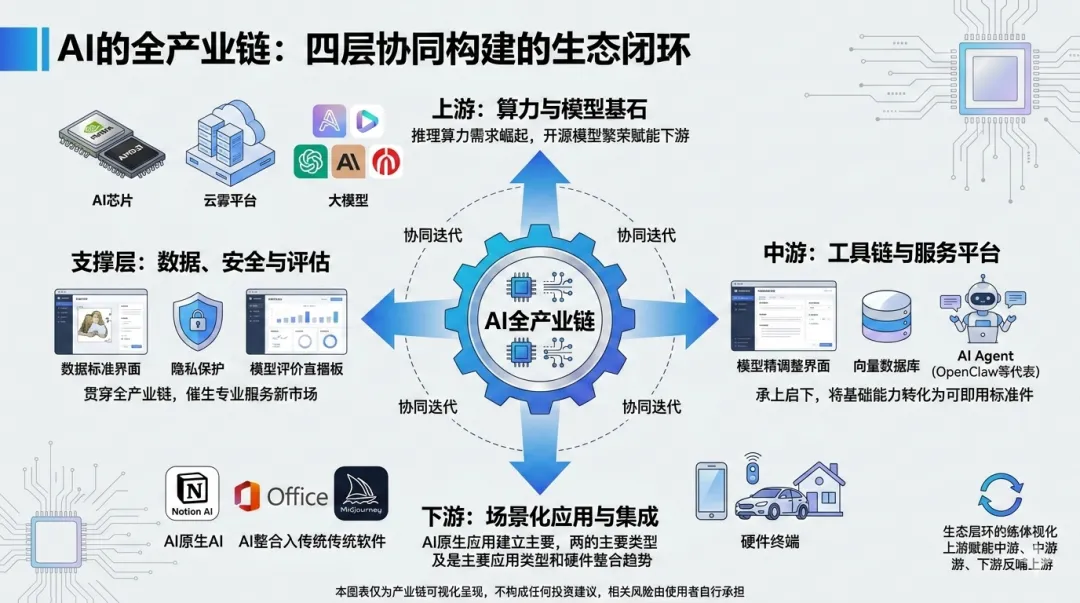
基于消息面、政ce面与资金面的综合考量,今天我顺势挖掘了科创中的AI应用;接下来,我将介绍AI应用的发展概况。

当前AI应用行业正处于关键发展期,技术迭代提速、场景落地深化、产业融合加速,已形成技术、产业、市场全方位进阶的发展格局,正从技术突破向规模化应用稳步迈进。

近日OpenClaw的崛起并非偶然,而是行业演变的必然缩影。过去一年,基础模型能力持续跃升,但行业共识已明确:技术价值最终需通过应用落地兑现。OpenClaw的核心优势的在于精Zhun降低AI应用开发门槛,它并非全新底层大模型,而是高效易用的工具集与中间件,能让开发者以低成本、低复杂度,将多模态理解、代码生成等前沿AI能力集成到产品中,破解了从“拥有模型”到“做出好用产品”的工程化痛点。

这一现象级流行,标志着AI应用行业进入“应用层创新”主导的新阶段。行业焦点已从单纯追求模型参数量和测试分数,转向聚焦场景实用性、稳定性与用户体验。借助OpenClaw类工具,开发者在办公、创意、教育、客服等细分领域密集创新,呈现“上层应用百花Qi放,底层工具集中化”的态势,各类聚焦细分痛点的AI原生应用不断涌现,市场试错筛选加速,杀手级应用雏形初现。

行业发展呈现三大清晰趋势:一是智能体成为新载体,凭借自主规划、执行与迭代能力,在企业服务、个人助手等场景凸显优势;二是垂类大模型快速崛起,通用模型向制造、金融、医疗等细分场景下沉,适配度与落地效率大幅提升;三是合规安全成为底线,随着相关标识、溯源规则完善,行业正从粗放扩张转向高质量发展。

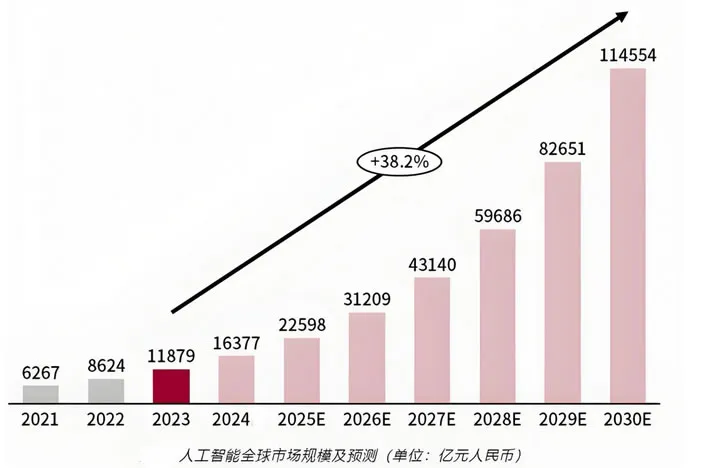
市场空间持续扩容,据IDC数据,2025年全球AI市场将突破2.3万亿,我国占比有望超30%,成为全球应用落地核心阵地。中国信通院测算显示,2024年我国AI产业规模超9000亿元,同比增长24%;截至2025年9月,相关企业超5300家,全球占比15%,已形成覆盖基础底座、模型框架、行业应用的完整产业体系,产业发展根基愈发坚实。
END

免 责 声 明

以上观点仅供参考学习,不构成投资建议,据此操作风险自担。您应自主作出投资决策,自行承担投资风险和损失,投资有风险,入市需谨慎!

最新文章

随机文章