当前位置:首页>行情>工业硅&多晶硅:行情复现

工业硅&多晶硅:行情复现

  • 2026-11-05 09:00:54
工业硅&多晶硅:行情复现

【20260420】工业硅&多晶硅:行情复现

工业硅 观点小结

核心观点:震荡  高库存继续压制工业硅价格,价格预期仍高度有限,即便下游多晶硅存有复产预期,但考虑到多晶硅自身基本面差,复产力度或难支持工业硅价格向上突破。

月差:中性  暂无强驱动

工业硅产量:偏多  上周工业硅产量环比-40吨至67470吨。

工业硅利润:中性 上周毛利润、毛利润率环比分别+2.41元/吨、+0.03个百分点至-106.76元/吨、-1.19%。

场外库存(百川):偏空 上周工厂库存环比+3200吨至26.99万吨,市场库存环比+0吨至18.50万吨,场外库存合计45.49万吨。下游原料工业硅库存环比+1100吨至23.92万吨。

注册仓单:偏空  截至4月17日,注册仓单共2.57万手、12.83万吨,较4月10日增加1233手、6165吨。

多晶硅利润:中性  上周毛利润及毛利率环比分别+0元/吨、+0个百分点至-9627元/吨、-28.1%。

多晶硅产量:偏空  上周多晶硅产量环比-20至18770吨。

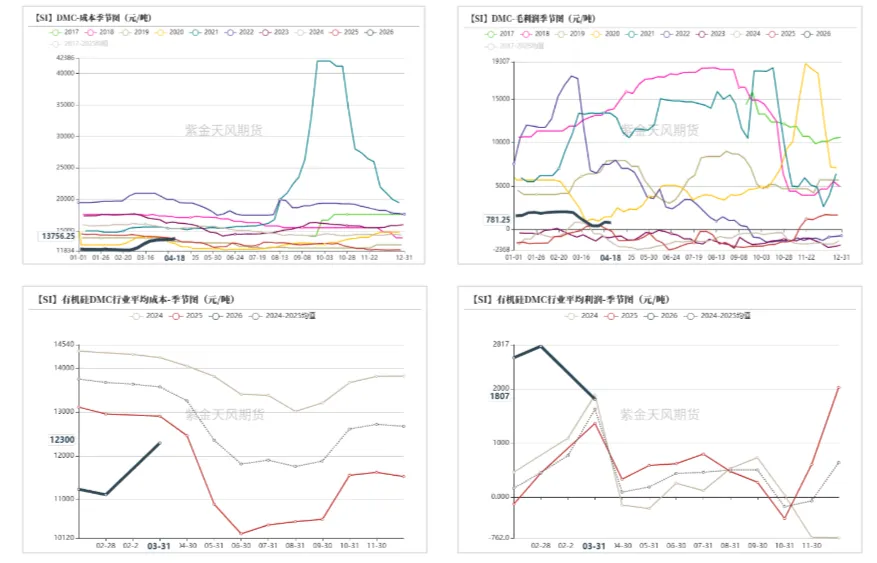
有机硅利润(百川):偏空  上周毛利润、毛利润率环比分别-56.25元/吨、-0.41个百分点至781.25元/吨、5.37%。

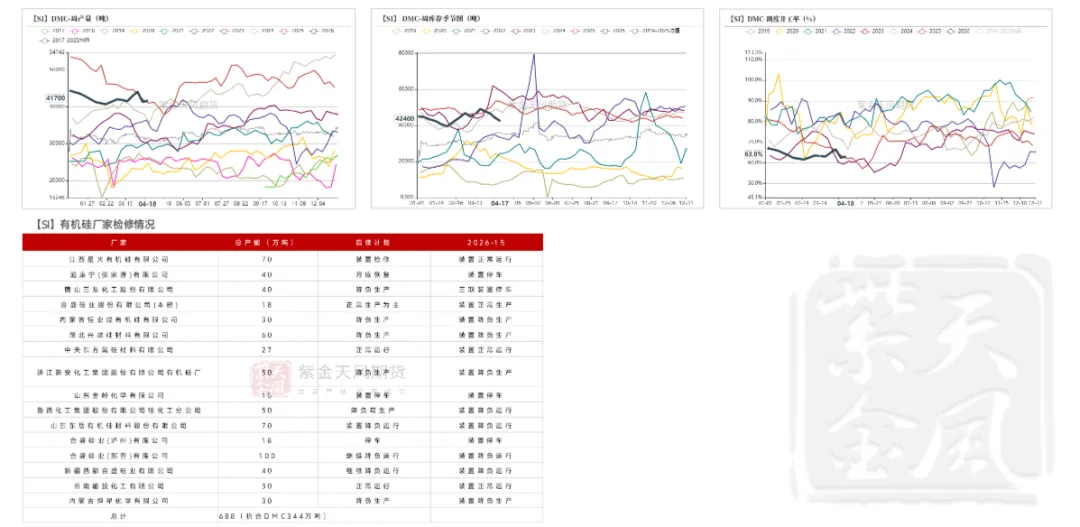
有机硅产量:偏多  上周DMC产量环比+400吨至41700吨。

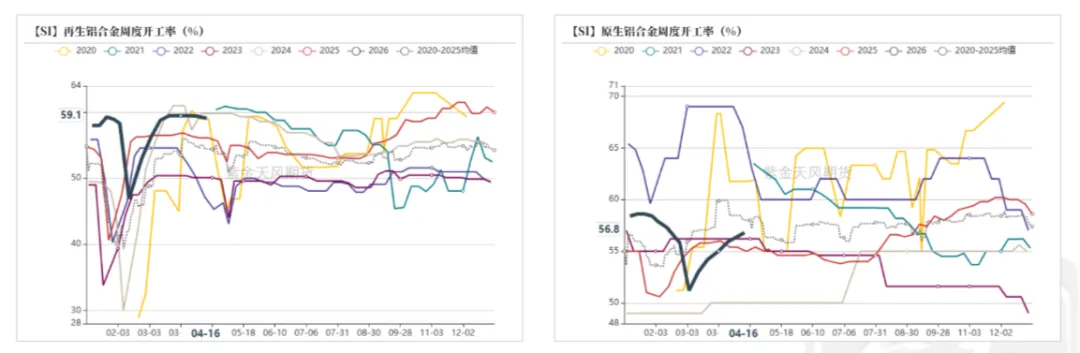
硅铝合金开工率:偏多  上周再生铝合金开工率环比-0.1个百分点至59.4%,原生铝合金开工率环比+0.4个百分点至56.3%。
多晶硅 观点小结

核心观点:宽幅震荡  去年多晶硅期货价格逆基本面实现翻倍,本轮期货价格在触及去年低点后,受小作文刺激快速拉涨,即便小作文被快速证伪,期货价格周内仍居高不下,市场关注度再度走高。从去年价格在“反内卷”号召下拉涨至今,价格低点重现,站在当下,并未看到多晶硅基本面有有效改善,一方面产能没有实质性退出,而目前的开工率也已较低,另一方面需求暂难看到展望的空间,同时高位库存消化困难。只是周五盘后官媒再度发文提及“内卷式竞争”的整治方案,行情走势的路径依赖或许会使得价格于高位震荡。后续关注是否能出台具体的“反内卷”相关处理方案。

月差:中性  驱动暂不明确。

N型硅料价格(SMM):中性  上周N型致密料价格环+0至3.45万元/吨。

多晶硅产量(百川):偏多  上周多晶硅产量环比-20至18770吨。

多晶硅成本(百川):中性 上周多晶硅平均生产成本环比+0元/吨至43890元/吨。

多晶硅库存(百川):偏多  上周硅料库存环比-22700吨至364300吨。

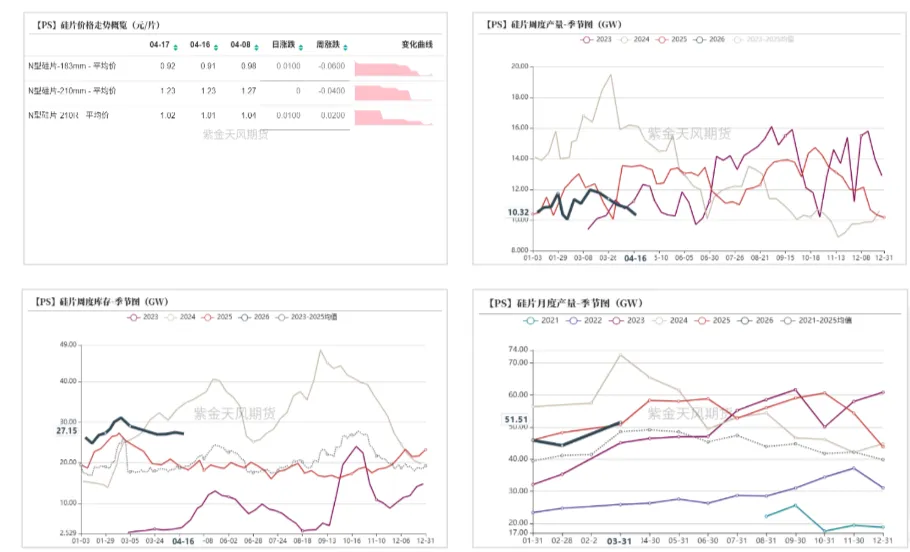
硅片产量(SMM):偏空  截至4月16日,硅片周产量为10.32GW,环比-0.5GW、-5%。

硅片库存(SMM):偏多 截至4月16日,硅片库存为27.15GW,环比-0.3GW、-1%。

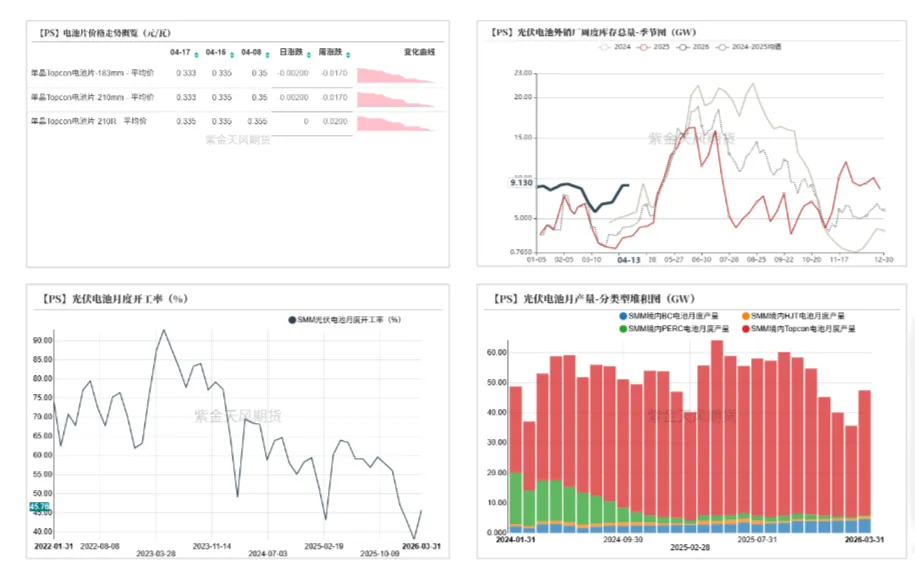
电池片库存(SMM):中性  截至4月13日,国内光伏电池厂库为9.13GW,环比+0.01GW、+0%。

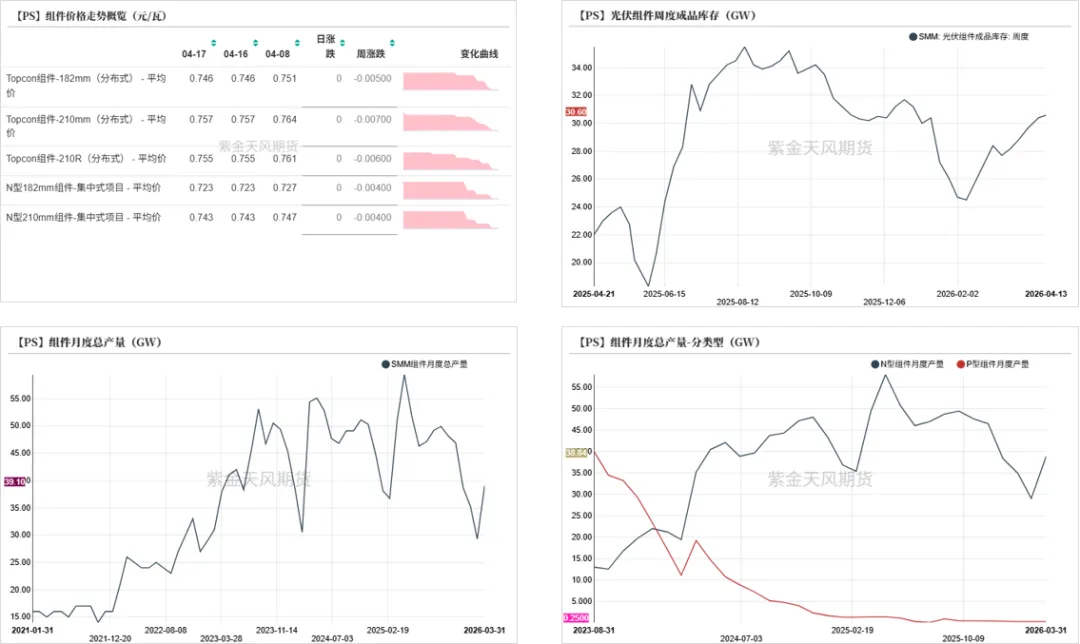
国内组件库存(SMM):偏空  截至4月13日,国内组件库存达30.6GW,周环比+0.20GW、+0.7%。

平衡&展望

  • 上周总结:(1)工业硅:供需未有良好改善,对价格仍有压制,周内下游多晶硅价格拉涨,对工业硅期价有脉冲式助推。供应端,工业硅维持低开工,以北方产区的产出为主,平均生产利润依旧为负,各地区复产动力并不充分,后续关注西南地区电价调整情况。需求端,多晶硅库存依旧维持高位,自身基本面偏弱,只是周内传多晶硅丰水期或有部分产能复产,可能将带动工业硅需求出现小幅提升;有机硅企业或继续“反内卷”、限产限售,开工率或难快速提高;铝合金开工率趋稳,对工业硅需求支撑稳定。(2)多晶硅:上周多晶硅库存环比下降,主要流向为下游刚需及转移至交割库。周内价格受小作文影响快速拉涨,即便传言快速证伪,但多晶硅期货市场交易情绪依旧较高,价格居高不下。后期展望:(1)工业硅:高库存继续压制工业硅价格,价格预期仍高度有限,即便下游多晶硅存有复产预期,但考虑到多晶硅自身基本面差,复产力度或难支持工业硅价格向上突破。(2)多晶硅:去年多晶硅期货价格逆基本面实现翻倍,本轮期货价格在触及去年低点后,受小作文刺激快速拉涨,即便小作文被快速证伪,期货价格周内仍居高不下,市场关注度再度走高。从去年价格在“反内卷”号召下拉涨至今,价格低点重现,站在当下,并未看到多晶硅基本面有有效改善,一方面可实现产出的产能没有实质性退出,而目前的开工率也已较低,另一方面需求暂难看到展望的空间,同时高位库存消化困难。只是周五盘后官媒再度发文提及“内卷式竞争”的整治方案,行情走势的路径依赖或许会使得价格于高位震荡。后续关注是否能出台具体的反内卷相关处理方案。

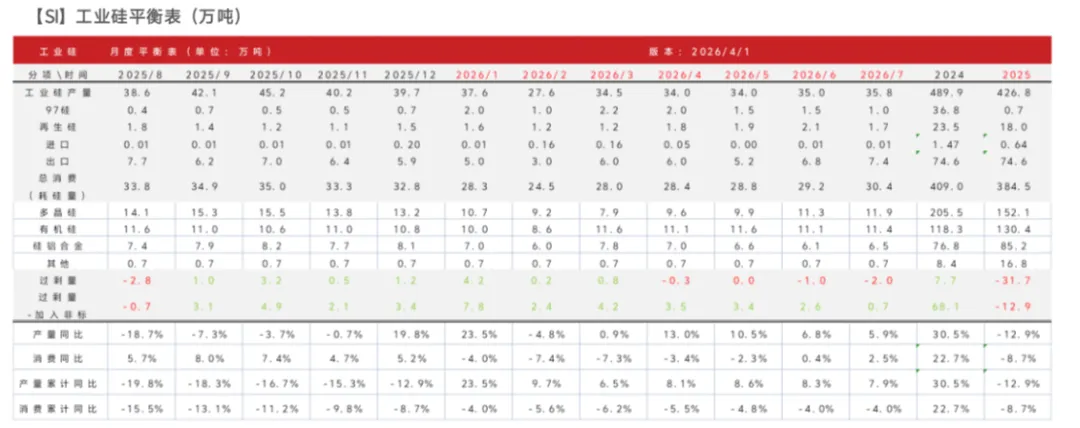
【SI】工业硅平衡表(万吨)

工业硅:期价震荡偏强

期价震荡上涨

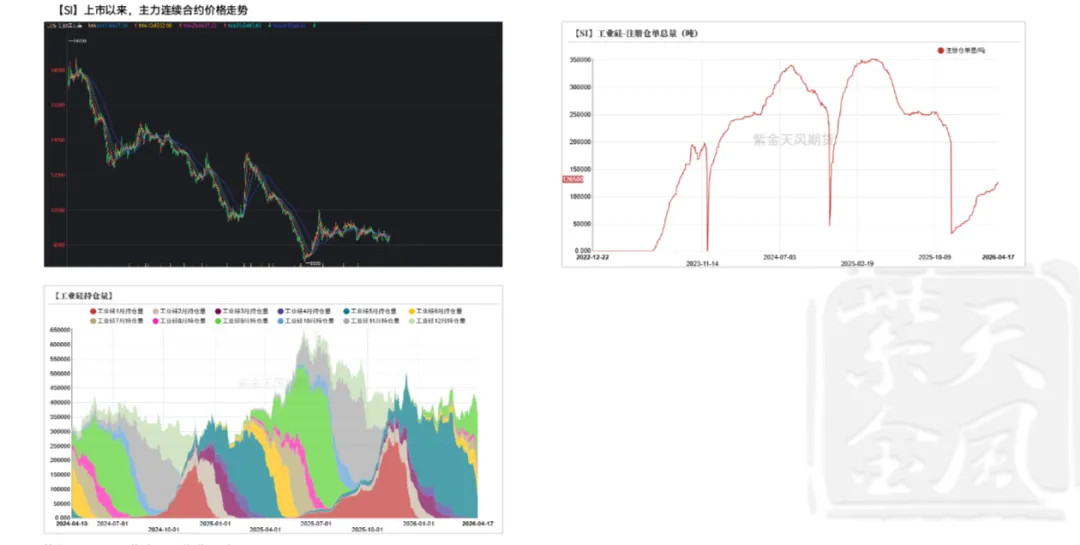
  • 上周工业硅期货价格震荡走高。主力2605合约开于8250元/吨,收于8550元/吨,周内高点8555元/吨,低点8180元/吨,周涨3.64%。截至4月17日,注册仓单共2.57万手、12.83万吨,较4月10日增加1233手、6165吨。

数据来源:同花顺;Wind;紫金天风期货研究所

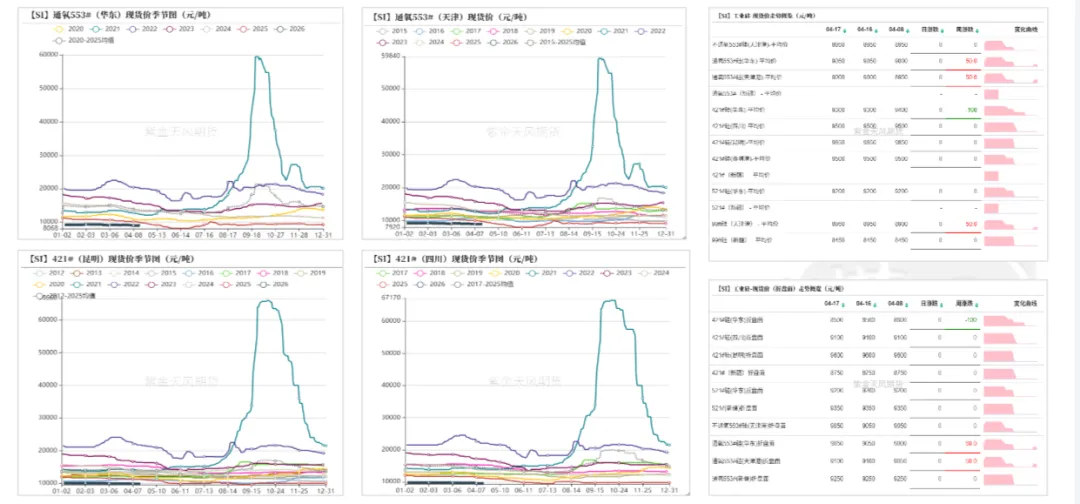
现货价格周环比涨跌互现

数据来源:SMM;紫金天风期货研究所

周产量环比基本持平(百川盈孚)

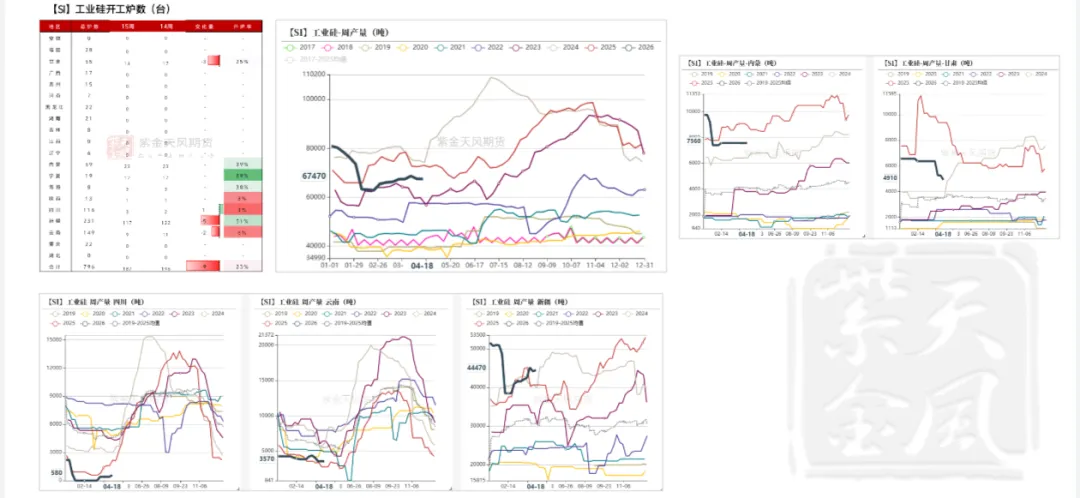
  • 上周全国开炉数环比减少。其中,甘肃开炉数-3、四川开炉数+1、新疆开炉数-5、云南开炉数-2。上周工业硅产量环比-40吨至67470吨。分地区看,新疆地区产量环比+310至44470吨,云南、四川产量环比+0、+180万吨至3570、580吨,甘肃、内蒙产量环比分别-350、+0吨至4910、7560万吨。

数据来源:百川盈孚;紫金天风期货研究所

周产环比减少(SMM)

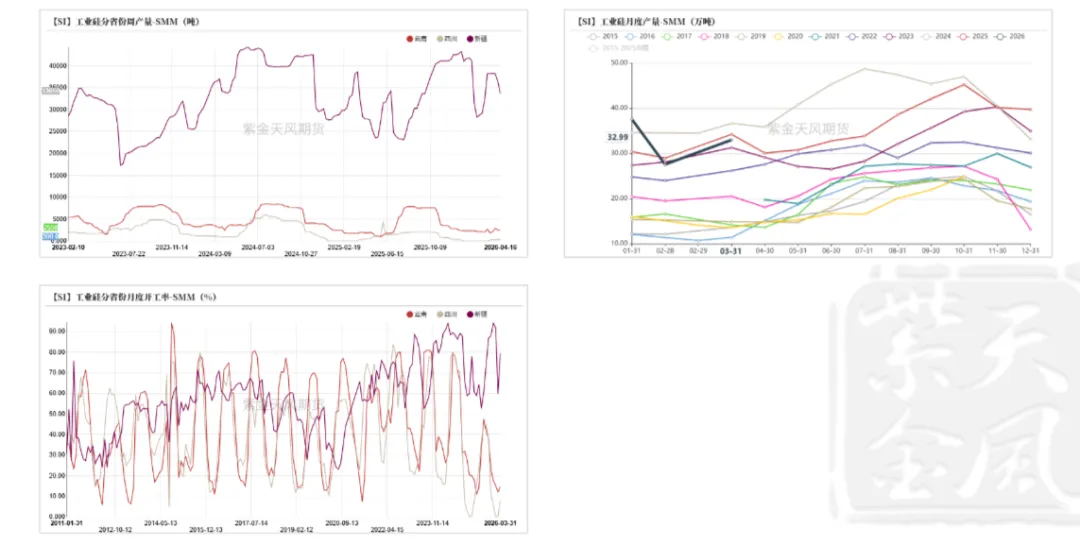
  • 截至4月16日,四川、新疆、云南地区周产量环比节前分别+0、-2800、+0吨至390吨、33650吨、2550吨。

数据来源:SMM;紫金天风期货研究所

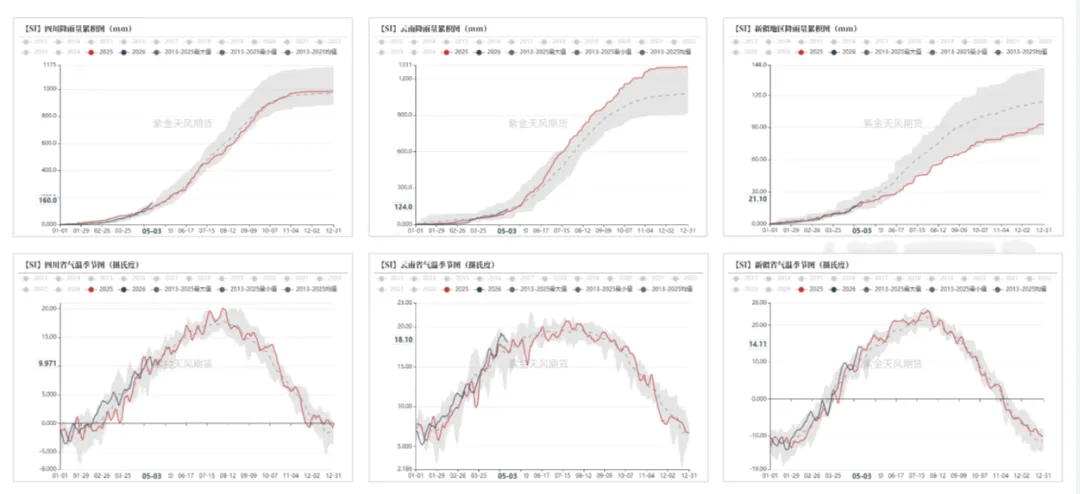
关注西南天气情况

数据来源:紫金天风风云;紫金天风期货研究所

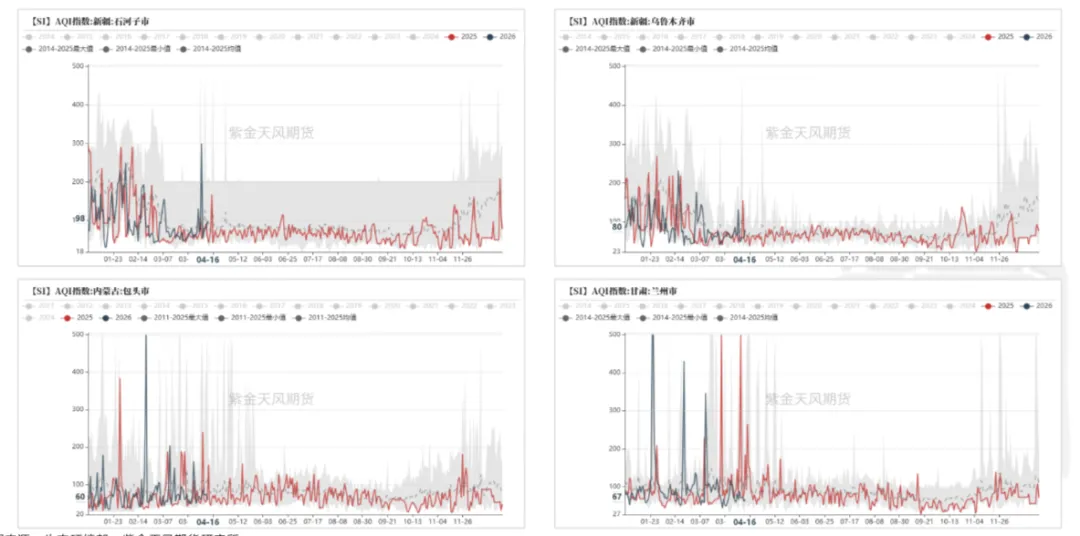
北方产区空气质量稳定

数据来源:生态环境部;紫金天风期货研究所

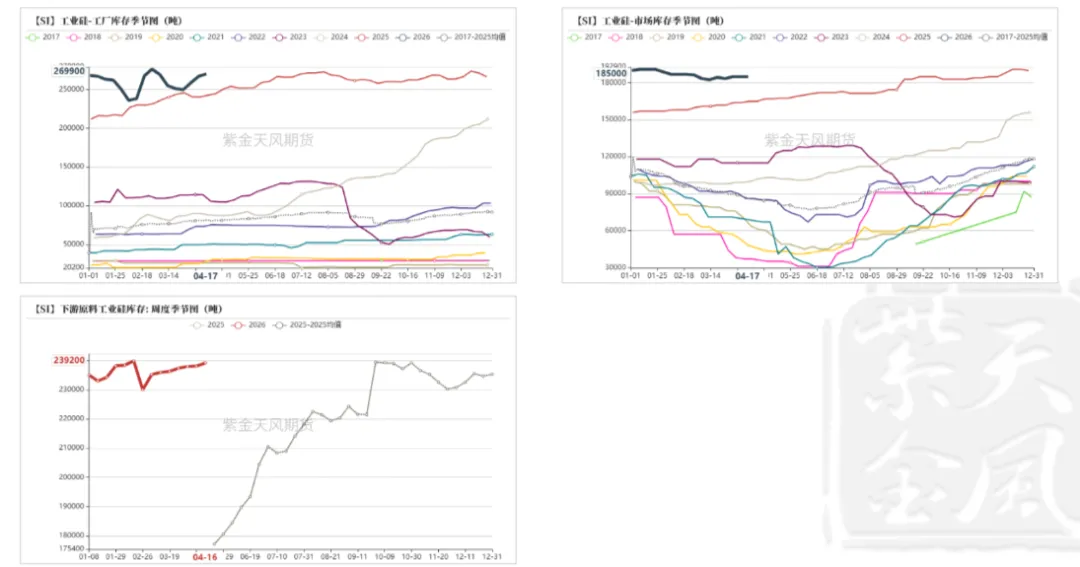
场外库存环比增加、下游原料库存环比增加

  • 上周工厂库存环比+3200吨至26.99万吨,市场库存环比+0吨至18.50万吨,场外库存合计45.49万吨。上周下游原料工业硅库存环比+1100吨至23.92万吨。整体来看,工业硅上下游社库、注册仓单合计达82.24万吨。

数据来源:百川盈孚;紫金天风期货研究所

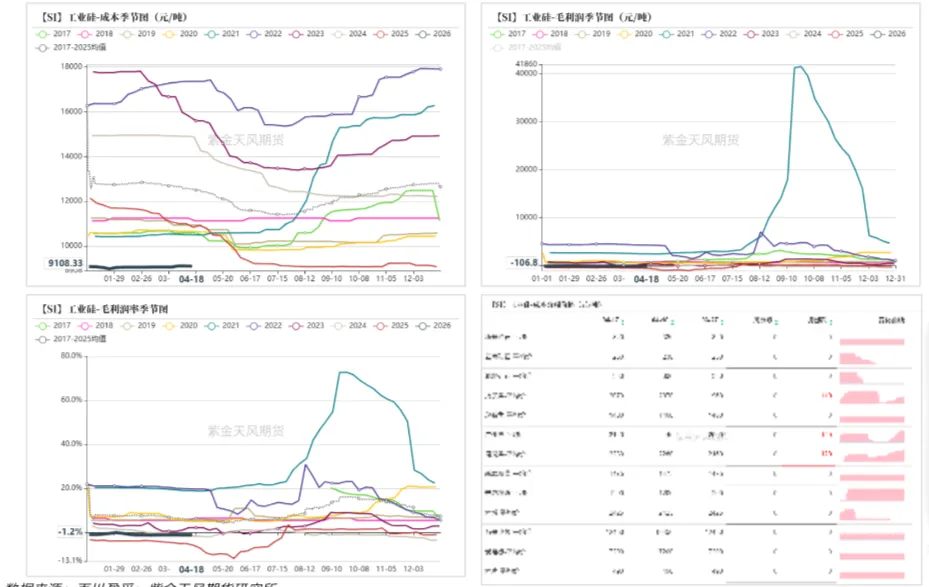
平均成本、平均利润环比基本持平

  • 上周石油焦价格周环比上涨,其他成本项单价周环比持平。上周工业硅平均生产成本环比-14.53元/吨至9108.33元/吨,毛利润、毛利润率环比分别+2.41元/吨、+0.03个百分点至-106.76元/吨、-1.19%。

数据来源:百川盈孚;紫金天风期货研究所

多晶硅:期价拉涨

期货价格:快速拉涨

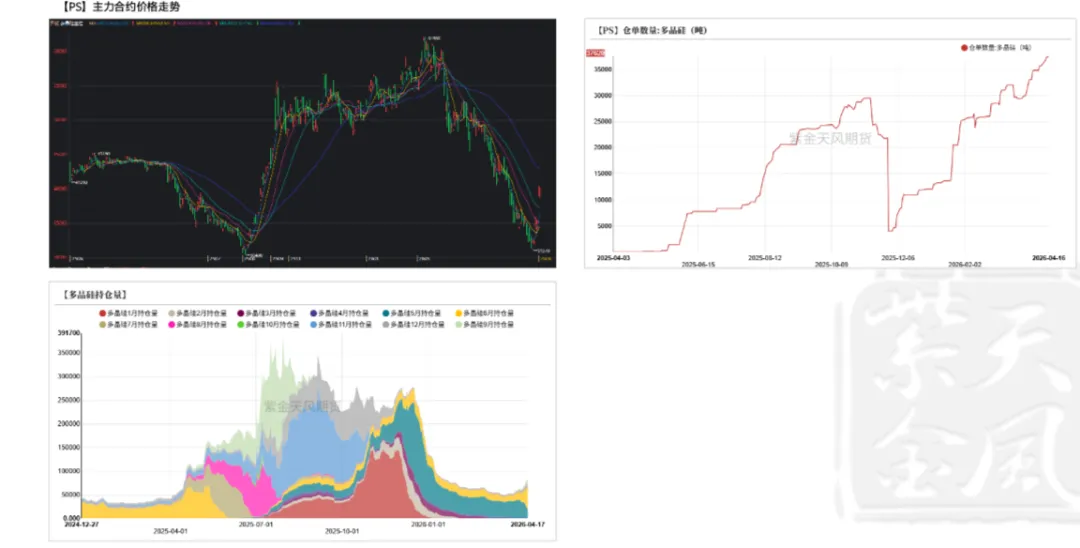
  • 上周主力PS2606合约开于35380元/吨,收于39780元/吨,周内高点40375元/吨,低点34945元/吨,周涨12.79%。截至4月17日,多晶硅注册仓单达12580手、37740吨,环比4月10日增加610手、1830吨。

数据来源:同花顺;iFind;紫金天风期货研究所

现货价格:产业链价格走跌

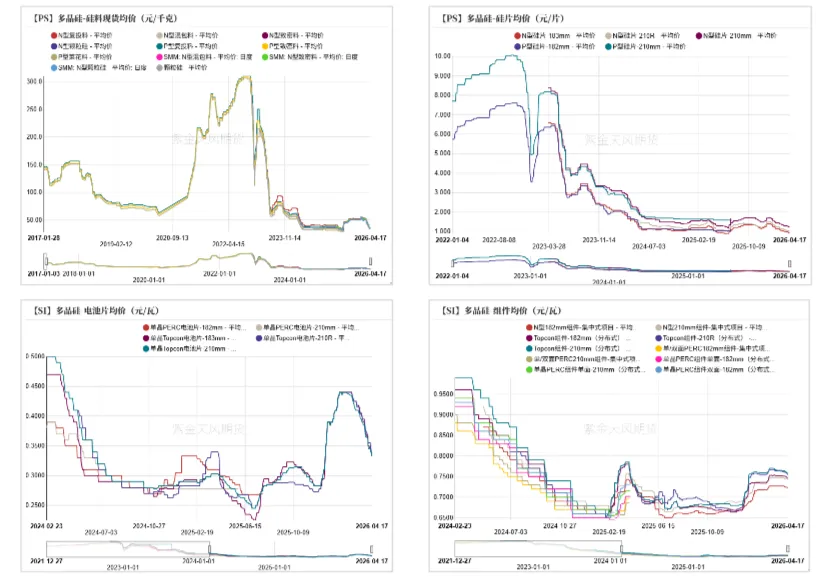
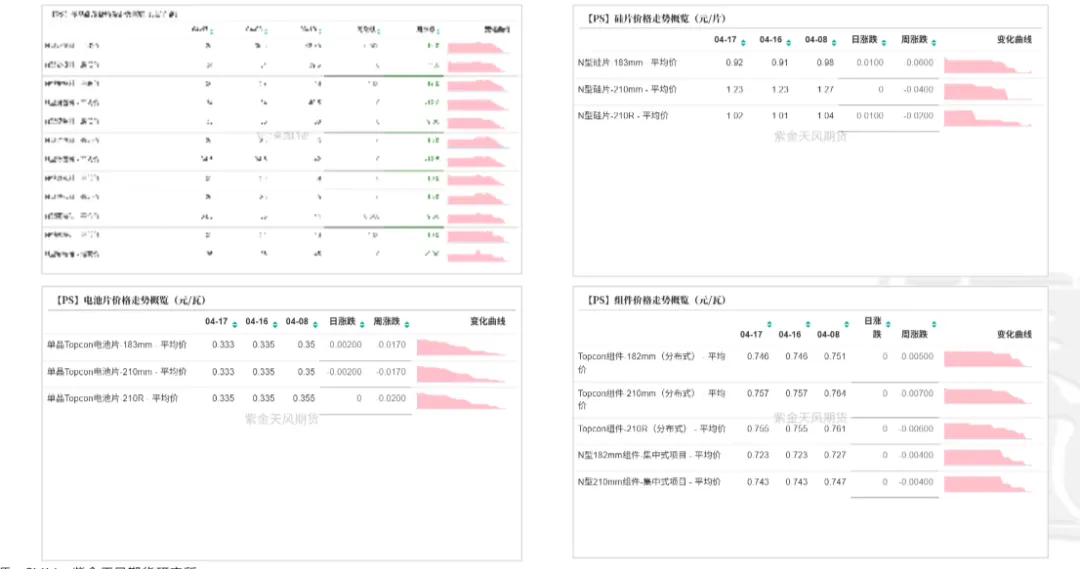
  • 上周多晶硅报价环比走跌,N型复投料价格环比-0.05至3.5万元/吨,N型致密料价格环+0至3.45万元/吨,N型混包料价格环比+0至3.4万元/吨。N型颗粒硅价格环比-0.05至3.45万元/吨。上周硅片价格环比下跌。N型-183硅片价格环比-0.06至0.92元/片,N型-210硅片价格环比-0.04至1.23元/片,N型-210R硅片价格环比-0.02至1.02元/片。上周电池片环比下跌。上周TOPCon电池片(183mm)价格环比-0.017至0.333元/瓦,TOPCon电池片(210mm)价格环比-0.017至0.333元/瓦。上周组件价格周环比上涨。上周TOPCon组件(210mm,分布式)均价环比-0.007至0.757元/瓦,Topcon组件(210R,分布式)均价环比-0.006至0.755元/瓦,N型组件(210mm,集中式)均价环比-0.004至0.743元/瓦。

数据来源:SMM;紫金天风期货研究所

现货价格:产业链价格走跌

数据来源:SMM;紫金天风期货研究所

多晶硅:库存周环比小幅下降

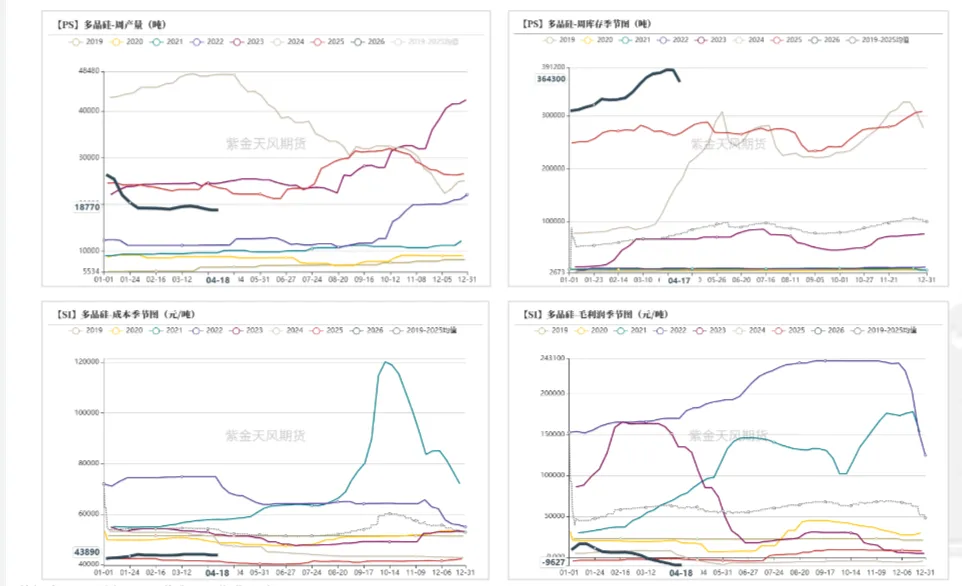
  • 上周多晶硅产量环比-20至18770吨;库存环比-22700吨至364300吨。上周多晶硅平均生产成本环比+0元/吨至43890元/吨,毛利润及毛利率环比分别+0元/吨、+0个百分点至-9627元/吨、-28.1%。

数据来源:百川盈孚;紫金天风期货研究所

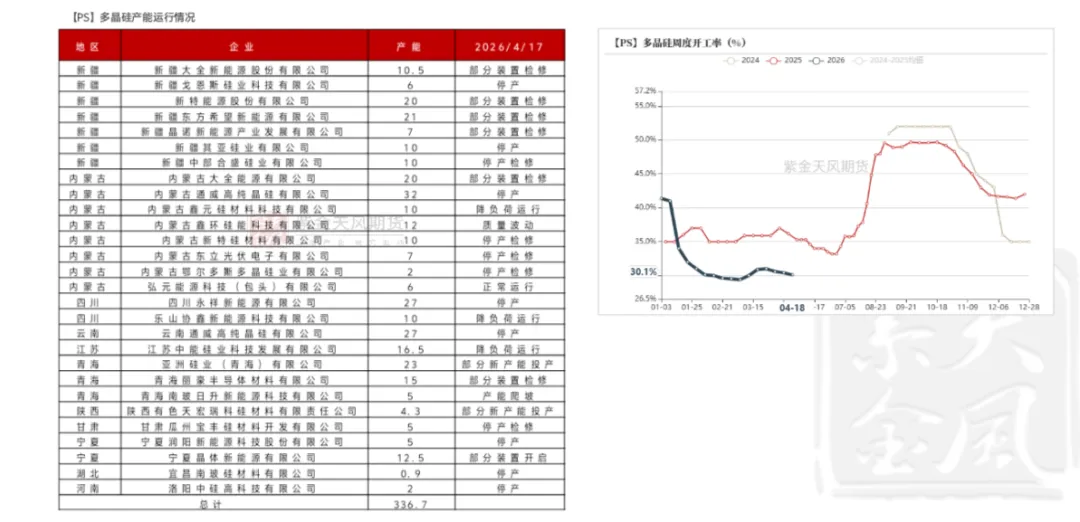
多晶硅:开工率低位徘徊

  • 开工维持低位,装机需求未见增长驱动,或导致开工率难以提高。

数据来源:百川盈孚;紫金天风期货研究所

硅片:4月排产环比减少

  • 截至4月16日,硅片周产量为10.32GW,环比-0.5GW、-5%;库存为27.15GW,环比-0.3GW、-1%。4月排产环比下降,预计4月硅片产量达48.73GW,环比-2.78GW、-5%,同比-9.62GW、-16%。3月产量达51.51GW,环比+16%。

数据来源:SMM;紫金天风期货研究所

电池片:4月产出环比下调

  • 截至4月13日,国内光伏电池厂库为9.13GW,环比+0.01GW、+0%。4月电池排产预计环比下调,4月总排产或达44.3GW,环比-4%;分技术来看,PERC、BC、HJT、Topcon电池排产环比分别-0.2、+0.37、-0.25、-1.97GW至0.2、4.93、0.62、38.55GW。

数据来源:SMM;紫金天风期货研究所

组件:4月排产环比预计-18%

  • 周度库存方面,截至4月13日,国内组件库存达30.6GW,周环比+0.20GW、+0.7%。月度排产方面,预计4月排产达32.15GW,环比-18%。

数据来源:SMM;紫金天风期货研究所

有机硅:开工率基本持平

成本周环比上调、利润走低

  • 据百川周度数据,上周DMC平均生产成本环比+100至13756.25元/吨,毛利润、毛利润率环比分别-56.25元/吨、-0.41个百分点至781.25元/吨、5.37%。3月DMC行业平均成本为12295.6元/吨,环比+1184.43元/吨,平均利润为1806.67元/吨,环比-982.16元/吨。

数据来源:百川盈孚;SMM;紫金天风期货研究所

开工率环比基本持平

  • 上周DMC产量环比+400吨至41700吨,DMC库存环比-1700 吨至42400吨,环比-3.9%。行业周度开工率环比+0.6个百分点至63.0%。

数据来源:百川盈孚;紫金天风期货研究所

硅铝合金:开工率环比小幅上调

开工率环比变化有限

  • 上周再生铝合金开工率环比-0.3个百分点至59.1%,原生铝合金开工率环比+0.5个百分点至56.8%。

数据来源:SMM;紫金天风期货研究所

作者:陈琳萱

从业资格证号:F03108575

交易咨询证号:Z0021508

联系方式:chenlinxuan@zjtfqh.com

免责声明

       本报告的著作权属于紫金天风期货股份有限公司。未经紫金天风期货股份有限公司书面授权,任何人不得更改或以任何方式发送、翻版、复制或传播此报告的全部或部分材料、内容。如引用、刊发,须注明出处为紫金天风期货股份有限公司,且不得对本报告进行有悖原意的引用、删节和修改。

       本报告基于紫金天风期货股份有限公司及其研究人员认为可信的公开资料或实地调研资料,仅反映本报告作者的不同设想、见解及分析方法,但紫金天风期货股份有限公司对这些信息的准确性和完整性均不作任何保证,且紫金天风期货股份有限公司不保证这些信息不会发生任何变更。本报告中的信息以及所表达意见,仅作参考之用,不构成任何投资、法律、会计或税务的最终操作建议,紫金天风期货股份有限公司不就报告中的内容对最终操作建议做出任何担保,投资者根据本报告作出的任何投资决策与紫金天风期货股份有限公司及本报告作者无关。

点击上方“紫金天风期货研究所”欢迎订阅

最新文章

随机文章