当前位置:首页>行情>下一个趋势行情:CPU在AI推理里的作用和重要性是如何被一步步认知的

下一个趋势行情:CPU在AI推理里的作用和重要性是如何被一步步认知的

  • 2026-11-02 20:02:53
下一个趋势行情:CPU在AI推理里的作用和重要性是如何被一步步认知的

结   论

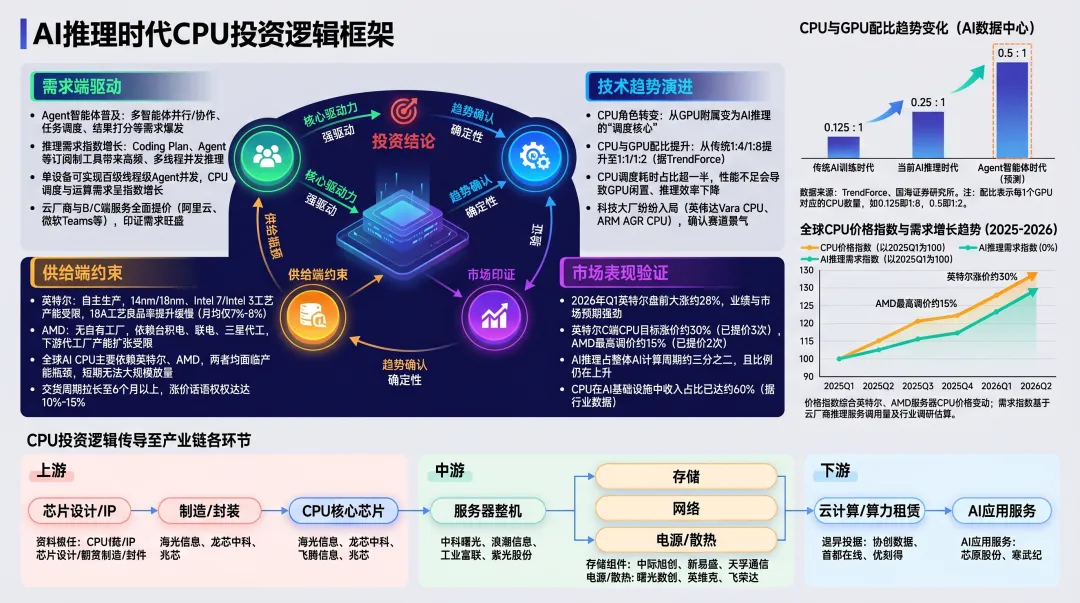
CPU在AI推理中的作用与重要性认知,经历了一场从“附属配角”到“系统核心”的深刻革命。其认知演变并非线性,而是随着AI产业从“训练军备竞赛”迈向“推理与智能体(Agent)落地”的关键拐点而骤然凸显。早期,在模型训练主导的时期,CPU被视为向GPU喂送数据的“搬运工”,其价值被GPU的庞大算力光芒所掩盖。然而,自2025年底至2026年,以AI智能体(Agent)规模化应用为标志,产业界清晰地认识到:在动态、多步骤的推理工作流中,CPU扮演着不可替代的“指挥中枢”与“调度核心”角色。其性能直接决定了整个AI推理系统的吞吐量、延迟与成本效益,CPU与GPU的配比需求正从传统的1:4至1:8向1:1甚至更高比例演进。
这一认知转变催生了明确的投资逻辑:需求爆发、供给紧缺、价值重估与国产替代。AI推理,特别是智能体工作负载,对CPU的核心数、I/O能力及内存带宽提出了指数级增长的需求。与此同时,全球先进制程产能紧张,英特尔、AMD等主要供应商面临产能瓶颈,导致服务器CPU供应短缺与价格持续上涨(2026年初以来消费级涨5%-10%,服务器级涨10%-20%)。这使得CPU从过去的成本项转变为决定算力系统效率的关键资产,价值迎来系统性重估。在中国市场,这一趋势与信息技术应用创新产业的深化叠加,为海光信息、龙芯中科等国产CPU厂商提供了“需求增长”与“国产替代”的双重历史性机遇。

详细分析

1. 认知演变的时间线:从“搬运工”到“总司令”

市场对CPU在AI中作用的认知,经历了从忽视到重视,再到将其视为核心瓶颈与资产的根本性转变。这一认知演进与AI技术范式从“训练”转向“推理”与“智能体(Agent)”时代紧密相关。

认知演进三阶段

AI训练时代(~2025年前):GPU的黄金时代,CPU的附属角色

市场共识:“AI = GPU”。算力投资的焦点完全集中在GPU上,因其无与伦比的并行计算能力是处理海量数据、训练大模型的关键。
CPU的定位:被视为辅助角色,主要负责数据加载、任务协调等后台工作,是GPU的“附属品”。在数据中心,CPU与GPU的配比通常较低(如1:4至1:8),投资重心明显倾斜于GPU。

推理时代觉醒期(2025-2026年初):瓶颈初现与角色重新定义

触发事件:AI应用大规模落地,推理需求爆发。行业发现,仅提升GPU性能无法线性提升整体服务效率。
认知转变:CPU在推理流水线中的关键作用被重新审视。它承担了接收请求、任务排队、提示词工程、结果格式化等大量“前后端”工作。若CPU性能不足,会导致昂贵的GPU闲置等待,成为系统瓶颈。
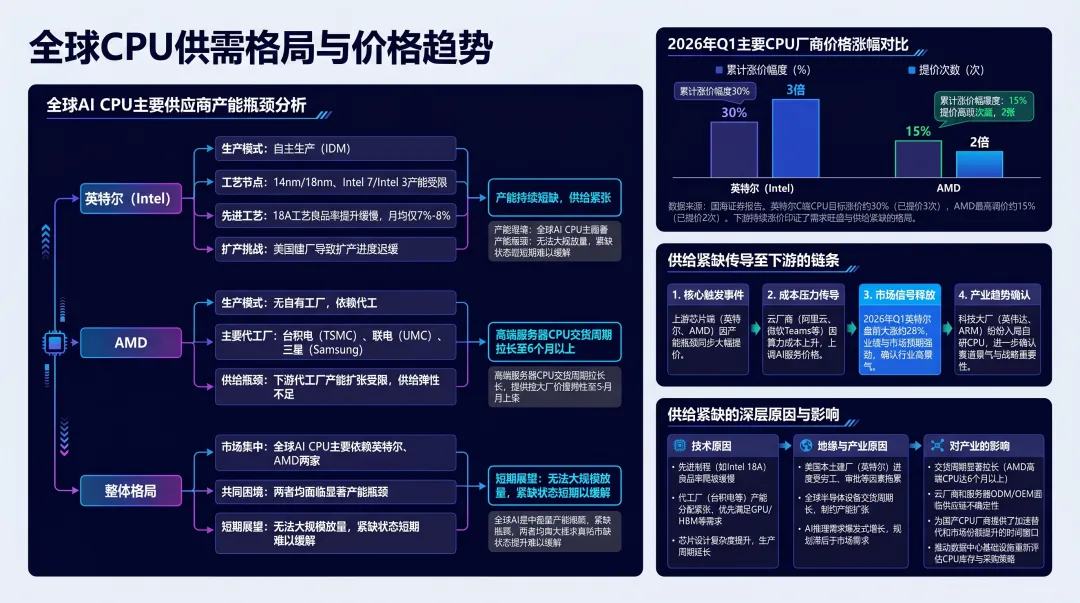
产业信号:AMD、英特尔财报开始强调服务器CPU需求超预期,交货周期拉长。

智能体(Agent)与推理时代深化期(2026年及以后):CPU成为“调度核心”与战略资产

根本性变革:以OpenAI o1为代表的推理模型和智能体架构兴起。智能体需要动态规划、工具调用、多智能体协作与迭代验证,这些任务充满复杂的逻辑判断和序列处理,正是CPU的专长所在。
核心认知确立:CPU的角色从“附属”彻底转变为AI推理的 “调度核心”或“神经系统” 。它负责指挥GPU(“肌肉”),管理复杂的控制流,其性能直接决定整个AI系统的吞吐量与成本效益。
强产业验证:
需求侧:阿里云、微软等云服务商因推理成本提升而涨价;英特尔、AMD的CPU多次提价,印证需求旺盛。
供给侧:全球主要供应商(英特尔、AMD)面临产能瓶颈,供给紧张。
赛道确认:英伟达、ARM等巨头纷纷下场研发或推出自研CPU,印证了该赛道的高景气与战略重要性

2. 认知变化背后的核心驱动因素

认知的颠覆性转变,由以下三股技术及产业趋势合力驱动:
1.AI范式革命:从“静态生成”到“动态智能体”这是最根本的驱动因素。传统大语言模型(LLM)推理是“单次请求-单次响应”模式。而智能体(Agentic AI)需要将复杂任务分解为多步骤工作流,涉及规划、执行、观察、反思的循环。每一步都可能调用外部工具(数据库、API)、创建沙箱环境、进行逻辑判断。这些工作充满分支、顺序逻辑和系统调用,恰恰是CPU的专长,而非GPU擅长的海量并行计算。CPU从而从后台走向前台,成为工作流的“编排层”核心。2.推理工作负载的复杂化与系统化即使是非智能体的推理服务,在追求低延迟(P99延迟)、高吞吐量(QPS)和稳定性的过程中,对系统层面的要求急剧提高。这包括:
o请求预处理/后处理:Tokenization、结果排序与格式化等。
o资源调度与批处理:高效管理GPU资源,将请求批量处理以提升利用率。
o内存与I/O管理:处理巨大的KV缓存、模型权重加载等。这些任务均需强大的通用计算与I/O能力,使CPU负载与GPU计算负载脱钩,并持续增长。
3.算力经济性驱动的架构反思当推理成为持续性的成本中心,优化总体拥有成本(TCO)变得至关重要。业界发现,若CPU性能不足,会导致昂贵的GPU闲置等待,造成巨大浪费。因此,增加CPU投资以“喂饱”GPU,提升整体集群利用率,成为更具经济性的选择。同时,专用推理芯片(ASIC/LPU)的兴起,并未削弱CPU价值,反而因其专用性更强,更需要一个强大的通用CPU平台进行任务调度和系统管理,进一步凸显了CPU的“系统兜底”价值。

3. 投资逻辑梳理:聚焦供需矛盾与价值重估

基于上述认知演变,当前围绕CPU的投资逻辑清晰且多层:

投资逻辑维度

核心要点

市场证据与数据支撑

需求逻辑

1. 智能体驱动指数级需求:智能体工作流使CPU从“按请求计费”变为“按工作流常驻占用”,需求从“用量驱动”变为“容量驱动”。2. CPU:GPU配比提升:从1:8向1:1的结构性提升,意味着同等GPU投资需配套的CPU投资翻数倍。3. 核心数与架构升级:AI负载偏好多核、高I/O带宽的CPU架构,推动产品单价(ASP)提升。

- 摩根士丹利指出,智能体工作负载中端到端延迟的瓶颈转向CPU和内存。- TrendForce及行业研究预测,AI数据中心CPU:GPU配比将演进至1:1至1:2。- 华为昇腾专家指出,AI模型运行需要高度的并行模式管理,大量Agent模型需CPU长期支持。

供给逻辑

1. 全球产能紧缺:英特尔先进制程(Intel 3/18A)良率爬坡慢、产能受限;AMD依赖的台积电先进制程产能持续紧张。2. 供给弹性不足:晶圆厂扩产周期长,短期难以缓解供需缺口。3. 涨价趋势明确:供需失衡导致2026年已多次提价,且下半年存在进一步涨价预期(8%-17%)。

- 英特尔告知中国云厂商,未来两季度CPU供应将“极度紧张”。- 机构预计CPU紧缺状态可能持续至2027年。- 2026年Q1,英特尔消费级CPU目标涨价约30%,AMD最高调价约15%。

价值重估逻辑

1. 从成本到资产:市场愿意为提升整体算力效率的“核心资产”支付溢价。2. 产业地位提升:科技巨头(英伟达、ARM)亲自下场研发专用AI CPU,验证赛道重要性。3. 估值体系切换:CPU公司正从传统硬件周期估值,向AI算力核心资产估值切换。

- 英伟达推出自研Vera CPU,ARM推出AGI CPU,巨头入局确认赛道高景气。- 英特尔2026年Q1数据中心与AI部门营收同比增长22%,股价大幅上涨。

国产替代逻辑 (中国市场)

1. 安全需求:关键信息基础设施自主可控要求。2. 供应链安全:全球产能紧张背景下,国产化供应链保障能力价值凸显。3. 市场机遇:国产CPU性能已能满足AI推理的调度与编排需求,正迎来导入窗口期。

- 政策驱动智慧城市、数字政府建设,产生大量国产算力需求。- 西部计算机指出,国产CPU在过去三年性能与兼容性大幅改善,2026年份额有望翻倍。- 国产算力市场2026年预计增速达150%-200%,供需严重错配。

4. 值得关注的公司梳理

投资机会贯穿全球产业链及中国国产化体系。

1.全球巨头与生态引领者:

·英特尔:x86生态领导者,其至强(Xeon)系列CPU在数据中心占据主流。AI推理时代,其集成AMX加速器的CPU以及面临产能瓶颈带来的涨价弹性,是核心关注点。近期财报与展望超预期,是行业风向标。
·AMD:凭借EPYC系列在服务器市场持续提升份额。无晶圆厂模式使其依赖台积电产能,同样受益于行业景气与涨价。其收购推理软件公司MK1,旨在优化GPU推理效率,体现全栈布局思路。
·英伟达:虽以GPU闻名,但其推出自研Vera CPU,旨在通过NVLink等技术优化自身AI生态内部的CPU-GPU协同,标志着其对CPU战略地位的认可。
·ARM:从IP授权方转向直接推出AGI CPU芯片,商业模式发生历史性重构,试图在云服务器CPU市场分得更大蛋糕。

2.云厂商(CSP)自研CPU:

·亚马逊AWS:Graviton系列(基于ARM架构)已迭代至第五代,性能显著提升,并获Meta等大客户大规模部署,证明其产品竞争力与商业成功。
·谷歌Google:长期投入TPU,虽为AI加速器,但其系统同样需要强大的CPU配合。谷歌在自研芯片生态上最为激进。
·微软Microsoft:推出Azure Cobalt(基于ARM)自研CPU,用于自身数据中心,降低对传统芯片供应商的依赖并优化TCO。

3.国产CPU核心标的:

·海光信息:国产x86 CPU领军企业,深度绑定国内云厂商与服务器OEM。其产品性能领先,且具备“CPU+GPU”协同优势,是AI推理需求爆发与国产替代最直接的受益者之一,被多家券商列为核心推荐。
·龙芯中科:基于自主LoongArch指令集,是信创市场的主力军。随着产品性能迭代和软件生态完善,在党政及行业信创领域需求确定,同时有望切入AI推理的国产化供应链。
·中国长城(飞腾信息):飞腾CPU在政务、金融等领域有广泛应用基础,是国产化替代的重要力量。

4.产业链关联受益标的:

·澜起科技:内存接口芯片龙头,其产品与服务器CPU出货量高度正相关。CPU需求增长直接带动其内存接口芯片及PCIe Retimer、CXL等相关芯片的需求。
·服务器ODM/OEM与组件:浪潮信息、中科曙光、工业富联、华勤技术等将受益于AI服务器出货量的整体提升。散热(英维克)、电源、连接器(华丰科技)等环节也随服务器升级而受益。                                

总结:CPU在AI推理中的认知演进与投资机会

维度

核心结论

投资启示

认知演变

从训练时代的“后勤配角”跃升为推理与智能体时代的“指挥核心”与“算力瓶颈”。

需要以全新的“系统核心资产”视角评估CPU产业,其成长逻辑已脱离传统PC/服务器周期。

需求驱动

AI智能体(Agent)引发工作流革命,CPU负载呈指数增长;CPU:GPU配比向1:1重构。

关注高核心数、高I/O带宽的服务器CPU产品线;跟踪智能体应用落地带来的真实算力消耗。

供给格局

全球先进制程产能紧张,英特尔、AMD扩产缓慢,供应短缺与涨价周期可能持续至2027年。

涨价弹性是短期重要投资线索;产能保障能力成为供应商的核心竞争力。

投资主线

全球:聚焦龙头涨价弹性与生态地位。中国:紧扣“国产替代”与“需求爆发”双重共振。

全球配置:英特尔、AMD。国产核心:海光信息、龙芯中科。关联受益:澜起科技、服务器产业链。

风险关注

1. 宏观经济影响下游IT支出。2. AI应用发展不及预期,导致推理需求增长放缓。3. 技术路线变化(如专用芯片替代部分通用逻辑)。4. 地缘政治与供应链风险。

需动态验证下游需求的持续性与企业业绩的兑现度。

注:本文仅作为研究所需,所有内容不作为投资建议

更多信息,参见小红圈

最新文章

随机文章