当前位置:首页>行情>券商机构:今年快递板块将迎来历史性行情

券商机构:今年快递板块将迎来历史性行情

  • 2026-10-24 23:05:36
券商机构:今年快递板块将迎来历史性行情

提示!快递与消费生态圈主要目标群:(投资人 私募基金 国内外券商机构  各地方政府决策者 快递/消费监管部门 商务部门 快递物流经营者 商超与药品流通经营者  媒体从业者 快递物流及消费商业上下游经营者 加盟网点老板 超市及便利店老板 年薪30万以上快递物流及消费从业者)

添加公众号之前请阅读提示,是否属于该目标群

点击上方蓝字  关注我们

|综合中信建投讯息

| 快递/消费生态圈资讯组

快递的长期投资逻辑已发生变化——将从原来“降本→降价→牺牲利润拿份额”的逻辑,转向“量利齐升”及“格局优化”同时存在的逻辑。头部快递公司可以在监管价格反内卷框架下(只要守住成本价),通过唯一可以被允许且长久的全链条降本实现与尾部缩小价差,实现份额获取。

今年是快递行业的供需双拐点之年,博弈多年的板块将迎来历史性行情。伴随当下年报和一季报披露,这一判断正在逐渐兑现。需求端已经看到,在价格反内卷的大背景下,叠加电商税、投流税等的共同催化,快递行业件量增速已经降速换档。供给侧出现产能分化以及行业整体盈利全面修复。

快递的长期投资逻辑已发生变化——将从原来“降本→降价→牺牲利润拿份额”的逻辑,转向“量利齐升”及“格局优化”同时存在的逻辑。头部快递公司可以在监管价格反内卷框架下(只要守住成本价),通过唯一可以被允许且长久的全链条降本实现与尾部缩小价差,实现份额获取。

今年是快递行业的供需双拐点之年,博弈多年的板块将迎来历史性行情。伴随当下年报和一季报披露,这一判断正在逐渐兑现。

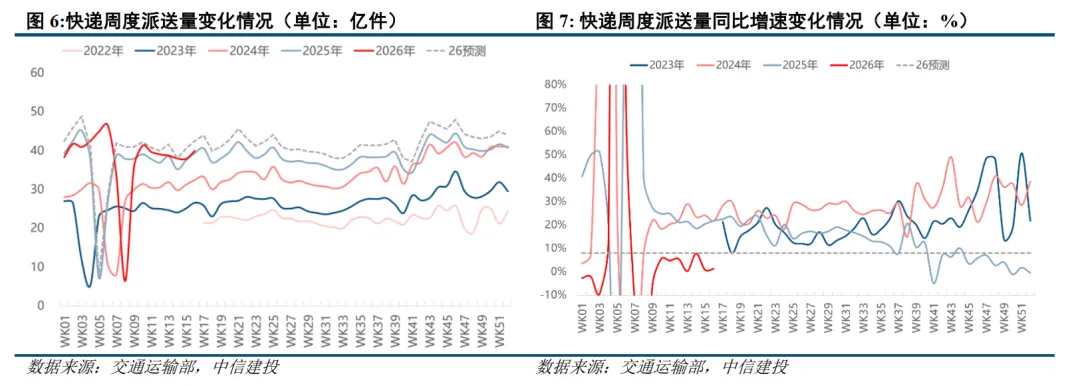
(1)需求端:已经看到,在价格反内卷的大背景下,叠加电商税、投流税等的共同催化,快递行业件量增速已经降速换档,由20+%回落到略高于GDP和线上实物社零的水平。因此,存量竞争时代,有监管价格政策加持,会加速格局向优向好演变。

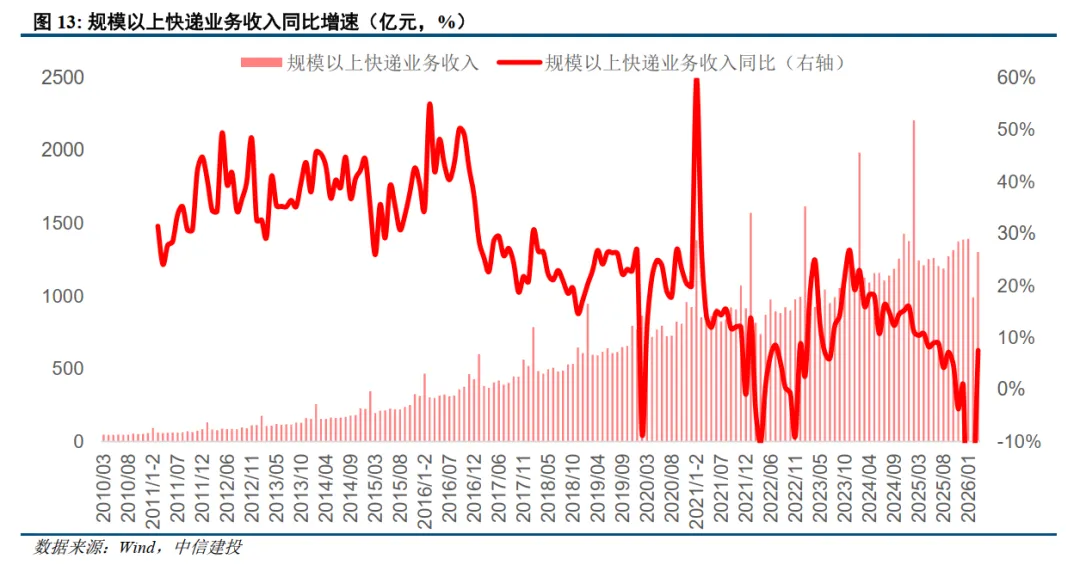
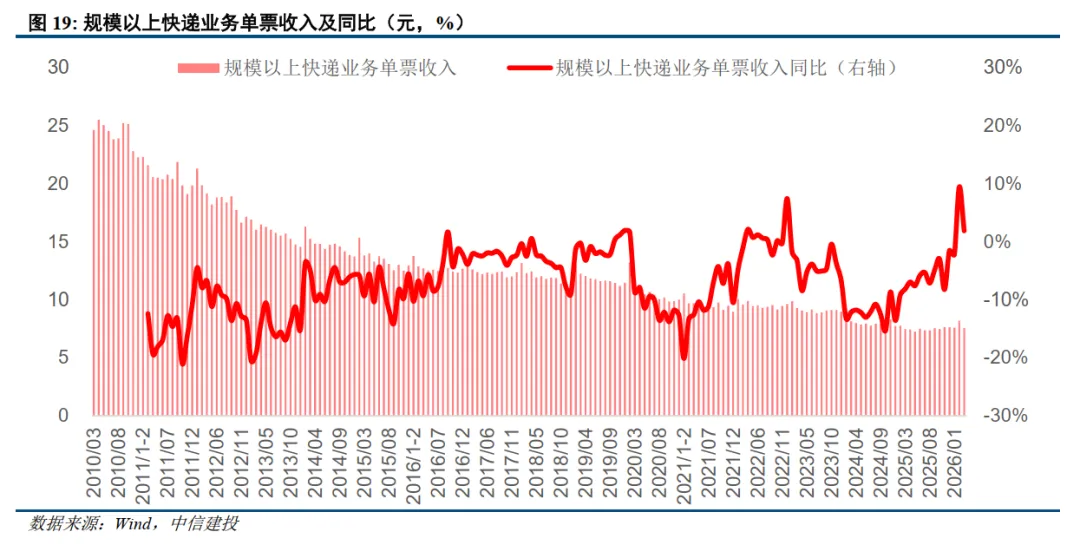
(2)供给侧:首先,产能的分化已经不可逆转的发生,因为25年资本开支已经呈现出头尾部公司背离的走势,强者恒强,伴随今年产能不断落地,市占率会持续加速向头部聚集。其次,快递行业整体盈利全面修复,圆通和申通的Q4和Q1盈利能力持续大幅改善,反内卷业绩超预期兑现。板块盈利基本都回到24年价格战之前甚至达到历史最优,尤其是Q1淡季,即使在短期燃油成本上行风险下,快递的业绩坚挺,反应了反内卷后的业绩可持续性。

快递板块是反内卷主线逻辑下,最值得继续持有的交运品种,二季度及全年业绩继续存在超预期可能。

快递/消费生态圈团队都拥有十多年以上快递物流业、消费和商业流通领域的操盘及投资、行业研究的成功经验,覆盖大A、中国香港、日本及华尔街。

快递/消费生态圈

已入驻以下平台

雪球 |  同花顺 | 东方财富 | 富途|格隆汇

微博 | 今日头条 | 知乎 | 腾讯

抖音 | 小红书|快手|视频号|喜马拉雅

X(原推特)|ins|油管|B站

提示!快递与消费生态圈主要目标群:(投资人 私募基金 国内外券商机构  各地方政府决策者 快递/消费监管部门 商务部门 快递物流经营者 商超与药品流通经营者  媒体从业者 快递物流及消费商业上下游经营者 加盟网点老板 超市及便利店老板 年薪30万以上快递物流及消费从业者。

说明

登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述,对其真实性、准确性、完整性及使用的适当性等不做任何担保;在任何情况下,本平台的信息、观点均不构成对任何人的投资建议;投资者或经营者据此操作,风险自担。

声明

版权声明:本公众号注明原创的内容版权属于本公众号所有,未经许可,禁止转载。

本公众号标注为转载的部分内容来自互联网,版权归原作者所有,仅供学习参考之用。如有侵犯原作者权益,请联系我们删除。

信息准确性声明:本公众号提供的信息仅供参考,我们无法保证所有信息的准确性和完整性。读者在使用本公众号信息时,应自行判断信息真伪,并承担因使用信息而引致的任何风险。

风险承担声明:本公众号不对因使用或信赖本公众号信息而引致的任何损失承担任何责任。读者应对自主决定的行为负责。

第三方内容声明:本公众号内提供的第三方内容(如广告、链接、图片等)均系第三方提供,与本公众号无关。我们不对第三方内容承担任何法律责任。

隐私保护声明:我们尊重并保护所有用户的个人隐私权。用户注册的用户名、电子邮件地址等个人资料,非经用户亲自许可或根据相关法律的强制性规定,我们不会主动地泄露给第三方。

关注或研究中外快递物流、供应链及零售、商贸流通等企业之前,看看“快递/消费生态圈”,避免走弯路...

感谢大家对本公众号的关注和支持,我们将继续努力为大家提供有价值的内容
最新文章

随机文章