行业资讯
行业
行情
价格
行业商讯
当前位置:
首页
>
行情
>【2026.04.30】钢铁建材市场行情日报
【2026.04.30】钢铁建材市场行情日报
2026-10-28 03:29:07
【2026.04.30】钢铁建材市场行情日报
钢铁市场综合分析报告
宏观与产业共振 · 预期验证与展望
核心摘要:
今日建筑钢材市场稳中偏强,与宏观经济预期基本相符。国内制造业PMI连续两月扩张、设备更新资金加速落地,为需求端提供底部支撑;但海外地缘风险(霍尔木兹海峡航运近中断)与贸易壁垒升级(欧盟配额削减47%)构成显著外压。
市场呈现“内稳外忧、成本强、需求弱复苏”格局,预期相符度较高。展望后市,短期窄幅震荡、区域分化延续,中期需警惕出口下滑与原料成本抬升的叠加效应。
一、市场概述
今日(4月30日)国内建筑钢材市场整体呈现稳中偏强态势,与宏观经济报告预判的“成本强支撑、需求弱复苏”基调高度吻合。华北、华东、华南、西南等地价格普遍小幅探涨,西北地区部分市场涨幅明显,仅个别城市持稳。
临近五一假期,市场交投氛围分化,部分区域节前补库需求释放,但终端采购整体趋于谨慎。
预期相符性判断:
宏观层面
,4月制造业PMI录得50.3%,连续两月扩张,与现货市场“稳中偏强”表现一致;辽宁钢铁PMI重返55.6%扩张区间,验证了区域供需改善的预期。
外部地缘风险虽未直接冲击当日现货价格,但已通过原料端(铁矿石、焦炭期货走高)传导至成本预期,符合报告提出的“成本支撑强化”逻辑。
总体而言,市场运行与宏观经济预判方向一致,强度上略偏谨慎,反映出终端对远期不确定性的保留态度。
二、地区价格分析
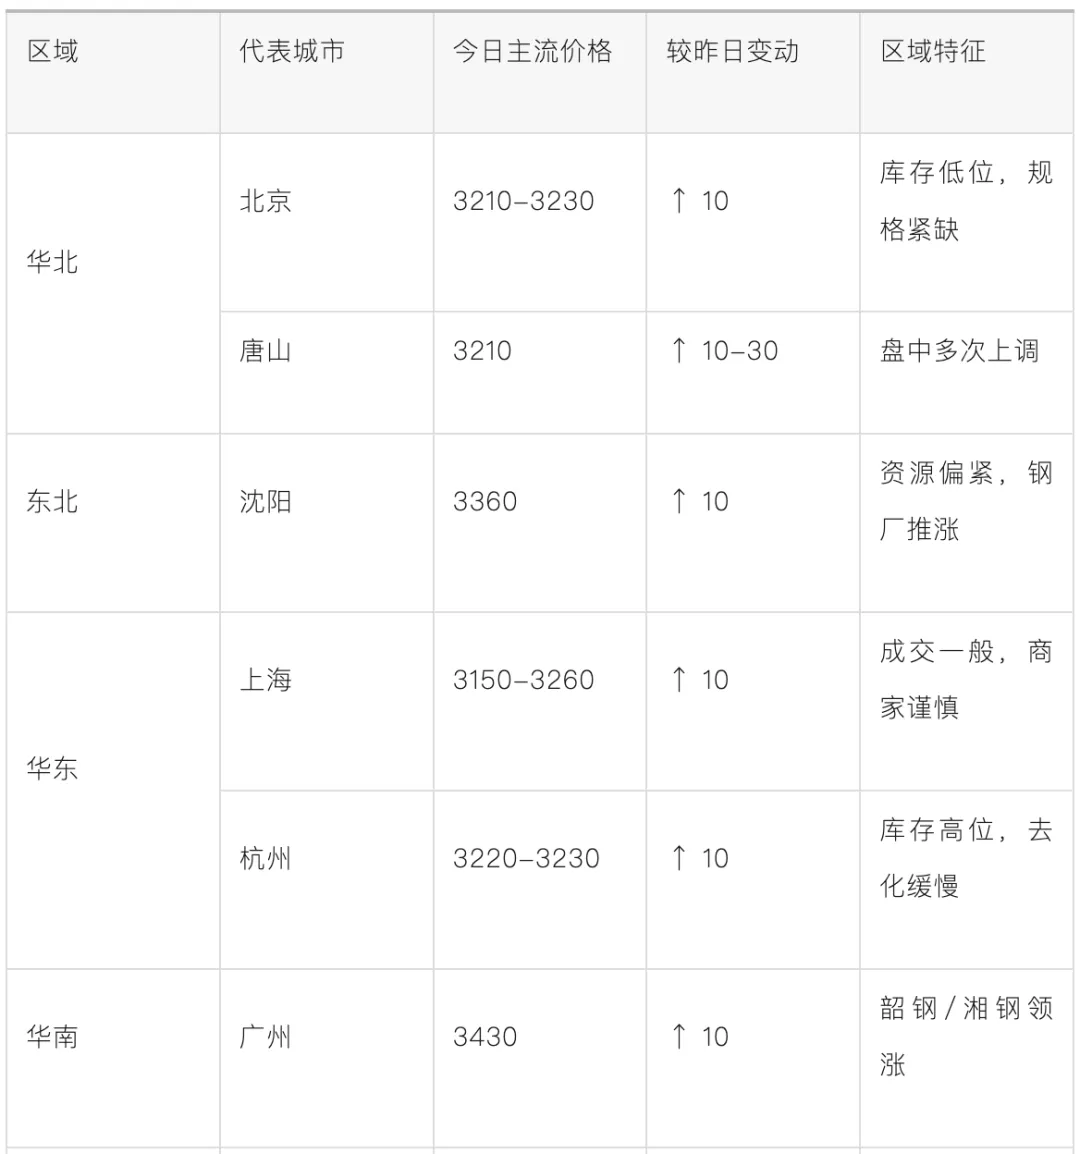
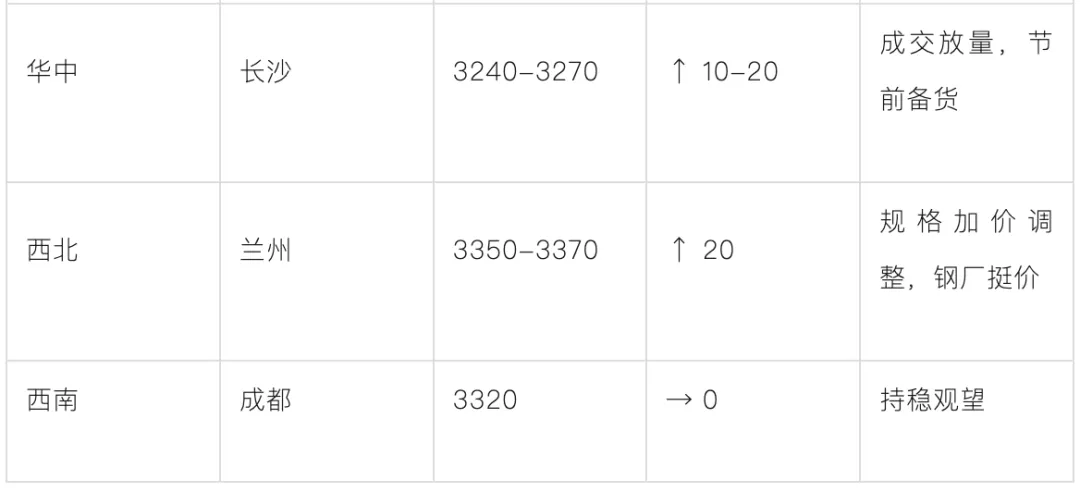
以下为主要代表城市Φ18/20mm三级抗震螺纹钢主流价格(元/吨),数据综合自今日市场报价。
注:区域价差明显,华北低库存支撑价格,华东高库存压制涨幅,符合宏观报告“区域分化”预判。
三、库存及主要钢厂调价信息
库存变化(本周数据统计):
全国:
福建、江苏、安徽等代表市场库存均呈去化趋势,但同比去年部分区域压力仍存。杭州库存137.3万吨,同比增加约34万吨,处于相对高位。
天津:
库存已降至不足4万吨,部分规格资源紧缺,创年内新低,支撑现货价格。
山东:
总库存28.05万吨,同比减少约9.63%,降幅明显。
安徽:
总库存27万吨,同比增加137.21%,压力较大。
南昌、长沙:
库存环比继续增加,去库压力突出。
预期相符性:
宏观报告指出“库存快速去化”与“区域分化”并存的格局,与本周数据完全吻合。华北低库存、华东高库存的结构性矛盾,正是宏观层面“供弱需强”与“需求弱复苏”在不同区域的差异化体现。
主要钢厂调价动态:
上调价格:
陕钢集团、酒钢宏兴对甘肃区域螺纹钢Φ20规格加价50元/吨;山西美锦、内蒙古亚新、山西晋南出厂价统一上调20元/吨;山东莱钢永锋、石横特钢上调20元/吨;安徽长江钢铁、福建吴航上调20元/吨。
折扣政策
:
江苏永钢公布5月上旬销售计划折扣,螺纹钢仅2折,高线/盘螺4.5折,显示钢厂控量意愿强烈。
规格加价调整:
广东、福建等地多家钢厂对螺纹钢规格组距价进行调整,以18mm为基准,其他规格组距差加价20元/吨。
预期相符性:
宏观报告强调“钢厂自律控产降库存”,永钢2折发货折扣、多地钢厂规格加价调整,均为该逻辑的直接体现。钢厂挺价意愿与成本支撑形成合力,符合预期。
四、原材料价格波动
钢坯
:
唐山迁安普方坯资源出厂含税上调10元/吨,报3030元/吨,成本端支撑增强。
铁矿石:
黑色期货全线上涨,铁矿石期货震荡偏强。亚洲市场62%品位铁矿价格报收116.85美元/吨,小幅回升。必和必拓对华出口恢复,但中东局势扰动海运成本。
焦炭:
期货盘面走高,现货市场提涨困难,供需博弈持续。印度发布冶金焦反倾销终裁,对原料进口形成扰动。
废钢:
市场稳中偏强,川内主流钢厂采购价窄幅波动,生铁2247元/吨,供需紧平衡。
预期相符性:
宏观报告预判“原料端分化,成本重心小幅上移”。铁矿石受海外供给恢复与地缘扰动双重影响,价格窄幅波动;焦炭受印度反倾销及能源涨价支撑,符合“成本支撑较强”的判断。废钢与生铁价差收窄,反映短流程成本压力。
五、需求端变化信息
华东:
杭州、上海成交冷清,节前补库进入尾声;江苏、安徽因规格加价调整及终端补库,成交有所放量。
华北:
天津、北京库存低位,资源紧缺,但终端采购量并未显著增加,整体成交尚可。
华南:
广州、深圳受雨水天气影响,下游施工受限,采购维持刚需。
华中:
湖北、湖南节前备货需求释放,成交较前期明显回暖,日环比增幅显著。
西北:
新疆、甘肃受钢厂挺价及规格加价调整影响,补库意愿增强,成交尚可。
东北:
辽宁、吉林
成交增量,但终端观望情绪仍存,整体释放有限。
预期相符性:
宏观报告指出“内需温和回升,房地产用钢仍处底部但降幅收窄,设备更新资金支撑基建与制造业”。
当前需求端呈现“节前补库分化、区域差异明显”的特征,与“需求弱复苏”的判断一致。华中、西北的补库增量,一定程度上印证了设备更新资金落地对区域需求的拉动作用。
六、重要政策/事件影响
规格加价
螺纹钢Φ20规格加价调整潮:
陕钢、酒钢、福建三宝、广东粤东等多家钢厂于4月30日起调整规格组距价,普遍加价50元/吨。
此举旨在优化组距价差、提升钢厂利润,短期直接推高相关规格成交价格,符合宏观报告“区域供需及成本变化”的分析。
控产
江苏永钢5月上旬发货折扣仅2折:
供给端收缩预期明确,有利于缓解库存压力,提振市场信心。与中钢协“三定三不要”原则及宏观报告“供给端释放克制”的判断完全一致。
地缘
霍尔木兹海峡航运近乎中断:
中东局势急速恶化,船舶通行量下降95.3%,欧洲原油价格大涨53%。
虽然未直接冲击当日钢价,但通过能源成本、海运费用间接推高钢材生产成本,是宏观报告强调的最大外部风险变量。
贸易壁垒
欧盟钢铁配额削减47%+印度冶金焦反倾销终裁:
双重贸易压力下,中国钢材出口环境趋于严峻。符合宏观报告“出口面临颠簸”的预判,后续需关注出口订单回落幅度。
PMI
4月制造业PMI 50.3%,连续两月扩张:
经济总体产出保持扩张,为钢材需求提供宏观底部支撑。辽宁钢铁PMI 55.6%创近一年新高,验证区域供需改善。
资金
“两新”设备更新资金年内已下达1851亿元:
覆盖工业、能源电力、交通运输等16个领域,二、三季度有望逐步转化为实际用钢采购,是中期需求的重要托底因素。
期货
黑色期货全线上涨:
焦煤、焦炭涨幅居前,螺纹钢、热卷主力合约跟涨,为现货市场提供积极情绪引导。
七、市场展望
总体判断:
当前市场运行与宏观经济预期基本相符,短期内(5—6月)呈
“成本强支撑、需求弱复苏、区域分化延续”
的震荡格局,价格中枢预计在3,200—3,450元/吨区间运行。中期(Q3—年末)需重点关注出口下滑与地缘风险溢价的演变。
7.1 短期展望(5—6月)
供给端:
钢厂自律控产延续,永钢2折发货折扣具有示范效应,预计供给释放较为克制,粗钢产量环比小幅增加但同比持平略降。
需求端:
设备更新资金落地、成渝及长三角区域规划支撑基建与制造业用钢;房地产用钢仍处底部但降幅收窄。出口订单受欧盟配额削减及中东地缘扰动,或出现阶段性回落。
成本端:
铁矿石维持100—110美元/吨区间,焦炭受印度反倾销及能源涨价支撑偏强,钢材成本重心小幅上移,吨钢利润维持低位。
价格预判:
螺纹钢全国均价预计在3,200—3,450元/吨区间波动,华北低库存区域价格相对坚挺,华东高库存区域涨幅受限。
7.2 中期展望(Q3—年末)
外需承压:
欧盟配额削减47%于7月生效,叠加中东地缘风险,下半年出口订单面临实质性收缩风险。需关注东南亚、中亚及“一带一路”沿线市场的替代效应。
内需托底
:
“两新”设备更新资金剩余约149亿元待发,成渝双城经济圈等区域规划持续推进,基建与制造业用钢需求有望保持韧性。
风险因素
:
霍尔木兹海峡航运长期受阻将引发全球能源—钢铁成本链剧烈重估;海外衰退预期升温(亚行下调增长预期),若欧美经济加速放缓,钢材外需将面临实质性萎缩。
价格预判:
Q3淡季需求转弱,价格中枢或回落至3,100—3,400元/吨;Q4政策加码预期与冬储博弈,价格中枢有望回升至3,200—3,500元/吨。
7.3 风险提示
地缘黑天鹅:
中东局势持续升级,霍尔木兹海峡航运长期受阻,将导致能源价格飙涨、钢坯贸易中断,国内钢价或出现脉冲式冲高,但成本端压力亦同步激增。
海外衰退交易:
若欧美经济加速放缓,钢材外需将面临实质性萎缩,出口导向型钢厂将承压。
贸易保护扩散:
欧盟配额削减、印度反倾销、美国关税审查等可能导致更多国家效仿,中国钢材出口环境趋于严峻。
库存结构风险
:
华东高库存(杭州137.3万吨)区域若去化不及预期,可能压制全国均价上行空间。
综合建议:
钢铁企业应坚持“以销定产、现金为王”,动态平衡出口与内销比例,重点关注中东局势演变及欧盟法规实施细节。
贸易商可适度增加低价资源战略库存,但需控制敞口风险。终端用户可利用短期价格震荡窗口,锁定二季度采购成本。
END
内容来源|
源自网络,小编精心整理,以供参考;
免责声明|
本报告仅供参考,不构成任何投资建议;
需求支撑|
请留言。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:596563534@qq.com 。
2026年第16周全省粮食价格行情表
4月30日不锈钢材料价格行情参考
最新文章
2026年第16周全省粮食价格行情表
CPO赛道&广发远见持续震荡回调,本轮行情就此结束了吗?
券商业绩好却不涨?看懂这层大行情逻辑,抓低风险套利机会
大黄鱼市场行情(2026年04月30日)
全国碳市场每日综合价格行情及成交信息20260430
4月30日安徽富凯报价行情
4月30日青山管坯、棒材报价行情
2026年4月30日华南地区市场行情汇总
4月30日天然橡胶行情播报
【等子弹飞】开始期待节后行情了!
热门文章
2026-04-30 猪价行情分析及明日预测
五月份A股行情展望!
期待5月份的行情!
2026年4月液冷行情核心更新
4月收官:算力芯片撑场,行情节后再说
供应压力加码:5月能否迎来行情拐点?
看好节后行情
2026.5.6铁矿石 焦煤 行情分析解读
四月收官总结 五月行情展望
今日金价行情|4月30日 黄金回收价格今天多少一克实时查询更新→
随机文章
10个月宝宝每天需要喝多少奶粉?
A股:节前放量震荡蓄势 节后行情有望延续上行
假期愉快 四月收官 五月行情可期
5月1日散养土鸡、鸡苗、麻鸡成鸡价格行情速报
2026年4月30号-上海酒类收货行情报价(现款结账,渠道货源)
尿素价格下跌最新行情
4月30日新晨不锈钢报价行情
【CEA】全国碳市场每日综合价格行情及成交信息20260430
五一节前反刍行情总结分析
总结四月行情
隔壁老王说AI国产链核心标的将有大行情,速去围观!