当前位置:首页>行情>钾肥:供需双弱下的博弈 套利或扰动行情

钾肥:供需双弱下的博弈 套利或扰动行情

  • 2026-11-13 08:36:18
钾肥:供需双弱下的博弈 套利或扰动行情

【导语】进入二季度,钾肥主力下游企业产能运行率连续5周下降,原料消耗及补仓需求弱。然而,在港口库存、国产产量皆出现下降的情况下,市场博弈心理不断增强,经销商报价不断探涨。预计中短期国内钾肥需求相对疲软,市场多沉浸在新价格消化期,局部价格或存在冲高回落的可能性。

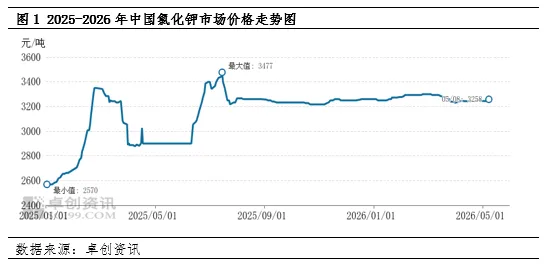
五一假期后,国内钾肥市场整体交投清淡,但市场博弈氛围有所升温。背后原因主要有两点:一是港口钾肥库存降幅显著,且到船信息相对较少,经销商惜售、探涨情绪渐起;二是国内钾肥龙头企业产量及品质下降,叠加西线东输运力不足,下游合同客户到货量有所减少。受此影响,港口钾肥经销商报价普遍上调,但中下游企业开工率偏低,且对高价持谨慎态度,叠加主力下游企业前期国储钾肥尚有余量,并以消化库存为主,故入市新采意愿低,现货多呈现出有价无市状态。截至5月8日,港口62%白钾主流市场参考价3258元/吨,较月初价格涨14元/吨,涨幅为0.43%;较去年同期上涨12.33%。

供应方面:5月港口钾肥期初库存环比下降27.27%

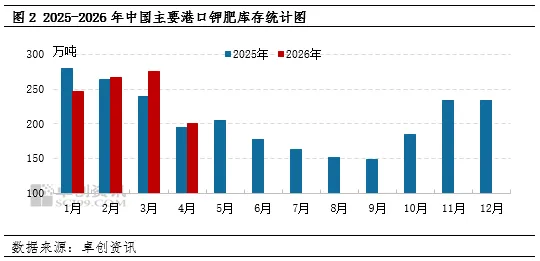
据卓创资讯统计,截至4月底,国内主要港口钾肥库存总量200万吨左右,环比下降75万吨,降幅为27.27%;较去年同期增加2.56%。从港口库存数据维度分析,4月国内港口钾肥库存出现显著下滑,这一走势与去年同期保持一致,侧面反映出4月进口钾肥数量有所收缩。结合当前国内钾肥市场供需格局来看,后期市场大概率将呈现“边储边销”的运行态势。据卓创资讯最新调研测算,5月国内主要港口钾肥到货量预计在100万-120万吨区间,较今年一季度进口均值下降约27%,进口端的缩减将进一步为“边储边销”格局提供支撑。

需求方面:主力下游企业产能运行率已连续5周下降

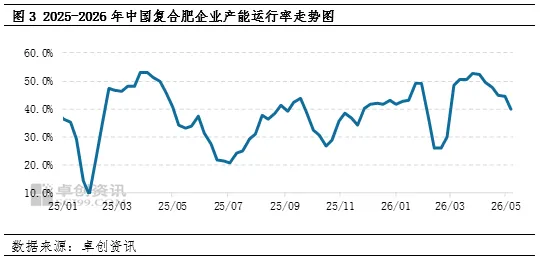
伴随春耕用肥自北向南逐步收尾,基层经销商尚处在库存消化阶段。由于夏季用肥为时尚早,故下游补仓意愿低迷。期间,主力下游复合肥企业整体出货一般,并抑制生产进度。据卓创资讯统计,截至5月7日,中国复合肥企业产能运行率为39.96%,已连续5周下降,环比降低9.50个百分点。预计短期刚需消化库存,备肥采购跟进缓慢,产销难以提振。预计短期复合肥产能运行率或持续降低。

除此之外,据卓创资讯对26家代表性复合肥生产企业库存变化监测显示,截至5月7日,样本肥企现货库存90.80万吨,较节前增加9.27%。结合当前市场供需格局判断,短期内复合肥企业出货难有明显改善,库存压力或将继续增大,进而对企业开工积极性形成进一步压制。

其他化工领域,生产企业皆面临“高成本、低需求”问题,为缓解经营压力与风险,开工负荷下调、低价走货等现象或将增多。这一趋势传导至钾肥市场,将继续弱化氯化钾的采购需求。

后市预测:钾肥供需双弱,区域间套利现象尚在,价格存在冲高回落可能。

需求方面,5月中下旬,主力下游企业开工率持续低位运行,以消耗前期库存为主,入市采购新货意愿低迷。同时,企业生产重心向高氮肥倾斜,钾肥需求占比有所下降。

供应方面,国产及进口钾肥供应或不及预期,市场博弈氛围将进一步加剧。然而,区域间套利现象依旧存在,经销商迫于回笼资金驱动,低价渗透现象或将出现。尤其是边贸口岸钾肥到货及销售动态,对周边市场存在一定冲击。

心态方面,节后国内尿素价格震荡下行,反映出当前市场情绪偏弱,看空氛围或逐步传导至钾肥市场,从而削弱经销商挺价信心。

卓创资讯预计,5月中下旬国内钾肥需求相对疲软,市场多沉浸在新价格消化期,但在套利现象尚在的情况下,局部价格或存在冲高回落的可能性。关注边贸口岸钾肥过货,以及东北地区钾肥库存外流情况,这将成为影响国内钾肥市场供需格局与价格走势的关键变量之一。
业务咨询、媒体采访

文章转载及建议敬请拨打

卓创资讯客服热线:400-811-5599

◆◆◆

任何依据卓创资讯数据和信息

而进行的投资、买卖、运营等行为

所造成的任何直接或间接损失

及法律后果均应当自行承担

与卓创资讯无关

◆◆◆

未经授权,严禁转载

最新文章

随机文章