许多中登、老登不认可科技的叙事逻辑,仍旧认为是昙花一现,笔者认为仅从一个视角就可以解释为什么A股的科技行情火热而恒生科技指数非常惨淡,那就是科技巨头的钱究竟去哪了。
简单来说,腾讯、阿里、字节们把本该用于股票回购、现金分红的上千亿利润,转而投向了AI算力基础设施建设。这些钱最终变成了上游科技公司的订单、营收和净利润。
由于国内互联网巨头主要在美股港股上市,内地的投资者并无法享受到这些公司赚到的巨额利润,而如今随着AI基础设施的大量投入以及国内不允许大量采购英伟达的gpu,这些巨额利润开始留在了国内。
美国同样如此,在以前谷歌亚马逊赚到的钱当然不会直接流向国内,但是这轮AI基建浪潮下,工业富联、中际旭创、新易盛等公司通过在AI服务器产业链中占据不可替代的地位分走了相当可观的利润,这些真金白银才是驱动科技行情的本质力量。
时间 | 利润使用方式 | 主要去向 | 受益方 |
|---|
2018-2022 | 回购股票 + 现金分红 | 金融市场 | 股东、投资者 |
2023-至今 | 大规模资本开支 + 算力投入 | 实体经济 | 上游科技产业链 |
公司 | 2023年 | 2024年 | 同比增幅 | 2025年预算 |
|---|
腾讯 | 239亿元 | 768亿元 | +221% | ≥1070亿元 |
阿里 | ~400亿元 | 725亿元 | +81% | ≥1200亿元 |
字节跳动 | ~600亿元 | ~1000亿元 | +67% | ~1600亿元 |
百度 | ~100亿元 | ~180亿元 | +80% | 持续加码 |
公司 | 2024年资本开支 | 2025年展望 |
|---|
微软 | ~350亿美元 | 超500亿美元 |
亚马逊 | ~600亿美元 | 超800亿美元 |
谷歌 | ~400亿美元 | 超550亿美元 |
Meta | ~300亿美元 | 超450亿美元 |
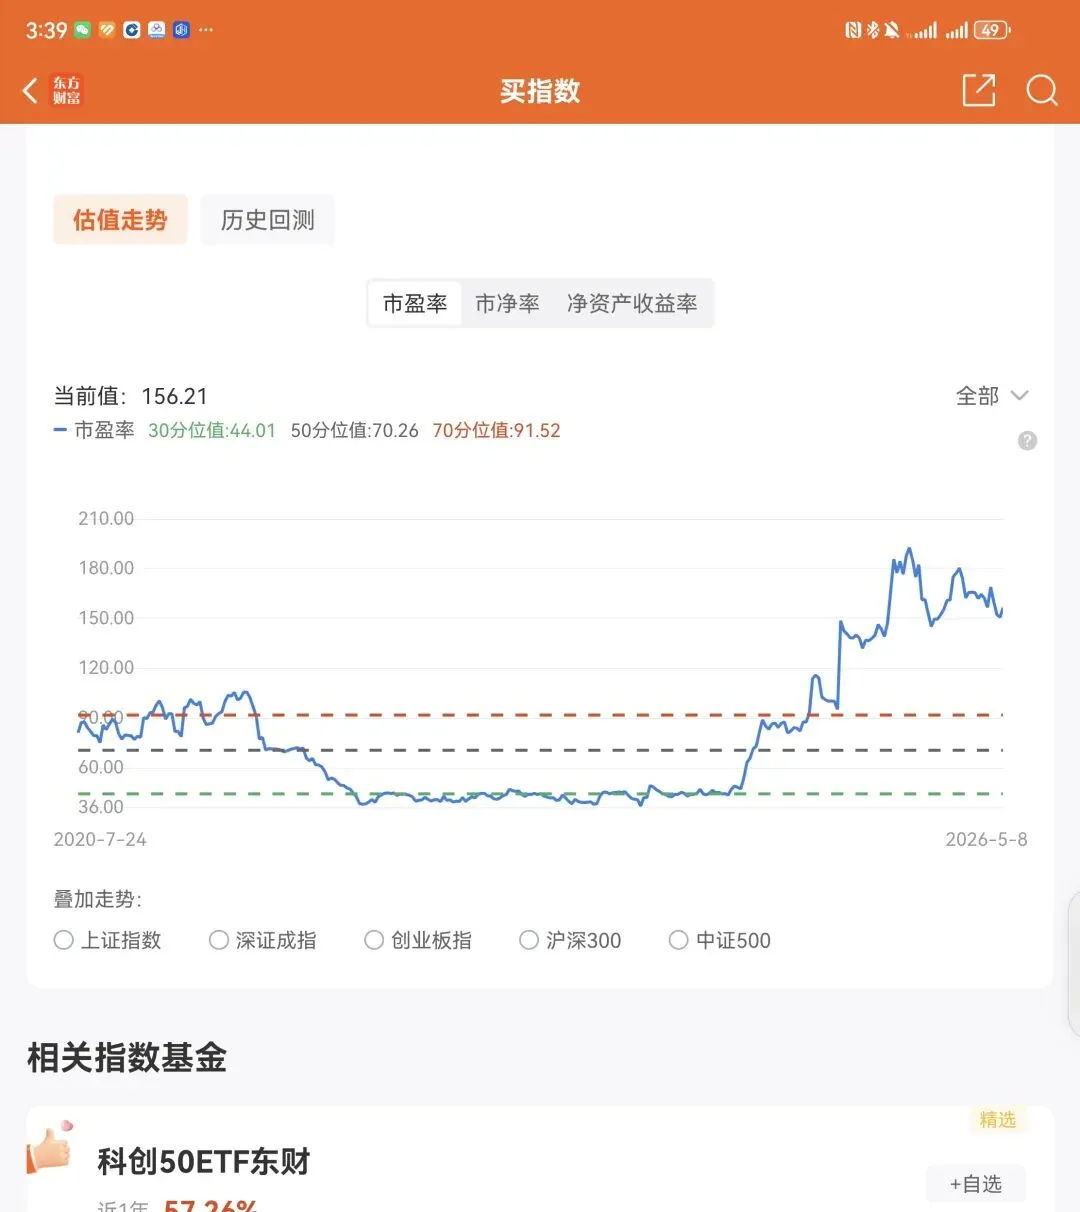
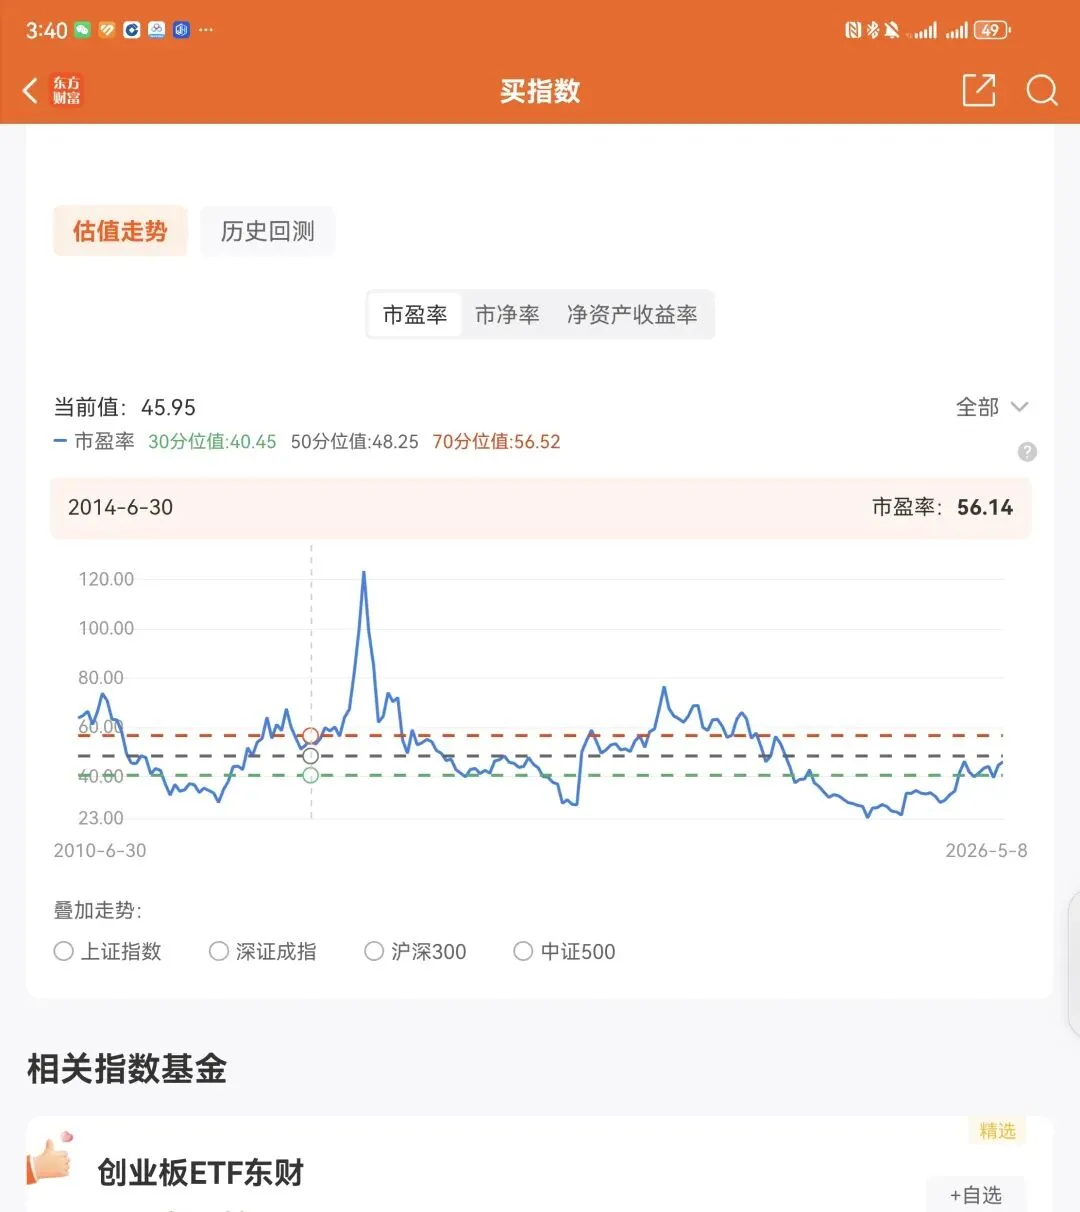
从历史分位来看,在科创50、创业板指数屡创新高的前提下,科创50PE位于历史89%的分位,而历史最高分位恰是去年底年报公布前创下的,也就是随着年报季报的不断刷新,在股价持续上涨的情况下,PE反而在走下坡。而创业板指数在易中天屡创新高的情况下,只位于历史44%的分位上。
这不是简单的业务扩张,也不是某一家公司的自身努力,而是时代大势下一次利润分配方式的历史性转折。这也是为什么笔者一直坚定认为国产替代大有可期,因为平台企业所赚的钱本质上都是国内老百姓的剩余价值,若让这些钱大量流失海外将是对中国人财富的又一次剥夺,将意味着我国的产业升级不够成功。
很多朋友可能会问,这些大企业为什么要投入,可不可以不做AI。答案是不可以,从历史角度来看,每一次科技革命、产业变革的引领者都不是上一次的龙头。历史上,大型机霸主IBM把PC操作系统外包给微软,结果Wintel联盟也就是微软和英特尔统治PC时代30年,IBM沦为配角。PC时代霸主微软坐拥95%桌面市场,觉得搜索引擎不赚钱,结果Google成为互联网时代流量之王,微软险些被边缘化。功能机之王诺基亚占全球40%市场份额,嘲笑iPhone,没有键盘谁会买,短短5年后手机业务被贱卖,CEO含泪说"我们什么都没做错,但我们输了"。传统IT三巨头甲骨文、EMC、VMware毛利率80%+,觉得"企业不会把核心数据放公有云",结果亚马逊AWS一年营收近千亿美元,EMC,vmware被收购。
这就是“创新者的窘境”,大公司听现有客户的话、优先保护高利润业务、用旧组织做新业务——这些在存量市场都是对的,但在范式转移时,恰恰是致命的。而大厂知道自己过去是如何颠覆其他老牌对手获得成功的,在此刻感受到了巨大的危机感。公司不能再像以前那样过太平日子,分分红回回购,而是将互联网企业最引以为傲的轻资产、零成本复制转向重资产运营。
因此,笔者可以断言,AI见顶或者是投入趋缓的时机一定是伴随着至少一家互联网巨头退出竞争甚至消失于舞台,而此刻,他们的账上还躺着大量的现金,钱不烧完,他们是不会退出游戏的。