当前位置:首页>行情>【东北策略张超越 | 周报】若行情扩散,关注有色、商业航天

【东北策略张超越 | 周报】若行情扩散,关注有色、商业航天

  • 2026-11-13 15:01:10
【东北策略张超越 | 周报】若行情扩散,关注有色、商业航天

报告正文

1.1. 投资的本质是找“景气”,而不是找“便宜”

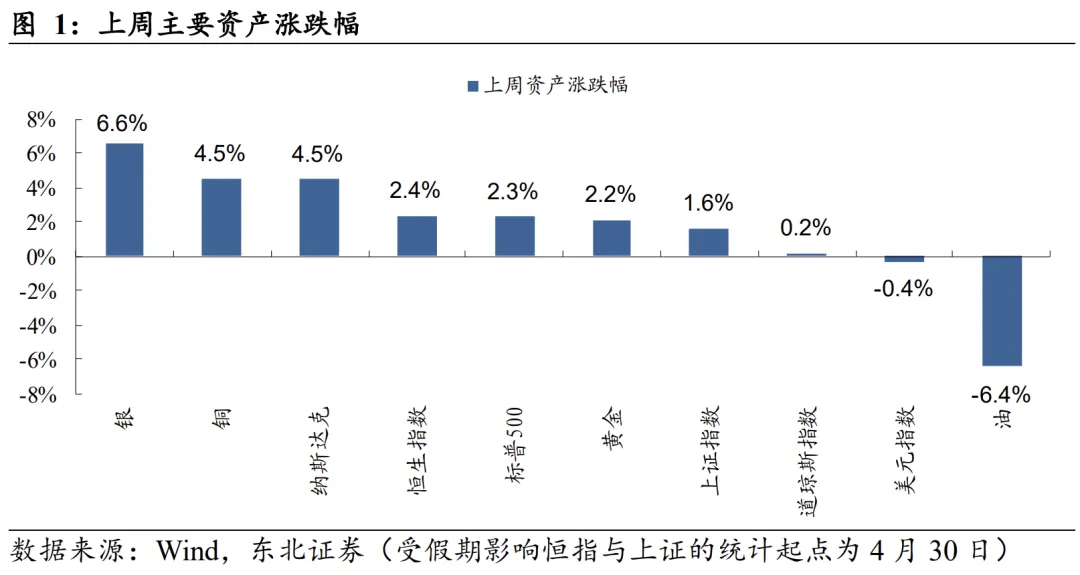
上周,银、铜、纳斯达克分别涨6.6%、4.5%、4.5%,涨幅居前;油、美元指数分别下跌6.4%、0.4%,跌幅居前。

5月6日Axios援引美国官员消息称“美伊接近达成备忘录协议以结束战争”,紧接着路透社称经巴基斯坦消息人士确认该消息,美油盘中一度从100美元暴跌至89美元。但后续由于特朗普再放狠话,叠加前线零星交火,上周美油收至95美元左右。与之相对应的是,有色金属上周盘中多次开始异动,伦铜上周3根大阳线重回前期高点,伦银则在5月7日单日一度暴涨接近6%,部分资金已经蠢蠢欲动。周六据卫星图像显示,哈尔克岛附近海域出现数十平方公里油膜,疑似大规模漏油,伊朗储油能力大概率已经逼近饱和。对于美伊局势判断,我们继续保持乐观,虽然中间仍有坎坷,但僵持状态并非稳态,一旦通航,资本市场叙事很可能转向“降息+过热”,有色金属或卷土重来。

4月以来暴力反弹科技,但是没有反弹有色的原因就是——科技股(的基本面)主要受产业趋势叙事影响,对原油完全脱敏,但是大宗商品的基本面并没有完全脱敏。4月的金属始终活在美伊前景不确定的阴霾下,虽然收复失地,但是无法突破。因为在美伊局势没有尘埃落定之前,很多国际大钱不敢梭哈金属。

但我们可以确定的是(1)今年的宏观背景下,最有涨价逻辑的依然是【科技】和【有色】,只是启动的时间会有参差。(2)有色金属筹码干净,经历了1月和3月的暴力洗盘后,当初涌进有色的热钱已经走的七七八八,剩下的都是基本面选手。但是尽管热钱撤离,铜价依然跌不下去,说明一直有人在悄悄买,市场对有色的信心其实很足,只是差一个催化,而我们认为这个催化很可能会来自于海峡的通航。与科技相比,4月有色板块严重滞涨,从景气度和涨价前景来看,当前有色板块性价比极佳,我们相信接下来资金有不小概率会轮到有色。

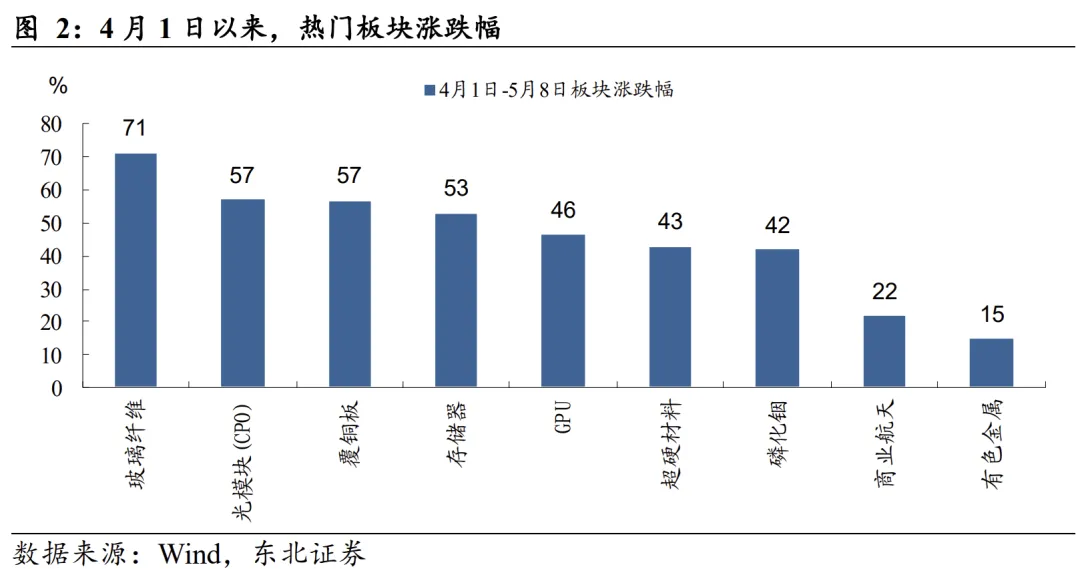
回看4月至今有业绩、有涨价预期的板块中 AI硬件相关的玻璃纤维、CPO、覆铜板、存储、GPU、超硬材料、磷化铟等板块均获得50%左右涨幅。但同样具有业绩的商业航天(业绩在上游)与有色金属严重滞涨,在AI硬件大放异彩后,如果行情扩散,这两个板块或将被优先选择。投资的本质是找“涨价”和“景气”,而不是找“便宜”。资产只有在满足“景气”的前提下,“便宜”才会成为买入的关键驱动因素,单纯的便宜意义不大,行业轮动我们建议优先考虑有业绩的景气赛道。
1.2. 美股今年没有熊市基础,新高之后还有新高

此外,海外最近开始有声音讨论“当下是否是1999年再现”。对此我们认为不是,连续上涨后市场有消化涨幅的诉求,此时出现一些担忧的声音非常正常,但是美股今年没有走熊的宏观基础,新高之后还会有新高。所谓的产业故事相关的鬼故事,很多都是下个月就会被忘记的鬼故事,因为这些故事主要影响DCF模型的分子端,但是分子端的预期很容易摇摆,乐观与悲观情绪下市场对分子的预期会有很大偏差。但分母端不同,如果无风险利率出鬼故事,那是真的鬼故事,因为美联储货币政策周期具有持续性,一旦进入加息周期,市场一定会进入漫长的杀估值阶段,所以历史上美股牛市的终结几乎都来自于加息或者加息预期。但是我们判断今年美国加息概率极低,在这个宏观背景下,今年投资的一个原则就是“任何事件性的利空都是买点”。

风险提示:美伊冲突超预期,美国通胀超预期。

文章来源

完整正式报告请参见东北证券策略研究报告《若行情扩散,关注有色、商业航天——策略周报20260511》

策略分析师:张超越执业证书编号:S0550523060002

联系电话:185 3550 0651

东北策略团队

张超越:FRM,东北证券策略团队负责人,获2024年新浪财经金麒麟菁英分析师奖项,多次在大公报、新华财经、人民日报国际金融报等官媒发表财经评论。在周期定位、海外经济、大类资产,及宏观利率等领域框架完善,视角独特。

研究特色:(1)逻辑缜密+数据详实,具有上百套海内外各领域宏观数据库;(2)框架完善,对周期拐点的把握精准;(3)交易流派,观点鲜明,直接指导投资,不同于传统宏大叙事。

法律声明

特别提示

本报告由东北证券股份有限公司(以下称“本公司”)制作并仅向本公司客户发布,本公司不会因任何机构或个人接收到本报告而视其为本公司的当然客户。

本公司具有中国证监会核准的证券投资咨询业务资格。

本报告中的信息均来源于公开资料,本公司对这些信息的准确性和完整性不作任何保证。报告中的内容和意见仅反映本公司于发布本报告当日的判断,不保证所包含的内容和意见不发生变化。

本报告仅供参考,并不构成对所述证券买卖的出价或征价。在任何情况下,本报告中的信息或所表述的意见均不构成对任何人的证券买卖建议。本公司及其雇员不承诺投资者一定获利,不与投资者分享投资收益,在任何情况下,我公司及其雇员对任何人使用本报告及其内容所引发的任何直接或间接损失概不负责。

本公司或其关联机构可能会持有本报告中涉及到的公司所发行的证券头寸并进行交易,并在法律许可的情况下不进行披露;可能为这些公司提供或争取提供投资银行业务、财务顾问等相关服务。

本报告版权归本公司所有。未经本公司书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。如征得本公司同意进行引用、刊发的,须在本公司允许的范围内使用,并注明本报告的发布人和发布日期,提示使用本报告的风险。

若本公司客户(以下称“该客户”)向第三方发送本报告,则由该客户独自为此发送行为负责。提醒通过此途径获得本报告的投资者注意,本公司不对通过此种途径获得本报告所引起的任何损失承担任何责任。

最新文章

随机文章