春回大地,棉田新绿。中国棉花协会最新发布的 2026 年植棉面积与播种进度调查,为我们勾勒出一幅清晰的全国棉花春播图景。今年全国棉花种植整体呈现 "总量微降、新疆主导、区域分化" 的特点,各大棉区冷暖不均,既有政策调控下的有序减量,也有技术驱动下的逆势增长。一、全国面积微降,新疆仍是绝对主力
2026 年,全国预计植棉面积4306.6 万亩,同比下降 3.9%。看似小幅下滑,实则暗藏玄机 —— 这并非全行业萎缩,而是结构性优化的结果。作为中国棉花的 "压舱石",新疆以3946.4 万亩的种植面积,占据全国总量的91.6%,地位无可撼动。尽管受政策压减影响,面积同比下降 3.5%,但在目标价格政策托底和单产提升的双重保障下,棉农收益稳定,种植意愿依然强烈,面积稳稳守住近 4000 万亩大关。与新疆的 "稳" 形成对比的是,黄河流域与长江流域两大传统棉区面积持续收缩:黄河流域:208.1 万亩,同比降 5.1%
长江流域:110.2 万亩,同比降幅达15.6%
二、春播进度:全国近尾声,区域差异大
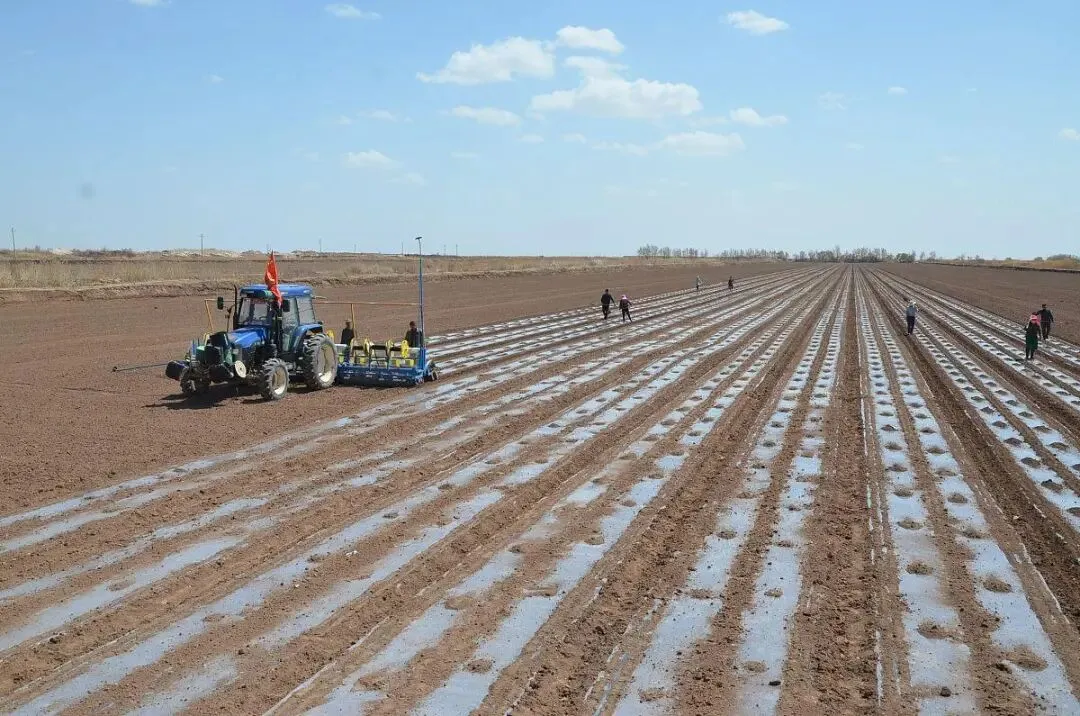
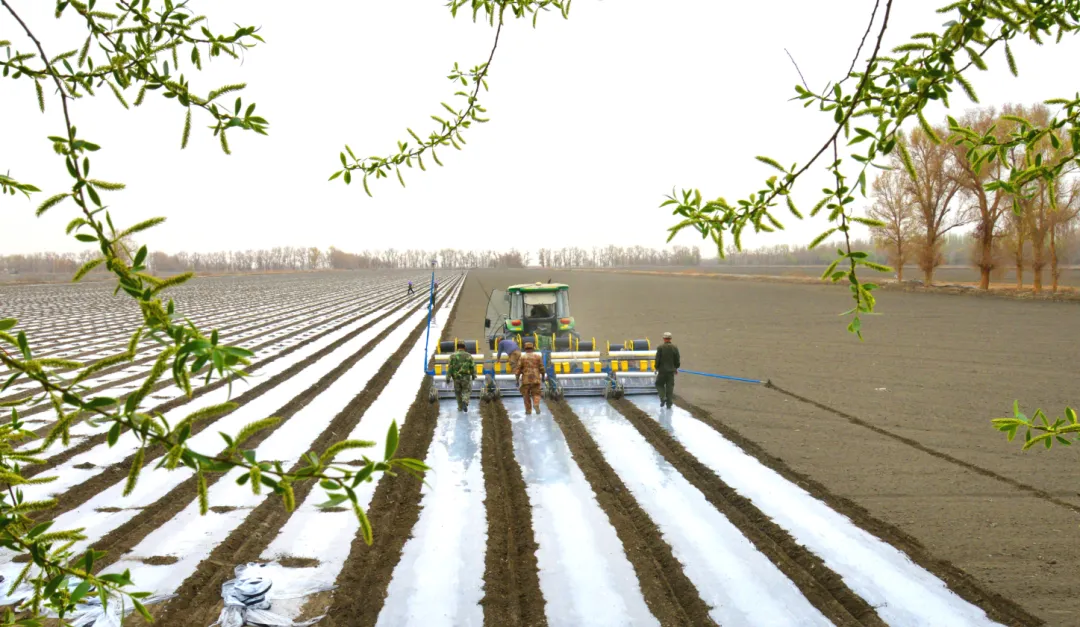
截至 4 月 30 日,全国棉花播种进度已达 98.5%,与去年基本持平,多数地区播种工作基本结束。但分区域看,三大棉区的播种节奏与进度大相径庭:1. 新疆:播种收官,苗情喜人
南疆:4 月上旬率先启动大规模播种
北疆:4 月中旬后迎来播种高峰
天气:气温回升快,气象条件适宜
小插曲:下旬部分棉区遭遇冰雹,虽有补播,但未影响大局
现状:棉花已普遍出苗,部分进入 "两叶一心" 阶段,长势稳健
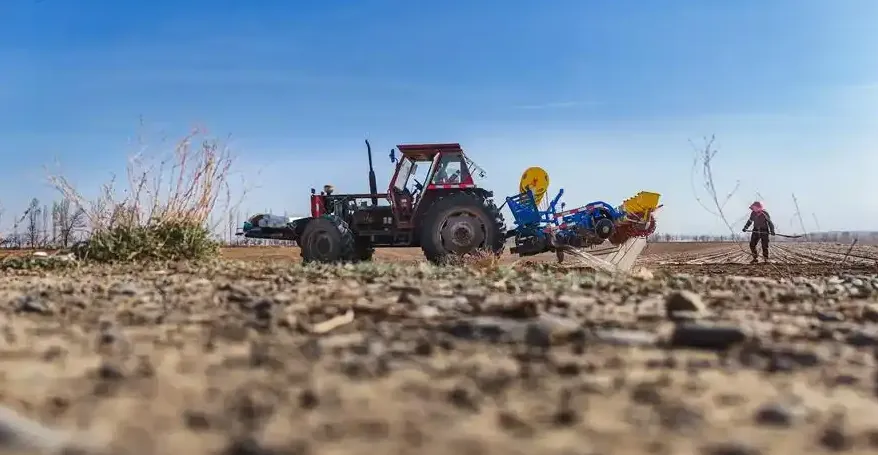
2. 甘肃:逆势增长,黑马产区
面积:同比增长 3.6%
原因:种植效益稳定、膜下滴灌与机采技术普及
进度:4 月底已100% 完成播种
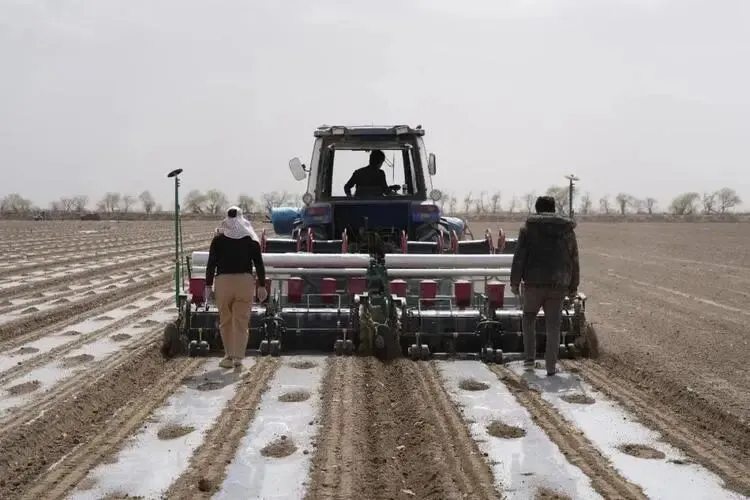
3. 黄河流域:进度偏快,面积收缩
进度:92.6%,同比快 1.2 个百分点
时间:4 月 20 日起集中播种
现状:已有少量棉田出苗
困境:受土地调整、收益不佳、农户老龄化影响,面积持续减少
4. 长江流域:进度滞后,挑战严峻
播种进度:仅23.5%,同比慢 21.3 个百分点
育苗进度:89.3%,同比慢 0.9 个百分点
天气:4 月降水偏多、阴雨寡照、低温,导致棉苗偏弱、移栽延后
计划:多数省份预计 5 月 10 日后集中移栽
根源:种植分散、技术偏低、收益波动大
三、深度解读:棉花版图重构的三大信号
产业集中度进一步提升新疆 "一家独大" 的格局愈发明显,全国近 9 成棉花集中于此。这既是资源禀赋、政策支持的结果,也是规模化、机械化高效生产的必然选择。
政策引导下的绿色转型新疆面积微降,本质是生态优先的主动调整 —— 退出的是地下水超采区、低产田等 "非优质产能",留下的是更高效、更可持续的核心产区。
内地棉区的挑战与出路长江、黄河流域面积萎缩,折射出传统小农模式的困境。未来,规模化经营、良种良法配套、订单农业将是内地棉区破局的关键。
四、展望:2026 年棉花市场怎么看?
供给端:面积微降,但新疆单产有望提升,全年总产量预计保持稳定。
成本端:地租、化肥上涨,将部分挤压利润,但政策补贴兜底,棉农收益有保障。
市场影响:供给侧结构性优化,优质棉占比提升,中长期利好棉价稳定与产业升级。
总的来说,2026 年的中国棉花种植,是一次"减量提质、区域优化"的深度调整。新疆稳则全国稳,内地棉区则在挑战中寻找新生。这场春播,不仅种下了棉花,更种下了中国棉花产业高质量发展的新希望。