当前位置:首页>行情>淡季需求偏弱 行情震荡运行

淡季需求偏弱 行情震荡运行

  • 2026-11-08 08:05:09
淡季需求偏弱 行情震荡运行

点击上方「蓝字」,关注我们

作者

于青:从业资格F3067292 投资咨询Z0014854

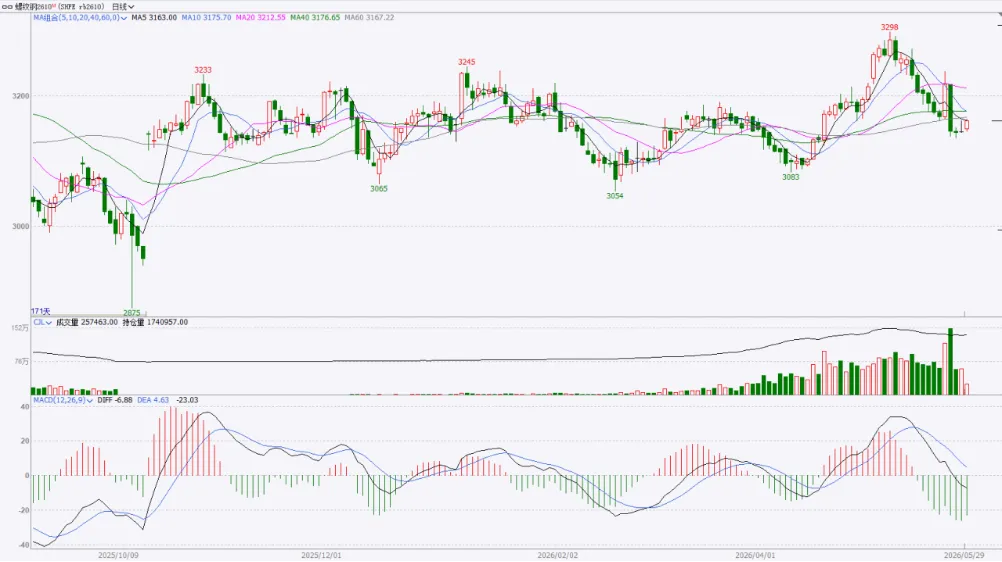
一、行情回顾 

  本周国内钢材市场整体震荡偏弱运行,呈现典型的弱现实、强预期格局,整体行情涨跌受限、波动收窄。需求端进入传统淡季,南方持续阴雨天气拖累户外土建施工,建筑钢材刚需持续走弱,终端采购趋于谨慎,市场成交整体平淡,去库节奏明显放缓。

  盘面韧性主要依靠政策及成本支撑,钢铁产能置换新规落地,严控新增产能,有效稳住市场中长期预期,叠加原料成本高位托底,钢价下行空间有限。结构上延续分化走势,建筑用材表现疲软,制造业板材及新能源相关用材保持韧性。整体来看,本周钢市多空交织,无明确单边趋势,市场以弱势震荡为主,静待后续需求回暖及政策落地信号。

数据来源:博易大师,中天期货整理

二、现货市场及基差情况

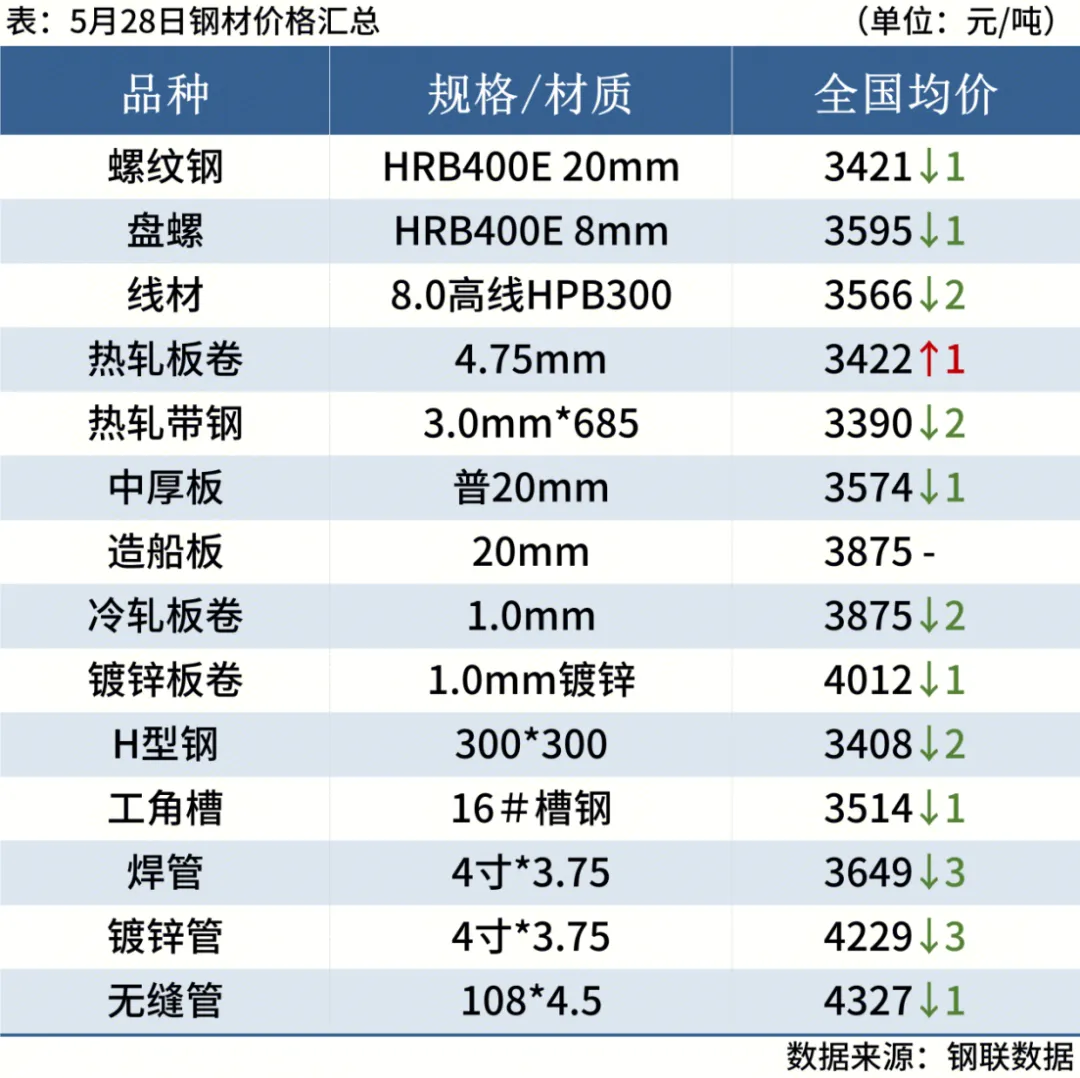
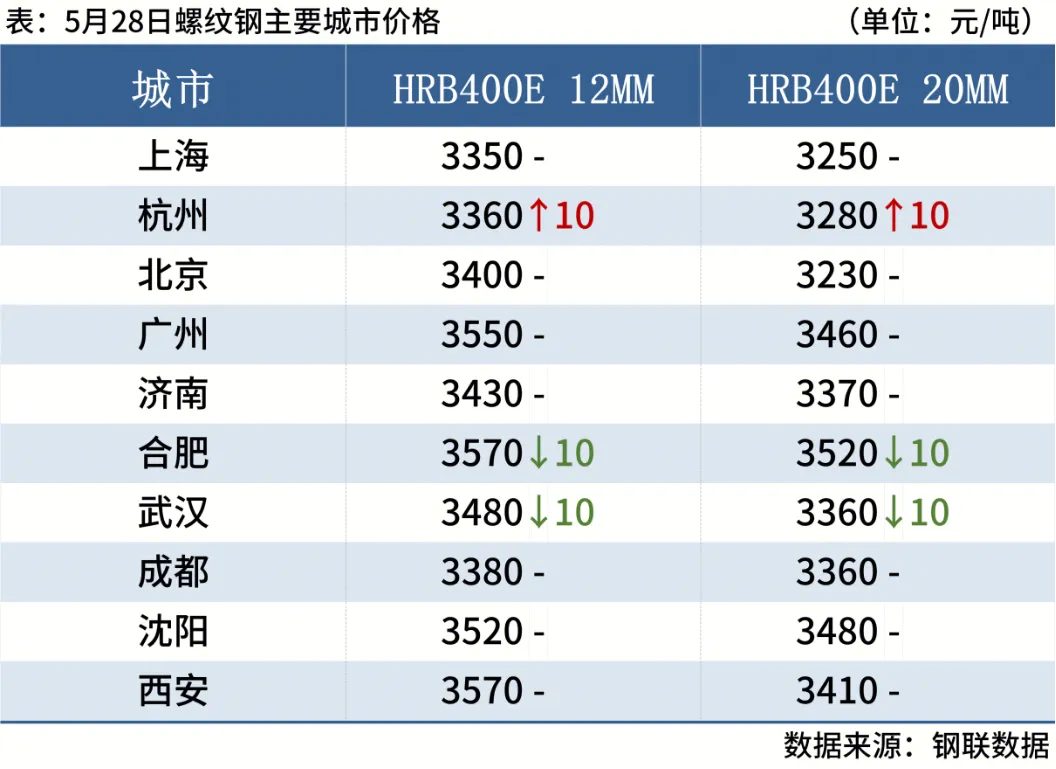
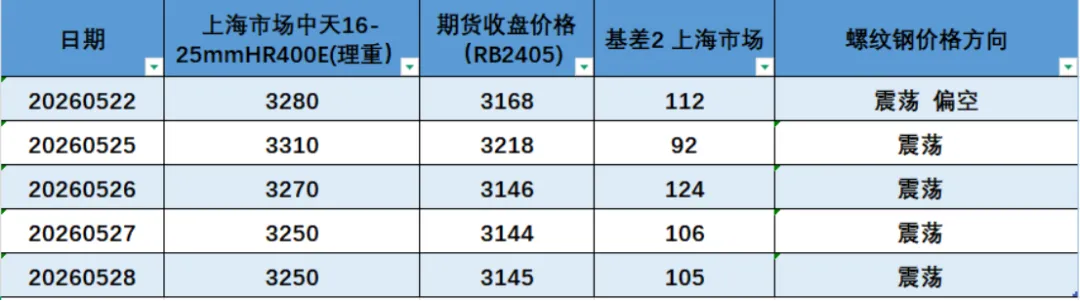
  5月28日,国内钢材市场震荡走弱,唐山迁安普方坯出厂含税稳报3010元/吨。成交方面,早盘成交较上一交易日略有改善,终端及部分投机需求有所增加,但整体情绪仍偏谨慎。全国31个主要城市20mm三级抗震螺纹钢均价3421元/吨,较上个交易日跌1元/吨。钢厂生产维持高位,螺纹钢产量延续回升;需求方面,当前处于淡旺季切换窗口,南方雨水天气扰动下游施工,季节性需求有回落预期;库存方面,去库幅度收窄,总体库存压力仍在。综合来看,预计下周日国内建筑钢材价格将延续窄幅震荡运行态势。

数据来源:中天期货统计整理

二、宏观基本面

  宏观方面呈现国内政策收紧托底、经济基本面偏弱、外部情绪谨慎的多空交织格局。整体宏观氛围压制现货需求释放,但钢铁行业专项政策落地,有效稳住市场中长期预期,对冲部分淡季基本面压力。

  行业政策端迎来重磅利好,供给端宏观约束持续强化。本月新版《钢铁行业产能置换实施办法》正式落地,统一提升全国炼铁、炼钢产能置换比例至1.5:1,仅实质性兼并重组项目可适度放宽,同时设置两年过渡期、严控新增产能无序扩张。政策延续全年“控总量、优结构、促整合”的核心导向,进一步锁定钢材供给天花板,从宏观层面缓解长期供强需弱矛盾,为钢价提供底部支撑。

  国内宏观经济数据偏弱,终端需求宏观支撑不足。1-4月核心投资数据全线走弱,房地产开发投资降幅持续扩大,基建、制造业投资增速显著回落,三大用钢核心领域宏观驱动力同步降温。叠加南方梅雨季节来袭,季节性因素与宏观弱势形成共振,导致本周终端开工、采购意愿持续低迷,钢材刚需释放乏力。

  成本与流动性宏观面稳中偏强。本周黑色系原料价格整体波动下行,成材成本压力略有缓解,但整体成本中枢仍处高位,对钢材价格形成刚性托底。国内整体流动性保持合理充裕,市场无明显收紧压力,叠加中美经贸磋商释放缓和信号,大宗商品整体风险偏好小幅修复,一定程度对冲了内需偏弱的利空影响。

  外部宏观环境依旧偏谨慎,出口提振有限。全球贸易壁垒、海外碳关税政策持续施压钢材出口,外需增量持续受限,难以对冲国内淡季需求缺口。海外宏观不确定性仍在,大宗商品整体波动偏大,市场投机情绪整体偏谨慎。

  宏观展望,短期市场仍受经济基本面偏弱、季节性淡季压制,需求难有大幅回暖。但产能管控政策红利持续释放,叠加稳增长政策托底预期升温,钢材市场下行空间有限。后续宏观主线将围绕产能严控托底、内需缓慢修复、外部情绪波动展开,整体维持弱现实、强预期的宏观格局。
三、供需基本面分析

(一)国内钢材库存累计降库11周,但整体去库节奏相对缓慢

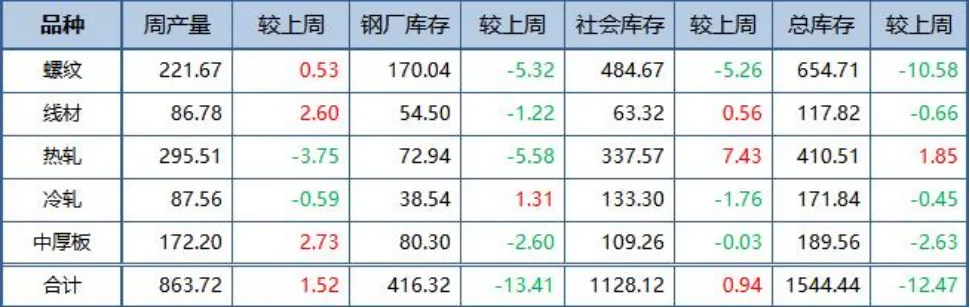
  库存端压力持续抬升,当前市场已延续11周季节性降库节奏,五大钢材品种总库存回落至1544.44万吨,但受终端刚需释放乏力影响,本周去库速度持续放缓,去库力度明显偏弱。库存同比压力进一步加剧,总库存同比增幅扩大2个百分点至13%,行业整体库存去化压力偏高。

  供应端方面,当前钢厂盈利尚可,生产整体保持平稳,本周五大材总产量环比小幅回升,整体产量依旧低于去年同期。行业生产结构分化显著,钢厂持续调整生产配比,大量铁水从弱势下行的传统建材,转向需求韧性更强、利润空间更优的工业材品类。分品种库存表现分化,螺纹钢、中厚板库存降幅均超1%,唯独热轧板材小幅累库,精准匹配当前“建材需求走弱、板材需求偏强”的结构性行情。盘面依托政策预期与高位原料成本形成底部支撑,产能置换新规收紧远期供给,限制钢价下行空间。

(二)淡季持续走弱,结构分化延续

  国内钢材需求正式迈入季节性淡季,整体呈现建材需求走弱、板材韧性犹存的分化格局,终端整体采购偏谨慎,市场观望情绪浓厚,需求端整体供强需弱特征凸显。

  建筑用材需求本周明显回落,淡季压制作用持续加码。受南方多地梅雨天气影响,户外土建施工、建材运输受阻,工地开工率环比下滑,直接拖累螺纹钢、线材等建材消费。最新数据显示,本周螺纹钢表观消费量连续两周回落,传统建筑用钢需求进入阶段性低谷。叠加房地产市场持续低迷,新房开工、施工端无明显改善,建筑钢材需求缺乏回升动力,仅存量基建项目小幅托底,整体需求释放力度偏弱。

  相较建材的疲软态势,制造业板材需求保持韧性,成为本周需求核心支撑。本周板材消费环比小幅回升,汽车、通用机械、高端装备行业延续修复态势,下游终端按需补库平稳推进,冷轧、中厚板等工业用材需求相对稳定。新能源相关产业持续发力,特种钢材、耐候钢材刚需支撑稳固,有效对冲了建材需求的下滑缺口,延续了年内“制造强、地产弱”的结构性需求特征。

  展望下周,南方阴雨天气仍将持续,建筑施工受限局面难改,建材需求或维持低位运行。制造业需求韧性有望延续,板材需求相对坚挺。整体来看,短期钢材需求总量仍偏弱,结构性分化行情将持续,钢市仍以淡季弱需求、结构寻机会为主要运行逻辑。

四、策略综述

  钢材市场目前整体维持弱现实、强预期运行格局,宏观多空交织叠加传统淡季来袭,终端需求释放乏力,行情整体震荡整理。短期市场核心博弈点集中在淡季弱势需求与政策托底预期之间,单边行情难以开启,整体以区间震荡思路对待。

  基本面来看,当前市场核心利空集中在终端需求端。南方梅雨天气持续扰动户外施工,建筑钢材刚需持续走弱,工地按需采购、拿货谨慎,成交表现平淡。同时地产、基建核心投资数据偏弱,传统用钢领域缺乏复苏动力。仅制造业板材需求保持小幅韧性,新能源、高端装备领域刚需稳步释放,形成结构性支撑,但难以扭转整体偏弱的需求格局,市场去库节奏放缓,淡季特征全面凸显。

  支撑市场韧性的核心因素来自政策与成本端。新版钢铁产能置换政策落地,严控产能无序扩张,锁定行业供给天花板,有效缓解长期供强需弱矛盾,为钢价筑牢底部支撑。此外,原料成本中枢居高不下,对成材价格形成刚性托底,叠加国内流动性合理充裕、外部经贸情绪缓和,市场悲观情绪有所修复,限制行情下行空间。

  策略层面,短期钢材市场多空制衡格局难改。短线操作以区间震荡思路为主,不宜过度追涨杀跌。现货端,终端企业维持低位按需补库策略,规避集中拿货风险;贸易端,依托区间高抛低吸,严控库存压力。中期来看,重点跟踪稳增长政策落地节奏、天气好转后的需求修复力度,政策发力与刚需回暖将是打破当前震荡格局的核心信号。

  总体而言,钢市下行有支撑、上行无动力,行情延续弱势震荡,结构性分化持续,操作上以稳健谨慎、波段操作为主。

公众号:中天云台

扫码关注 了解更多内容

免责声明:本文章数据与信息均来源于公开资料,我公司对这些信息的准确性和完整性不做任何保证。我们力求内容客观、公正,文中观点及内容(包含操作建议等)仅供参考,不构成所述品种的买卖出价,投资者据此作出的任何投资决策及交易行为与本公司无关。期货有风险,入市需谨慎。

最新文章

随机文章