当前位置:首页>行情>棉花市场行情旬报(145期)

棉花市场行情旬报(145期)

  • 2026-11-07 07:13:15
棉花市场行情旬报(145期)

1、市场价格回顾

1.国内棉花价格

(1)现货

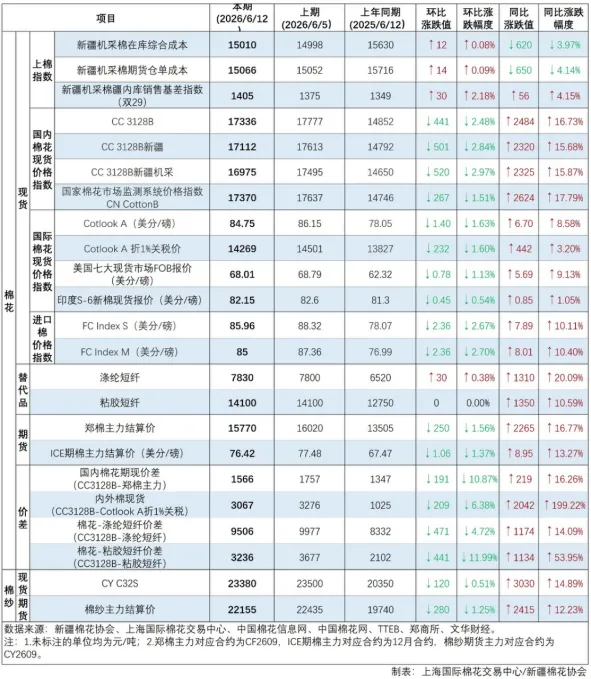
据上海国际棉花交易中心监测,截至6月12日,本年度新疆机采棉在库综合成本均价为15010元/吨(毛重),北疆均价为15015元/吨,南疆均价为15006元/吨。截至6月12日,本年度新疆机采棉期货仓单成本均价为15066元/吨(毛重),北疆均价为15071元/吨,南疆均价为15062元/吨。

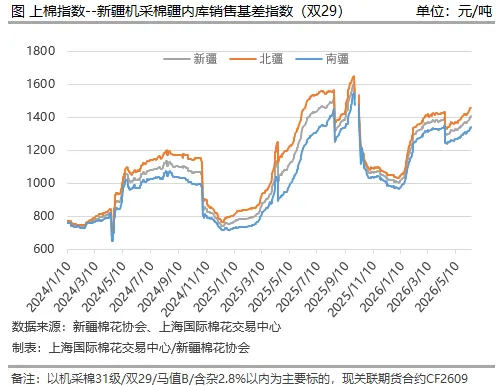
近期,疆内库棉花销售基差稳中小幅上调,低基差资源有所减少。6月12日新疆机采棉疆内库销售基差指数(31级双29含杂2.8%以内)为1405元/吨,环比上涨30元/吨,同比上涨56元/吨。其中,北疆平均基差在1459元/吨,奎屯、昌吉区域主流基差在1400-1510元/吨左右(提货参考价在17170-17280元/吨左右);南疆平均基差在1339元/吨,巴州、阿克苏两地主流基差在1350-1490元/吨左右(提货参考价在17120-17260元/吨左右),喀什地区在1065-1250元/吨左右(提货参考价在16835-17020元/吨左右)。

(2)郑棉期货

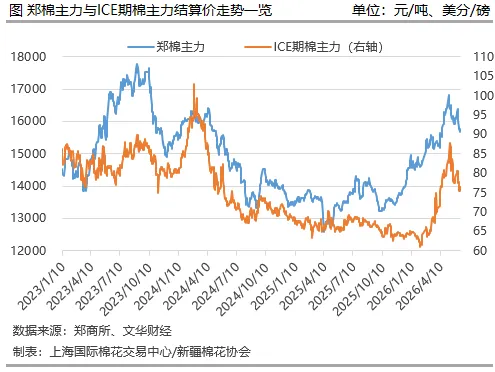
近期郑棉先跌后涨,下探阶段低点。国内新棉生长较为顺利、生长进程有所加快,同时下游淡季行情延续、新增订单不足、库存逐渐累积,在缺乏明显利多驱动的情况下,郑棉偏弱震荡运行,主力合约最低触及近两月低点15590元/吨,后期随着下跌后现货市场少量补库及外棉反弹带动,棉价小幅回调。6月12日,郑棉期货主力CF2609合约结算价为15770元/吨,环比下跌1.56%,同比上涨16.77%。

2.国际棉花价格

(1)现货

6月12日,美国七大现货市场FOB报价68.01美分/磅,环比下跌1.13%,同比上涨9.13%;CotlookA折1%关税价为14269元/吨,环比下跌1.6%,同比上涨8.58%;印度S-6新棉现货报价折美金为82.15美分/磅,环比下跌0.54%,同比上涨1.05%。

(2)ICE期棉

近期ICE期棉下跌后反弹,整体偏弱震荡运行。前期受美棉产区旱情持续缓解、美棉生长进度和优良率指标较好等因素压制,棉价承压连续下探;后期得益于USDA供需平衡表下调新年度全球期末库存,同时美棉出口销售持续改善、下年度签约扩大,市场情绪有所好转,双重利好刺激棉价止跌反弹。6月12日,ICE期棉主力12月合约结算价为76.42美分/磅,环比下跌1.37%,同比上涨13.27%。

3.价差

(1)国内棉花期现价差

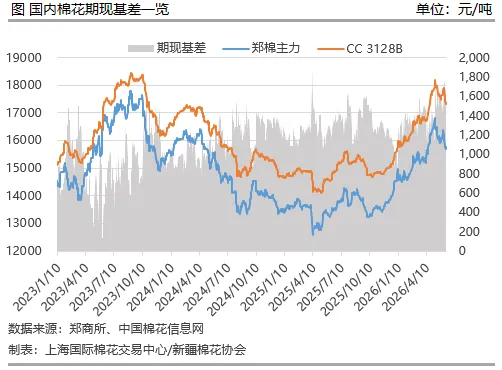
6月12日,中国棉花价格指数CC3128B价格为17336元/吨,环比下跌2.48%,同比上涨16.73%。CC3128B与郑棉期货主力合约价差为1566元/吨,环比收窄191元/吨,同比扩大219元/吨。

(2)内外棉价差

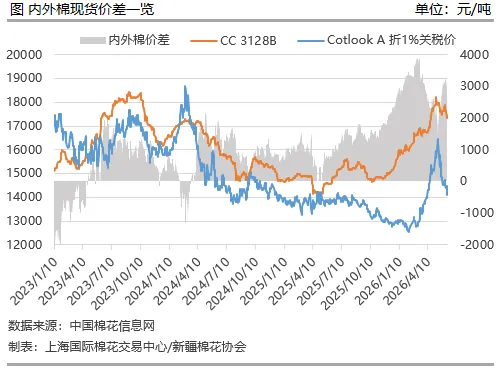
6月12日,中国棉花现货价格指数CC 3128B与CotlookA折1%关税价之差为3067元/吨,环比收窄209元/吨,同比扩大2042元/吨。

(3)国内棉花现货与替代品价差

6月12日,中国棉花现货价格指数CC 3128B与涤纶短纤价差为9506元/吨,环比收窄471元/吨,同比扩大1174元/吨;中国棉花现货价格指数CC 3128B与粘胶短纤价差为3236元/吨,环比收窄441元/吨,同比扩大1134元/吨。

2、国内棉花市场情况

1.供应端

(1)春播情况

据中国棉花信息网调查,截至6月8日,全疆棉花进入集中现蕾阶段,现蕾率约94.7%,较上周增加41.8个百分点,较去年同期慢1.5个百分点;单株平均蕾数4.1个,较上周增加约2.1个,较去年同期少2.3个。其中,南疆地区棉苗生长进程较快,现蕾率约95.9%,较上周增加28,4个百分点,较去年同期慢1.4个百分点;平均蕾数约5.1个,较上周增加约2.3个,较去年同期少1.5个。北疆地区现蕾率约92.8%,较上周增加61.7个百分点,较去年同期慢1.7个百分点;平均蕾数约3.0个,较上周增加约2.0个,较去年同期少1.9个。东疆地区现蕾率约99%,较上周增加17.5个百分点,较去年同期快2.4个百分点;平均蕾数约4.3个,较上周增加约2.9个,较去年同期慢0.7个。

当前全疆整体气候条件良好,气温持续升高,棉花生长进程加快。棉苗平均株高30-50公分,果枝数2-5台。虫害主要为蚜虫、红蜘蛛,部分区域蚜虫发生程度较往年偏重。农事操作以化调、防虫、除草为主,多数棉田已完成头水灌溉。

(2)郑棉仓单

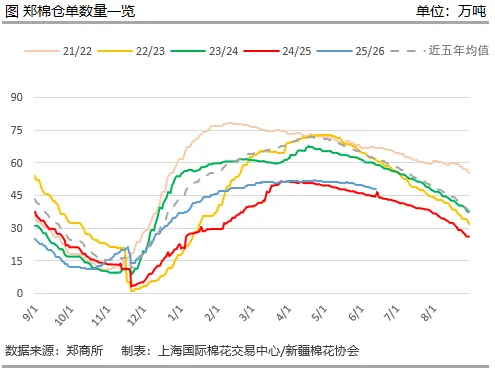
截至6月12日,郑棉注册仓单11583张,约46.33万吨,有效预报371张,约1.48万吨。按产地看,新疆棉注册11352张,约45.41万吨,地产棉注册231张,约0.92万吨;按年度看,25/26年度棉花注册11583张,约46.33万吨;按仓库看,新疆库注册2127张,约8.51万吨,内地库注册9456张,约37.82万吨。
(3)棉花商业库存

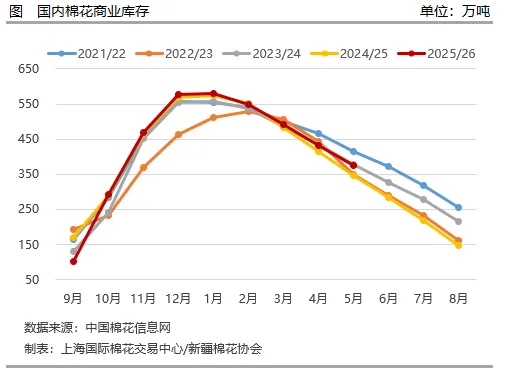
据中国棉花信息网统计,截至5月底全国棉花商业库存374.53万吨,较上月减少57.54万吨,减幅13.32%,同比高28.66万吨,增幅8.29%。其中,新疆疆内棉花库存242.85万吨(包括商业库存238.14万吨,疆棉在途运输4.71万吨),环比减少53.84万吨,同比高16.07万吨。

2.需求端

(1)纯棉纱市场开机、库存情况

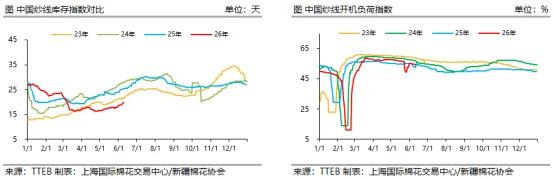
据TTEB统计,近期郑棉维持震荡,纺企多刚需补库,市场观望氛围持续加重。纯棉纱整体交投清淡,市场报价稳中走弱,成交订单集中在32S、40S规格,气流纺21S行情小幅回暖,订单量有所回升,部分溯源订单出货稳定,少数优质品种走货顺畅。开机库存方面,新疆纺企开机整体维持高位,内地中低支纱开机小幅下调;行业整体步入累库阶段,个别纱厂库存积压超二十天,当前内地纺企整体库存压力可控,业内心态尚可。当前行业处于传统淡季,多数纺企小幅降价或持稳观望,让利幅度持续扩大,个别库存压力高的厂家大幅降价抛货去库存,下游大批量采购意愿低迷。内地及新疆纺企即期现金流状况良好,暂无明显经营压力,当前内地纺企即期现金流在340元/吨左右,新疆纺企即期利润在725元/吨左右。6月12日棉纱库存指数18.7天,环比上涨1.6天,棉纱负荷指数(剔除闲置产能)73.6%,环比下降1.16个百分点。

(2)全棉坯布市场开机、库存情况

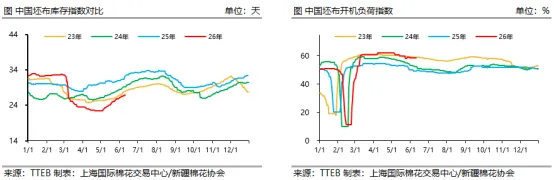
据TTEB统计,近期全棉坯布市场淡季行情延续,报价平稳,厂家协商走货。织厂在机订单稀少,厂家反映后续新增订单稀少,织厂积极寻单或来料加工;小厂没有订单,常规品种上机增加,走货量减少,织厂库存增加。织厂对于后市看淡,心态较为低落,原料维持刚需采购,开机率持稳,预计端午放假计划不多。6月12日全棉坯布库存29.5天,环比上升0.7天,全棉坯布开机负荷56.7%,环比持平。

(3)棉花工业库存

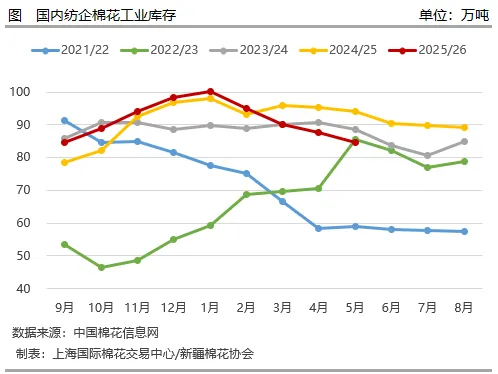
据中国棉花信息网抽样调查,截至5月底纺企在库棉花工业库存84.64万吨,较上月底下降3.09万吨。纺企可支配棉花库存97.45万吨,较上月底下降4.29万吨。月内由于棉价跌幅大于纱价,纺企理论利润小幅回升,但内地企业仍多数处于盈亏边缘甚至小幅亏损,补库心态总体较为谨慎,原料库存有所下降。
(4)纺织品服装出口

据海关总署统计,今年1-5月我国纺织品服装出口额为1167.3亿美元,同比增长0.1%。其中,纺织品出口594.8亿美元,同比增长1.7%;服装出口572.4亿美元,同比下降1.6%。

5月当月,中美经贸关系缓和为纺织服装出口带来一定缓冲,其中服装出口环比实现较快增长。从具体数据看,5月当月我国纺织品服装出口额为256亿美元,同比下降2.3%,环比增长6.4%。其中,纺织品出口额为125.9亿美元,同比下降0.3%,环比下降0.9%;服装出口130.2亿美元,同比减少4.1%,环比增长14.7%。

3、国际棉花市场情况

1.USDA全球供需预测

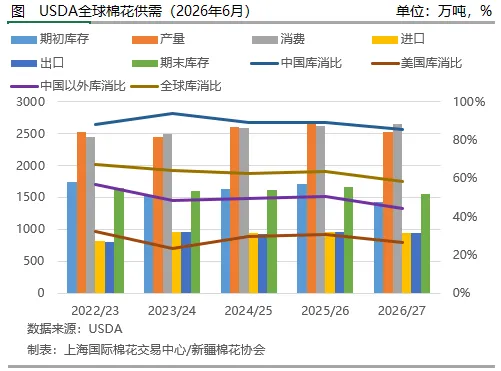
据美国农业部6月供需预测报告,与上月预测值相比,2026/27年度全球棉花期末库存小幅下调,主要由于期初库存下降,产量、消费及进出口调整不大。从具体数据看,预计2026/27年度全球棉花产量2526.6万吨环比持平,消费环比上调1.6万吨至2651.1万吨(中国需求增加抵消了孟加拉国、巴基斯坦和韩国的减少),出口环比调减0.5万吨至943.2万吨,期末库存下调15.5万吨至1548.7万吨。

2. 美国

(1)美棉生产

据USDA美棉生长报告,截至2026年6月7日,美国棉花播种进度为77%,较前周增加11个百分点,较去年同期增加2个百分点,较过去五年同期均值持平。美国棉花现蕾率为13%,较去年同期增加2个百分点,较过去五年同期均值均增加2个百分点。美国棉花生长状况达到良好以上的占53%,去年同期为49%。

(2)美棉出口

据USDA统计,截至5月28日当周,美国2025/26年度陆地棉签约量环比继续增加,下年度签约大增。当周美国25/26年度陆地棉净出口签约量4.69万吨,较前周增长12%,较前四周平均值增长60%,签约量净增主要来自越南、巴基斯坦、印度、印度尼西亚和孟加拉国。25/26年度陆地棉装运量6.81万吨,较前周增长12%,较前四周平均值增长3%,主要运往越南、巴基斯坦、印度、墨西哥和孟加拉国。

美国2026/27年度陆地棉净出口签约量为6.77万吨,买主是越南、尼加拉瓜、土耳其、墨西哥等。

当周美国25/26年度皮马棉净出口签约量1724吨,较前周增长40%,较前四周平均值增长13%,签约量净增主要来自印度、秘鲁、吉布提、印度尼西亚和危地马拉。25/26年度皮马棉出口装运量5194吨,较前周增长22%,较前四周平均值增长90%,创本年度新高,主要运往印度、巴基斯坦、中国(907吨)、越南和吉布提。

2.越南

5月越南进口棉花19.5万吨,环比增加1.4%,同比增加19.3%。从当月主要进口来源看,美棉占比63%居首位,巴西棉占比24%位居第二,印度棉占比3%排第三。

2025/26年度越南累计进口棉花141.7万吨,同比减少1.1%。从累计主要进口来源看,美棉占比47.5%居首位,其次是巴西棉占比21.0%,澳棉占比14.6%排第三。

3.巴西

(1)5月巴西出口棉花29.1万吨,环比减少21.4%,同比增加51.5%。从当月出口目的地看,孟加拉占比22.8%居首位,巴基斯坦占比13.8%位居第二,中国占比9.5%排第三。

截至目前,巴西2025/26年度累计出口棉花约300.2万吨,同比增加16.6%。从累计出口目的地看,中国占比25.1%为巴西棉花最大出口国,孟加拉占比16.9%位居第二,土耳其占比12.5%排第三。

(2)据巴西国家商品供应公司6月供需预测报告,预计巴西2025/26年度产量小幅调增,面积继续下调但单产上升。从具体数据看,2025/26年度巴西棉花总产预期为397.8万吨,环比上调0.5万吨,同比减少2.5%;种植面积下调至202万公顷,同比减少3.1%;单产上调至131公斤/亩,同比增加0.6%,创历史最高纪录。
4、行情总结

近期内外棉价弱势震荡运行。国内方面,供给端新棉生长较顺利,全疆棉花进入集中现蕾阶段,气候条件良好使得棉花生长进程加快,商业库存继续下降;需求端纯棉纱市场交投清淡、行业整体步入累库阶段但库存压力尚可控,全棉坯布市场订单稀少、库存累积、织厂维持刚需采购。国际方面,前期受美棉产区旱情持续缓解、美棉生长及优良率指标较好影响,国际棉价承压持续下探,后期在USDA下调新年度全球棉花期末库存及美棉出口持续改善的支撑下,市场情绪有所好转,棉价逐步反弹。后续关注国内外政策动向、棉产区天气及生长进度、下游消费变化。

编辑丨新疆棉花协会秘书处
         上海国际棉花交易中心

最新文章

随机文章