当前位置:首页>行情>【华福固收】超长行情下信用窄幅波动 5Y普信表现稍强——信用利差周度跟踪

【华福固收】超长行情下信用窄幅波动 5Y普信表现稍强——信用利差周度跟踪

  • 2026-10-20 17:27:16
【华福固收】超长行情下信用窄幅波动 5Y普信表现稍强——信用利差周度跟踪

点击上方蓝字“钟摆效应”关注我们

>>  报告摘要  <<

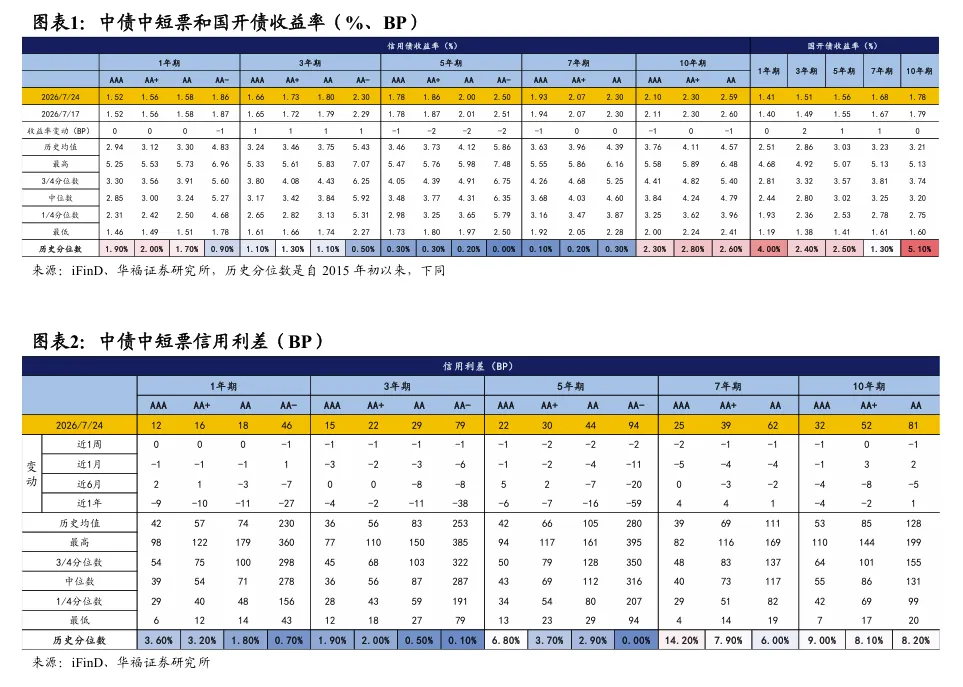
信用债收益率窄幅波动,5Y期品种表现稍强。本周超长国债利差显著压缩,但其他期限利率变动幅度有限,3Y、5Y和7Y期国开债收益率分别上行2BP、1BP和1BP,1Y和10Y期持平。信用债收益率整体平稳,5Y期表现略强。1Y期AA及以上等级信用债收益率持平,AA-级下行1BP;3Y期各等级收益率上行1BP;5Y期各等级收益率下行1-2BP;7Y期AAA级收益率下行1BP,AA+和AA级持平;10Y期AAA和AA级收益率下行1BP,AA+级持平。信用利差多数小幅压缩,1Y期AA及以上等级信用利差持平,AA-级压缩1BP;3Y期各等级利差压缩1BP;5Y期各等级利差压缩1-2BP;7Y期各等级利差压缩1-2BP;10Y期AAA和AA级利差压缩1BP,AA+级持平。
城投债利差多数下行1-2BP。外部评级AAA级平台利差多数下行1BP,其中陕西持平,云南上行1BP,河南、辽宁、内蒙古下行2BP;AA+级和AA级利差多数下行1-2BP,其中上海、青海AA+级利差持平,云南上行1BP,黑龙江、辽宁、海南下行3-4BP,上海、贵州AA级利差持平,陕西上行2BP。省级平台利差多数持平或下行1BP,而新疆、内蒙古、吉林下行2BP;地市级和区县级平台信用利差多数下行1-2BP,其中青海地市级利差持平,云南上行1BP,辽宁、黑龙江下行3BP,山东区县级利差持平。
产业债利差小幅压缩。央企地产债利差持平,地方国企地产债走扩1BP,非央国企持平。龙湖利差持平,美的置业压缩1BP,万科压缩634BP,华发走扩1BP,保利压缩1BP。各等级煤炭债、钢铁债和化工债利差均压缩1BP。陕煤利差持平,河钢压缩1BP,晋能煤业持平。
二永债收益率窄幅波动,中短端利差小幅压缩。1Y期各等级二永债收益率下行0-1BP,利差变动幅度大致相当;3Y期各等级二永债收益率上行0-1BP,利差压缩1-2BP;5Y期各等级二永债收益率上行0-1BP,利差压缩0-1BP;10Y期各等级二永债收益率下行1BP,利差持平。
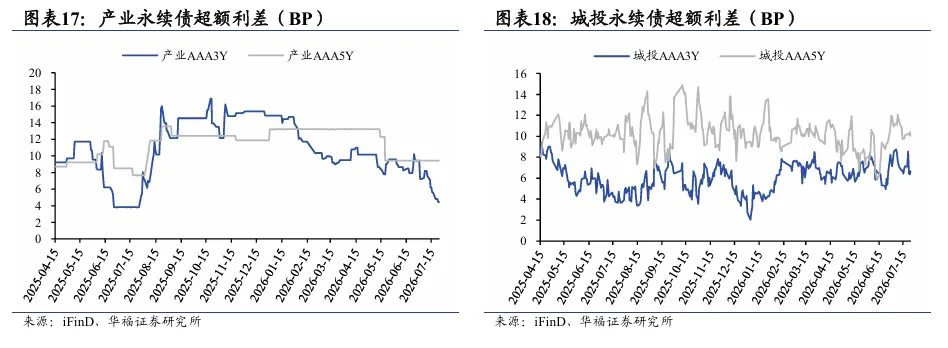
3Y产业和城投永续债超额利差压缩,5Y期利差大致持平。产业AAA级3Y永续债超额利差较上周压缩1.12BP至4.45BP,处于2015年以来的1.83%分位数;产业5Y永续债超额利差持平,处于16.43%分位数;城投AAA级3Y永续债超额利差压缩0.51BP至6.64BP,处于16.36%分位数;城投5Y永续债超额利差压缩0.11BP至10.02BP,处于18.27%分位数。

风险提示:样本选择偏差和数据统计失误,城投和地产政策超预期。

>>  报告目录  <<

>>  报告正文  <<

1

信用债收益率窄幅波动,5Y期品种表现稍强

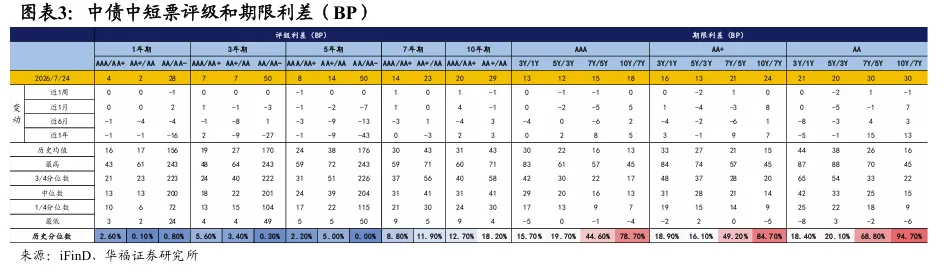
本周(7月20日至7月24日)超长国债利差显著压缩,但其他期限利率变动幅度有限,3Y、5Y和7Y期国开债收益率分别上行2BP、1BP和1BP,1Y和10Y期持平。信用债收益率整体平稳,5Y期表现略强。1Y期AA及以上等级信用债收益率持平,AA-级下行1BP;3Y期各等级收益率上行1BP;5Y期各等级收益率下行1-2BP;7Y期AAA级收益率下行1BP,AA+和AA级持平;10Y期AAA和AA级收益率下行1BP,AA+级持平。信用利差多数小幅压缩,1Y期AA及以上等级信用利差持平,AA-级压缩1BP;3Y期各等级利差压缩1BP;5Y期各等级利差压缩1-2BP;7Y期各等级利差压缩1-2BP;10Y期AAA和AA级利差压缩1BP,AA+级持平。评级利差方面,1Y期AA/AA-评级利差压缩1BP,其余持平;3Y期各评级利差持平;5Y期AAA/AA+利差压缩1BP,其余持平;7Y期AAA/AA+利差走扩1BP,AA+/AA持平;10Y期AAA/AA+利差走扩1BP,AA+/AA压缩1BP。期限利差方面,AAA等级5Y/3Y和7Y/5Y期限利差压缩1BP,其余持平;AA+等级7Y/5Y利差走扩1BP,5Y/3Y压缩2BP,其余持平;AA等级7Y/5Y利差走扩1BP,3Y/1Y持平,其余压缩1-2BP。

2

城投债利差多数下行1-2BP

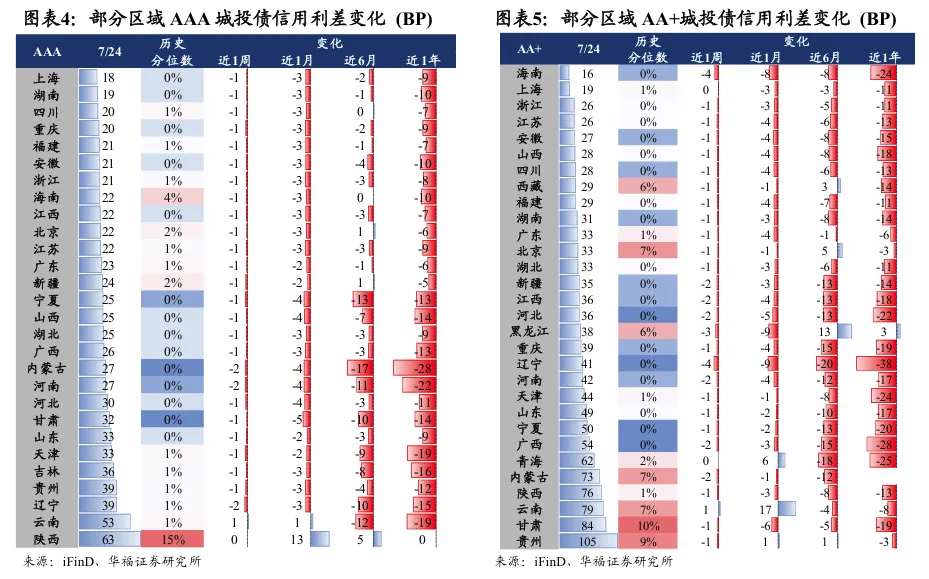
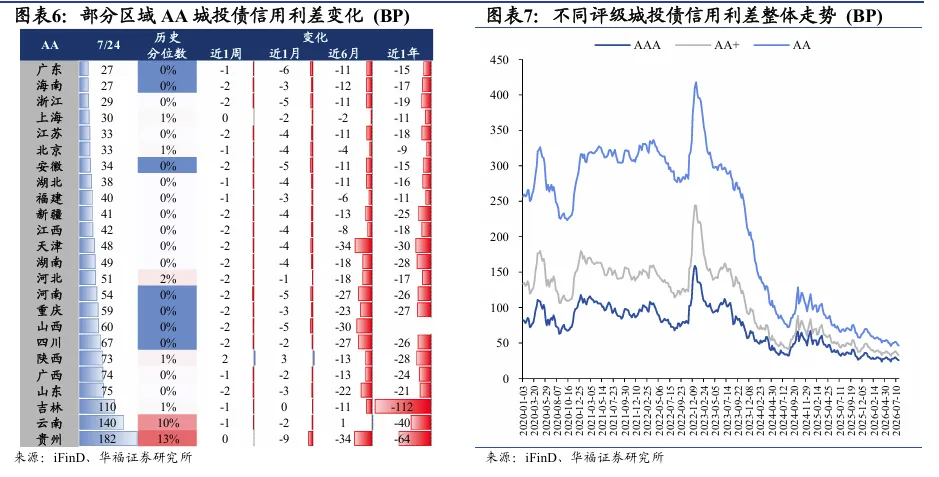
本周城投债利差多数下行1-2BP。具体来看,外部评级AAA级平台利差多数下行1BP,其中陕西持平,云南上行1BP,河南、辽宁、内蒙古下行2BP;AA+级和AA级平台利差多数下行1-2BP,其中上海、青海AA+级利差持平,云南上行1BP,黑龙江、辽宁、海南下行3-4BP,上海、贵州AA级利差持平,陕西上行2BP。
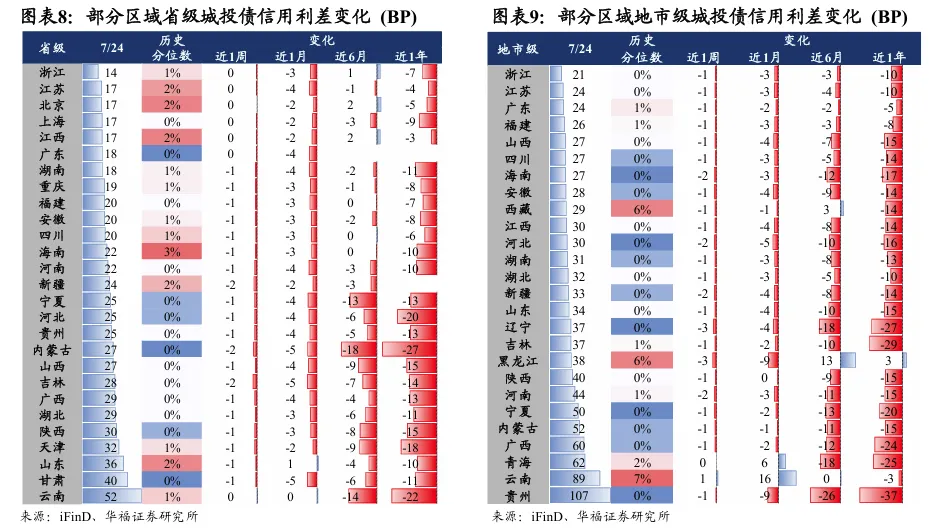
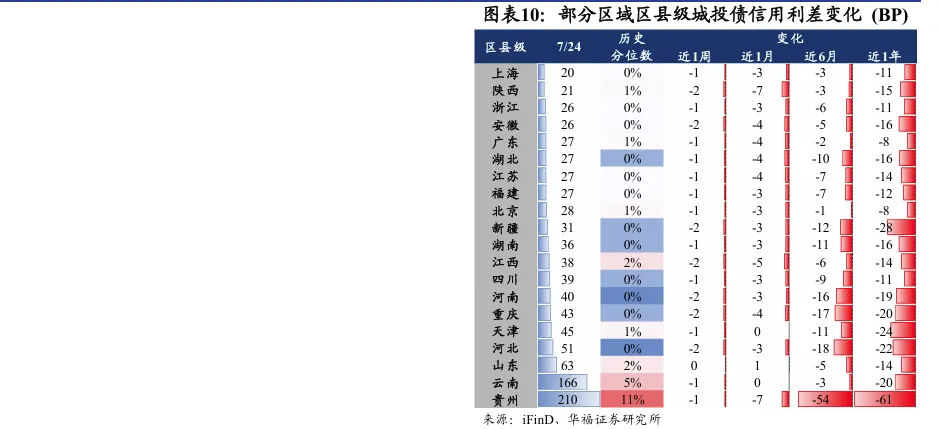
分行政级别来看,省级平台信用利差多数持平或下行1BP,而新疆、内蒙古、吉林下行2BP;地市级和区县级平台信用利差多数下行1-2BP,其中青海地市级利差持平,云南上行1BP,辽宁、黑龙江下行3BP,山东区县级利差持平。

3

产业债利差小幅压缩

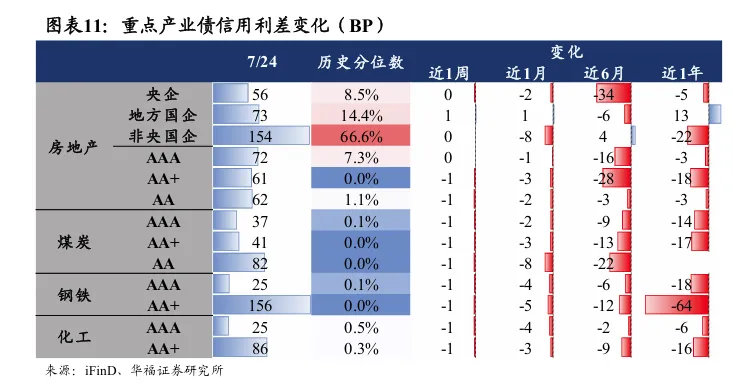
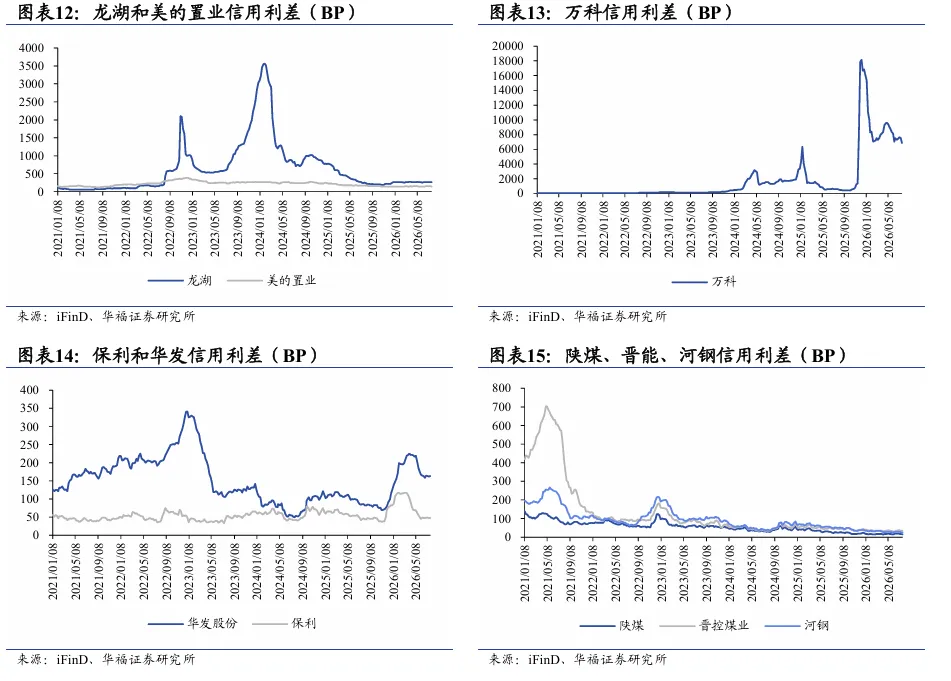
本周产业债利差小幅压缩。央企地产债利差持平,地方国企地产债走扩1BP,非央国企持平。龙湖利差持平,美的置业压缩1BP,万科压缩634BP,华发走扩1BP,保利压缩1BP。各等级煤炭债、钢铁债和化工债利差均压缩1BP。陕煤利差持平,河钢压缩1BP,晋能煤业持平。

4

二永债收益率窄幅波动,中短端利差小幅压缩

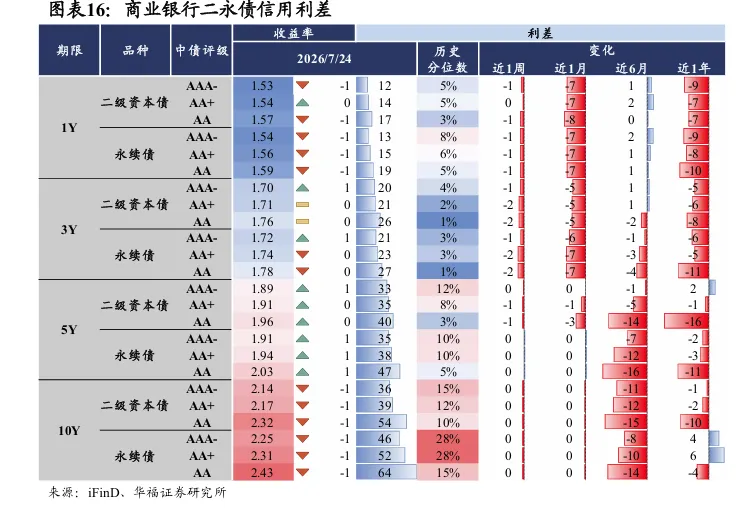
本周二永债收益率窄幅波动,中短端利差小幅压缩。具体来看,1Y期各等级二永债收益率下行0-1BP,利差变动幅度大致相当;3Y期各等级二永债收益率上行0-1BP,利差压缩1-2BP;5Y期各等级二永债收益率上行0-1BP,利差压缩0-1BP;10Y期各等级二永债收益率下行1BP,利差持平。

5

3Y产业和城投永续债超额利差压缩,5Y期利差大致持平

本周,产业AAA级3Y永续债超额利差较上周压缩1.12BP至4.45BP,处于2015年以来的1.83%分位数;产业5Y永续债超额利差持平于9.43BP,处于16.43%分位数;城投AAA级3Y永续债超额利差压缩0.51BP至6.64BP,处于16.36%分位数;城投5Y永续债超额利差压缩0.11BP至10.02BP,处于18.27%分位数。

信用利差数据库编制说明:

  • 市场整体信用利差、商业银行二永利差以及城投/产业永续债信用利差是基于中债中短票和中债永续债数据求得,历史分位数是自2015年初以来;而城投和产业债相关信用利差由华福证券研究所整理与统计,历史分位数是自2015年初以来;

  • 产业和城投个券信用利差=个券中债估值(行权)-同期限国开债到期收益率(线性插值法计算),最后通过算数平均法求得行业或者地区城投的信用利差;

  • 银行二级资本债/永续债超额利差=银行二级资本债/永续债信用利差-同等级同期限银行普通债信用利差,产业/城投类永续债超额利差=产业/城投类永续债信用利差-同等级同期限中票信用利差。

  • 样本筛选标准及其他:产业和城投债均选取中票、公司债以及企业债样本,并剔除私募债、担保债和永续债;若某个券的剩余期限在0.5年之下或者5年之上,则将其剔除统计样本;产业和城投债皆为外部主体评级,而商业银行采用中债隐含债项评级。

风险提示:

样本选择偏差和数据统计失误,城投和地产政策超预期。

本文源自报告:《超长行情下信用窄幅波动 5y普信债表现较强——信用利差周度跟踪20260724》

报告发布时间:2026年7月25日

发布报告机构:华福证券股份有限公司

报告作者:李一爽 S0210525120003

              朱金保 S0210525120001

华福固收研究团队简介

李一爽,华福证券研究所所长助理、固收首席分析师。复旦大学经济学硕士,11年宏观债券研究经验,曾供职于国泰君安证券、中信建投证券、信达证券,在国内外宏观经济、大类资产配置以及流动性方面具有丰富的研究经验,个人荣获2024年金麒麟菁英分析师第一名,作为团队成员曾获得新财富最佳分析师债券研究2016年第一名、2017年第四名。

朱金保,华福证券固收资深分析师,负责信用债研究方向。东南大学本科,复旦大学金融硕士,8年信用研究经验,曾供职资管机构从事信评研究,信达证券研究所从事信用分析工作,擅长区域城投和金融机构深入调研,获24年新浪财经金麒麟菁英分析师第一名。

张弛,华福证券固收资深分析师,负责可转债与固收+研究方向。复旦大学硕士,3年可转债研究经验,曾供职于信达证券从事可转债研究工作、也曾供职于某资管类机构从事市场营销相关工作,擅长转债策略研究与个券挖掘。

郭昌辽,华福证券固收分析师。本硕就读于中国科学技术大学,具备2年宏观领域研究经验,曾任职于华金证券研究所,现在华福固收团队从事流动性及利率等领域的研究工作。

任帆,华福证券固收研究员。中国人民大学学士,香港科技大学硕士,主要从事可转债和信用主体研究相关工作。

分析师声明

本人具有中国证券业协会授予的证券投资咨询执业资格并注册为证券分析师,以勤勉的职业态度,独立、客观地出具本报告。本报告清晰准确地反映了本人的研究观点。本人不曾因,不因,也将不会因本报告中的具体推荐意见或观点而直接或间接收到任何形式的补偿。

法律声明及风险提示

通过本公众号发布的观点和信息仅供华福证券客户中符合《证券期货投资者适当性管理办法》规定的机构类专业投资者参考。因公众号暂时无法设置访问限制,若您并非华福证券客户中的机构类专业投资者,请您取消关注,请勿订阅、接收或使用本公众号中的任何信息。对由此给您造成的不便表示诚挚歉意,感谢您的理解与配合!

本公众号所载内容仅面向专业机构投资者,任何不符合前述条件的订阅者,敬请订阅前自行评估接收订阅内容的适当性。订阅本公众号不构成任何合同或承诺的基础,华福证券不因任何订阅或接收本公众号内容的行为而将订阅人视为本公司的客户。

本公众号不是华福证券研究报告的发布平台,所载内容均来自于华福证券已正式发布的研究报告,订阅者若使用所载资料,有可能会因缺乏对完整报告的了解或缺乏相关的解读而对其中关键假设、评级、目标价等内容产生理解上的歧义。提请订阅者参阅华福证券已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。

华福证券对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。本公众号资料、意见等仅代表来源证券研究报告发布当日的判断,相关研究观点可依据华福证券后续发布的证券研究报告在不发布通知的情形下作出更改。华福证券的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本公众号资料意见不一致的市场评论或交易观点。

本公众号内容并非投资决策服务,在任何情形下都不构成对接收本公众号内容受众的任何投资建议。订阅者应当充分了解各类投资风险,根据自身情况自主做出投资决策并自行承担投资风险。对依据或者使用本公众号所载资料所造成的任何后果,华福证券均不承担任何形式的责任。

本公众号及其推送内容的版权归华福证券所有。未经华福证券事先书面许可,任何机构或个人不得以任何形式转载、翻版、复制、刊登和引用相关内容,否则由此造成的一切不良后果及法律责任由私自转载、翻版、复制、刊登和引用者承担。
关于华福证券

华福证券前身为福建省华福证券公司,成立于1988年8月,是全国首批成立的证券公司之一。2003年4月,经中国证监会批准,公司增资改制并更名为广发华福证券有限责任公司。2011年7月,更名为华福证券有限责任公司,为福建省属国有金融机构。公司形成全国化经营网点布局,拥有华福资本管理有限公司、华福成长投资有限公司、华福国际(香港)金融控股有限公司和华福证券资产管理有限公司4家全资子公司,控股兴银基金管理有限责任公司。

传播华福固收的最新研究成果,探寻债市钟摆的运动指向何处!

欢迎关注华福固定收益团队!

点击“在看”,让更多人看到好资讯

最新文章

随机文章