行情两极反转了...
- 2026-10-19 09:24:28
一、今日发车操作
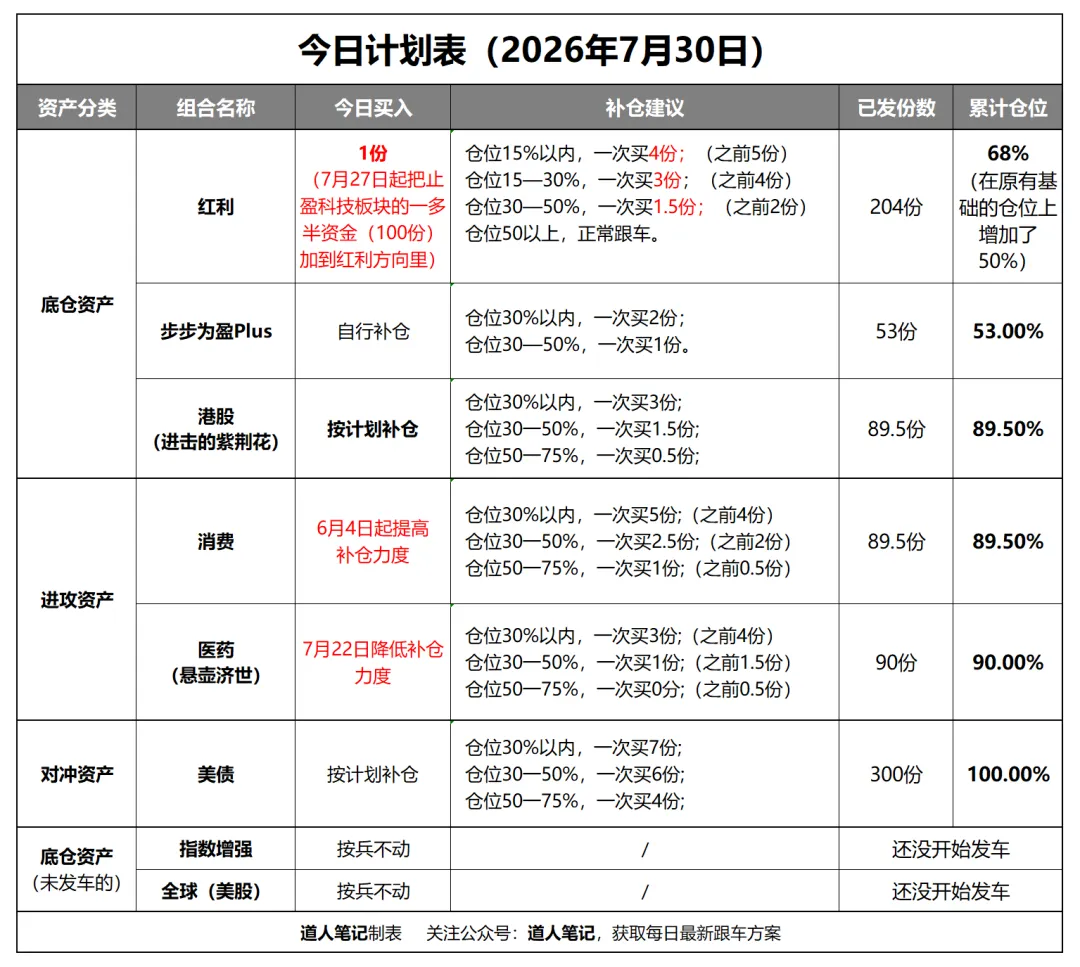
核心底仓资产,红利组合,买入1份,仓位来到68%。
红利组合7月29日起降低补仓力度。
其他组合,仓位不够的,按计划补仓。
具体操作如下:
传送门:如何跟车/补仓?
二、今日组合周期机会表
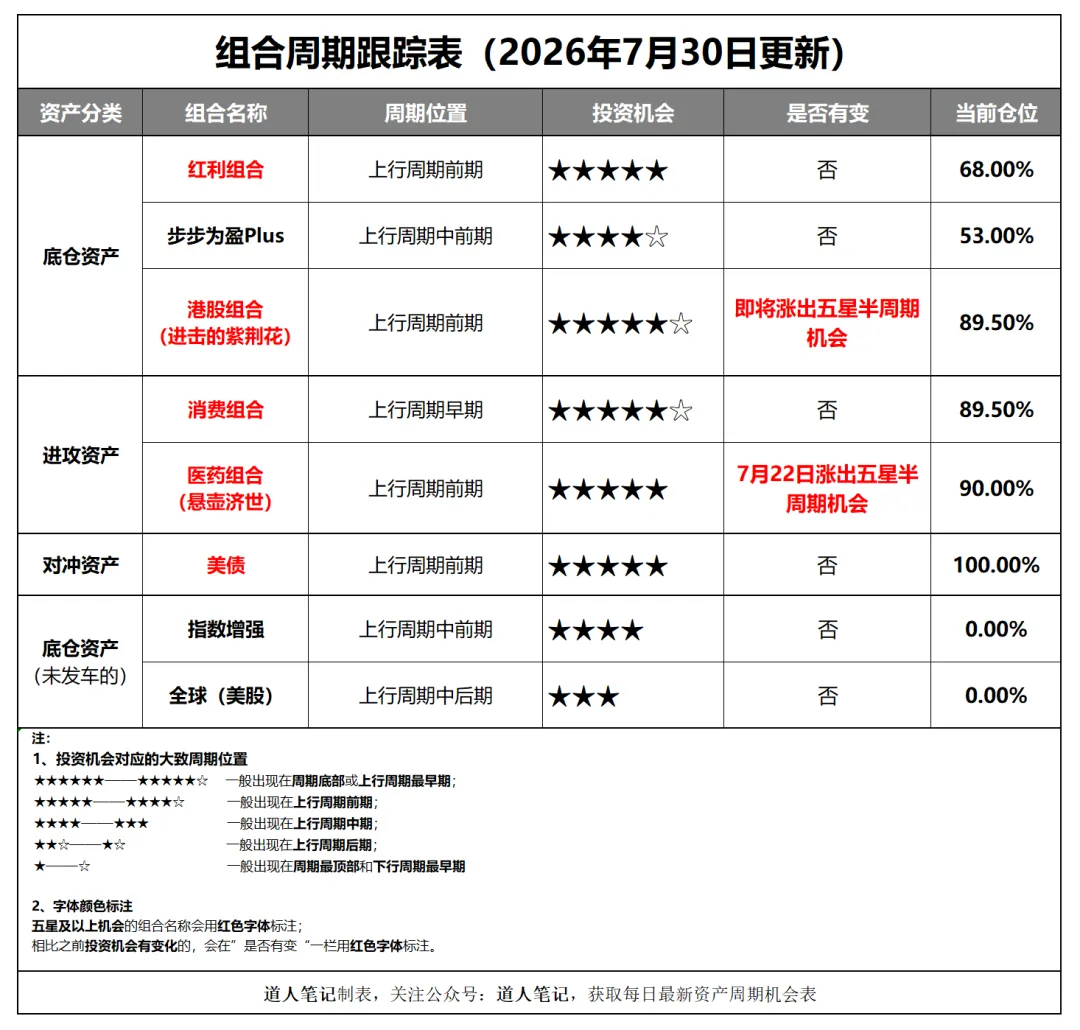
近期变动情况:
医药组合(悬壶济世),7月22日涨出五星半周期机会。
港股组合(进击的紫荆花),即将涨出五星半周期机会。
传送门:组合周期机会表怎么看?
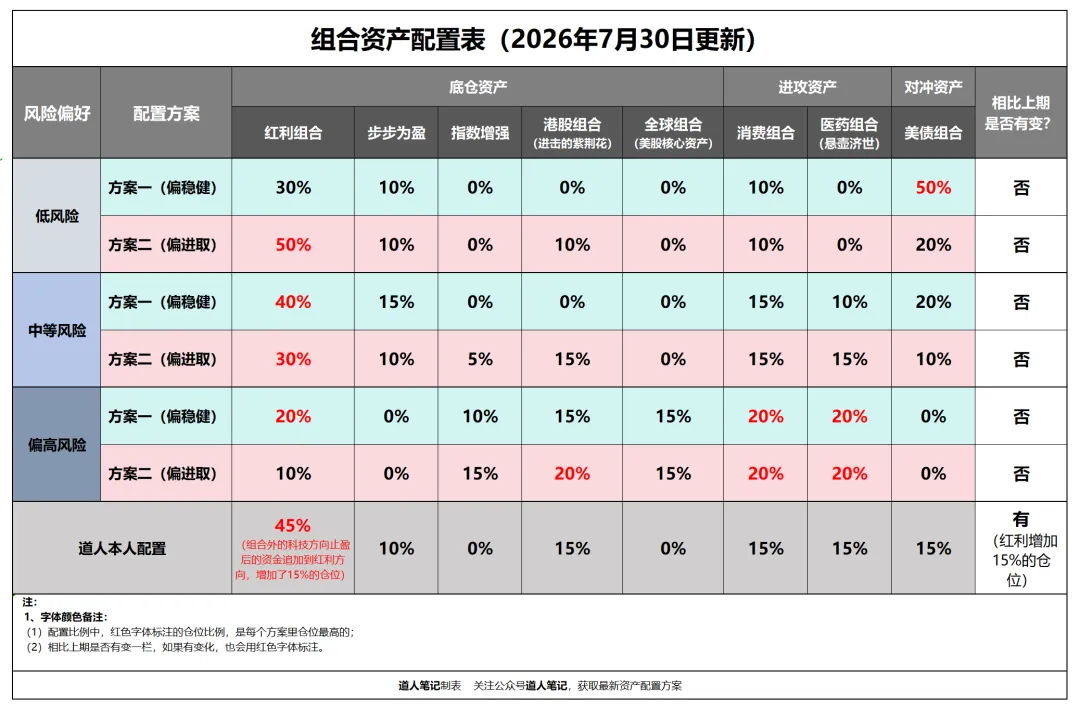
三、最新资产配置表
近期变动情况:道人自己的配置,红利组合括仓50%,括仓后,红利组合占组合整体仓位比重从原来的30%提升到45%。
传送门:资产配置表怎么看?
首次跟投的朋友,跟投前务必仔细阅读以下三篇文章:
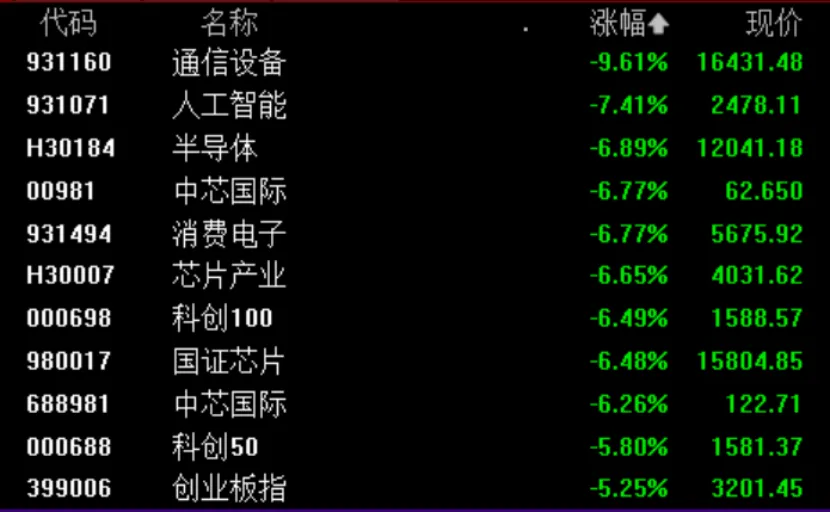
今天科技继续大跌,
硬科技普遍暴跌六七个点以上,
双创板块双双大跌五个点以上。
相比之下,最近低位板块表现明显要好很多,
随着价值回归的必然定律逐渐开始演绎,
我们周期投资的策略也逐渐开始见到初步成效。
这是七月以来高位科技板块和我们主要布局低位方向的走势对比图:
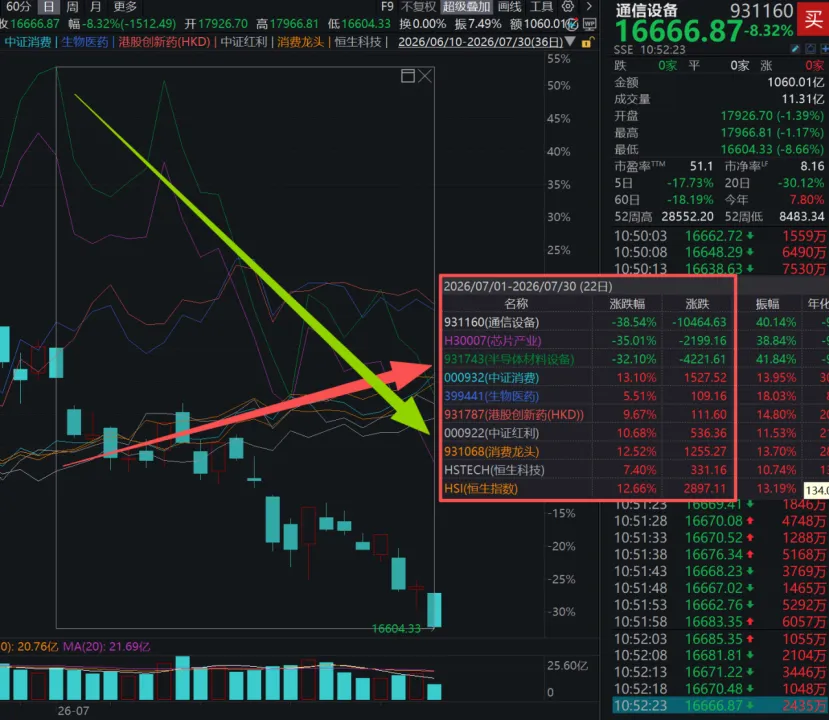
不到一个月,
高位科技全线大跌30%+,
而同期我们重点布局的红利、消费、医药、港股,全都是正收益。
拉长时间来看,这大概率只是一个开始。
后面随着低位板块陆续反转向上,我们会逐步迎来真正的收获期。
当然,这个过程肯定不会一帆风顺。
科技可能会再次迎来最后的反扑、低位板块在上行过程中也难免会有震荡。
但大趋势却无比清晰!
还记得道人7月初和大家讲的吗?
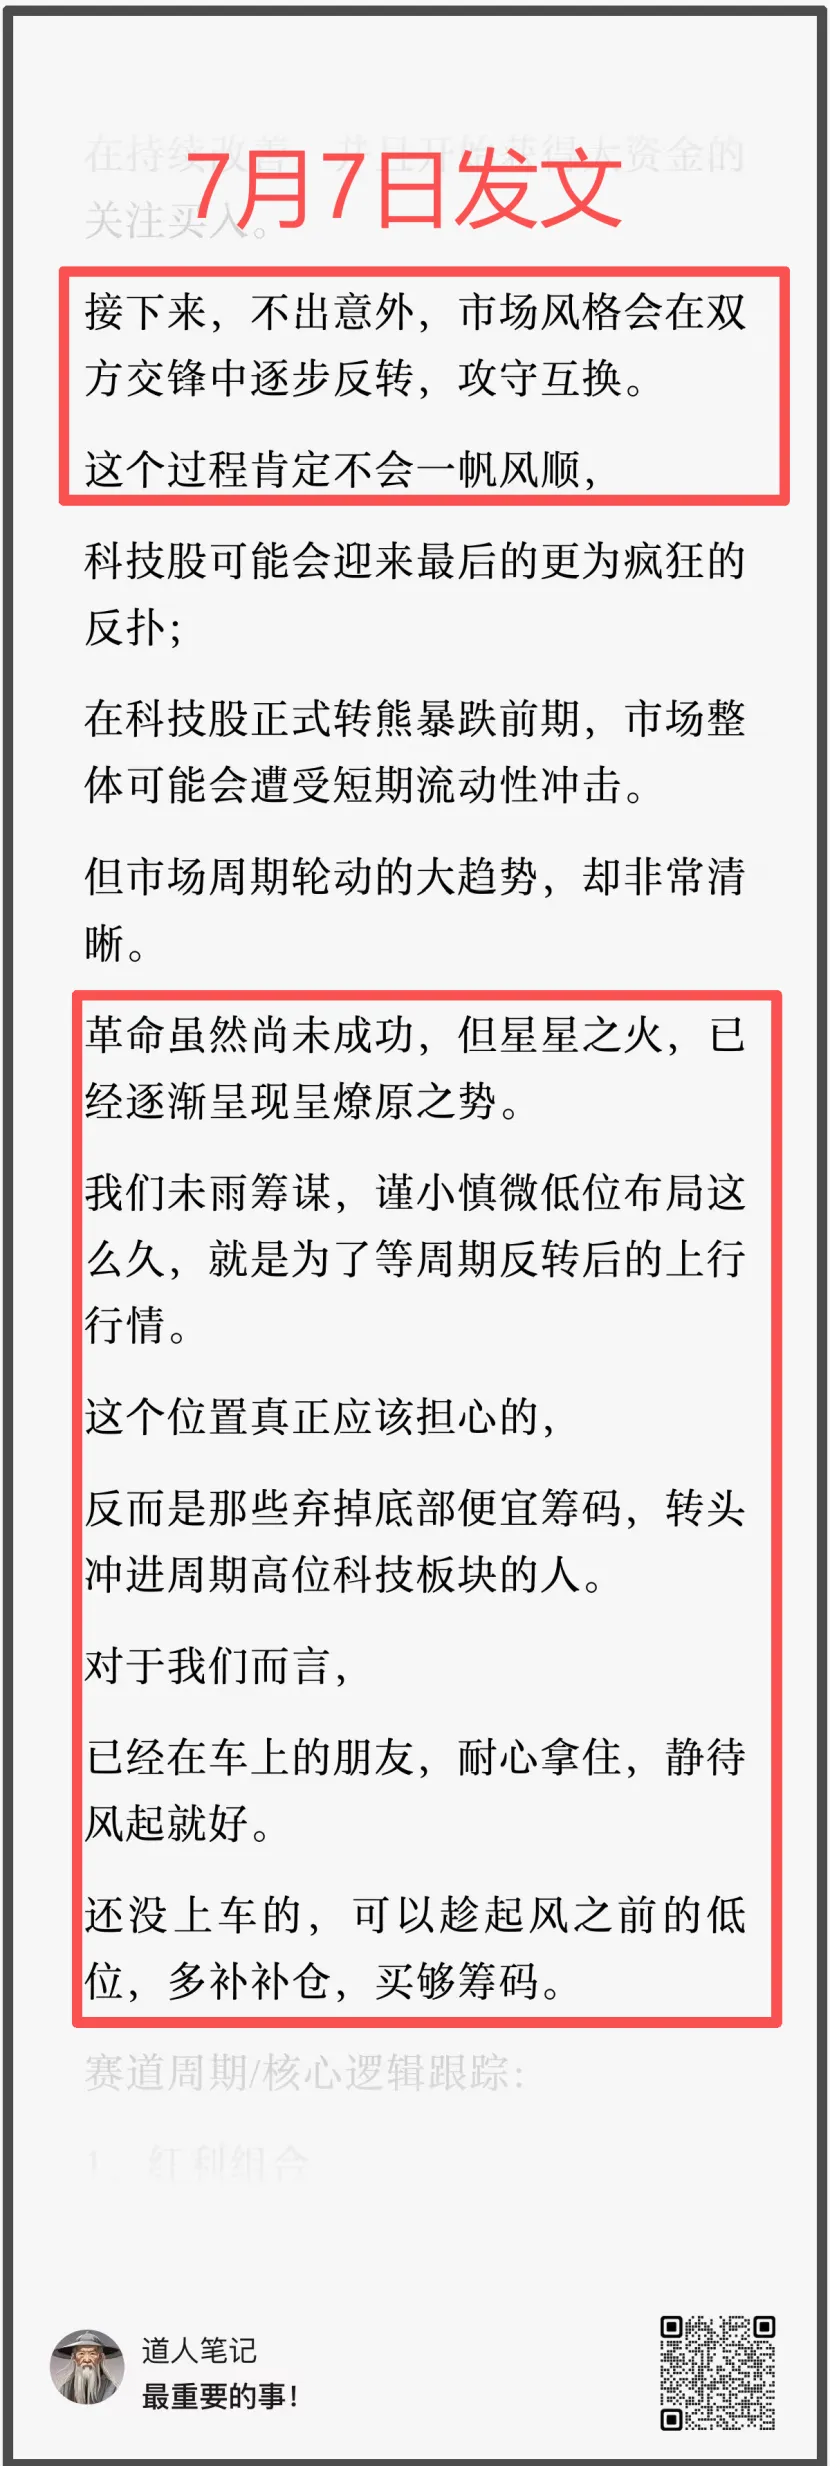
如今,道人的观点依旧不变,
这个位置,仓位已经打够的朋友,稳稳拿住,静待风起就好;
仓位还没打够的,趁这些低位板块还没彻底涨上去,可以多补补仓。
当然了,别忘了做好配置,控制好单赛道仓位。
周期投资+合理的资产配置,才能行稳渐远,赚到市场周期复利。
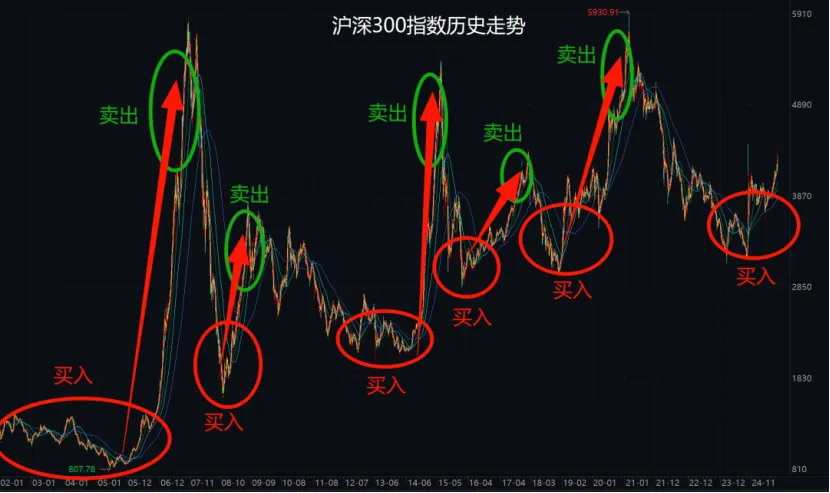
今天,继续买入红利组合,
其他低位方向,仓位不够的可以按补仓建议补仓。
之前总是有朋友问道人:
为什么要坚持周期投资+资产配置结合的策略?
我们无法精准判断翻转到底哪一天到来,也无法精准预判翻转过程中的精确走势。
但幸运的是,我们可以通过投资常识、投研跟踪做到大方向、大周期上大概率正确。
当我们做到这一点,其实已经超过市场上大部分散户了。
即便如此,我们无法确保每一次决策都是对的,
所以,学会做资产配置,分散投资就非常重要。
尽可能把单个赛道的仓位控制在总仓位的15%以内,
这样,即便某个赛道反转周期超预期或者我们不慎看错了,
也不至于元气大伤,对我们的整体持仓造成致命影响。
总之,一切的核心,
都是为了让我们能够真正在风险可控的基础上,在这个市场长期活下来、赚到钱。
最后,今天大号(金道人识财)正式恢复更新,
赛道周期/核心逻辑跟踪:
1、红利组合
(1)投资机会:★★★★★
(2)红利当前所处的周期位置:上行周期前期
(3)影响红利周期进程的核心逻辑数据跟踪
从资金面来看,目前红利股息率高达4.4%,无风险利率只有1.75%,两者利差高达近2.65%,距离到达周期高位(利差<1%)还差很远。
从基本面来看,我国宏观经济正在初步触底企稳,优质红利资产的业绩正在随着经济修复稳步增长,距离到达周期高位还差很远。
红利这轮长牛周期还能走很远,长牛的核心逻辑依旧非常扎实。
2、港股组合
(1)投资机会:★★★★★☆(即将涨出五星半周期机会)
(2)港股当前所处的周期位置:上行周期前期
(3)影响港股周期进程的核心逻辑数据跟踪
今年随着外卖大战熄火,港股的整体业绩,正在迎来一轮修复期,逐渐回到正轨。
资金面这一块,南下资金净流入依旧是大势所趋,外资正在迎来一轮换血潮(美系外资流出,非美外资流入)。
整体估值依旧非常低估,目前恒指估值(PE)仅11.53倍,恒科PE仅23倍,是全球主要资本市场中估值最低的。
拉长时间来看,这个位置的港股,胜率和赔率都很高。
3、医药组合
(1)投资机会:★★★★★(7月22日涨出五星半周期机会)
(2)我们当前所处的周期位置:上行周期前期
(3)影响医药周期进程的核心逻辑数据跟踪
医药组合重点布局的三个核心方向:
创新药,今年是业绩爆发元年,将会正式进入业绩兑现周期,目前处于上行周期前期,这一波涨上去后会进入上行周期中期;
生物医药(CXO),正在从头部个股复苏转向全行业复苏,去年Q4行业利润首次迎来大幅改善,今年Q1,以药明康德、凯莱英为首的龙头股业绩继续改善,目前处于上行周期前期。
医疗器械,去年底出现明显触底迹象,不出意外今年将会迎来反转,从前段时间医疗器械一哥——迈瑞医疗发布一季报,从业绩情况来看,不出意外今年Q2—Q3就能正式迎来反转。
整体来看,医药组合依旧处于上行周期早期。
4、消费组合
(1)投资机会:★★★★★☆
(2)我们当前所处的周期位置:上行周期早期
(3)影响消费周期进程的核心逻辑数据跟踪
马上就要到二季报发布季了(七八月份),
不出意外,一众新兴消费和优质白马消费股的业绩依旧会持续改善。
当下,如果你只看各种新闻、股价走势和投资论坛帖子,你会觉得消费板块彻底没戏了,大家都不消费了。
但实际情况是,一众消费股的业绩在持续改善。
新兴消费就不用说了,业绩改善已经是明牌,很多新兴消费股的业绩,从去年起就开始改善爆发了。
一众传统白马龙头消费股,从今年起业绩也迎来明显改善。
很多龙头股的业绩,
并不像很多人像的那样,大跌特跌,没有希望了。
很多龙头股业绩甚至实现双位数增长。
不少龙头股不仅在国内有市场,也在深耕海外市场,开拓新的增量市场。
当前的情况是,除了部分和地产密切挂钩的传统细分方向依旧在下行周期,越来越多的细分方向都迎来业绩反转和爆发。
但市场却无差别下杀所有消费股。
甚至让消费板块的股息率都跌到4%+,硬是跌出红利资产的既视感。
这种极致的错杀,现在有多离谱,后面市场涨起来就有多猛烈。
接下来,道人会重点跟踪消费板块的二季报。
有消息道人会第一时间和大家分享。
5、美债组合
(1)投资机会:★★★★★
(2)周期位置:上行周期前期
(3)影响美债周期进程的核心逻辑数据跟踪
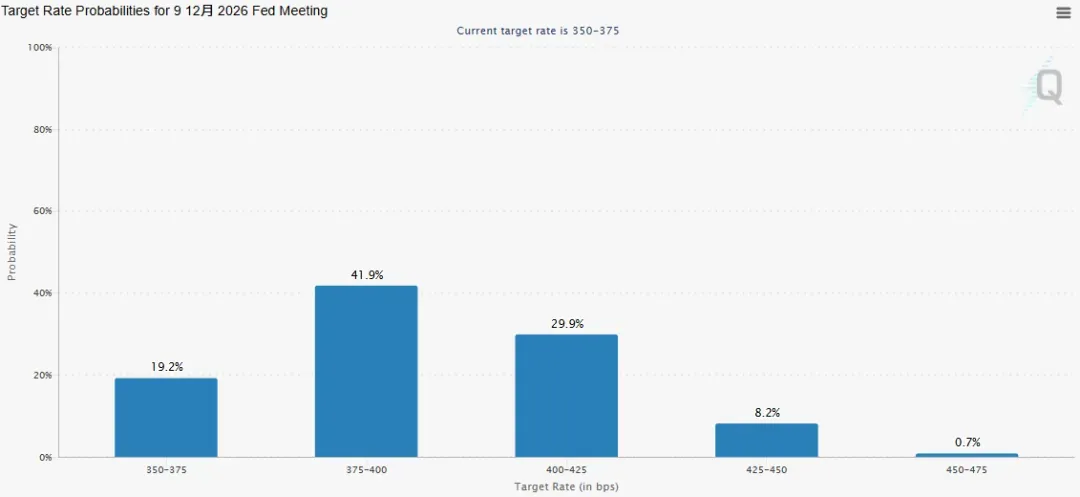
不过美联储依旧充当了和稀泥的角色,
昨晚通胀数据出来后,美联储主席沃什表示,美联储对持续高通胀"零容忍",但未就利率前景发表评论。
接下来一个关键的时间窗口需要注意:随着下半年美国中期选举临近,如果中东局势逐步降温,市场对加息的恐慌预期自然会跟着回落。
落到我们的美债组合上,可以拆成两部分来看:
一是票息收益,目前美债整体能提供约 4% 的票息回报,这部分虽然不会以现金形式发放,但会直接体现在产品净值里,是相对确定的收益底;
二是价格波动,这部分才是短期净值起伏的主要来源。
如果后续美伊冲突逐步缓和,油价对通胀的传导压力减弱,市场会慢慢把 "加息推迟" 定价进去,反映在美债价格上,就是在当前位置逐步企稳、迎来修复反弹。反过来,如果地缘局势再度恶化、冲突升级,美债价格在当前位置可能还会继续震荡一段时间。
综合目前的形势判断,道人认为美债阶段性触底反弹的概率更大一些,所以在完成上一轮调仓之后,当前策略是继续持有,不做频繁操作。
当然,如果后续局势持续恶化,甚至真的倒逼美联储重新开启加息周期,我们也会第一时间对组合做出相应调整,不会被动硬扛。
